e aí o olá meu nome é alexandre gori maia e a célula de regressão linear múltipla é o capítulo 6 do livro econometria conceitos e aplicações nessa lá nos veremos como obter interpretar os estimadores de mínimos quadrados ordinários no contexto de uma regressão linear múltipla ou seja quando nós assumimos que duas ou mais variáveis independentes afetam o comportamento de uma variável aleatória y começaremos que vem do conceito e definições da regressão linear simples para depois extrapolarmos ao contexto da regressão linear múltipla seja esse conjunto de observações na população e suponha que a relação entre os
lanches possa ser expressa por uma função linear y igual alpha + beta x + 1 m de previsão é a reta de regressão representa a esperança condicional de y quando o valor de x assumir qualquer valor aos representamos por x e outras palavras a formação da população cada y e pode ser representado por dois componentes o primeiro é a esperança condicional de y para observações da população com o mesmo valor de x y e o segundo é o erro de previsão porque esse valor observado y e pode se desviar em relação à média devido a
outros fatores esse erro de previsão representa então outras variáveis que afetam o comportamento de y além da variável x o nosso objetivo agora é prever o comportamento entre y e x na população a partir de um conjunto da amostra é suponha que a relação entre y e x na população possa ser definida por uma função ligar nesse caso nós teremos a respectiva função de regressão amostral nessa função da mostra nosso bicycle mos a representação dos parâmetros alfineta pelo que nós chamamos de estimadores alpha chapéu e beto chapéu e o erro de previsão passa a ser
representado pelo resíduo e chapéu a reta de regressão que na população representa a esperança condicional y na mostra representa os valores previstos de y e o erro de previsão que representa a diferença entre o valor observado que o valor previsto passa a ser denominado na mostra de resíduo o próximo passo consiste em descobrir quais são os estimadores ao chapéu e beta chapéu a proposta do método de mínimos quadrados ordinários é obter os estimadores que minimizam a soma dos resíduos elevado ao quadrado o primeiro passo para isso é definir uma função o somatório dos resíduos elevado
ao quadrado nós desenvolvemos essa função e chegamos à conclusão que o valor do erro quadrático total vai depender do valor dos estimadores alpha chapéu e beta chapéu uma vez que os valores de y e x são observados na mostra objetivo agora é obter os estimadores de mqo para o caso de uma regressão linear simples e nós compararemos o caso com o caso de uma regressão linear múltipla em que nós temos duas variáveis independentes x 1 x 2 nós teremos as respectivas funções de erro quadrado total para o caso de uma regressão linear simples e a
equivalente no caso de uma regressão linear múltipla com duas variáveis independentes x 1 x 2 objetivo do mcqueen é encontrar os escaladores alpha chapéu e beta chapéu que minimizam essa função ou seja que minimizam esse somatório dos resíduos elevado ao quadrado isso pode é utilizado o conceito de derivada parcial ou seja se nosso derivamos parcialmente a função de um quadrado com o total em relação ao faz chapéu e colarmos as eram nós chegaremos ao estimador alpha chapéu que torna a mínima esse somatório esse utilizamos o mesmo conceito para o beta chapéu dele vamos a função
dele quadrático total em relação ao beta chapéu igualarmos a zero nós encontraremos o estimador beta chapéu que minimiza o somatório sus e os resíduos elevado ao quadrado no caso da regressão linear múltipla ou conceito é semelhante mas a dificuldade operacional é muito maior isso e essa dificuldade e tende a fugir ao controle e à medida que nós temos é muitas variáveis independente e em seguida nós seremos como um essa complexidade pode ser simplificada utilizando álgebra matricial é uma vez que nós sabemos com obter os estimadores de mqo para os parâmetros de uma regressão linear vamos
agora entender como interpretá-los compararemos novamente o caso de uma regressão regressão linear simples com o de uma regressão linear múltipla a primeira diferença entre essas secreções é aqui no caso da regressão linear simples nós temos a esperança condicional ty sendo representada por uma reta enquanto que no caso de uma regressão linear múltipla a esperança condicional de y é representada por uma superfície obviamente à medida que nós temos três ou mais variáveis independentes eu deixo de ter uma superfície e passa a ter um plano conca dimensões cá representando o número de variáveis independentes 50 excepto no
caso da regressão linear simples representa a esperança condicional de y quando o meu x for igual a 0 no caso da regressão linear múltipla se nós olharmos as equação a ideia é a mesma quando simultaneamente x1 e x2 fun o iguais a zero nós teremos a esperança condicional de y igual a alça com muitas vezes o intercepto não tem interpretação econômica vamos a interpretação dos coeficientes angulares beta na regressão simples da libertadores na regressão múltipla no caso da regressão simples esse beta ele pode ser obtido pela derivada de y em relação ao x e outras
palavras o beta representa a variação em y caso eu tenho uma avaliação de x = 1 e no caso da regressão múltipla o beta um pode ou será obtido o caso derive parcialmente a esperança condicional de y em relação ao x1 e o que essa derivada parcial está nos dizendo é que a variação y ser igual aberta um caso haja uma variação unitário x1 e avaliação em x 2 seja igual a zero ou seja eu estou assumindo a relação entre y e x variação y e variação no x uma vez que eu mandei uma constante
o valor de x 2 analogamente nós teremos a relação entre variação marginal ny e variação marginal em x 2 mantém-se x1 constante representada pelo coeficiente angular da reta dois seja o caso do consumo de energia domiciliar em quilowatt-hora inicialmente vamos por uma regressão linear simples para o consumo de energia como uma função do número de horas que o aparelho de ar condicionado ficou ligado e nesse caso o coeficiente alfa o intercepta significaria o consumo esperado em quilowatt-hora quando o número de horas de um aparelho de ar-condicionado fica ligado se for igual a zero por sua
vez o coeficiente angular beta significaria a variação esperada no consumo de energia caso haja uma variação de uma hora número de horas que o aparelho de ar condicionado ficou ligado o erro captaria outros fatores que afetam o consumo domiciliar além daqueles captados por essa função linear simples nós podemos assumir também que o consumo de energia seja determinado tanto pelo número de horas que o aparelho de ar-condicionado fica ligado quanto o número de horas que a secadora ficou ligada nesse caso o intercepto significaria o consumo esperado quando simultaneamente o número que horas o ar condicionado e
o número de horas a secadora sejam iguais a zero o coeficiente angular aberta um significaria a variação esperada no consumo de ener o caso haja uma variação de uma unidade eo número de horas que o ar condicionado ficou ligado mantendo-se constantes ou até que a secadora ficou ligado por sua vez o corte sendo regular peta2 significaria a variação no consumo de energia para essa esperada caso haja uma variação de uma hora no tempo que a secador as polegado mantendo-se constante o número de horas do aparelho de ar-condicionado de maneira genérica podemos representar o modelo de
regressão linear múltipla por uma função relacionando a variável dependente y a um conjunto de cá variados de independentes ou regressores x a conhecer certo nesta representação o que ele sente alpha é o valor esperado de y quando simultaneamente todas as variáveis independentes foram iguais a zero e cada um desses coeficientes angulares beta significa a variação esperada em y dado uma variação unitária na respectiva a variável independente x o erro seria desvios do valor observado de y em relação aqueles esperados aqueles captados pela minha função linear uma vez que nós já sabemos como interpretar e como
estimar os coeficientes do modelo de regressão aplicando o método de michael nós iremos agora como aplicar áudio para matricial para simplificar a nossa vida seja justamente o caso de uma regressão linear simples ou substitue nessa função negra representa cada observação da minha mostra em outras palavras essa função está representando genericamente um sistema com n equações en que eu tenho uma função linear para cada observação da minha moto e e apresentar esse sistema de equações de maneira matricial eu queria por exemplo um vetor com em linhas representando os valores observados b y eu teria uma grandeza
escalar alpha que multiplicaria um vetor com os valores unitários eu teria uma grandeza escalar aberta que implicaria um vetor com os valores de x e um vetor contendo os valores dos erros do meu modelo eu posso simplificar essa representação por exemplo eu posso colocar tanto alpha quanto o beta no único ver tua e esse te torcidinha x uma matriz contendo os valores unitários e os valores de x eu teria finalmente um vetor y com n linhas um vetor coluna contendo os valores unitários os valores observados de y eu teria uma matriz x com n linhas
e duas colunas na primeira coluna coloca os valores unitários que serão multiplicados pelo pelo consistência pelo intercepta o alfa da segunda coluna eu coloco os valores de x que serão e pelo que senti algum lugar aberto e eu vou chamar de beta o meu vetor contendo os coeficientes do modelo de regressão nesse caso os coeficientes são alfa e beta eu tenho ainda na representação um vetor contendo os valores dos erros o próximo passo é aplicado o método de emitir para obter os estimadores de alfa e beta no caso da álgebra escalar nós já vimos que
param encontrado estimador demitiu para o alto para o beta e eu devo derivar parcialmente a função dele quadrado que total tanto em relação ao alpha chapéu com a relação alberto chapéu e balada essas derivadas a zero para encontrarmos os estimadores ao chapéu e beta chapéu na outra matricial a ideia é a mesma eu teria que primeiramente encontrar um vetor descobrir qual que é o a representação do vetor com os valores dos resíduos esse vetor seria definido pelo vetor com os valores originais e y menos um vetor com os valores previstos pelo modelo de regressão a
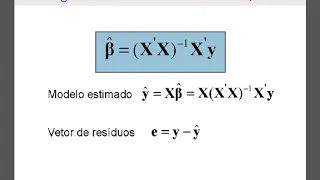
função de erro quadrático total que seria esse vetor concedidos transposto vezes os o vetor com os valores dos resíduos e então aplicaram o conceito de derivada matricial para encontrar o estimador de nick ok lisa essa função de quadrado total e e esse cima dois teria dado pela derivada matricial da função de erro quadrático total em relação ao vetor beta chapéu eu deveria igualar essa derivada a zero fazendo o seu desenvolvimento algébrico chegaria à conclusão que meu beto em cima dor dessa chapéu seria dado pelo x transposto vezes x é a menos um a inversa dessa
desse produto matricial que multiplicaria a matriz transposta vezes o vetor y se eu aplicar essa equação matricial e eu chegarei exatamente aos mesmos resultados que o aplicar eu chegaria aplicando essas funções escalares e esse arquivo clica aqui nas contém comandos para nós o que temos os estimadores de mínimos quadrados ordinários utilizado funções lineares e funções matriciais os dados são do exercício de um do capítulo 6 nós temos dados para gastos com alimentação das quatro famílias os valores são em reais nós temos os dados para a era familiar primeiramente nós vamos obter o estimador de m
aqui ó utilizando funções lineares e eu vou definir a minha variável independente para receber os valores de alimentação e a minha variável independente que vai receber os valores de regra é eu estou assumindo então e os gastos com alimentação são definidos por uma função ligada à renda primeiro passo é calcular os vizinhos das variáveis x y e x é correto acertar aquelas letras em minúsculo y e x é o próximo passo é o que tirar as estimativas a forma do estimador beta é somatório dos vizinhos de x os desvios de y dividido pela soma dos
desvios de x elevado ao quadrado a estimativa que nós obtemos a 0,1 isso significa que para cada variação unitária na renda ou seja r$1000 a mais da renda das famílias adquirem uma avaliação expirada de 0,1 uma unidade nos gastos com alimentação ou seja uma variação esperada de 100 reais na rega o alfa que significaria os gastos esperados com alimentação para as famílias têm renda seria dado por 175 r$175 o próximo passo é estimar a o alfa e beta é utilizando funções matriciais eu vou inicialmente definir o meu vetor coluna como os valores dos gastos com
alimentação ou comandos ser pai a criar uma matriz com uma coluna onde ele passa a coluna vai conter os valores dos gastos com alimentação então esse meu vetor eu representei pela letra minúscula e me para enfrentar que é uma matriz uma frase com vetor uma matriz com apenas uma coluna para conter então quatro linhas e uma coluna é o próximo passo é criar um vetor com os valores unitários que se ventura eles para associado ao inter certo do nosso canteiro legal e finalmente eu defino a minha matriz x que vai conter quatro linhas quatro observações
de duas colunas o comando você vai né então vai em caviar é dois vetores no primeiro na primeira coluna o vetor com os valores monetários na segunda coluna é o vetor com os valores da reta então a minha matriz x contém éhh quatro linhas e duas colunas próximo passo é obter o simulador dele aqui ó a fórmula para o pé tá chapéu vai ser e a matriz transposta às vezes ela mesma r a interessa desse produto vezes a matriz que estão as poças vezes o vetor y eu vou inicialmente definir o produto entre a matriz
x nas costas e a proclamar tristes ou comando do a função do erre para transpor a matriz ea função ter esse esse operador do r significa o produto de matrizes então é eu vou ao executar essa linha eu terei a matriz x transposta às vezes a própria matriz x e esse comando vai me dar o produto da matriz transposta vezes o vetor y e finalmente eu aplico a forma do estimador de nick ó a fórmula matricial em que eu vou ter a inversa do produto entre a matriz transposta fiz a matriz x o resultado dessa
garcia multiplicar pelo produto da matriz transposta pelo vetor y e nós teremos o vetor com assistir um dos 400m modelo essa é a estimativa para o alfa e as estimativas para o beta como vocês podem ver são as mesmas estimativas que eu pedi utilizado funções lineares queremos agora a generalização dos simulador de mínimos quadrados para o caso em que eu tenho a variáveis independentes não mais uma regressão linear simples essa função linear representa a regressão e y em função de cá variáveis independentes o substituir representa a cada observação da mostra então o que essa função
de maneira genérica está representando é um sistema com n equações uma equação para cada observação da mostra eu posso representar esse sistema por um conjunto de vetores e matrizes eu teria então um vetor com em linhas de uma coluna contendo os valores de y é uma chamado diretor y eu vou ter agora uma matriz com n linhas uma linha para cada observação da mostra e a mais um coluna e eu vou chamar de piu para tanto que vai representar o número de parâmetros do meu modelo seria um tá parâmetros para avaliar independentes mais um parâmetro
entre certo então p ser igual cá mais um e eu teria o vetor com os os p coeficientes do meu modelo de recarga 800 para os coeficientes angulares mais um coeficiente para ter certo e a representação do vetor com em minhas e uma coluna no caso da função n a o estimador para obter o estimador de mínimos quadrados ordinários eu deveria derivar a função de quadrático total em relação a cada um dos parâmetros igualar essas derivadas ao zero é o esforço operacional tende a ser muito complexo à medida que eu tenho muitas variáveis independentes e
no caso da áudio para matricial é a mesma coisa que nós vemos o caso da regressão linear simples a forma vai ser exatamente a mesma é o beto decimador dessa papel pode ser dado por esse produto matricial a coisa que mudou é que a minha matrix não contém mais duas colunas como nós temos no caso da regressão simples mas eu terei agora up colunas representando as cavalhadas independentes mas a primeira coluna com valores valores unitários associados ao inter certo e deixamos o exemplo da aplicação da álgebra matricial para obter os estimadores de michael o caso
da relação entre renda familiar ele tem salários mínimos é a minha variável y e duas variáveis independentes os homens escolaridade ea idade da pessoa responsável pela família nós assumimos que na população lá de uma relação linear entre renda ea escolaridade idade da pessoa responsável a respectiva representação matricial seria dada pelo vetor y como uma função da matriz x multiplicada pelo vetor de coeficientes peta mais um vetor de erros é como nós estamos trabalhando com uma mostra a equivalente representação da regressão amostral seria dada pelo vetor com os valores amostrais de y a matriz com os
valores amostrais de x 1 x 2 e na primeira coluna os valores unitários que estarão associados ao intercepto o vetor de coeficientes no caso diretor de estimadores a sensação da mostra para o alfabeto um libertador de chapéu e nós temos finalmente o vetor com os vídeos e para obter o estimador de mínimos quadrados ordinários nós devemos aplicar essa expressão matricial fazendo-se as devidas operações algébricas nós chegaremos a essas estimativas e elas nos dizem que o intercepto seria a renda esperada para famílias com em que a pessoa responsável não têm escolaridade e fiz não seja zero
e x 2 seja zero também a idade seja a sério não haver interpretação econômica nesse caso a estimativa para o betão nos diria que caso a para famílias que em que a pessoa responsável tem a mesma idade uma diferença de uma unidade na escolaridade implicaria numa variação esperada de um salário mínimo na renda familiar a estimativa para o beta 2 eficaria que é caso aí o compare famílias em que as pessoas responsáveis é o mesmo a mesma escolaridade aquelas a bíblia tem que a pessoa responsável tem um ano a mais de idade haveria uma variação
esperada na renda de 0,06 unidades ou seja r$60 a mais eu estarei novamente os dados do exercício 1 do capítulo 6 agora para analisar uma relação múltipla entre gastos com alimentação e o reais e quatro famílias renda dessas quatro famílias também eu reais e distância das residências ao supermercado o primeiro passo para obter o estimador de mínimos quadrados ordinários é definir o vetor com os valores de y s caso os valores da dos gastos com alimentação e a minha matriz em que eu terei na primeira coluna os valores unitários associados a ter certo na segunda
coluna os valores da renda das famílias e na terceira coluna a distância ao supermercado e em algumas operações intermediárias eu vou definir o produto entre a matriz x transporte a matriz x e já vou inverter esse produto para ter a matriz transposta vezes x inversa a segunda operação preliminar é fazer um produto entre a matriz x transposta e o vetor y e finalmente obter as estimativas de michael fazendo o produto do primeiro resultado pelo segundo eu teria então o vetor com as estimativas de michael o inter certo 0,8 ou a estimativa para o betão vai
ser a 0,1 mil significa que uma variação de reais na renda implicaria uma variação esperada de 100 reais nos gastos com alimentos e a estimativa para o beta 2 significaria que o acréscimo de 1 km na distância supermercado e implicaria numa redução esperada de r$250 nos gastos com alimentos resumindo aula de hoje nós vimos como obter e interpretar as estimativas de michael no contexto de regressão múltipla ao longo dos próximos hoje veremos uma série de pressupostos que devem ser satisfeitos para que essas estimativas sejam consideradas não tendenciosas e possuo uma menor variância possível o que
é denominado na literatura como teorema de gauss markov