Pessoal anda chegando atrasada Gabi Oi desculpa é só anda chegar no atrasado é eu não sei muito bem a última aula que eu que eu vi assim a galera tava na hora Hum tá bom mas deu 7 horas posso apresentar pode po eu vou dar alg recados Pode sim vamos lá então pessoal muito boa noite sejam bem-vindos a mais uma aula do curso de modelagem econômico financeira de ppps e concessões e estamos dando continuidade é o módulo De formação de preço se eu não me engano agora é a terceira aula de matemática financeira eh antes
de eu passar você quiser pode botar tá na na tela não tem problema não tá gab enquanto do dos recados eh começo do curso sempre tem alguns desafios tá em todas as turmas eh primeiro deles é uma acomodação natural sobre expectativas né a gente ainda tá se conhecendo se entendendo então tem gente que participa mais tem Gente que participa menos tem gente que sabe mais tem gente que sabe menos e a gente tá acompanhando todos os todas as colocações de vocês e nas avaliações então por favor nos ajudem pra gente ajustando no curso esse Como
eu disse nessa ajuda aí com com eh a próxima t o segundo ponto é que a partir desse momento do curso a gente começa a entrar numa certa intensidade e tem uma acomodação do que é que eu tô falando para alguns de vocês eh as Últimas aulas falar sobre conceito de juros de inflação eh a ideia que a gente não é capaz de medir inflação por isso a gente usa índices entendeu o que é que significa esses índices eh entender eh conceito de juros simples conceito de juros compostos a diferença entre esses dois eh a
ideia de trabalhar com o valor do dinheiro do tempo portanto trabalhar com operações de juros falou futuro valor presente Eh taxa média somar taxa subtrair taxa pra parte de vocês Isso deve ser Felipe eu faço todo dia isso é bastante simples para parte de vocês não é para boa parte de vocês Isso é Um Desafio porque a gente às vezes que não tá acostumada a fazer operação de matemática financeira a gente que tá trabalhando com contrato a gente que tá trabalhando com outras coisas então tem um pouco de paciência no sentido de entender que a
gente tá nivelando com Conhecimentos são necessários pra gente aplicar essas coisas e ppps e concessões eh O curso tem um pouco esse essa pegada primeiro a gente mostra a ferramenta pura como ela é visto naquele ramo da ciência para depois a gente fazer analogia com ppps E concessões então se para você ISO tá um pouco mais eh um beabá Tenha paciência porque em algum momento do curso para outras pessoas o que você vai est achando que é desafiador para essas outras pessoas Pode ser um Babá então eventualmente quando a gente vai falando sobre equilíbrio econômico
financeiro quando a gente vai falando sobre mecanismo de incentivo entre desenho de cenário base essas coisas podem ser mais desafiadoras para você do que é do que é matemática financeira para para alguns dos colegas Então eu acho que esse é o primeiro pouco tem tem um pouco de paciência nesse sentido O segundo é que eh é muito comum que haja uma certa ansiedade de Transformar o que tá sendo visto na ciência pura que é matemática financeira em problemas do dia a dia de ppps e concessões sempre vem tá essas aulas aqui vocês vão discutir por
exemplo formação de fluxo de caixa vocês vão discutir tir vpl não caiam na tentação de tentar pegar esses conceitos e discutir coisas do dia a dia esse momento vai chegar aqui a gente tá vendo as ferramentas puras tá Quais são os problemas do ponto de vista técnico Mecânico da ferramenta lá na frente eu vou relembrar vocês V que a gente viu isso aqui esse problema mecânico é aqui que ele aparece quando a gente vai pensar sobre aplicação no mundo de ppps E concessões então eu queria dar esses esses dois recados é aqueles que já T
conhecimento mais avançado sobre matemática tenham paciência com os demais e aqueles bante ansiosos para discutir todo esse ferramental aplicado ppps e concessões ten um pouquinho de Paciência esse momento vai chegar a ideia aqui é ainda conhecer a ferramenta como ela é discutida lá na ciência pura olhando só paraa matemática financeira sem tentar eh eh contextualizar no mundo de PPP esse momento vai chegar tá não que a gente não possa responder não que a gente não possa debater mas é muito comum principalmente a partir da aula de hoje que eventualmente Alguém tem uma dúvida isso se
alongue para uma coisa que é um Pouco diferente do que a proposta da aula que nesse momento ainda é a ferramenta e na ciência pura se assim eu posso dizer tudo bem é isso agradeço aí pela atenção de vocês Car gastei esses cinco primeiros minutos aproveitem c e já deu aula para vocês professor de uma de uma didática fantástica é bastante calmo bastante paciente completamente diferente de mim acho que vocês caem para essa aula em específico vocês vocês ganham muito mais com o Caio E com com a paciência a didática dele do que comigo sou
um pouquinho mais mais acelerado Oi Luciana pode falar sua mão tá levantada mas tá fechado tá é porque toda vez que eu vou abrir o chat levanta a mão foi mal qu beleza Caio a turma é sua pessoal boa aula espero que vocês aproveitem na quarta-feira Sou eu tá E aí e eu já som acelerado tchau obrigado Felipe valou Felipe vamos lá pessoal então Posso começar gab Você tem algum recado pessoal não não caio pode falar pode falar que i falar o s dia passou Fica tranquilo Obrigado compartilhar minha tela com todos pergunto se tá
aparecendo aí gentileza sim sim aparece ótimo bem pessoal boa noite terceira aula de matemática financeira vocês já me conhecem eu tive aqui há uma semana atrás para fazer a introdução do curso Eh na primeira aula que eu dei a gente cobriu os tópicos um e dois eh de matemática financeira porque a gente tá estudando matemática financeira e a questão do valor do dinheiro no tempo eh porque as pessoas cobram um valor maior eh no futuro para abrir mão de um determinado valor no presente aqui nessa primeira aula a gente introduziu de maneira genérica o conceito
de juros valor presente e valor futuro em termos teóricos na primeira aula que eu dei a Gente a gente não entrou eh em discussões sobre capitalização de juros que foi a aula passada que vocês tiveram com o professor Elias Elias falou na aula passada sobre métodos de capitalização eh de juros juros simples juros compostos e fez um comparativo esse slide aqui mostra um resumo eh da primeira parte da aula do Elias da semana passada então Júlio simples vou fazer fazer um breve apanhado E aí eu vou abrir para dúvidas e comentários de Alguém se houver
né então Elias falou de juro simples juro simples é um método de capitalização em que as taxas de juros incidem apenas sobre o Capital Inicial Suponha que alguém investiu R 100 na poupança capitalizar capitalizada a uma taxa de juros de 10% ao ano né se a capitalização é por meio de juros simples significa que os 10% incidem sobre ess r$ 1 Inicial e não incidem sobre os juros que são gerados ao longo Do tempo né existem eh existe uma fórmula clássica para calcular valor presente e valor futuro utilizando juro simples que é o que mostra
aqui esse slide né o valor futuro é o valor presente multiplicado por um mais a taxa vezes o número de períodos em que a capitalização ocorre né então por exemplo se a gente tem um valor de r$ 1 a uma taxa de 10% ao ano por 2 anos eu teria 100 x 1 + 0,2 120 né de valor futuro né E também Explicou Como calcular a taxa desejada dada a taxa que aparece no problema né simplesmente a taxa desejada é a taxa dada sobre o número de períodos que você deseja sobre o número de períodos
dado aqui bem simples Suponha que você tem uma taxa mensal e você queira achar a taxa bimestral basta você multiplicar a taxa mensal por dois por essa fula né Tudo bem pessoal sobre juros simples conceito fórmulas aplicação alguém tem alguma dúvida da aula passada que queira Trazer não então sigo aqui juros compostos ao contrário do juros simples juros compostos é aquele método de capitalização em que os juros incide sobre o capital inicial acrescidos dos juros do período anterior e assim sucessivamente existe uma fórmula clássica de cálculo dos juros compostos que é essa aqui valor presente
é o valor futuro um mais a taxa elevado ao número de períodos de capitalização e também eh para conversão de taxas se utiliza essa Fórmula que está aqui Elias já explicou isso ao longo do do tempo né comparativo entre juros simples e compostos juro simples tem um crescimento linear do capital aplicado ao longo do tempo juro simples sempre cresce a uma projeção aritmética igual aos juros de todo ano Então você tem um capital de 100 é uma taxa de 10% no ano um você vai ter 10 no ano dois você vai ter mais 10 depois
no ano trê mais 10 e assim sucessivamente no caso de juros compostos o crescimento É exponencial no primeiro ano a taxa é 10 % no sego ano é 10% sobre 110 ou seja é R 11 a mais de juros depois um pouquinho mais de 11 e assim sucessivamente então o crescimento do valor no tempo aplicando juros compostos ele é exponencial que mostra essa curva em azul Tudo bem pessoal sobre esses conceitos da do Elias alguém tem alguma dúvida não tá bom seguindo depois de explicar os métodos de capitalização de Juros simples e juros compostos Ele
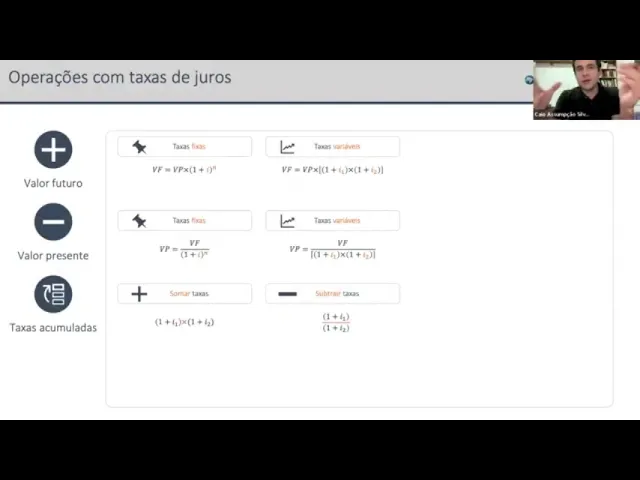
comentou sobre operações com taxas de juros né calcular valor futuro valor presente taxas acumuladas e médias de taxas tá aqui as fórmulas resumo da última aula então se a gente tem um determinado investimento que rende taxas fixas compostas ao longo do tempo a fórmula de calcular o valor futuro é essa né A gente tem aqui o valor futuro desculpem deixa eu pegar Anotação a gente tem aqui o valor futuro é o valor presente um mais a taxa elevada ao número de períodos de capitalização se nós temos taxas variáveis Suponha que você faz um investimento eh
que rende 5% no primeiro ano depois 4% no segundo 7% no terceiro e assim sucessivamente maneira de calcular o valor futuro é pegar o valor presente e ir acumulando este valor pelas taxas de Cada período dado por essa fórmula aqui calcular o valor presente simplesmente fazer uma operação matemática nessas fórmulas de cima né enquanto o valor futuro é o valor presente vezes um mais a taxa elevada ao número de períodos o valor presente é o valor futuro dividido por um mais a taxa elevado ao número de períodos e a mesma coisa para quando a gente
utiliza taxas variáveis né No fundo aqui uma observação Eh o que a gente eh tá fazendo nessas operações de taxa de juros é voltando a nossa operação financeira elementar que a gente falou na nossa primeira aula né que era valor presente desculpem o valor o valor presente mais uma determinada taxa de juros um determinado valor dos juros chega-se num valor futuro né Essa equação a gente chamou na primeira aula de equação eh financeira elementar né veja que Todas essas fórmulas são de alguma forma um uma derivação da equação financeira elementar aqui com juros compostos né
anteriormente com juros simples né Então veja valor futuro valor presente mais uma determinada taxa de juros e também por fim como calcular taxas acumuladas né Suponha que a gente tem um determinado investimento que rende 4% no primeiro ano depois rende 5% no segundo ano e 7% no terceiro ano Qual que é a taxa acumulada de rendimento desse investimento aqui ao longo do tempo né se nós temos eh duas taxas a gente basta a gente calcular eh dessa forma né um mais a primeira taxa do primeiro período um mais a taxa do segundo período e eh
para subtrair taxas mesma coisa né o inverso um mais a taxa no primeiro período sobre um mais a taxa no segundo período né Muito bem alguma dúvida até aqui que Alguém queira retomar da aula passada não ão lógico aqui vou retomar a partir de médias de taxa que foi um assunto que tomou pouco tempo da aula passada retomar a partir daqui com um pouco mais de calma tá Suponha que você faça um investimento eh que num determinado período eh rendeu no um determinado ano esse investimento rendeu suponha [Música] 21% ao todo né E aí Suponha
que a minha Pergunta aqui é quanto em média rendeu esse investimento por semestre Qual foi o rendimento semestral eh dessa aplicação que rendeu 21% ao longo do ano né ou seja qual é a taxa média eh de rentabilidade desse capital semestralmente que ao final de dois períodos chega-se a 21% essa a ideia eh de se calcular taxas médias entre dois três ou mais períodos né Deixa eu só apagar aqui Aqui tá o cálculo eh feito e a gente vai fazer alguns exercícios para fixar V suponha esse meu nesse meu primeiro caso né um um rendimento
que vendeu rendeu 21% ao longo do ano Qual é a taxa média semestral Ou seja a média de dois períodos como é que a gente faz essa conta né simplesmente pego um mais a taxa total que nesse caso é 21% né ou 0,21 e subtraio a unidade Então se a Gente fizer essa conta a gente chega em 0 V 1 ou 10% ao ano então 1 + 21% tir raiz quadrada disso né e chego ao valor de 10% ao período o que significa isso significa que se eu aplicar um montante inicial de R 100 a
uma taxa de 10% por 2 semestres no final do primeiro semestre eu teria 110 né E no final do segundo semestre eu teria 110 mais 10% sobre esse rendimento aqui 10% de 110 é 11 110 + 11 eu teria 21 né Ou seja eu teria um rendimento Neste período como um todo de eh 21% teria um juros aqui de 21% abaixo mesma coisa né durante um ano um rendimento que que renda 10,25 por no ano significa um rendimento semestral de 5% ao semestre uma coisa né 100 que vira 105 que depois vira 100 e eh
112,5 né uma taxa de 110,25 desculpe uma taxa de 10 eh por Sobre 105 então eu tenho aqui a taxa média de dois períodos para calculá-la basta aplicar esta eh fórmula né O que a gente tá fazendo aqui simplesmente é pegando as taxas acumuladas né 1,1 no primeiro exemplo 10% sobre uma nova capitalização de 10% a gente tem eh uma capitalização no período como um todo de 1,21 ou 21% né simplesmente como na aula passada Vocês viram como acumular taxas aqui a gente tá voltando e vendo bom qual é a taxa média de dois períodos
para uma aplicação que no todo tem um rendimento X tudo bem alguém tem alguma dúvida vamos fazer o exercício então para fixação né suponha um rendimento que tenha uma taxa de 32,25 ao ano que é esse último caso aqui qual é a taxa média semestral um minuto para você tentarem Fazer executar essa operação aqui né alguém Ô cai a gente colocou 15% em três respostas 15% Ah desculpa eu não vi no chat aqui 15% né raiz quadrada de 1,3225 vai dar 1,1 subtraindo um 15% Essa é a resposta como a gente calcula isto no Excel
desta forma aqui Né se eu quiser calcular taxa média semestral de um investimento que rende 10 e 25% ao ano eu utilizaria essa forma igual 1 V 1025 elevado a me- 1 vou abrir o Excel aqui para fazer para mostrar como que a gente exec uta esse cálculo deixa eu pegar um uma aba nova taxa anual suponha uma taxa anual de 21% né Qual é a taxa Média semestral a gente quer Calcular igual 1 mais essa tá mais 0 21 elevado a meio - 1 10% Veja uma fórmula igual a 1 mais quando a gente
quer fazer no Excel a ação a gente utiliza esta figurinha aqui raiz quadrada elevado a 1 so 2 - 1 a gente tem aqui a taxa média semestral tudo bem Tranquilo e quando a gente tem três Períodos mesma coisa né quando a gente tá acumulando taxa a gente tá multiplicando período a período essa taxa ao longo do tempo quando a gente tá voltando para trás a gente faz eh a raiz enésima para quantos períodos a gente tá considerando nesse cálculo né então suponha aqui um determinado investimento que rende 3,79% durante 3 meses Qual é a
taxa média mensal desse investimento o Investimento rende 3,79% ao longo de 3 meses quanto em média ele rende por mês só a gente fazer a conta né então aqui rendimento taxa trimestral 3,79 64% Qual é a taxa média mensal a gente calcula dessa forma calculado né 1 mais a taxa elevado A 1 dividido por 3 - 1 então uma coisa que ao longo de 3 meses rende 3,8 por é uma coisa que rende 1.2% ao mês em média né é o equivalente mensal Então qual é a resposta aqui 1,25% Aqui tá mostrando como é que
a gente faz no Excel né aqui é elevado a 1/3 - 1 Façam aí um rendimento que rende 7,25 em 3 meses rende quanto ao mês em média 2 44 segundo novac 7,5 de taxa trimestral a taxa média mensal é 2,44 muito bem boa Wagner e um rendimento que rende 12,5% ao trimestre Quanto rende ao mês 12,5 ao mês 4% perfeito generalizando para n período se eu quero saber a taxa média ao longo de diversos Períodos simplesmente a gente pegar a taxa acumulada ao longo desse período como um todo que é o que representa essa
expressão aqui essa expressão vai dar um valor como [Música] eh um vrgula alguma coisa que vai ser a taxa acumulada durante todo o período e quando a gente tira a raiz enésima deste valor E subtrai um a gente tem a taxa de juros média em cada período n d um exemplo aqui um exercício PR gente resolver para fixar esse conceito supõe que Você investiu em um título de renda fixa e as taxas de juros ao longo de 4 meses foram de 1.6 Men 025 1,5 e 2,5 pergunta qual o valor total do juros a final
da aplicação e qual a taxa de juros média mensal obtida vocês já fizeram Esse exercício na aula Passada acho que não não não não temos não então vamos lá vou dar um minutinho dois minutinhos para vocês tentarem resolver aí a gente abre aqui e resolve investiu qualquer valor no primeiro mês rendeu 1.6 depois caiu 0,65 aí subiu 1,95 e depois e subiu 2,5 mundo no bque a resposta é a mais 30 segundos aí já já resolve boa 14 respostas vou encerrar 16 respostas todo Mundo respondeu a letra A resposta está correta vamos fazer aqui o
exercício veja como que a gente faz esse exercício tá aqui o enunciado Você investiu um título de renda variável as taxas de juros ao longo de 4 meses foram estas calcular Qual é o juros e qual é a taxa de juros média total da aplicação então supõe que você tem um valor qualquer aqui Inicial que rendeu 1,60 caiu 1665 aumentou 19,5 Aumentou 2.5 por C né como é que a gente faz a taxa acumulada vocês aprenderam lá com Elias taxa acumulada é um mais a taxa do primeiro período vezes um mais a taxa do segundo
período vezes um mais a taxa do terceiro período e assim sucessivamente então aqui a gente calcula um mais a taxa de cada período tá colocado aqui e depois multiplicamos tudo isso né pela fórmula do Excel e subtraímos um a gente tem a taxa acumulada no período 5,48 por. então se a pessoa aplicou 100 aqui ao final do quarto período ela teria r 10,48 e a taxa média Qual é a taxa média taxa média é um mais a taxa do período como um todo elevado a 1 sobre 4 nós temos quatro períodos menos 1 a taxa
média de 1,34 ao período né Veja essa taxa média tem que dar exatamente o mesmo resultado se a gente pega esses R 100 e aplica ele a uma taxa De 1 + 34% ao período por quatro períodos que a gente tem no primeiro período 101,3 no segundo período que teremos isso aqui vezes 1,74 1,34 então seria 102,70 depois 10408 ao final 10,48 né Note que esse valor é exatamente igual ao pegar os 100 os R 100 investido e e multiplicar pela taxa acumulada de Todo o período né a gente tem exatamente o mesmo valor então
o investidor nesse caso aqui seria indiferente entre aplicar R 100 e receber 5,48 ao final do quat períodos ou aplicar R 100 e receber 1,34 em ao mês em média se perguntasse isso pro investidor eu responderia tanto faz que os rendimentos são exatamente os mesmos Tudo bem pessoal ma Ô qu fazendo no Excel com a taxa negativa quando vai fazendo um mais a taxa bota um menos a taxa mesmo pra gente ir fazendo em vez de multiplicar aí já a célula em percentual e digitando né comoa no exemplo anterior uhum parêntese 1 mais 0 V
é ah você poderia fazer você queria fazer acumulada direto né esse aqui seria 1 1 mais 1,6 1,6 aí esse aqui 1 menos ISO só 5% certo é só inverter o sinal mesmo né inverter O sinal beleza voltar aqui pro meu para minha apresentação depois eu vou dar mais um exercício sobre isso então tá aqui o resumo né taxa médio de dois períodos três médio de n períodos temos operações com taxas de juros feito né mais um exercício para fixação aqui sobre taxas de juros vou pegar esse aqui exercício 30 um título de renda variável
apresentou as seguintes taxas De rentabilidade ao longo dos meses 5,1 no primeiro mês 2,31 no segundo -5,1 no ter -15 no quarto se o investidor aplicou R 42.000 nesse título quanto que ele vai ter até o final da aplicação dois minutinhos aí para tentarem responder Bruno perguntou esse cálculo é o mesmo de taxa de crescimento anual composto Certo Certo Correto mesma Lógica Bruno beleza obrigado 15 segundos eu vou encerrar beleza maioria respondeu a letra A vamos ver exercício resolvido aqui né Vou apagar aqui para fazer junto um título que teve quatro rendimentos mensais aumentou no
primeiro no segundo depois caiu no terceiro e no quarto eh período vamos calcular a taxa acumulada né novamente fórmula de taxa acumulada De juros né calculo um mais a taxa em cada período e depois multiplico isso tudo temos uma taxa acumulada aqui de 0,51 por ao período né se o investidor aplicou r 42.000 a e ao longo de quatro períodos esse rendimento rendeu 0,51 ao longo de todo o período Desculpe ele vai ter ao final R 42.000 mais 21,56 que é o juros Então vai ter 42.25 e56 né Resposta letra A exatamente tudo bem alguém
tem alguma [Música] dúvida tranquilo tem vários outros exercícios aqui vou deixar para vocês fazerem em casa depois são exercícios relacionados a esses temas né Suponha que uma pessoa comprou um título com valor de face de R 1000 que paga 2,56 ao mês depois de 3 meses ele vendeu Esse título com desaj de 3% quanto que ele lucrou na operação envolve calcular o rendimento Total a final de três meses depois ao final desses três desse rendimento Total calcular Qual foi o desagio e qual foi o lucro da operação deixar para casa depois na monitoria se alguém
tiver alguma dúvida a gente resolve tá outro outro exercício parecido para calcular a taxa média de rendimento ao longo de um determinado período de tempo uma taxa que ao longo Do tempo vai mudando um empréstimo para se calcular o valor inicial Tudo bem pessoal a gente encerra aqui então essa parte de operações de taxa de juros taxas médias e etc alguém tem algum ponto alguma dúvida antes a gente seguir pro próximo tema que é o tema da aula de hoje tranquilo vamos embora fluxos de caixa e análise de investimento Esse é o tema da nossa
aula terceira aula de matemática financeira aqui a gente vai analisar Ferramentas de avaliação de risco e Retorno dos projetos né livros de matemática financeira eu indiquei na semana passada para vocês alguns tratam desses temas em geral num Capítulo que análise de investimento né Quais são as ferramentas e analíticas para você avaliar se determinado investimento vale a pena ou não de ser feito existem dois grandes eh focos de análise quando a gente fala de um indeterminado investimento análise De retorno desse investimento quando esse investimento traz de retorno ou de lucro para quem o fez e análise
de risco que diz Bem é o investimento que traz retorno ou não mas com um determinado risco né quando nós falamos de análise de retorno do investimento as ferramentas clássicas para se calcular o retorno de investimento são essas vpl e tiro consagradas existem outras muitas outras mas as mais consagradas são essas duas ferramentas ah calcular quanto que O investimento rende em média por ano é o cálculo da ti e calcular quanto que é o lucro eh desse investimento lucro econômico desse investimento no momento em que ele é feito vpl né Então essas duas ferramentas aqui
são ferramentas de análise de retorno existem outras ferramentas na matemática financeira que a gente estuda para analisar risco uma delas é o payback payback é uma ferramenta de análise de Risco Como assim payback é o tempo que se demora para você recuperar o dinheiro Inicial que você gastou a gente vai ver isso com mais calma daqui a pouco mas dois investimentos que ten mesmo retorno aquele que apresenta o menor payback em geral é aquele que apresenta o menor risco quanto menor for o tempo para você recuperar o dinheiro Inicial menos arriscado é um determinado investimento
então payback é uma medida de risco um determinado investimento Quais são outras medidas de risco que a gente tem na matemática financeira mas que a gente não vai estudar aqui Alguém saberia dizer existem outras né Eh ferramentas de análise de risco nós não vamos ver aqui mas eu deixo para quem tiver curiosidade tem uma ferramenta muito utilizada que é chamada de duration duration do investimento não vou entrar nessa discussão um termo que a gente não Traduzo nos livros de matemática financeira em português e utilizo o termo em inglês mesmo duração né outras ferramentas de análise
de risco que nós não vamos ver aqui por exemplo é o índice de Sharp que também é utilizado para análise de risco Professor a gente só vai olhar o payback pois não eh Desculpa talvez seja uma pergunta talvez até um pouco imbecil já me desculpa antecipadamente por ela mas eh nessa no contexto da sua pergunta a Gente também poderia colocar a aquelas análises de Monte Carlo ou isso não entra nesse contexto que nós estamos falando aqui poderia colocar de certa forma análise de Monte Carlo na análise de risco ela é uma ela é uma ferramenta
para usar para se calcular risco do projeto mas é não é das consagradas porque a análise de Monte Carlo é mais uma ferramenta estatística para você eh obter muitos Resultados de uma determinada conta que você quer fazer né falou assim ah eu faço um fluxo de caixa e aqui eu vou rodar ele 1000 vezes variando uma determinada linha um determinado eh componente desse fluxo de caixa entre o valor x e y com essa variância e tal aí eu rodo pelos pela metodologia de Monte Carlo n mas não é enquadrada como uma metodologia de análise de
retorno ou risco por si só ela é um auxiliar pra gente fazer conta Sabe eh eu já usei por exemplo ferramentas de Monte Carlo para calcular eh o vpl de um determinado fluxo de caixa do projeto eh falou bom se eu variar opex e capex dentro dessa média e desta variância Quais são os valores possíveis de serem obtidos de vpl aí eu utiliza-se a a metodologia de Monte Carl para rodar isso várias vezes e obter os resultados mas ela pode ser utilizada para outras Coisas também show Obrigado pela [Música] resposta é isso existem outras ferramentas
de análise de retorno de investimentos que não vpl tir também existem muitas uma delas por exemplo é o índice de rentabilidade investimento que eu divido por exemplo o dpl pelo valor inicial e etc então aqui em grandes linhas o que o que eu o que eu quero dizer o seguinte a Gente tá entrando num campo de análise de matemática financeira aqui que a gente vai olhar para ferramentas de análise de retorno e ferramentas de análise de risco a gente vai olhar algumas dessas ferramentas só não todas quem quiser se aprofundar o livro do professor Rodrigo
de Losso que eu recomendei na aula passada no capítulo seis ele fala sobre isso especificamente né então é isso e quais são as duas perguntas eh eh que guiam A o conteúdo dessas aulas de qualquer análise de investimentos né duas situações básicas para se fazer isso né é preciso avaliar em primeiro lugar se vale a pena investir em determinada ativo em determinada coisa em determinada concessão visavis uma alternativa cujo retorno seja maior e com com o mesmo risco né ou dentre várias análises de investimento várias opções de investimentos a serem feitas Qual é a melhor
combinação eh de se Fazer isso é uma pergunta que se que recai muito em escritórios de PPP que as que os governos têm estados ou municípios tem uma carteira de projetos tem lá 15 projetos na mesa ele tem que priorizar alguns né dentre aqueles projetos quais devem ser priorizados dada uma restrição eh de caixa que o poder concedente tenha né a gente utiliza análises eh de risco e retorno desses projetos para ver qual a melhor combinação né Qual é a carteira ótima Etc Então é isso métodos de análise de investimento Existem várias e Qual escolher
a escolha Depende das necessidades do analista né Em geral os métodos consagrados são esses né vpl tir tir modificada e etc isso é a base quem quiser se aprofundar Eu recomendo que pelo menos comece pela base muito bem pra gente fazer análise de investimento começando com Expor os entradas e saídas de caixa em fluxos de Caixa como a gente já viu em outras aulas né fluxo de caixa é uma ferramenta financeira que registra todas as entradas e saídas de dinheiro em um determinado período ela é ótima porque ela permite visualmente v o dinheiro que tá
sendo gerado e utilizado nesse projeto né então o que é é isso que eu falei uma ferramenta financeira para registrar eh entradas e saídas de caixa quando existem saídas de caixa setinha para baixo entrada de Caixa setinha para cima né Aqui a escala de tempo cada marcação dessa aqui é um determinado período né Essa é o fluxo de caixa ferramenta de fluxo de caixa então as saídas de caixa São indicadas com setas para baixo as entradas de caixa com setas para cima tudo bem pessoal alguém tem alguma dúvida aqui sobre expor fluxo de caixa tranquilo
bem existem fluxos de caixa de Financiamento e fluxos de caixa de investimento né fluxos de finan de investimento que a gente tá mais acostumado a ver até nas nossas aulas investimento é aquele que tem tipicamente né convencional né uma determinada saída de caixa num primeiro período supõe aqui o investimento num determinado ativo que vai gerar receitas etc e essas receitas são geradas ao longo do tempo ão aqui as entradas de Caixa e etc e aqui um fluxo de um financiamento né peguei um financiamento qualquer então entrou o dinheiro na minha conta é positivo entrada de
recurso né e aqui a saída de recurso então peguei um valor emprestado depois ao longo do tempo pago o principal e o juros desse valor emprestado vou registrando aqui as saídas de caixa com amortização e juros Então esse é um fluxo típico de finan e esse é um fluxo típico de investimento N pergunto este fluxo aqui ele é um fluxo que tem como indício ser um financiamento ou um investimento financiamento ele tem uma uma entrada de recurso aqui depois tem duas saídas tem mais duas entradas aqui depois mais duas [Música] saídas a princípio quando a
gente bate o olho a gente pode supor que seja um fluxo de financiamento dá essas entradas De recurso no início e etc existem fluxos mais complexos né e o que a gente faz para olhar se ele tipicamente é um fluxo que indica investimento ou financiamento é fazer a soma a atemporal desses fluxos né simplesmente somar eles ao longo do tempo para ver se o valor é maior ou menor do que zero vou dar um exemplo aqui né então fluxos de caixa que tenham soma temporal menor do que zero se eu somar todos os Elementos atemporalmente
simplesmente somar e isso der menor do que zero é o indício do que é um fluxo de o contrário se a soma temporal dos fluxos for maior do que zero a gente tem um fluxo eh de investimento né tá mais entrando dinheiro do que saindo e aqui está mais saindo do que entrando Então veja um exemplo aqui esse fluxo ao lado tem uma característica de investimento ou de financiamento pergunto a vocês E por quê aparentemente saiu muito mais caixa do que entrou saíram 745 e entraram financiamento né é e entraram 480 fez a conta de
cabeça pode ser que tenha tenha errado alguma coisa aí é isso aqui 500 600 74545 foi o que eu fiz exatamente entrou 4 480 saiu 750 então mais saiu do que entrou logo característica de Financiamento a característica né porque pode ter um investimento que sai mais dinheiro do que entra também o cara investe começa a ter receita depois ele começa a perder o monte de dinheiro mas foi um investimento mal feito Mas isso é outra questão a questão é a característica deste fluxo né a gente faz a soma atemporal muito bem alguém aí de alguém
me na tela Vamos trabalhar sempre agora com a Ferramenta de fluxo de caixa para avaliar risco e Retorno dos investimentos vamos ver a nossa primeira ferramenta de análise de retorno que é o valor presente líquido de um determinado fluxo de caixa n o que é o valor presente líquido determinado fluxo de caixa temos aqui um fluxo de caixa qualquer hipotético e a gente sabe que o dinheiro o valor do dinheiro muda com o tempo essa é a primeira observação a gente viu na Primeira aula que r$ 1 100 Hoje não é a mesma coisa do
que receber r$ 1 daqui 5 anos né então esse valor ao longo do tempo muda né e muda porque as pessoas eh tem investimentos alternativos a serem feitos E também porque as coisas encarecem ao longo do tempo né como é que a gente avalia então diante desse cenário eh o valor de um fluxo com várias entradas e saídas em diferentes momentos do tempo né a gente avalia isso utilizando o conceito De valor presente líquido né ou valor presente de um determinado fluxo de caixa e aqui a regra eh a fórmula de cálculo do valor presente
é dada por essa equação aqui né a gente vai fazer cálculo e já eh ver ela com mais calma né mas simplesmente eu quero calcular qual é o valor desse investimento no período Inicial aqui em t iG 0 que eu faço com isso eu pego esses valores aqui do futuro e trago eles para o presente então simplesmente Eu vou pegar esse primeiro fluxo aqui que tá no final do período um e vou trazer ele para o presente para o valor atual pego esse fluxo aqui do período do dois e trago ele aqui também e assim
sucessivamente né a gente tem a fórmula calculada pra gente trazer um valor do Futuro para o presente a gente utiliza as fórmulas matemáticas de desconto né e as taxas são dadas nos exercícios Então Veja aqui numericamente né O que que significa isso na prática tem um fluxo de caixa com entradas e saídas ao longo do tempo aqui a representação né a gente tem uma determinada taxa de juros qualquer supõe aqui uma taxa de 10% ao ano que seja né que que a gente vai fazer com esses fluxos aqui vou trazer todos eles para o primeiro
período a uma taxa de 10% ao ano n aquela formazin de desconto da matemática financeira quando a gente faz Isso esse todos os valores diminuem um pouquinho né eles estão sendo descontados e quanto mais longe ele tá no momento atual maior vai ser o desconto porque menor vai ser o valor dele lá na frente quando a gente faz isso né a gente tem o fluxo dessa forma né E aí a gente vai simplesmente colocando todos esses valores no momento zero e a gente tem como resultado né o valor eh presente líquido desse fluxo de caixa
né valor Presente descontado a determinada taxa de juros dar um exemplo Suponha que existe uma que a taxa de juros dada é fixa é uma taxa de 5% ao período temos aqui três períodos [Música] um investimento inicial de [Música] 500 depois uma entrada de caixa de 300 no primeiro ano 200 no segundo e 100 no Terceiro ano eu já sei que atemporalmente ele investiu 100 e ganhou 600 ao longo do tempo logo o fluo a soma atemporal é mais [Música] 100 para mas veja que este esses momentos de tempo São distintos eu quero calcular o
valor disso no momento zero quando ele faz o investimento como é que a gente faz esse cálculo né 300 eu desconto ele pro período base Então vai ser 300 dividido por 1 mais a taxa que é 1,05 elevado a 1 que aqui é um período só né depois 200 dividido por 1 + 05 elevado a 2 depois [Música] 100 vou trazer esse 100 aqui para o valor presente momento zero dividido por 1 + 0 5 elevado a 3 né então seria Este mais este mais este mais o investimento inicial de -500 assim que a gente
faz a conta isso aqui se a gente Fizer este cálculo aqui vai dar 53,50 tudo bem Tá aqui o exemplo calculado na mão né somatório desde o período zero até o perío do T fluxo de caixa sobre 1 + R elevado a t então tenho aqui - 500 300 200 100 Isso aqui vai dar - 53 50 Vamos ver como é que a gente calcula isso aqui no Excel veja tem um fluxo uma saída de caixa de 500 depois uma entrada de 300 uma entrada de 200 uma entrada de 100 a taxa de desconto é
de 5% como é que a gente calcula o vpl né utilizando a fórmula de cálculo do Excel que se chama vpl né é Igual o valor inicial mais o vpl a esta taxa deste fluxo 5350 atenção para forma de cálculo no vpl no Excel Tem muita gente que erra e faz o seguinte vou calcular o vpl desse fluxo de caixa dessa forma vpl deste fluxo todo a essa taxa de 5% E aí Chegaria no valor 596 Qual que é o problema dessa fórmula porque ela não deve ser utilizada porque quando eu utilizo no Excel a
fórmula de vpl o primeiro fluxo de caixa o primeiro elemento que se coloca aqui na fórmula o Excel já entende que é para descontá-lo então quando eu coloco dessa forma ele o Excel já está descontando esses 500 a taxa de 5% um período que aqui não se faz porque aqui a gente tá Considerando o valor presente neste período aqui Então a fórmula aqui é -500 esse é o período zero então ele vai ser simplesmente repetido -500 eu começo a descontar os valores a partir do 300 como eu mostrei aqui né o 200 é descontado a
um período o 200 A2 o 100 a 3 o 500 na verdade ele tá aqui descontado também para 1 + 5% elevado a 0 na fórmula estrita matemática elevado a zer isso aqui é igual a 1 então isso aqui a gente Qualquer coisa elevado a zer é igual a 1 então isso aqui a gente não desconta n então por isso quando a gente vai fazer a fórmula do vpl no Excel sempre o primeiro elemento a gente tem que deixar de fora porque senão ele vai descontar eu pego o vpl de toda a série menos o
primeiro elemento e depois somo esse primeiro elemento para não haver esse desconto para dar o valor de 53,50 tudo bem com essa questão da Fórmula como tá colocado aqui né - 500 Mais o vpl a 5% daquele fluxo todo Tudo bem pessoal Tudo sim muitos erros aqui eu já vi muito em disputas de reequilíbrio contratual estruturação e etc pessoas fazendo super experientes mas errando na no cálculo do vpl ao incluírem sempre o primeiro período na fórmula aqui do VPM é um erro O valor vai ser sempre nesse caso um pouquinho maior né mudo bem e
se a gente tem taxas Variáveis né bem se eu tenho no primeiro período uma taxa de desconto de 3% depois uma taxa de desconto de 5% no segundo período e uma taxa de 88% no terceiro período como é que a gente faz a conta da mesma forma né aqui pego 300 no primeiro período e divido por um mais a taxa do primeiro período Os 200 do segundo período a gente divide por um mais a taxa do primeiro período vezes um mais a taxa do Segundo período se a taxa fosse a mesma né a gente teria
aqui na verdade 1 + 3% elevado quadrado aqui são taxas distintas e aqui o 100 mesma coisa quero pegar esse 100 trazer ele a valor presente eu por 1 mais a taxa do primeiro período vezes 1 mais a taxa do segundo 1 mais a taxa do terceiro a a gente chega no valor presente muito bem alguma dúvida em relação a valor Presente líquido etc como é que é feito isso no Excel quando tem várias taxas aí a gente tem que calcular uma uma né suponha vou fazer aqui essa A primeira é 3% 5% E 88%
aí Isso aqui é o que a gente chama de valor nominal né valores nominais aí eu vou calcular aqui são as taxas e eu calculo o valor Presente desse fluxo Então nesse caso aqui o valor presente é igual o valor presente de 300 descontada a uma taxa de 3% É este aqui dividido por um mais essa taxa 291 200 no período 2 descontado pro período zero a taxa de 53% a gente faz 200 dividido por 1 mais 3% vezes o mais 5% aqui dá 184 simplesmente em vez de fazer 1 + 3 qu eu faço
1 + 3% x 1 + 5 e aqui mesma coisa 10 10$ 100 no terceiro período trazido ao primeiro a três taxas distintas 1 + 3 vezes 1 + [Música] 5 mais 8 dessa forma esse é o valor presente de cada fluxo se eu quiser calcular aqui o valor presente Líquido simplesmente eu somar esses valores a gente chega no valor presente 61,81 tudo bem OK obrigada professor se você fosse fazer eh igual Se você fosse fazer pela fórmula do vpl ia ser igual eh - 500 mais vpl desses TR é aí não dá que a
forma do dpl elas Ela implica que a taxa é fixa D só consigo colocar tá entendi Obrigada fazer na mão mesmo se essa taxa fosse três ó se a taxa não mudasse ó O Ou melhor se fosse cinco né vej que o meu cálculo na mão aqui uma taxa de c é igual ao cálculo da Fórmula n tem que ser sempre assim tudo bem obrigada Qual que é a fórmula mesmo de novo desculpa a fórmula vpl não não não não não sem ser na na marra mesmo ah que não tô conseguindo voltar Aqui pode colocar
aí na na na célula S aí já a célula que você disse aqui não vai vai segue a o PowerPoint ou a na célula s7 aí aí é7 entendi é isso tô descontando esse valor para período zero aqui a taxas distintas né Tudo bem Beleza beleza cai entendi aqui então vpl é uma ferramenta de Análise de retorno de investimento muito útil das preferidas aí dos analistas e ela é uma medida de lucro é uma medida de lucratividade ao longo do tempo eh qual que é a regra de decisão para fazer o investimento olhando pro vpl
pro cálculo do vpl é bem simples sempre que o vpl de um determinado investimento for maior do que zero significa que aquele investidor tá tendo o que a gente chama de lucro Econômico né suponha o investimento simples que recebeu 100 e depois eh ganhou 110 investi 100 e ganhei 110 no segundo ano né ou seja gastei 100 recuperei o meu 100 mais 10 a taxa de desconto desse fluxo de caixa a taxa que eu uso para calcular o vpl nesse caso é 10% que taxa é essa né Em geral é chamada taxa mínima deatividade ou
seu custo de oportunidade lá onde é que eu posso colocar esse dinheiro em outro lugar e ganhar eh um determinado retorno sem risco comparado com esse investimento né Então veja que se o custo de oportunidade da pessoa que tá investindo Ness R 100 é de 10% ou seja ela pode colocar esse dinheiro em algum lugar e ganhar 10% pro período o que que ela ganha se ela fizer esse investimento de 100 que rende 110 Para ela no segundo período nada o VP PL desse fluxo é zero significa que o lucro econômico desse investidor é zero
ele não ganhou nada mais do que ele ganharia se ele fizesse o investimento alternativo com esses R 100 a 10% ao ano né quanto a mais você ganhou em relação ao seu investimento alternativo nada exatamente igual investi 100 recuperei 110 tinha um retorno de 10% ou um retorno econômico um lucro econômico de zero que não é o lucro contábil aqui que A gente contar ele saiu com R 10 a mais no bolso que a gente chamando de lucro contábil lucro econômico é quanto ele ganhou a mais comparado a melhor Alternativa de investimento que ele tem
né segunda melhor opção nada mais porque lá ele ganharia 10% de retorno que ele tá ganhando 10 então o lucro econômico dele foi zero vale a pena fazer esse investimento aqui se ele pode investir num ativo livre de risco e ganhar 10% se ele houver algum risco não vale a Pena você fala assim se você ganha 10% ficando deitado na sua casa por que que você vai por que que vale a pena ganhar 10% no investimento que tem um risco maior do que que você pode aplicar ficando deitado né então não vale a pena decisões
de investimento Com base no vpl é assim sempre que o vpl for maior do que zero ele é o investimento classificável como eh uma decisão a ser feita né investimento a ser feito quando o vpl for maior do que zero Essa é a Regra de bolso para calcular os investimentos qualquer investimento que tenha um um valor presente menor do que zero é o investimento que não deve ser feito se a pessoa pode investir R 100 e ganhar 10% no investimento livre de risco ela investir 100 para ganhar 105 ela tá perdendo dinheiro né esse investimento
tem um vpl de -4 55 então ou seja um lucro econômico negativo Então esse investimento não deve ser Feito essa é a regra de bolso tudo bem Lucas Diga lá eh ô cai eu não sei se talvez tô me adiantando a a uma discussão que serment vocês vão fazer eh mas por exemplo quando o vpl quando o valor da outorga por exemplo é dado pelo vpl que é positivo é Tá certo calcular então por exemplo se eu calculo o vpl eu digo assim porque no passado a gente teve uma experiência que a gente teve fez
um fluxo de caixa chegou no vpl Positivo né E aí para zerar esse vpl a Gente colocou como valor de outorga eh é é é certo esse método assim para calcular outorga porque assim pelo que você falou quando fica no zero eh não é tão tão atrativo é não ou não esse método tá errado assim de calcular outorga pela sobra do VPM Tá certo eu sei que você tá falando é um assunto lá para frente assim no curso mas tá certo é assim que a gente faz eh mas aqui o que eu disse do vpl
zero é Mais uma questão de decisão de investimento né Eh dentre vários investimentos matemática financeira Pura Sem Pensar em uma estruturação de concessões né investimentos que T um vpl maior do que zero são aqueles investimentos que TM lucro econômico que o cara ganha alguma coisa além do que ele ganharia na melhor alternativa disponível para ele investir no caso eh nesse caso que eu dei ele ganharia Além de 10% eh de taxa eh com esse investimento se isso é verdade quando eu calculo o vpl o vpl dá positivo e investimentos que TM vpl positivo são dentre
uma carteira de investimentos aqueles que são elegíveis de serem feitos são investimentos que dão lucro econômico investimento que gera lucro econômico quando a gente faz modelagem econ eh estruturação de uma concessão de Uma ppp aí um conceito lá paraa frente assim mas o que você falou tá certo assim a gente eh mod ela eh o econômico e financeiro esse projeto para que o investidor médio a gente sempre tá pensando no investidor médio né ele tenha eh um retorno equivalente ao que ele cobraria para um negócio de mesmo risco é outra é outra questão não queria
entrar nisso agora mas a gente vai ver Que a a gente modela fazendo com que a taxa interna de retorno dele eh seja igual ao custo de oportunidade que ele vai ter a gente vai chegar nisso daqui a pouco asse Beleza ficaro quando você falou que você fez esse esse cálculo dessa forma eu entendi e tá correto calcular outorga desse jeito Renan é mais mais um comentário na verdade assim até pegando gancho no que O no que o Felipe falou no começo da aula com Sand eh isso aqui é o que a gente pode usar
antes de qualquer coisa para nossa própria vida pessoal né vale para qualquer decisão de investimento bota o dinheiro no bota no no numa aplicação de que rende CDI ou bota numa aplicação Eh sei lá um uma LCA ou algo do tipo acho que no fim do dia dá para usar isso para muito mais do que só né embora o nosso nosso tema central aqui seja aplicar isso para para pro nosso Mundo né Eu acho que dá pra gente principalmente para quem como eu assim né que vem de uma formação da área jurídica que não tenam
familiaridade com isso no dia a dia as as aplicações são inúmeras Com certeza é abrangente investimentos em geral né são as duas ferramentas mais mais clássicas de análise de retorno de investimento atire o vpl esse investimento É isso mesmo novac ô Caio A assim tu fiz um brinquei aqui com os números aqui Nesse exemplo que você colocou da renda variável da da taxa da taxa variável perdão eh eu poderia assim daria a mesma coisa por exemplo fazendo o cálculo da taxa acumulada na lógica lá dos três períodos eu determinar tipo a taxa média anual e
jogar a fórmula do vpl em cima dessa taxa Não você entendeu meu meu raciocínio não não daria certo é porque assim eu fiz aqui não não não não bateu mas é não Dá não porque aí no fundo você tá Você tá descontando eh todos no fundo você estaria descontando esse este e este por uma mesma taxa que seria a taxa média né Eh isso mas no fundo essa taxa que esse era o seu custo de oportunidade no primeiro ano Então essa taxa tem que ser vinculado a esse recebimento porque esse era o curo de oportunidade
perfeito perfeito é entendi entendi entendi Ele carrega um peso né o Valor do fluxo de caixa carrega um peso iníco ali da oportunidade do do período inclusive se fosse o vamos dizer assim se fosse valores iguais de fluxo de caixa eventualmente seria coincidência bater ou não sei lá tô tô tô brincando é tá fazer sim eu acredito que sim acredito que não na verdade não não bateu não fo quase não bateu tem uma questão eh tem uma questão do tempo também esse 100 100 100 é pois é não tá Certo não daria para for jogar
uma taxa média eu falo assim eu fiquei imaginando um cenário hipotético de taxas variáveis a gente enfim calcular uma taxa média em cima dessa taxa média fazer a a a conta do vpl mas pelo que eu vi aqui não vai dar mesmo isso boa beleza beleza Alguém tem mais alguma dúvida vou dar introdução só pra gente começar a falar da segunda ferramenta de Análise de retorno de investimento que é a taxa ter de retorno e um fluxo depois a gente vai fazer dar um intervalinho depois a gente entra nos exercícios então vimos vpl vpl é
o cálculo eh do lucro de determinado investimento no momento zero né Agora a segunda ferramenta Sérgio pois não Sérgio Oi Caio deixa deixa eu te fazer uma pergunta eh esse esse vpl tá sendo analisado numa fase inicial do processo é isso Exatamente Então você tem uma uma uma entrada e várias saídas que você traz as saídas para o valor para paraa data da entrada perfeito mas essas saídas são estimadas com base em qu Elas têm que ser corrigidas também para lá não é isso é aí aqui eh ela quando a gente tá no universo de
concessões de ppps trazer aqui falar o investimento tem que fazer uma eh uma Rodovia aí faz o investimento inicial no Período zero supõe simplicidade como tá aqui á gastou 500 milhões para construir a rodovia depois fez uma Estimativa de receitas que vai ter com essa Rodovia sem considerar custos pro futuro então eu faria aqui uma estimativa com base na demanda de tráfego quantos carros vão passar lá qual é a tarifa média que eu vou cobrar no pedágio e estimei lá 300 200 e 100 quando a gente faz esse tipo de análise eh em modelagem a
gente Desconsidera inflação sabe a gente fala imagina eh um mundo sem inflação então a moeda eh tá numa determinada Database e supõe inflação zero pro futuro e por isso que a gente fala que a moeda está eh em valor constante não impactado pela inflação eh mas eu poderia fazer esse fluxo dessa forma em moeda constante então eu pego uma tarifa pego a demanda estimo a receita ou também poderia fazer o fluxo supondo os reajuste de tarifa ao Longo do tempo de acordo com a inflação aí eu teria um fluxo de caixa em moeda corrente isso
é o tema da próxima aula que é sobre efeitos reais eh que seria inflação na siná de fluxo de caixa se se foi isso que você perguntou assim tá mas mesmo se você não se você não considerar inflação vamos lá pro pro pro mundo ideal quando você estima as tarifas você aplicou algum percentual você não vai estimar a tarifa no valor presente no valor de hoje você Vai estimar qu qual vai ser minha tarifa daqui a um ano daqui a 2 anos quando eu faço essa modelagem eu falo assim eu tô a eu tô fazendo
os cálculos dos investimentos e dos valores hoje vamos suponha aqui é maio de 24 né Essa é a minha Database de cotação dos orçamentos da rodovia aí hoje mesmo em Maio de 24 eu digo bom faço A modelagem falar a tarifa vai ser R 5 por passageiro aí eu coloco essa tarifa de R 5 pelos próximos 20 anos da concessão Suponhando que não exista inflação se não H inflação eu não reajusto taria ela vai ser r$ 5 para sempre e a demanda que eu estimei os próximos anos então tá então você não majora essa essa
essa e essa tarifa você bota a tarifa como se fosse a tarifa de hoje só que você só vai receber daqui a um ano aí você retroage esse custo desse dinheiro um ano isso quando eu não considero inflação agora n Nada me impede de montar esse fluxo supondo que Essa tarifa vai ser reajustada 5% ao ano por exemplo eu monto eu posso montar o fluxo Considerando o reajuste da tarifa no tempo a gente diz que a gente tem um fluxo que a moeda não está em moeda constante vai estar em moeda corrente é tema da
próxima aula gente vai inserir inflação mas assim posso fazer Dos dois jeitos a é só você ver qu a taa de descon você considerar taa Deonto você faz umux de caixa moeda já tô antecipando da próxima aula depois vocês vão ver isso com mais calma mas assim se você faz um fluxo de caixa em moeda constante que você não considere inflação a sua taxa de desconto também não pode levar em conta a inflação a gente tem uma de desconto real lquido se eu faço fluxo de caixo em moeda nominal corrente levando em conta a inflação
a minha taxa do desconto tem que ser uma taxa nominal Também uma taxa que tem inflação implícita nela a serique da vida nominal entendeu ok eu posso fazer Dos dois jeitos tem gente que faz em considerando inflação tem gente que faz não considerando inflação a gente costuma fazer aqui sem considerar inflação eh que é mais simples de entender e se eu tenho que projetar a inflação é mais uma variável que tá no meu modelo né mais uma projeção Ok obrigado Car Oi Caio não só uma última dúvida você poder voltar ao slide eh você colocou
ali a fórmula para fazer o vpl na mão Existe alguma forma de ser mais rápido no Excel considerando taxas variáveis porque assim uma coisa é a gente considerar um período com eh com três tempos aqui outra coisa se eu for considerar com sei lá 36 50 para fazer isso na mão temo não tem muito um trabalho muito Grande é não tem muito para onde correr não e eu acho que talvez no Excel se fazesse na mão eu colocaria aqui um mais a taxa pegaria isso aqui né só como uma referência né porque aí na hora
de multiplicar aqui em vez de eu dividir por isso aqui eu divido por isso aqui Entendeu Uhum E aí eu dividiria isso aqui colocaria um um múltiplo Aqui desses dois e aí arrastaria esse múltiplo aqui sabe na hora que eu fosse fazer é eu fiz eu fiz esse jeito mas aí é o é o que mais rápido do que isso não tem né É é taxa múltipla tem jeito fazer na mão mesmo beleza beleza valeu carai boa muito bem agora o Wagner criou uma expectativa da gente ter os macetes de Excel daqui para frente hein
É vou trazer vou trazer o muito bem vou só dar uma introdução pro tema da tir e a gente volta depois do intervalo vpl é uma ferramenta para calcular retorno taxa interna de retorno é outra taxa interna de retorno ela pode ser vista de várias formas né é a taxa de desconto que zera o vpl a gente ensina dessa forma né a taxa que é cuja a taxa cujo vpl é igual a zero né Simplesmente taxa de retorno é a taxa média de retorno desse investimento ao longo do tempo Suponha fiz um investimento de r00
de R 100 no primeiro ano depois tive 300 de nos no ano dois 200 e 100 né para ficar eh mais simples aqui 80 80 e 80 se eu apliquei 100 que rendeu 80 depois 80 mais 80 Quanto em média rendeu esse 100 para ao final ele chegar num valor aqui e me sobrar 140 né a soma desse Fluxo de caixa é 140 aplicar 100 hoje para no final receber 140 Nesse Ritmo aqui significa um rendimento médio de quanto por ano essa é a pergunta que a gente faz eh para ter o cálculo da taxa
interna de retorno essa taxa mostra isso né o rendimento médio anual do investimento feito no início do período diferente de custo de Capital que eu vou falar daqui a pouco nós vamos fazer um exemplo aqui antes de sair pro Intervalo né tenho aqui 500 100 200 100 300 100 300 200 e 100 mesmo exemplo da aula no cálculo anterior né Tem uma soma temporal de 500 o vpl eh isso aqui a gente já calculou a taxa de 5% é 5 453 e eh 50 Qual é a taxa interna de retorno deste eh investimento duas formas
de eu fazer ela aqui no Excel primeiro a forma mais simples é calcular aqui Simplesmente a a taxa retorno pela fórmula da tiro que no Excel é igual a tiro igual a tiro deste fluxo aqui - 500 né menos 500 Ah isso correto tem uma tir de 11,79 ao ano investir 500 recuperar 300 depois 200 depois 100 é a mesma coisa do que investir 500 e ter um retorno de 11,79 por três períodos veja só né Se eu pegar 500 e fazer ele render 11,79 durante um período a gente tem 558 depois esse 558 rendendo
mais 11% mais 11% seria o final 69850 né então para o investidor eh investir 500 no primeiro período para receber 200 300 200 e 100 ou investir 500 para receber 0 0 698 e 50 dá a mesma coisa veja que a tir deste fluxo aqui é 11 11,79 é igual a tiro desse fluxo aqui [Música] 11,79 Então veja que a tir de um determinado fluxo de c nada mais é do que a taxa média que esse investimento rende ao longo do tempo até o final do período que se eu calcular vai dar a mesma taxa
interna de retorno poderia Calcular essa taxa interna de retorno de outra forma poderia dizer bem a tir é a taxa de retorno que zera o vpl né aqui eu tenho vpl como que eu posso fazer esse cálculo utilizando aqui um atingir meta bom quero que o meu vpl seja zero mudando esta taxa de [Música] desconto Qual é a taxa que faz com que o vpl seja Zero 1179 poderia calcular dessa forma também qual é a taxa desse fluxo 11,79 ao ano professora eu não entendi como você chegou no 698 desculpa volto aqui eu disse bem
eu calculei a taxa interna de retorno aqui vi que ela é 11,8 ao ano que significa que esses R 500 aqui eles renderam para o investidor em Média 11,78 ao ano Então significa que ele colocou 500 e no segundo momento ele tinha esse 500 aqui rendeu 11,79 Então como é que é 500 rendendo 1179 é os 500 vees 1 mais 1179 depois esses mesmos 500 500 rendendo 11% dá 558 e90 558 90 rendendo 11,8 dá 624 624 rendendo 11,8 dá 698 então 698 nada mais é do que 500 rendendo 11,78 por. por três períodos né
aqui 1 2 3 698 é 500 rendendo 1179 por três períodos Obrigada que eu cheguei e aí eu só quis mostrar o seguinte que Qual é a taxa interna de [Música] Retorno deste fluxo aqui fluxo que o investidor investe 500 e recebe 698 depois de 3 anos se eu calcular essa taxa internet de retorno desse fluxo aqui ela é a taxa de 11,79 é mes obgada tudo bem Só uma pergunta rápida quando você fez essa conta manual dos 1179 eh na em todas elas você tirou o o sinal negativo na fórmula aqui para Cá é
você tinha feito isso você tinha feito o exercício assim 500 no zero aí na célula D6 você colocou a fórmula vees 1179 o 500 ali o a célula D5 você tirou o negativo na primeira na primeira també também ou só a partir da segunda não nem na primeira nem segunda porque aqui eu tô acumulando né a taxa qu quando eu acumulo a taxa eu não preciso tirar o negativo lá é só para fazer a taxa média do período né aqui eu tô pendo ó Men [Música] 500 ou melhor 500 rendendo 11,79 por por três períodos
né seria 1,1 1179 vezes 1,179 e assim por diante né vezes 1,1 1179 aí o que eu fiz simplesmente forçar em vez de multiplicar três vezes eu vou pegar esse 179 e vou elevar três cheguei aqui entendeu eu entendi quando Qu teria o juros se eu pegar esse aqui só o valor do juros né este aqui menos este aqui mais quanto que ele ganhou de juros aqui 19850 se eu f se eu tirasse o um aqui eu seria na forma do juros né se foi Claro não tranquilo aqui o jeito de fazer a tiro na
mão utilizando atingir meta como eu fiz aqui pelo vpl né fiz aqui calculei a Tiro pela fórmula atingi meta aqui é fórmula a Excel os valores e a estimativa de novo igual a tiro fluxo de caixa tudo bem veja só antes de dar o intervalo aqui vou fazer um um adendo para uma questão Suponha que eu fiz esse investimento aqui e a taxa de desconto não é igual a tiro Supon que a taxa de desconto qualquer seja do vp seja de 10% proponho aqui eu vou fazer um investimento que é o dobro desse investimento aqui
em termos de valor então o investimento inicial é melhor é o triplo é três vezes mais e todas as receitas são três vezes maiores esse projeto tem uma escala três vezes maior do que o primeiro certo Qual que é a tir deste mesmo Projeto exatamente igual a Tir do primeiro projeto certo que a gente tem matematicamente é que a tir ela é invariável a escala se o projeto aumenta ou diminui de escala isso não impacta a tir mas is se eu calcular o vpl desse projeto o vpl é maior logo o vpl não é invariável
a escala ao contrário da ativa quando a gente tem questões de Escala projetos com diferentes escalas qual eu escolho o um ou o dois se eu tivesse que fazer um projeto seria o um ou dois qual deles me dá mais retorno se eu olhasse pela tir Eu diria bem Tanto faz os dois dão o mesmo retorno de 11,8 por ao ano se eu olhasse pro vpl eu escolheria o projeto do porque ele dá um vpl maior logo o vpl é sensível aos montantes que são investidos e e recuperados enquanto a tir ela é insensível a
escala isso é Importante de ser observado que são ferramentas que são utilizadas de maneira combinada para calcular investimentos Mas eles TM essas características Vamos dar um intervalinho de 10 minutos a gente volta 9:53 9:54 aqui tá show cai obrigado viu até já na verdade oo né 8,54 perfeito 8,54 exatamente obrigado vamos Voltar tudo certo aí Gabi sim sim cai tudo certo vamos lá então Pessoal vocês estão aí estamos Obrigado João vamos lá falamos sobre vpl falamos sobre atir uma observação importante sobre a tir eh de um determinado projeto ela sempre só é atingida no último
período no último período em que tem uma entrada de caixa é que vai se Materializar o retorno Total deste investimento logo vai ser possível calcular o retorno médio desse investimento né vamos ver um exemplo aqui sobre isso né então suponha eh eh um determinado fluxo de caixa qualquer com duas saídas no primeiro período e no segundo depois quatro entradas a gente vai calcular o fluxo de caixa líquido desse projeto eh ao longo do tempo e a rentabilidade bem se um cidadão qualquer investiu um Determinado montante e não recuperou nada ao longo do tempo quanto que
ele teve de retorno neste projeto se investiu um determinado montante e não recuperou nada perdeu tudo logo ele vai ter um retorno uma taxa média de retorno que é a tir de menos 100% perdeu tudo que investiu depois no segundo período ele investiu mais alguma coisa e ainda não recuperou nada ou seja ele ainda perdeu Tudo que ele investiu logo se eu fosse calcular a Tira aqui daria Men 100% retorno absolutamente negativo depois ele começa a ter entradas de caixa ao longo do tempo aí o retorno Vai Ficando menos negativo né Por um determinado valor
depois por um outro valor qualquer e só oo final é que se atinge a taxa interna de retorno desse fluxo vamos pegar um exemplo aqui pra gente ver que é o exemplo que a gente tá lidando né o Investimento de 500 no primeiro período depois uma entrada de 300 uma de 200 e uma de 100 né vamos calcular tir em cada período nesse caso tir igual a menos 100% porque ele investiu R 500 e não ganhou nada não recuperou nada ou seja perdeu tudo e no segundo período ele investiu 500 e recuperou 300 ou seja
recuperou 60% do que ele investiu ou dito de outra forma ele perdeu 40% do que ele investiu investiu 100 perdeu 200 ou seja perdeu 40% se a gente calcular tiro desse fluxo de caixa de -500 e mais 300 vai dar -40% depois ele no segundo período recebeu mais 200 o ou seja ele investiu 500 recuperou 300 depois recuperou outros 200 então investiu 500 e recuperou o 500 logo se nós calcularmos a tir nesse período vai Ser zero ou seja o retorno que ele teve foi zero não ganhou nada a mais do que ele investiu gastou
500 e recuperou os 500 depois ele recupera mais 100 no último período e quando a gente calcula essa tira aqui ela dá 11,79 por. vamos por Excel para ver nossos cálculos né veja 500 e não ganhou nada aqui a tir vai ser de menos 100% a tiro em dois períodos tir desse fluxo de -500 mais 300 - 40% a tir deste fluxo aqui - 500 + 300 + 200 0 e a tir deste fluxo aqui vai dar [Música] 11,79 Ou seja a taxa média de retorno só é alcançada no último período é isso que mostra
este gráfico aqui tudo bem sem querer antecipar tema Mas Alguém precisa ensinar is Tribunal de Contas Brincadeira essa parte Tribunal de Contas o pessoal Tribunal de Contas que fica insistindo em querer calcular tir Todo ano né achando que vai achar alguma coisa mágica ali é iso é clássico o errado né a gente o que a gente tem de eh estudos científicos sobre isso são eh que é muito legal é são sobre as concessões que já terminaram né A gente só consegue estimar por exemplo Qual é a tira esperada de um determinado projeto quando a gente
olha o plano de negócios e quanto de fato o a concessionária teve de retorno naquele investimento tem que Esperar o negócio acabar as concessões de rodovias da primeira rodada eh federais eh que começaram lá na década de 90 a maioria delas já terminou tem um trabalho muito legal não me lembro o nome do autor mas que ele pega Ah qual era a previsão de retorno desses projetos quando fizeram os planos de negócio e depois que o projeto terminou de alguma forma eles montaram os fluxos de caixa lá Total realizado eh do empreendimento e compararam isso
com o Que era previsto só dá para fazer isso no final depois que o projeto acaba muito bem Tem muitas aplicações desse raciocínio aqui no universo de modelagem de concessões ppps principalmente reequilíbrio né suponha por exemplo que esse contrato é uma concessão e o poder concedente vem encerra ele antecipadamente aqui ó acabou encampação esse projeto não é seu mais agora ele é meu qual a Indenização que o poder público tem que pagar por parceiro privado por encerrar esse contrato antecipadamente indenização por extinção antecipada de contratos é um tema complexo a gente olha na legisla Ira
etc é uma a gente tá um pouco na pré-história sobre isso quando a gente olha os contratos também etc mas tem uma metodologia que é muito utilizada na Europa na Inglaterra etc fala simplesmente assim bom poder Concedente se você encampar algum contrato de concessão encerrar antecipadamente indenize o parceiro privado de modo que a indenização que você vai dar para ele é aquela que somada a todos os fluxos de caixa negativos e positivos que ele teve até esse momento do tempo garante a ele uma tir igual a tir esperada quando da assinatura do contrato né então
se ele encerrasse o Contrato aqui e o realizado tivesse sido exatamente como previsto então ou seja ele tivesse investido 500 ganhado 300 aqui depois ganhado 200 uma forma de calcular indenização é essa conhecida na literatura internacional como original Case base approach por exemplo assim bom pague a ele 100 no terceiro período de indenização porque essa indenização de 100 que você vai pagar ele no no terceiro período é aquela que somada aos fluxos que ele Teve garante a ele uma tir igual a tir esperada quando da assinatura do contrato muito simples de fazer essa conta muito
intuitiva e bastante convincente né tô garantindo uma indenização que dá ele o retorno que ele tava querendo ter no início que ele projetou inicialmente tudo bem vamos lá quando a gente calcula tir de um fluxo de caixa tem uma hipótese bastante Forte implícita nesse fluxo de caixa nesse raciocínio é que que tanto os investimentos quanto os financiamentos eles são reinvestidos a uma taxa constante essa é uma hipótese eh subjacente ao à ferramenta da taxa interna de retorno né portanto quando a gente calcula tiro a gente tem uma suposição implícita que os fluxos de caixa intermediários
que são gerados pelo projeto eles podem ser Rein a mesma taxa de retorno que a Ti em outras palavras a gente supõe que todos os fluxos de caixa gerad aos outão investidos a taxa tir até o final do período de análise Então o que significa isso significa que nesse fluxo de cai que a gente tá calculando aqui como exemplo a tira é de 11,79 significa quando a gente faz a conta a gente tem implicitamente a hipótese que este valor investido aqui ele é reinvestido a taxas de 11,79 ao Longo do tempo e esses valores recebidos
também né como é que a gente mostra isso no cálculo né olhando aqui o saldo no ano um por exemplo se eu reinvestir esses R 500 a uma taxa de r79 dá R 5894 com os 300 que foram recebidos aqui a gente tem um saldo no ano um de men 258 e94 aí eu reinv este valor aqui a uma taxa de 11,79 ele chega no ano 2 A 624 essa entrada de 500 aqui reinvestida significa 335 no ano dois somada com os 200 a gente tem um saldo aqui de -89 n no ano TR mesma
coisa reinvestir no 624 a gente tem 698 os 335 temos 374 os 200 223 57 olhando pro saldo aqui ao todo a gente tem aqui o saldo zero né logo o que significa que A modelagem da taxa interna de retorno como ferramenta de análise tem como hipótese subjacente um cálculo baseado em hipótese de taxa de reinvestimento constante essa taxa é Um pouco forte né Eh essa premissa é um pouco forte porque ela pressupõe que tanto os recebimentos quanto os pagamentos vão ser passíveis de serem aplicados a uma taxa igual a taxa interna de retorno desse
fluxo de caixa que significa se eu quiser calcular o valor presente líquido eh deste fluxo em qualquer momento do tempo se eu quiser calcular ele no ano dois por exemplo eu pegaria a entrada de caixa do ano dois que tá nesse próprio ano não iria Descontá-lo nem ajustá-la pegaria os fluxos passados e traria eles para o ano dois a taxa de 11,79 pegaria o fluxo futuro e descontaria ele ao ano dois a essa mesma taxa que a gente chegaria a um valor presente líquido igual a zero isso acontece em todos os fluxos né é o
que a gente faz aqui para calcular o vpl no ano zero né O que que a gente faz para calcular o vpl no ano zero pego esses 300 do ano um e trago desconto ele para ano zero uma única vez a taxa de 11,79 pego este recebimento do ano dois e desconto ele pro ano zero pego isso aqui e desconto ele pro ano zero e aí a gente tem o classe a fórmula clássica de cálculo do vpl desse fluxo essa é uma hipótese subjacente ao cálculo eh do retorno de um projeto pela taxa interna de
retorno tantas entradas quanto saídas São reinvestidas à mesma taxa que zera o fluxo de caixa no projeto isso acontece na realidade pode Ser sei que sim mas nem sempre por isso que era uma hipótese eh forte que a gente chama uma hipótese que nem sempre se acontece na realidade Então o que a gente tem aqui nesse caso é simetria nas taxas de investimento e na taxa de financiamento como hipótese os fluxos negativos são reinvestidos pela tir assim como os fluxos eh positivos Então a gente tem aqui nesse cálculo a hipótese de Reinvestimento pelas mesmas taxas
tanto dos fluxos negativos quanto nos fluxos positivos muito bem até agora a gente calculou atir em fluxos de caixa convencionais a questão é todo fluxo de caixa tem sempre uma única taxa interna de retorno ou seja se a taxa interna de rorno é aquela que faz que o vpl de um determinado fluxo seja igual a zero sempre existe uma única taxa em um determinado fluxo a resposta é não se Nós temos fluxos convencionais de investimento que a gente só fala fluxos convencionais com apenas uma inversão ou seja uma entrada de caixa uma saída de caixa
e várias entradas de modo que a gente tem só uma inversão a aí a solução da tir vai ser sempre única se a gente tem mais de uma inversão a solução pode ser múltipla então não nem todo o fluxo de caixa tem sempre uma única tir isso depende do número de inversões do fluxo Vamos pegar um exemplo depois a gente vai pra teoria Vamos pegar esse fluxo aqui o investimento de 1000 no primeiro período uma uma entrada de caixa de 2.550 depois uma saída de caixa de 16610 qual é a tir desse fluxo calculem aí
por favor no Excel 15 15 Professor mas o que que a tira indica Então beleza tem essa taxa que é quando O VPR pele é igualado a zero mas ela a gente olha para ela e fala ah esse projeto é bom esse projeto não é bom que ela não é a taxa de de investimento né Ela é um ela é um desconto é se a gente tem um caso pensando num fluxo de caixa convencional uma saída no primeiro ano e várias entradas ao longo do tempo várias receitas ao longo do tempo a a tir é
a taxa que faz um com esse fluxo de caixa com que o valor presente Líquido desse fluxo seja igual a zero e ela é a taxa média de retorno do investimento feito no primeiro ano é aquele exemplo que eu dei assim quando eu tenho uma única solução né eu tenho uma única solução para tir ela indica em média quanto que o investimento que eu fiz no primeiro ano ele rende ao longo do tempo ao longo de todo o período de contrato então no caso do exemplo anterior pegou aqui eh esses 500 a tir de 11,79
o que ela indica é que esses R 500 que Você investiu eles renderam ou renderão em média 11 1179 ao ano durante 3 [Música] anos de modo que quando eu mostrei aquele exemplo o investidor seria indiferente entre fazer este investimento aqui ou fazer o investimento que ele coloca 100 coloca 500 e depois de 3 anos ele recupera 680 e alguma coisa por qu colocar 500 e recuperar 680 E alguma coisa 69850 era o número 69850 significa que ele investiu 500 que rendeu em média 11,8 ao ano e ao final ele saiu com 695 esse investimento
de 500 rendeu para ele teve um retorno médio de 11,8 por ao ano esse investimento aqui também tem um retorno médio de 1125 11,8 ao ano então do ponto de vista da tir o investidor seria indiferente entre fazer esse investimento aqui ou fazer esse Aqui porque eles tem o mesmo retorno médio entendi obrigada agora se a gente pensar é melhor fazer este aqui ou é melhor fazer este aqui em termos de risco já adiantando que que você acha Eu acho que o primeiro porque você vai por qu não vai de uma vez por qu desculpa
cortou primeiro você faz um investimento exato É isso Aí porque aqui eu vou recuperando ao longo do tempo a grana né sim não é de uma vez não é um risco uma vez só exato esse aqui tem a gente vai ver próprio conceito do payback que é a medida de risco nesse investimento aqui ele tem um payback menor do que esse aqui recup recuper antes Aqui ó payback simples desse aqui no segundo ano eu já recuperei meus 500 nesse aqui no segundo ano eu não tem nada ainda na mão então se eu olhar tir desse
Investimento e desse ela ela é igual fal sou indiferente aí quando eu vou olhar o risco desse projeto fal esse aqui é de menor risco porque eu recebo dinheiro parcelado no segundo ano eu já recuperei tudo não precisa esperar até o último ano para receber todo o valor eles têm a mesma taxa de retorno mais riscos diferentes Belê Obrigada Professor Ativ desse fluxo aqui ó vamos calcular no Excel tá aqui o fluxo - 1000 + 2 250 - 1600 calculei no Excel e ele me diz que a tira é de 15% n que significa que
o vpl desse projeto descontado a uma taxa de 15% dá zero Ok mas e se eu descontar uma taxa de 40% também dá zero por Quê Porque este fluxo de caixa aqui tem duas soluções tem uma tir que zera esse fluxo de caixa que é 15 e tem uma tir que é 40 que também gera zera esse fluxo de caixa então a resposta certa é a a resposta a certa é b então a ti desse fluxo pode ser 15 ou pode ser 40 né aqui esse gráfico mostra o valor do o valor presente líquido do
fluxo de caixa a diferentes Taxas Então veja que quando a taxa é 15 valor presente lqu desse caixa é é zero Quando ela for 40 também é zero por que isso alguém saberia dizer de maneira estrita na matemática como que é pergunta por que que esse fluxo de caixa tem duas taxas internas de retorno não é porque você tem duas inversões duas inversões que é o que você falava antes que quando Tem mais de uma quando tem mais de uma inversão você vai trabalhar com mais de uma tir exato mas por quê Vou deixar para
casa seleção porque era uma matemática um pouco mais eh aprofundada é a equação tem duas duas equação tem duas raízes e E aí até se a gente for pegar as pal derivada tem duas derivadas é isso dois tempos e tem duas raízes nesse caso igual zer é exato nesse caso sim é assim e a regra a o motivo para essas Múltiplas soluções é porque a fórmula do vpl deste fluxo aqui ele vai ser um [Música] polinômio não é um polinômio de grau dois que tem duas soluções duas Raízes que zeram a equação e logo tem
duas soluções se eu tiver mais uma inversão eu teria três soluções possíveis quatro inversões quatro soluções possíveis e assim por diante Não tá relacionado ao grau do polinômio mas uma regra de sinais que na matemática se chama regra de sinais de e Descartes né lá que remete a Renê Descartes trata de setes temporais e inversões né mas acho que pra gente aqui basta lembrar quando a gente tem fluxos de caixa com mais de uma inversão como é esse caso Pode admitir mais de uma solução e quando a gente trabalha no Excel com essa fórmula apenas
uma solução Encontrada que é geralmente a primeira o Excel como trabalha para calcular e esse cálculo ele vai fazendo por teste né ele coloca bem Ah se a taxa for zero será que o vpl dá zero não se a taxa for um dois aí ele calcula a taxa que dá um vpl igual a z0 que aqui é 15 e aí ele para E aí ele dá essa resposta de 15 Não continua para calcular outra situação e possível por isso que aqui ó a tiro da 15 como solução pois não Alan levantou a mão Aí não
sei se já saiu baixou Marco Diga lá Marco eh o Excel vai achar a a menor solução sempre ou o menor valor de tir porque nesse caso aí tem uma diferença bem grande né é eh você você precisar calcular o vpl num fluxo desse que não deve ser algo muito incomum no universo de concessões e ppps que que o Tribunal de Contas vai utilizar como é que nós vamos explicar isso para eles eh e e e o Excel vai e ele acha menor Solução primeiro menor valor o Excel Qual o valor mais mais aderente à
realidade né nesse caso é nesse caso não tem um valor mais aderente os dois são matematicamente os dois são respostas cabíveis eh esse fluxo de caixa tem duas taxas que Torn o vpl dele igual a zero 15 e40 não é possível dizer se uma é superior do que a outra é uma limitação no no cálculo da tiro calcular a tiro tem essa limitação que se eu tiver mais de uma Inversão eu posso ter mais de uma resposta e nenhuma delas é superior à outra porque elas são el absolutamente equivalentes se atira a taxa que zer
o o o vpl no fluxo de caixa Existem duas Possíveis quando a gente a gente pode fazer uma interpretação eh diferente disso no livro do professor Rodrigo deossa ele faz ele explora um exemplo eh de múltiplas taxas de retorno eh mas matematicamente a resposta Técnica essa se o Tribunal de Contas vier fala bom matematicamente Existem duas taxas internas de retorno possíveis para fluxo 1540 nenhuma é superior nenhuma mais correta do que a outra As Duas respostas estão corretas você já você já lidou com um caso desse e teve que definir qual que seria a taxa
adotada para aquele fluxo para comparar com com com um cenário base e assim promover uma espécie de Equilíbrio coisa do tipo Não não nunca me deparei com esse tipo de discussão não é eh obrigado Ô Caio A assim esse cenário aí dentro da da estruturação ele não assim no caso que você tá dizendo aí ele vai acontecer quando tem período de reinvestimento pensando em Isso é uma estruturação ele vai acontecer quanto em investimento né É certo Certo coro o problema principal é quando você tipo assim entar na lógica que o que o Mateus perguntou isso
vai eventualmente acontecer quando você tem situações de equilíbrio onde você tem o enfim plano de negócio que compara enfim assim tô tentando entender que tipo de problema isso pode trazer enfim na hora de fazer o cálculo né E no caso da estruturação acho que enfim como que trata isso também estabelece o valor da Ti é é uma limitação que não tem para onde correr assim a tir tem algumas limitações ela é preferível para usar nas modelagens e econômico-financeiras ela é geral em geral parâmetro de referência os contratos antigos tinham um plano de negócios como o
fluxo de caixa original como parâmetro de reequilíbrio né vou te pagar uma indenização para fazer com que sua tir seja igual a tir projetado inicialmente Eh mas se tiver um fluxo com mais de uma inversão e mais de uma Tira aí não não tem para onde correr assim não tem alguém para dizer essa essa tira é melhor ou ou pior do que aquela qual usar é um problema mesmo não tem resposta certa As Duas respostas estariam corretas dois valores de tir não corretas Essa é uma das limitações né de por exemplo você fazer um plano
de fazer um contrato com reequilíbrio por meio do plano de Negócios com a tir tendo um fluxo de caixa que tem mais de uma tir é mas assim até mesmo no fluxo de caixa Marginal assim a lógica a a conta normalmente ela é Ela não é não tá expressamente lá a ti do projeto né Mas normalmente a fórmula ela é É vamos dizer baseada na Tir do projeto né quando é o fluxo de caixa marinal em geral não tem esse problema porque no fluxo de caixa Marginal já tô adiantando most lá na frente mas em
geral no fluxo De caixo Você tem uma taa de desconto aham ela é regrada no contrato perfeito ultimamente uma taxa do tesouro mais um spread qualquer e a gente calcula o vpl a gente faz o cálculo do reequilíbrio pelo vpl não pela tir então no fluxo de caixa imaginal não tem tir então não tem esse problema essa taxa que você tá dizendo ela normalmente ela tem Ela carrega ela é derivada os contratos que eu tenho visto em geral elas não não é função do plano de Negócios não não não eu falar essa conta que você
falou esse parâmetro desse spread enfim dessa taxa ela ela carrega um pouco da tia do projeto né ela vinculada a uma taxa do Tesouro mas o valor frente ao tesouro ele é decorrência muito do da tir não assim é concordo que o spread em geral do do do tipo de negócio que tá sendo analisado né isso isso pred sim mas quando a gente faz a o cálculo do fluxo de caixa Marginal que importa conord sim Perfeito não vai ter esse problema de inversão sim sim sim liga lá Rodrigo Ô Professor Mas e aí eh entra
na jogada nesse caso a tir modificada Como que você trataria esse fluxo poderia fazer um cálculo de tir modificada que é o próximo exemplo aqui seria uma saída mas aí a gente teria que ter duas premissas adicionais né Quais são as taxas que a gente usa para calcular ti Modificado mas poderia ser uma solução você tem que atribuir alguma coisa né para trazer a valor é você pegaria aquele valor ali que tá invertido e você desinte ele trazendo ele para trás ou lente eh poderia ser feito dessa uma saída isso você você reordena o fluxo
levando no tempo os valores monetários É mas isso é uma saída mas isso não não não isso não invalida a afirmação que é correta que aquele fluxo Original tem duas taxas internas de retorno sim até porque nesse daqui você tem que atribuir uma para você conseguir movimentar o fluxo né Então você vai ter que assumir alguma coisa exato se eu usasse a tiro para movimentar teria que pegar uma delas e se eu pegasse outra taxa eu teria que atribuir hipoteticamente é o que o que a gente faz enfim já lidei com fluxo assim no passado
mas aí para fazer essa movimentação para Chegar na para conseguir fazer a tira m né Uhum é um ok calculado setor assim é é uma saída mas uma saída mas tem que ver como é que é feito a conta para ver vai dar porque tem arbitrariedade na escolha né nada nada tem que é baseado numa taxa desconto que é enfim [Música] calculada Leonardo professor não sei se eu entendi bem o conceito Mas eu deveria tomar Cuidado então na modelagem de um projeto em relação às para que não eu não tenha mais de uma tir enfim
num projeto de concessão isso vai gerar problema depois até de interpretação com Tribunal de Contas enfim eu depende do caso que às vezes você eu diria que eu diria que não eu diria que que eh você ter um fluxo mais realista a sua realidade ele é importante Se esse fluxo vai ter uma ou duas Tir isso é um detalhe assim sabe o importante é o fluxo tá refletindo os encargos do concessionário ali adequadamente para ele cumprir suas obrigações isso seria um problema desculpa eu vejo que o único problema realmente aqui seria você ter um ato
que tem regras de reequilíbrio com fluxo de caixa original com plano de negócios ou com qualquer fluxo de caixo de referência que tenha mais de uma tir porque aí quando você for fazer o Reequilíbrio do contrato você vai dizer qual é a tir que eu tenho que alcançar no reequilíbrio né se existe mais de uma não tem como fugir dessa dessa resposta que o fluxo original tem mais de uma TI tem como negar então eu eu eu eh teria que ver caso a caso mas eu acho que em geral é mais importante você ter um
fluxo que adequadamente reflita as obrigações do Concessionário etc mesmo que esse fluxo tenha mais eh de uma taxa ter de retorno tem analistas tem pessoas que diriam o contrário do que eu bem não eh eu acho que a reequilíbrio pelo plano de de fluxo de caixa Marginal é mais importante então eu vou pens aqui em elaborar um fluxo que me dê essa ferramenta de maneira adequada sabe eu abriria a mão do reequilíbrio pelo fluxo de caixa original manteria o fluxo com inversões E colocaria uma outra regra de reequilíbrio no contrato como por exemplo fluxo de
caixa Marginal que não teria esse problema mas é opinião pessoal entendi e na média Professor Só curiosidade os fluxos de caixa de concessões em geral tem várias inversões ou geral o investimento é concentrado nos primeiros anos e aí a gente tem uma inversão e a partir daí é positivo né as entradas é em geral o que eu tenho visto é sempre convencional saídas nos Primeiros períodos e entradas depois posteriormente eh A grande maioria que eu vejo é assim a não ser casos que tem grandes reinvestimentos no meio do caminho aí [Música] Eh aí existem inversões
mas em geral o que eu vejo são os trocos de casas tradicionais mesmo tá bom obrigado Existe uma forma né Às vezes você tem um investimento muito grande para fazer em determinado Ano eh um reinvestimento se você quiser preservar essa regularidade do fundic você pode diluir esses investimentos no tempo sabe eh e solicitar isso pro concessionário enfim não entendi então sempre sempre que existir mais de uma inversão eu já sei que eu vou estar vai existir mais de uma tir no projeto isso aí é invariável invariável Renê Descartes já descobriu isso lá muitos séculos atrás
por uma questão de Ser um polinômio aqui que tá levando ser assim professor só uma dúvida é mais teórica agora eh essa regra da inversão a gente tá vendo um fluxo muito curto né três períodos ali mas essa regra da inversão ela se refere ao fluxo de caixa acumulado ou fluxo de caixa do período dos períodos né dos períodos do períodos do períodos é tá aqui dos períodos mesmo diga Marco o Excel Vai entregar o a tir menor Nesse caso necessariamente ou SA emal sim porque assim não é uma regra Eu acho que eu acho
que sempre sim eu não tenho certeza ABS Mas se eu não me engano quando exel vai fazer o cálculo da tiro ele faz por interação então ele testa Ah qual é a taxa que dá o vpl zer aí ele ele na memória dele ele coloca lá zero não vai deu aí ele aí coloca 1% não dá coloca dois não dá aí ele vai subindo nesse caso aqui hora que ele chegou em 15 ele Parou a conta e falou a resposta é 15 porque a resposta 15 deu o vpl zer para mim aí ele parou de
fazer conta eh e eu não entendi a pergunta do Rodrigo se você se você acha que não é o momento de explicar tudo bem a gente vai em diante mas senão eh perguntou sobre os períodos ou fluxo acumulado acumulado né porque eu tenho esse fluxo aqui esse fluxo aqui que é aquele lá ele é o fluxo de caixa por período né saiu 1000 entrou 2.500 depois saiu 1610 Se eu fosse fazer o fluxo de caixa acumulado é quanto que se acumula ao longo do tempo né então aqui seria 1000 aqui seria 1000 mas entrou 1500
mas entrou 2550 Então teria um acúmulo de 1550 positivo e depois ele teria um uma saída dando um resultado negativo Então esse aqui é o fluxo acumulado né ele também tem duas inversões tá vendo Ele vai de menos 1000 para positivo depois volta pro negativo aí Rodrigo perguntou as inversões e as múltiplas soluções são nesse fluxo aqui ou nesse fluxo aqui aí a resposta que eu dei É nesse aqui nesse fluxo aqui Imagine que isso aqui fosse - 1000 e não menos 1600 né Aí eu teria neste fluxo aqui duas inversões passou de positivo para
negativo uma inversão passou de positivo para negativo mais outra Inversão aqui eu não tem eu só tenho uma inversão no acumulado né mas mesmo assim o fluxo tem duas soluções de tiro mas o fluxo o cálculo da ti sobre o fluxo acumulado é é totalmente diferente é outro número é não não é cabível Não É cabível é a gente sobre o fluxo acumulado não faz sentido calcular tiro eh é a pergunta foi foi mais o sentido assim da da da reg teórica matemática mesmo porque a regra é sempre que você Tem uma inversão Você tem
dois resultados né A minha pergunta era mais teórica no sentido de essa regra se aplica aos fluxos de caixa dos períodos ou do acumulado o professor explicou aí que são dos dos períodos dos períodos períodos no capítulo se do livro de matemática do professor Rodrigo del Losso ele fala sobre isso trazendo a origem ali eh regra de de sinais de Descartes decartes Vocês Então esse é uma Esse é um problema tem fluxos que tem múltiplas tils outra coisa tem fluxos é muito comum Professor então ou mais ou menos não é muito comum não é muito
comum con porque os fluxos são mais tradicionais assim saídas nos primeiros anos e entradas depois tudo bem vamos ver esse exemplo aqui esse exemplo aqui vamos tentar calcular ele no Excel Veja uma saída de 775 depois uma entrada de 1000 depois uma saída de 800 depois uma entrada de 2500 e uma saída de 2000 já sei que esse fluxo tem múltiplas soluções que ele tem várias inversões se eu for calcular tir dele ele me dá um resultado assim não calcula não é possível calcular esse número por quê veja porque estee fluxo tem um vpl eh
sempre positivo independentemente da Taxa que é utilizada desde 5 até 40 eh por. quando a gente tem esse tipo de esse esse esse tipo de situação em que não é possível calcular a tir de um fluxo porque o Excel não reconhece porque não é possível matematicamente aí a gente entra no cálculo da tir modificada né nesses casos em que há dificuldade a gente pode utilizar tir modificada como eh foi comentado anteriormente por alguém como É que a gente faz o procedimento do cálculo da tir modificada eu estabeleço taxas para saídas dos fluxos de caixa então
taxas de financiamento estabeleço taxas pras entradas do fluxo taxas de de investimento a eu produzo um novo fluxo de caixa colocando todas as saídas no período zero e todas as entradas no último eh período então depois desse procedimento a gente recalcula tiro usando esse novo fluxo né O que que a gente vai fazer matematicamente aqui coisa bem simples né o que for saída de caixa que são essas duas aqui a gente vai pegar esses valores e descontar eles pro período zero a gente já sabe fazer isso né vou descontar esse valor aqui período zero e
vou descontar esse valor aqui pro período zero a taxa taxa fo determinada pros [Música] eh Financiamentos então Suponha que essa taxa seja de 10% aqui então pegaria esse 800 dividiria por 1,1 quadrado esses 2000 eu divido por 1,1 elevado qu e coloco esses dois valores aqui no período zero então eu trago esses dois valores para cá descontando eles a uma determinada taxa e este valor aqui eu capitalizo ele e coloco ele nesta Database aqui também a uma determinada taxa pegaria esse valor de 1000 capitalizar ele por dois períodos pela taxa escolhida aí no final eu
vou ter um fluxo de caixa com uma saída e com uma entrada essa saída aqui é o somatório de todas essas saídas aqui em valor presente e essa entrada de caixa é os 2500 mais 1000 capitalizado Então se a gente tem um fluxo tradicional como esse aí a gente basta a gente calcular a tir desse fluxo Que vai ter uma solução então recalculando 10% de taxa de de financiamento e 20% de taxa de investimento quanto que daria a tir desse fluxo aqui deixar para vocês fazer em dois minutinhos Diga lá Rodrigo não é dúvida pode
deixar o pessoal fazer depois depois eu levanto a mão de novo para perguntar para não atrapalhar Vite Om f fazendo ainda mais um minutinho vou apresentar a solução aqui a gente poder avançar mas veja Qual é a ideia vou [Música] pegar quatro das cinco pessoas responderam B acertaram quatro pessoas acertaram Resposta quem acertou Quer comentar como é que fez Ném como é que a gente faz eu fiz aquela enquete é que deu tipo 70 e poucos por centos é tipo acertaram não sei se alguém vai querer falar mas eu não sei se você viu também
aí o resultado Vi sim alguém que acertou quer explicar como é que fez não bem aqui basicamente a gente fazer Essa este exercício né como eu disse pegue os fluxos de saída são os três fluxos negativos e acumule eles no primeiro ano pegue os fluxos de entrada e acumule eles no último ano jogando esses valores daqui para cá e daqui para cá pela taxa de financiamento e daqui para cá e daqui para cá pelas taxas de investimento né se a gente fizer isso a gente teria este valor aqui uma saída de 3.027 e uma entrada
de 4.728 se a gente calcula a tir deste Fluxo aqui ela é 11,8 por. tudo bem quem não fez Depois repliquem esse exercício em casa muito bem entre o tiro e PL ou melhor entre tir e tir modificada qual delas normalmente é usadas em concessões Sem dúvida nenhuma de longe é a ti né como premissas taxa de R pois não só só na lógica ali você traz a valor presente considerando a taxa ali desculpa V aqui sim né eu trago a Val Trago esses valores aqui a valor presente considerando Essa é essa considerando financiamento tá
é e esses dois aqui eu jogo pro último período considerando a taxa de investimento tá tá bom que que é desculpa tô passando na frente mas é porque bem relacionada a pergunta do novac qual que é a lógica dessa taxa de investimento de 20% Por que duas taxas A ideia é assim quando eh por exemplo se você conversar com Pessoas do mercado financeiro que analisam investimentos etc em geral eles usam mais atir modificado do que atir normal essa hipótese Ativ quando eu calculo Ativ determinados flos de caixa a hipótese é qualquer valor que entrou que
saiu tá sendo reinvestido a mesma taxa da taxa interna de que a taxa interna de retorno do projeto só que nem sempre isso acontece né às vezes um um Imagine que o cara fez um investimento no primeiro ano numa Rodovia grande aí no segundo ano ele ganhou um fluxo de caixa positivo ali Suponha que no segundo ano o fluxo C dele positivo é 10 e supõe que ele colocou aquele dinheiro no bolso a hipótese subjacente do cálculo da tir é que aqueles 10 que ele ganhou no primeiro ano da concessão vão Render até o final
para ele a mesma taxa que a tir uma taxa de juros igual a ti mas às vezes isso não é razoável porque você Falar o cara vai pegar esse dinheiro que ele ganhou no primeiro ano e vai reinvestir no projeto a mesma taxa interna de retorno durante todo o projeto que ele vai ganhar aqui às vezes isso não pode ser razoável se o analista não acha isso razoável aíe fala bom a taxa de investimento que ele vai pegar os fluxos positivos que eu vou utilizar para calcular taxa interna de retorno do projeto aqui é é
por exemplo uma taxa do Tesouro porque essa é a opção que ele Vai ter nível de risco etc e a mesma coisa PR os financiamentos né às vezes pros financiamentos a taxa que ele vai pagar um determinado financiamento não é igual à taxa interno de retorno do projeto então uma lógica a taxa de financiamento aí a taxa de financiamento é é o custo de Capital terceiros de capital de terceiros é tá E aí se o investimento você tá majorando ele nesse caso Com uma uma uma taxa eh maior do que sua capitação você tá partindo
do pressuposto que investir nesse projeto vai trazer melhores resultados do que eh do que sei lá investir isso aí parece muito lógico aqui a hipótese que ele vai pegar um dinheiro essas taxas são arbitrárias né eu escolhi arbitrariamente só para facilitar o cálculo mas a hipótese que tem por trás aqui é que ele vai pegar um dinheiro para colocar num projeto que é Mais barato do que o dinheiro vai dar para ele de retorno né Eh se fosse o contrário não faria sentido né vou pegar o alguma coisa que me custa 20% ao ano para
investir em algo que me dá 10% ao ano de retorno Não valeria a pena mas aqui quando a gente fala 20% de taxa de investimento a hipótese que eu tenho por trás é simplesmente dizer bom os as entradas de caixa dele vão render Até o final do projeto a uma média de 20% ao ano essa é a hipótese entende ok Porque subjacent mete a tiro a hipótese é outra a hipótese é que as entradas de caixa que ele vai ganhar vão render até o final do projeto uma taxa média igual a tir se você não
tá se a gente não tá satisfeito com essa hipótese a gente pode mudar ela para fazer a tir modificada a a ideia da tir modificada é eh quebrar essa questão da taxa de Reinvestimento constante que tem subjacente aqui a ferramenta e isso é a escolha do do calculista mesmo calculista que define essas premissas com base na realidade do mercado do projeto para depois calcular você pode usar tir modificada Independente de de você ter várias inversões né independente da Necessidade matemática de utilizá é isso pode pode pode exatamente se você for falar com Quanto Que deu
aí c assim os dois aí os dois 11,8 2027 Show Beleza beleza valeu iso tem isso não na na marra né na marra tem que ser na marra na mão na mão sem mouse como fel Sand certo Vale Diz aí novac a mão levantada Desculpa vou abaixar aqui foi mal bem Aqui normalmente a gente usa na concessão atir normal sem ser modificada pelas seguintes razões né embora ela tenha taxa de reinvestimento constante eh e simetria nas taxa de financiamento e investimento essas premissas em geral São aceitas pelo mercado São razoáveis né apesar de poder haver
multiplas múltiplas tir e um determinado fluxo de caixa uma só que geralmente a economicamente viável a gente vai ver isso depois mais para frente quando a Gente entrar nos cálculos nos exercícios mesmo né e casos em que a tir não é calculável São raros em modelagem de concessões pvps Então por esses motivos em geral a tir modificada ela é a tir tradicional ela é mais utilizada do que a tir modificada nos contratos porque embora ela resolva os problemas do cálculo da tir tradicional a tir modificada ou seja quebra essa hipótese so cente a gente Tem
que definir duas taxas para calcular ti modificado um para investimento outro para financiamento e em geral quanto maior a taxa de financiamento maior ela tende a ser a ti modificada que é uma hipótese irrazoável se eu tenho uma taxa de financiamento muito alta ali a ti modificada t a aumentar o que é irrazoável você Dizer Olha cada vez que eu pego financiamento mais caro meu retorno aumenta Então por esse motivo por esses motivos em geral a tiro é Preferível eh do que a tiro modificada os projetos de concessão que eu já falei né Eh entre
vpl e tir duas ferramentas para analisar retorno de um projeto quando a gente trabalha com projetos alternativos ou excludentes ou seja tem que escolher entre o projeto a e o projeto b e eu só posso fazer ou o a ou só o b escolhas que escritórios de unidade de PVP todos os dias se Se se deparam né se tem um escritório de PPP eh no município ou no estado ele tem lá 30 projetos que a secretarias mandam ele tem que escolher alguns para priorizar e o cobertor é curto ele tem que dizer é melhor fazer
o projeto a ou é melhor fazer o projeto B né Se a gente for analisar o retorno desses projetos a gente pode analisar pela tir ou analisar pelo vpl né E aqui já comentei projetos que TM diferentes Escalas tem um problema porque a tira é insensível à escala como eu mostrei já anteriormente se o projeto for duas TRS qu cin vezes maior a ti vai ser a mesma em geral projetos de diferentes escalas o cálculo do vpl ele é superior como eu mostrei dois projetos com as mesma tir lá atrás mas com um com mais
escala do que o outro o vpl tende a ser o vpl é maior os projetos de maior escala escolheria aquele projeto agora tem projetos que TM diferentes ciclos de Vida por exemplo projetos que duram 1 ano 5 anos projetos que duram 10 projetos que duram 15 e que duram 20 nesse caso a tira é uma ferramenta de análise superior por quê Porque ela indica a taxa de retorno médio independente do número de períodos então ele vai ganhar em média 11% ao ano ao longo do projeto então eu posso comparar um projeto de 10 anos com
de 20 anos usando ativo né porque Atira uma medida relativa e o vpl não vpl é uma medida eh Absoluta Então nesse caso é importante avaliar tem a agora por fim só para pegar uns minutinhos finais da aula para fechar com uma análise de sensibilidade uma análise de risco a gente falou de análise de retorno né vpl e tir são ferramentas para medir retorno existem diversas ferramentas para medir risco de um projeto Como por exemplo o payback né Quanto tempo demora para eu recuperar o dinheiro que eu investi então se eu Tenho determinado fluxo de
caixa normal calculo aqui o fluxo de caixa acumulado neste projeto e em quanto tempo eu recupero o dinheiro né payback simples é o período necessário para recuperar o investimento inicial é a soma temporal de entradas e saídas não considera os fluxos descontados Então nesse caso aqui o payback o montante Inicial seria recuperado entre o ano dois e o ano três veja o fluxo acumulado Aqui né quando a gente olha o nosso exemplo no Excel se eu usar esse exemplo aqui de trás que a gente utilizou quando que é o payback desse projeto aqui simples quando
que ele recupera todo o dinheiro ao final do ano dois colocou 500 recuperou ao final do ano do seus 500 né esse projeto tem o menor risco do que aquele projeto de investir 500 aqui e recuperar 690 aqui então payback é uma Medida de risco e a gente pode calcular o payback de maneira simples que é usando os fluxos de caixa acumulado a soma atemporal do fluxo de caixa ou eu posso calcular payback descontado Então veja aqui nesse caso né quanto tempo um exemplo Zinho de payback simples eu vou tomar 5 minutos a mais da
aula só para terminar isso quanto tempo ele ele recupera esse dinheiro que ele investiu bem investiu 450 no primeiro ano recuperou 320 no segundo ano ele recuperou 230 aqui ele já tava na mão dele R 550 Ou seja já recuperou todos os 4 450 que ele tinha investido então o payback dele é alguma coisa entre o ano um e o ano do é alguma coisa por aqui como é que a gente faz essa conta para calcular o número exato de anos do payback faz uma regra de três simples n para dizer assim bem entre o
ano um e o ano 2 ele vai Ganhar aqui 230 reais certo ao longo de 365 dias para ele recuperar os 450 Quanto falta 130 certo ganhou 320 aqui se ele pegar mais 130 ele os 450 então se ele ganha 230 em um ano quanto tempo ele precisa para ganhar 130 faz uma regra de três Tá e calcula dessa forma x é igual 365 dividido por vezes 130 dividido por 230 regra de três simples se eu chegar nessa fórmula eu vou ver que x igual a 0,57 então precisa só de meio ano e um pouquinho
mais para recuperar 130 e ter o seu payback ter o seu dinheiro de Volta pelo método do payback simples Tudo bem pessoal 1,55 beleza aqui ó aqui o fluxo de caixa no acumulado 130 aqui já tinha 100 positivo faz a conta chega na regra de trê payback descontado mesma coisa exatamente a mesma coisa só que em vez de utilizar o fluxo de caixa nominal aqui o fluxo de caixa original a gente calcula o fluxo de Caixa descontado então payback descontado considera o valor dinheiro no tempo né então ele vai ser sempre maior ou igual ao
payback simples veja aqui o caso né considerando uma taxa de desconto de 10% ao ano ao período como é que a gente calcularia o payback descontado desse fluxo bem simples pegaria esses 320 e calculo o valor presente dele descontado calculo o valor presente dos 230 descontado também 180 também e faço A mesma conta que eu fiz anteriormente Mas em vez de usar os valores originais calculo os valores descontados já n Isso daria 1. 84 anos veja só né teria um fluxo de - 450 aqui aqui Men 149 depois 31 depois 166,2 né o valor payback
seria alguma coisa aqui se a gente fizer a regra de três a gente chega nesse valor de 1,84 aqui tem alguns exercícios sobre payback descontado e por fim só fazer uma Introdução para depois que vocês vão ver nas próximas aulas até agora a gente tem falado de fluxo de caixa de maneira genérica né fluxo de caixa é uma ferramenta matemático para visualizar entradas e saídas de recursos no tempo e t na nossa vida mais fácil a gente consegue bater o olho e ver em que períodos estão entrando em que períodos estão saindo dinheiro a gente
trabalhou sempre com fluxo de caixa de maneira genérica falando sobre entradas e saídas De recurso de maneira genérica exemplos simples como empréstimos financiamentos etc né quando a gente tá trabalhando com concessões bpps tem um dois fluxos de caixa que são muito tradicionais muito utilizados que a gente vai começar a ver a partir de entrão né fluxos de caixa livre eh do projeto são a soma de diversos fluxos de caixa que englobam a modelagem econômico financeira de um Projeto né qu a gente pensa numa concessionária que vai tocar uma concessão e uma ppp em geral ela
tem saída de caixa nos anos iniciais quando ela faz o investimento tem saídas de caixa ao longo de todo o projeto quando ela tem custos operacionais tem saídas de caixa com pagamento de tributos e também aqui nos primeiros períodos tem um determinado uso de caixa para capital de giro né em geral as saídas de caixa de Uma concessão em ppp são três basicamente né gastos com opex com capex e com tributos simplificando aqui para não falar de capital de giro né né e as entradas de caixa em geral são as receitas concessões têm entradas de
caixa seja com receitas de aporte receitas de contraprestação receitas tarifárias e etc né E aqui esses componentes do fluxo de caixa vocês vão começar a ver nas próximas Aulas mostram uma modelagem econômico financeira típica de um fluxo de caixa de um projeto de uma concessão e ppp né receitas entrando gastos operacionais investimentos tributos e capital de giro saindo né quando a gente compara isso em geral a gente monta o fluxo de caixa livre desse projeto tem entradas tem saídas e etc e a gente com esses fluxos com esse fluxo de Caio a gente pode aplicar
as ferramentas que a gente Aprendeu para calcular retorno então posso calcular tiro desse projeto posso calcular vpl deste projeto e posso calcular risco também desse projeto calcular o payback dele por exemplo né então um grande desafio da modelagem econômico-financeira de concessões de GPS é montar adequadamente esses fluxos de caixa um outro desafio é analisá-los em termos de risco e retorno né aqui um resumo essas aulas eh dessa e Da aula da aula passada né a gente falou de ferramentas de medir rentabilidade e risco um determinado fluxo de caixa tá tem uma série de exercícios aqui
para vocês fazerem vou deixar aqui para casa depois a gente passa as respostas e é isso para casa para quem quiser aprofundar o tema Porque a partir da próxima aula a gente já vai falar sobre efeitos reais se a gente vai começar a imputar inflação nas nossas análises de fluxo de caixa eu deixo aqui Para vocês aprofundamentos sobre ferramentas de retorno e risco de projeto né não é só o vpl e a tir que são ferramentas de retorno da matemática financeira de um projeto quem tiver interesse pode olhar os livros matemática financeira eu sugiro olhar
principalmente o índice de rentabilidade é um indicador muito usado também para avaliação econômico financeira de investimentos índice de rentabilidade a gente calcula em Geral o vpl de um projeto dividido pela sua pelo seu investimento inicial nosso fluxo de caixa no período zero aqui eu diria né que às vezes você tá comparando dois investimentos que tem o mesmo vpl e aí você fala bom E aí dois investimentos que tem o mesmo vpl qual deles eu escolho né aquele que tem o menor investimento inicial que se exige no primeiro ano então tem um indicador de retorno que
se chama índice de rentabilidade ele também é importante Ele soma a as ferramentas de tir tir modificada e vpl para calcular retorno de projeto e quando a gente fala de risco a gente viu só o indicador mais simples de risco eh de projeto que é o payback né payback simples e payback eh descontado mas existem outros quiser aprofundar Eu sugiro aqui estudar indicadores de duration do projeto e também aqui é mais para eh mercado financeiro mas o índice de Sharp um projeto mas eu acho que mais importante para concessões ppps é duration do que índice
dear você você vai indicar uma específica para esses outros indicadores aí ô Caio indico tenho no na aula que eu passei na na aula que eu dei na semana passada tem algumas referências bibliográficas lá eh uma delas a principal que eu indiquei lá é é do professor Rodrigo de [Música] Losso eu vou mostrar aqui o livro dele para vocês Salvo engano já tá até na nossa na nossa no nosso link do Google Drive Eu acho esse livro olhando eu tô olhando tô olhando aqui no link para ver se já tá lá esse é o livro
matemática financeira moderna né nesse livro o capítulo que eu usei aqui é o capítulo se análise de investimento tá vendo ele começa com Taxa interna de retorno depois trata taxa interna de retorno modificada trata do vpl fala do índice de rentabilidade aqui no índice 6.5 tá vendo que é esse que eu indiquei Então pode utilizar esse 6.5 do livro do deloso Essa parte a gente viu projetos com diferentes escalas e aqui quando a gente fala de análise de risco duration índice de Sharp também tá colocado aqui o professor delus tem também um Livro muito bom
que eu que eu eh indiquei ali vou mostrar aqui para vocês que é o livro do professor Assaf Neto que é esse aqui a temática financeira e suas aplicações né E esse análise de investimento é tratado aqui no capítulo 10 ve né aná de investimento e reposição de ativos começa com taxa interna de retorno depois trata valor presente Líquido ele aqui índice de lucratividade taxa de rentabilidade é a mesma coisa do índice de retorno ali do [Música] professor comp tela não tá Ache que eu tava desculp bom enquanto issoo você nosso do curso mas do
professor delo eu acho que não tá lá não é Ah é aqui no aaf é o capítulo 10 análise de investimento essa parte aqui eu não Precisa é outra coisa aqui no no livro do delo é o capítulo 6 tir vpl análise de risco será que pode disponibilizar o livro do Del também lá no drive vou pedir autorização para ele primeiro depois eu disponibilizo mas eu acho que não vai ter problema não né Gabi causa no É sim acho que pode sim acho que pode a gente vê de colocar amanhã já Tá você tá indicando
porque isso não vai ser tema esses indicadores não vão ser não vão fazer parte da nossa não das nossas aulas do conteúdo aqui do curso né É não duration e índice e índice de Sharp não nem índice de rentabilidade Mas eles são importantes para para aprofundar essas análises né ferramentas de risco e [Música] retorno fechou pessoal alguma dúvida final aí Questionamento ó tá bom agradeço a presença de todos desculpem aí o atraso para finalizar a aula qualquer dúvida entre em contato tô sempre à disposição obrigado Caio Obrigado a todos aí boa noite obrigado Caio boa
noite