Espera um minutinho ainda pessoal de começar dimitir que o pessoal que tá na porta Ah tá 19 horas pessoal boa noite a todos mais uma semana aí começando no curso dessa vez certeza que eu tô com o slide correto de abertura hoje dia 27 e segunda aula aí dessa desse módulo de noções básicas de Finanças tá será com o Professor Elias que já tá aqui com a gente deixa eu ver tá tudo certinho me ouve Alias tudo certinho contigo tá tudo tudo em ordem Ótimo então gente é isso então vou deixar aqui mais já tinha
até colocado aqui na tela deixar aqui uns 30 segundinhos enquanto o Elias Aí termina se preparar mas a já tá preparado mas bom a gente tá com pouquíssima avaliação vou até tá otimista já tava tudo Preparado vou até marcar aqui no grupo para novamente a gente bom Elias a tma é sua vou te liberar a tela agora meu caro Muito obrigado André tela carregada só arar minhas câmeras aqui obrigado marav pessoal boa noite a todos novamente estamos aqui mais um agora segunda aula de Finanças Então tá pessoal vou começar rapidamente então Com o resumo sobre
a exposição que o cai fez com vocês e daí Deu sequência à aula tá já antecipo pessoal a aula de hoje ela tem a f de ser um pouquinho mais densa tá é uma aula com bastante exposição teórica eu tento explicar um pouco a razão dela que então a gente vai realmente montar o modelo parte a parte entender toda a origem do da do parâmetro que a gente vai estimar hoje então ela é densa na parte teórica ali o Final dela o grande final aqui a grande aplicação é uma linha a gente a gente tá
aqui realmente para ver um modelo que é uma linhazinha tipo uma equação Super simples no final o output final extremamente simples mas toda a origem dela tem uma razão é aqui que a aula de hoje é um pouco isso então entre cada passo da onde que tá vindo toda essa esse racional ali em vez de eu simplesmente apresentar para vocês essa linha que é antecipando o modelo CPM a Gente tem que entender da onde ele vem a razão as premissas todas as as pequenas premissas que estão por atrás dele as premissas teóricas mas que fundamentam
o uso dele a gente ele tem uma intuição por si mas se eu só escrevesse um modelo com uma intuição por si eu não não significa que só por isso eu consigo defender isso na nas diversas aplicações em que esse modelo é feito tá então antecipa aí você apertem os cintos eh tem uma alum algumas passagens é um Conjunto de passagens que de maneira conjunta ali fica um pouco mais denso Tá mas lembre-se no final é o é um componente bastante simples eh cliquei aqui não foi Beleza então qual que é a nossa agenda de
Finanças Relembrando a gente parte do do já tradicional entendeu por a gente está fazendo um ferramental específico então ent como ele se insere Nesse contexto de análise de projetos de investimento especificamente projetos de concessões Daí a gente começa a derivar as razões o os ferramentais de Finanças então decisão de investimento hoje falaremos então de custo de capital próprio dominando o conselho custo capital próprio a gente expande questões de custo de capital para poder falar do custo de capital da empresa como um todo que vai ser wsc e depois a gente avança para aplicações de interpretação
de análise de projetos no Caso teria fluxo de caixa livre do projeto e do acionista e depois já lá com Felipe vocês vão bater um papo sobre aplicações em finanças nas diversas etapas do ciclo de vida de uma concessão então quando passamos por porqu Finanças Qual que é o contexto aqui né a gente passou por um todo um ferramental de matemática financeira matemática financeira nos ensinou o quê que eh nos alertou primeiramente que a gente está num contexto de valores Monetários distribuídos ao longo do tempo e quando a gente tem valores monetários distribuídos ao longo
do tempo a gente tem a questão de prêmio Por espera inflação que juntos fazem com nos indicam que o valor tem o dinheiro tem valor diferente a dependendo do momento que ele está inserido Beleza então o indivíduo difere esse valor a depender do momento que está inserido Ok e daí matemática financeira vem com um monte de ferramental que nos permite Trabalhar com esse dinheiro distribuído ao longo do tempo é um ferramental pura matemática ali simplesmente permite com que a gente trabalhe aqueles valores monetários distribuídos ao longo do tempo beleza Finanças com plano de fundo ali
de matemática financeiras têm um papel de trazer uma racionalidade racionalidade no sentido de Agentes econômicos que estão com alternativas de investimentos estão procurando geração De riqueza então a gente tá aqui com Finanças tentando trazer a racionalidade Econômica para em cima de toda matemática financeira Então como que a gente Analisa isso aí para tomar as decisões perfeito daí o caro destacou com vocês o primeiro tópico de tomaras de decisão que é para entender o ambiente que vocês estão inseridos a gente tá inserido na perspectiva de uma empresa somos uma empresa somos um agente financeiro mas No
caso aqui a gente vai ser uma empresa Mas agente financeiro empresa nesse momento não não é pertinente essa distinção um agente financeiro que tem um recurso financeiro que precisa ser alocado nessa locação ele tem projetos com projetos sem risco nos projetos com risco cada projeto tem um nível de risco cada projeto promete uma perspectiva de rentabilidade diferente até a opção sem risco é uma alternativa de investimento então a gente tá ali olhando para esse Contexto opções de investimento e como que a gente coloca racionalidade para entender para prever como que os agentes vão fazer a
locações dos seus recursos Finanças nesse momento tá nesse papel então entender a locação de recursos dos investidores daí a gente tem que um primeiro componente que vai ser extremamente relevante é esse custo oportunidade então na questão custo oportunidade a gente tá entendendo que quando eu o investidor investe em um Ativo coloca recursos em um projeto mas que ele colocou nesse projeto ele não colocou nos demais então ele está abrindo mão de outras rentabilidades essa rentabilidade que ele está perdendo acaba virando um custo de oportunidade uma oportunidade que está sendo perdida acaba virando o nosso referencial
de rentabilidade ali o que eu estou abrindo mão para investir em um projeto específico então custo de oportunidade esse conceito da melhor Alternativa de Emprego dos Sec cursos a melhor alternativa Então vamos ver se você tá colocando n qual queer era a alternativa que você tinha isso também inserido num contexto que a gente tá falando de investimentos alternativos investimentos alternativos que de certo modo você de por certo você tem rentabilidade desesperadas para cada projeto para cada ativo que você investe Mas você está inserido num ambiente de incerteza ambiente de risco um ambiente Que você está
colocando seu recurso com uma perspectiva de geração de dinheiro futuro mas você não tem garantido isso esse ainda é o seu cenário você não tem garantido aquela questão aquela rentabilidade específica aqui um parêntese eu falei a palavra incerteza e falei a palavra risco talvez alguns saibam algumas distinções de risco e incerteza então ah risco eu consigo mensurar incerteza não Nesta aula nesse curso a gente não vai fazer essa Distinção a gente vai trabalhar os dois como sinônimos tá então quando eu falar risco ou falar incerteza a gente tá falando do mesmo componente simplesmente uma imprecisão
uma um um desconhecimento sobre a rentabilidade efetiva que eu vou ter ao colocar dinheiro naquele projeto tá perfeito Então estou inserido em um ambiente de investimentos alternativos então tenho curso de oportunidade eu tô querendo entender como as pessoas alocam melhor os vão alocar os recursos nessa Economia daí eu trago uma premissa aqui que hoje acho que talvez um dos momentos que ela vai mais ser basilar assim ela é basilar de tudo que eu vou falar quando eu for falar de custo capital próprio que é o tópico de hoje que é a premissa de Equilíbrio risco
retorno ela é basilar de tudo que eu vou falar repito a premissa de Equilíbrio risco retorno também é conhecida como lei do preço único ou eh não oportunidades de arbitragem Mas o que ela diz Ela diz que Por equilíbrio de mercado é esperado que ativos de mesmo risco tenham perspectiva de rentabilidade iguais Pois se fosse o contrário ou seja eu tenho dois ativos de mesmo risco mas um tem mais rentabilidade que o outro é esperado que as pessoas iriam demandar iam querer comprar mais esse ativo de alta rentabilidade ao você demandar esse ativo de mais
rentabilidade é esperado que o preço desse mesmo ativo suba se o preço sobe para uma mesma rentabilidade Futura em termos de monetários né a rentabilidade percentual vai caindo então é esperado que o o mercado atue os agentes atuem de modo a garantir esse equilíbrio na relação risco retorno então ativos de mesmo risco é esperado que em equilíbrio a gente tenha uma mesma rentabilidade Isso vai ser basilar porque todo modelo teórico todas as decisões que a gente vai derivar aqui em termos de racionalidade v pensar que esse equilíbrio está sendo preservado Então é a base que
a gente vai falar é Inclusive a base pra gente lá na frente usar o mercado mercado de negociações que a gente tem à disposição a gente vai ver que é o Mercado de Ações que é o mercado mais líquido a gente usa ele como a nossa fonte de informações a gente vai falar tem um mercado acionário ou seja um mercado que as pessoas estão avaliando o risco com perspectiva de rentabilidade estão fazendo negociações estão fazendo Tomadas de decisão portanto constantemente Estão levando o mercado a um equilíbrio e dado esse equilíbrio eu consigo entender então como
que na média na média os agentes operam como na média eles se comportam e vou conseguir identificar o que que é um comportamento padrão para entender o que que é uma rentabilidade padrão de acordo com o risco eu você S tanto capazes de fazer alguma mensuração de risco quanto fazer uma mensuração de rentabilidade Compatível com esse risco Então esse vai ser o nosso grande contexto aqui entender para entender Finanças porque a gente quer entender como as pessoas alocam recursos nesse ambiente a gente vai ter o custo de oportunidade que vai ser bastante explorado aqui que
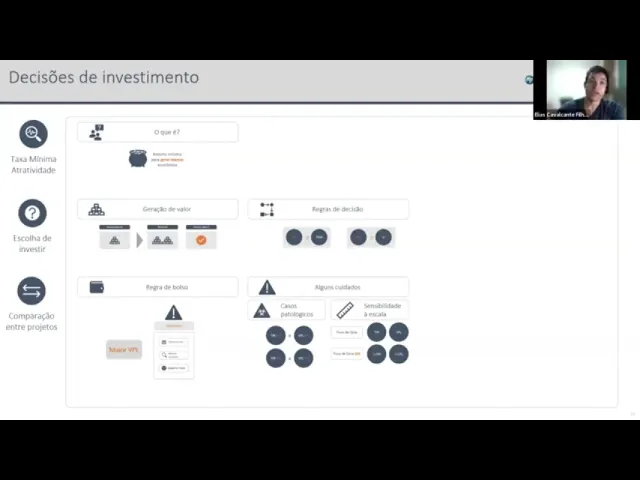
a gente vai est num ambiente de incerteza de risco que a gente vai ter como base ali entender essa noção de Equilíbrio risco Retorno dos mercados muito bem entendido isso a Gente vai primeiro tópico ali de decisões de investimento O que que a gente viu aqui a gente vai lá que é a gente entende de maneira bastante Ampla ali a tma a taxa mínima de atratividade uma taxa que é uma rentabilidade por período que é a mínima que eu preciso ter para garantir que eu tenho atratividade e atratividade aqui vai ter um sentido econômico que
é a partir dela dela igual a ela ou ca eu identifico geração de riqueza aqui é a Geração de riqueza quando eu falo é uma geração de riqueza Econômica ali que é simplesmente tô gerando riqueza no sentido econômico Tô tendo uma rentabilidade superior ao mínimo que eu exigiria tá então tma a taxa mínima que Eu exijo para identificar para falar assim esse projeto esse investimento me gera riqueza daí a gente começa a falar algumas diretrizes então eu como empresa e como empresa ou como agente econômico de novo esse conceito Não não precisa de Tanta distinção
nesse momento ele tá ele tem um objetivo como agente econômico eu tenho que tomar decisões para gerar riqueza e daí esse vai ser o grande objetivo quando a gente tá fal analisando projetos Esse vai ser o grande objetivo Quando a gente tiver falando de Finanças geração de valor então tô querendo identificar projetos Eu quero tomar decisões que me geram valor e aí as regras de decisão as regras de bolsa ali as regras de decisão Que a gente tem são ou a gente olha para ti e vê se a rentabilidade média que esse projeto dá no
tempo se ela é maior ou igual a tma então a rentabilidade específica daquele projeto é maior ou igual a taxa mínima de atratividade que Eu exijo ou se eu tenho o vpl maior ou igual a zero aqui é uma taxa é uma comparação entre rentabilidades aqui é verificar diretamente se eu estou gerando riqueza quando eu falei riqueza Econômica a Instantes eu me referia exatamente ao vpl o vpl é o mais puro a mais pura das métricas que a gente tem aqui sobre geração de riqueza é um valor monetário ali ela tá Expressa em riqueza Econômica
ali e por isso a gente tem ali a diretamente a regra de bolso quando a gente vai falar comparação de projetos por exemplo Quem que é o componente quem que é a métrica mais pura teó icamente pura ali que tá mais alinhada com os conceitos Econômicos de Corporate finance de Finanças ali que é geração de riqueza é o vpl então no final o que eu quero é dinheiro no bolso quanto mais dinheiro no bolso melhor é o maior vpl que eu estou procurando Claro quando eu comparo projetos alguns cuidados T que ser tomados Eu Tô
considerando projetos que tem o mesmo prazo projetos tem o mesmo tamanho é mesmo risco conceitos tem que ser considerados ali numa esfera mais uma dimensão mais qualitativa se a gente For fazer algumas comparações e daí o Caio destacou com vocês alguns casos patológicos aqui são questões como uma regra indica para um lado outra pro outro e daí para sair disso é sempre o vpl de novo vpl é a métrica mais direta que a gente tem e alguma um cuidado que a gente tem que ter no próprio vpl que ele é sensível à escala né se
eu tenho um projeto com vpl igual a 100 se eu simplesmente dobro esse vpl Ou seja eu dobro a minha aposta no mesmo projeto é O mesmo projeto mas eu dobro minha aposta por matematicamente até intuitivamente eu vou ter um dobro de geração de riqueza tô dobrando aposta no mesmo projeto já tinha perspectiva deção de valor então eu só tenho um aumento dessa riqueza esperada ver que eu vi várias coisas no chat mas é só isso que ia falar não quis interromper mas acho que você avanou bem não sei se a dúvida do Renan Em
que momento era Mas Renan falou eu não me lembro tá R se k distingui exatamente assim mas Finanças segue com essa distinção de risco e incerteza risco vai ser uma um desvio do esperado só que um desvio que pode ser quantificado e Incerteza quando você não é um desvio do esperado que não pode ser quantificado Tá mas eu não me lembro quem fez a definição original Avante pessoal daí a gente entra agora então custo de capital próprio que é exatamente realmente o tópico que a Gente vai explorar aqui então Eu repito aqui a gente vai
agora entrar em várias etapas eh às vezes fica mais denso eh é realmente acompanhar o raciocínio passo a passo e perder algumas etapas fica mais difícil de seguir tá então Venham comigo que que a gente vai falar aqui a gente vai entender então custo capital próprio ent O que é e para que serve depois a gente vai decompondo c da cada um dos seus elementos Então a gente vai Entender os elementos que derivam o modelo né a gente entender a nossa premissa de mercado eficiente então base do nosso modelo a gente vai entender o que
que é retorno esperado pro modelo onde a gente olha retorno esperado daí a gente define especificamente risco então pro modelo o que que é risco entendemos o efeito diversificação conhecido ali aquela frase clássica ah eh o que por que que você prefere investir em várias ações e Não uma só porque você então fala não coloca todas os todos os ovos na mesma cesta você espalha ali os seus investimentos daí a gente vai fazer até esse efeito diversificação a gente vai estar em um mundo composto apenas por ativos arriscados da a gente vai incluir um ativo
livre de risco é um ativo que não vai ter risco aqui o risco dele vai est Zerado da a gente vai entender as repercussões do modelo e daí finalmente Com toda essa base anterior a a gente vai conseguir derivar o modelo capm então teria cada um como cada elemento se encaixa aqui para sair com o modelo capm do outro lado e daí brevemente a gente fala algumas extensões do modelo capm tá começando com o nosso Quiz então sempre a gente ter alguns Quiz ao longo de Finanças definindo pedindo para vocês definirem alguns elementos primeiro então
é sobre o conceito de custo de Capital próprio assinale a alternativa correta mais 10 segundos dou uma dou duas dhe três deixou muito bom pessoal tivemos várias respostas O que é custo de capital próprio pessoal C capital próprio a gente vai ver Exatamente isso mas é tivemos a tma a tma taxa mínima de atratividade ela vai ser uma taxa m quando a gente fala de tma a gente não tá pensando quem Que é o agente que tá investindo a gente não tá pensando em nada simplesmente o mínimo que eu preciso para investir em custo de
capital próprio a gente traz aqui a alternativa a é correta que que ela tá querendo trazer aqui o custo capital próprio é a taxa mínima de atratividade ou seja o mínimo que eu preciso para me entender como atrativo o projeto do acionista da empresa ISO fica ainda mais claro quando a gente for falar de WC que a gente Distingue as diversas fontes de financiamento de uma empresa aqui a gente poderia pensar como empresa ou como um investidor qualquer mas a gente tá falando de acionista por quem que é um acionista em uma empresa bom acionista
em uma empresa é alguém que tá tirando dinheiro do seu bolso colocando aquela empresa que vai colocar nos projetos ou seja quando eu falo custo de capital próprio é o meu próprio dinheiro quanto eu como Indivíduo analisando um projeto analisando os demais projetos alternativos quanto eu vou cobrar para achar atrativo aquele projeto então o próprio vende dinheiro próprio quanto que eu para tirar dinheiro do meu bolso vou cobrar de remuneração o que eu achar compatível com o risco que eu tô assumindo naquele projeto então taxa atratividade é do acionista porque o acionista tem esse papel
ali quando a Pensa numa empresa o indivíduo que tá Tirando dinheiro do seu bolso para colocar naquela empresa e na os projetos daquela empresa bom com isso fica claro então o que é o que que é o custo capital próprio custo capital próprio é a taxa m de atratividade do empresário ou seja quanto o indivíduo tá cobrando para pegar o seu dinheiro próprio e colocar ali naquele projeto naquela empresa que vai colocar no seu projeto por sua vez Então qual que é a utilidade a utilidade vai ser para identificar Projetos que tenham perspectiva de perspectiva
de geração de valor portanto pode ser entendido como custo oportunidade do acionista é do empresário o empresário coloca dinheiro na ação então ele é o acionista daquela ação o dinheiro é o dinheiro próprio Então temos como custo de oportunidade do acionista da empresa Então vai ser a tma nessa questão de perspectiva de geração de valor para esse acionista daí vem o a papel do Mercado de Ações aqui Que que o Mercado de Ações vai servir Por que que a gente vai explorar ao longo de toda a aula de hoje o Mercado de Ações se eu
estou pensando em projetos que não necessariamente estão sendo negociados na bolsa pois o Mercado de Ações vai servir aqui como uma fonte de informação eu não tenho um mercado tão eh com tantas informações como Mercado de Ações que vai ter pessoas expostas a ambiente de risco expostas em incerteza Exposta a diversas variáveis tomando decisões e que eu possa Verificar como as pessoas tomam essas decisões para conseguir Identificar qual que é o padrão que essas pessoas tomam decisão Qual que é o padrão de remuneração que eles exigem para o risco que eles estão assumindo então o
Mercado de Ações acaba sendo uma grande fonte de informações sobre qual que é o comportamento padrão dos investidores os agentes em ambientes de risco com isso então a gente vai ter Que os preços que a gente vai verificar no Mercado de Ações baseado lá naquela premissa de Equilíbrio risco e retorno eles refletem o equilíbrio esperado Então como que média esses agentes operam eles pensam como eles analisam como eles cobram risco cobram rentabilidade de acordo com o risco que eles estão expostos e os preços vão ser a nossa ferramenta para olhar isso e das conclusões a
gente consegue Com base no Mercado de Ações a gente é capaz de Fazer inferências de rentabilidade a gente vai conseguir inferir as rentabilidades das ações de acordo com os riscos delas e depois a gente consegue extrapolar isso lá o nosso ambiente de projetos com uma outra premissa que eu destaco lá na frente mas a gente consegue explorar o mercado as conclusões que a gente observa no Mercado de Ações a gente com uma outra premissa extrapola ela fala assim isso isso funciona no Mercado de Ações em Equilíbrio tem que funcionar também em ambiente de projetos muito
bem e daí eu venho pro parte do modelo teórico essa aula pesso eu falei que era densa e é de Amor e Ódio assim tem gente que vai gostar bastante dessa sala pois vai entender da onde vem e tem gente que vai odiar fala porque a gente expôs tanta teoria e por que que a gente para e realmente explora tanta componentes teóricos aqui que a gente entende que a exposição desse modelo teórico po ser Importante porque a gente tem dois tipos de usuários do modelo final que a gente vai apresentar hoje a gente tem aquele
que só vai aplicar no conceito de modelagem Então aquela pessoa que do dia a dia tem que pegar os elementos calcular aplicar no projeto seguir o jogo e daí não vai ter tantas debates sobre as premissas sobre qual que é melhor variável para para chimar x ou Y ali mas também tem o usuário que vai ter que discutir algumas questões Metodológicas vamos ter que checar Ah será que nesse município faz sentido Será que nessa economia faz sentido como que eu posso eh sustentar a aplicação de um modelo desenvolvido com uma literatura internacional pensando em mercados
desenvolvidos Como que eu consigo aplicá-la diretamente aqui no Brasil então para esse público para gente ser capaz de desenvolver com propriedade essas questões metodológicas eu preciso municiar vocês desse Ferramental teórico de toda essa bagagem teórica também mesma coisa usuário do carro ali tem aquele que vai só precisar Dirigir para isso eu não preciso explicar a mecânica mas para aquele que precisa estar preparado para eventualidades do carro ali eu tenho que abrir um pouco o capô e explicar um pouco a mecânica da onde como esse carro tá ind pra frente e para trás Pois bem aqui
então agora a gente entra no Passo a passo pra derivação do modelo em si pessoal a gente começa explicando as premissas iniciais que é pressupomos que estamos no mercado eficiente O que significa que a gente tá falando que estamos trabalhando aqui a gente tá no Mercado de Ações tá agora nesse momento a gente vai tá mergulhado no Mercado de Ações aqui esse Mercado de Ações é um mercado eh competitivo significa que constantemente a gente espera que tenham Existam diversos analistas diversos investidores ali procurando as melhores procurando identificando as melhores oportunidades de compra e venda então
se ele identifica que a oportunidade de compra é boa ele compra de venda é boa el vende ele fica constantemente aí procurando as melhores oportunidades de compra e venda a gente também tem que esses mercados são eficientes pois toda informação vai ser utilizada por esses agentes competitivos então eles estão Competindo eles estão competindo entre eles para encontrar as melhores oportunidades obter os melhores lucros e eles estão usando as todas as informações disponíveis para fazer isso Poxa então se está uma notícia boa sobre uma ação todo mundo explora aquela notícia da melhor forma possível e já
opera já negocia pensando naquela ação naquela naquela notícia se ela é boa vai considerar isso na sua precificação da ação de modo que sai uma notícia boa ou Ruim ela vai ser instantaneamente ser refletida nos preços negociados a conclusão disso é que estamos entendendo que o mercado de ação de de ações ele vai está sempre sendo negociado os ativos estão sempre sendo negociados nos seus preços justos significa justo significa que é um preço que simplesmente reflete todas as informações disponíveis aquele preço que a gente observa no momento do tempo ele reflete As informações disponíveis Então
os agentes estão negociando aquele preço por é aquilo que reflete o que eles sabem então Aquilo é o justo não tem como explorar descobrir algo adicional muito bem saber que eu tô falando de preço justo significa que quando a gente for olhar uma base de dados de preços eu não vou me preocupar se aquele preço tava alto ou baixo eu não vou me preocupar em abrir o balanço daquela empresa e precificar aquela Empresa olhando pro balanço dela eu vou entender que o histórico já é informativo suficiente pois os preços já estaram justos e eu vou
tirar minhas conclusões Com base no histórico de preço que eles já estão já em equilíbrio todos estão ali justos entre aspas pois bem como eu disse essa é uma aula de bastante co is várias vezes eu tenho alguma pausa aqui para solicitar para vocês um questionário lancei sobre mercados Eficientes é correto afirmar que um minutinho dou-lhe uma dou-lhe duas dou-lhe três unânime na resposta alternativa c que é a grande quantidade de atores utilizando simultaneamente a grande quantidade de atores atuando simultaneamente o mercado eficiente faz com que novas informações sejam refletidas rapidamente nos preços ativos Exatamente
isso então as informações estão lá eles estão competindo se uma informação ela tá Refletido o preço é justo muito bem deixa eu Minimizar então olhamos são os mercados de ações então primeira informação que a gente vai ter quando a gente fala de Mercado de Ações é preços então eu pego ação a primeira a Petrobras vale uma dois três ações tem ali o histórico de preço das ações e eu olho bom eu tenho que entender como esse agente vai negociar eu tô querendo descobrir como ele aloca seus recursos se eu mostro uma série de Preços como
essa que que eu tenho eu tenho lá essa ação tá ali ocando em 20 aqui no preço final tá ali quase 30 esse sendo negociado ali perto de 40 chegou no último ponto pedaço 80 esse aqui oscilou sempre próximo de 20 subiu constantemente ali Acho que perto de R 30 R 40 com base nisso será que eu consigo vocês podem me responder Qual que é a ação que eu deveria comprar Aqui out tá eu tenho os históricos de preço das ações quais a qual a ação mais interessante para ser comprada mais 10 segundos dou uma
dou duas TRS e mais ou menos esse comportamento que eu esperava pessoal que a gente não tivesse uma uniformidade nas respostas por qu quando a gente olha só para preço primeiro é muita informação e segundo Será que só preço eu consigo comparar uma ação com a outra consigo falar se tá cara ou barata S olhando pro preço se uma tem uma perspectiva boa ou ruim é difícil a gente não não tá bem filtrado tá bem trabalhado esse dado ainda então o preço não costuma ser a série que a gente vai olhar diretamente então a gente
avança um pouco a gente tem que entender que a gente vai trabalhar com retorno estamos trabalhando com rentabilidade para comparar essas esses Ativos retorno calculado simplesmente como preço no período atual dividido pelo preço no período anterior menos um variação percentual de um preço um período pro outro muito bem então eu trago a informação de retorno tá aqui a informação de retornos no tempo Beleza agora eu consigo tá comparado tá todo mundo na mesma escala ali osando em torno de zero mas todo mundo tá na mesma escala todo mundo tá em valores percentuais Rentabilidade Será que
o Eita calma aí de um problema na minha no meu slide oculto aqui ou eu apertei o botão end e foi pro final é verdade é deixa pausar aqui já pausei já aqui tá tá pausando para cá acho que eu apertei o botão end aqui ve de page Down trouxe histórico de de retornos Será que agora então se eu tenho históric de retornos agora eu sou capaz De fazer uma afirmação precisa sobre qual ativo é mais interessante eu consigo dizer se é o a o b o c ou ainda não dá para responder mais 10
segundos dou uma dou-lhe duas doul três muito bem pessoal então dar share aqui não foi beleza aqui euve várias ostas aqui então a b c várias na d e de fato pessoal o que acontece a gente tá querendo montar um modelo modelo objetivo se eu Simplesmente pego um histórico de retornos como esse é difícil de eu ter uma precisão Ainda não tô com uma métrica objetiva tô com retorno beleza melhorou em relação olhar para S para preço mas eu preciso melhorar eu preciso ter uma perspectiva uma uma métrica mais objetiva de rentabilidade e daí eu
venho com a próxima métrica que seria deixa eu fechar esse shar seria a Nossa rentabilidade esperada então eu vou definir o que que É uma rentabilidade esperada simplesmente o que que eu espero de rentabilidade rentabilidade esperada pessoal não importa ah quão sofisticado seja o modelo estatístico que vocês se defrontem ela sempre é essa equação aqui que é o quê rentabilidade esperada Então esse e vem de expectativa então expectativa sobre a rentabilidade sobre o retorno vai ser igual ao quê eu fazer o somatório entre eu pego cada cenário Possível cenários possíveis os sess cenários possíveis aqui
e eu vou pegar a probabilidade daquele cenário acontecer e multiplicar pelo retorno que aconteceria naquele cenário vou pro próximo cenário a probabilidade ele acontecer vezes o retorno Ou seja eu pondero os retornos pelas probabilidades dele acontecerem um exemplo eu vivo num mundo em que eu tenho dois cenários possíveis Então aquela ação ela tem dois cenários Ou ela vai encarar o cenário bom E se for um cenário bom eu vou ter um retorno de 10% ou eu teri um cenário ruim e o retorno será de -5% Esse é meu mundo bem simples a probabilidade de cada
cenário acontecer é de 50% então Ops cada cenário tem uma probabilidade de 50% de acontecer se eu quero saber o retorno esperado eu tenho que pegar cada Probabilidade cada cenário pegar sua probabilidade multiplicar pelo retorno que lhe acontece então quero saber um bom palpite de rentabilidade dito isso pessoal Então qual que é a rentabilidade esperada para esse ativo específico um ativo que vive de dois cenários um cenário Bom e ruim cada qual com uma probidade de 50 o bom com retorno de 10 e o ruim com retorno de os5 qual é a rentabilidade esperada mais
10 Segundos vou fechar um minuto mais 15 então segundos dou lhe uma dou lhe duas dou lhe três muito bem pessoal a maioria de vocês Foe na alternativa c qualquer conta que eu espero que vocês tenham feito que é a seguinte eu vou pegar cada cenário então dois cenários pegar as probabilidades 50% e multiplico pelo retorno específico 10% mais 50% do segundo cenário vezes o retorno daquele Cenário Então eu estou simplesmente fazer uma média ponderada pelas probabilidades dos retornos de cada cenário os cenários mais prováveis vão ter um peso maior os cenários menos prováveis um
peso menor é que os dois tiveram o mesmo peso e eu tenho a rentabilidade esperada então a expectativa de rentabilidade D ação é de 2,5% notem que não é a rentabilidade que de fato vai acontecer pois vai acontecer o 10 ou men 5 que que é o 2 E5 aqui Nesse caso então é o nosso melhor palpite então se eu for fazer um palpite de rentabilidade Qual é o meu melhor palpite que eu vou reduzir o meu erro ali ao fazer uma previsão de rentabilidade eu vou ter que considerar os possíveis cenários as probabilidades eles
acontecerem pondero isso tudo e consigo ter um bom palpit aquele palpite que vai minimizar o meu meu erro ali potencial Beleza então a gente entendeu A nossa noção de retorno esperado retorno esperado essa rentabilidade que que eu tenho de um bom palpite não é o retorno que vai acontecer mas é aquele que eu consigo com com base n minhas expectativas melhor fundamentar tá pois bem feito isso se eu quero olhar para ações e e considerar e fazer essa aplicação desse cálculo em ações eu teria que fazer o quê primeiro passo eu teria que encontrar teria
que encontrar as Probabilidades então eu tenho que olhar para uma ação e falar quais são os cenários possíveis para essa ação Quais são os cenários possíveis Qual que é o retorno que acontece cada cenário Qual que é a probabilidade de acontecer aquele cenário se eu tenho o retorno os cenários possíveis a probabilidade e o retorno de cada cenário eu consigo simplesmente aplicar aquela fórmula e calcular o retorno esperado é isso que eu precisaria fazer Bom em ações a gente não vai ter lá para Petrobras uma tabelinha no site falando assim ó os cenários da Petrobras
são esses e a probabilidad São essas as rentabilidades são essas daí eu falou lá calculo retorno esperado vou para próxima ação assim por diante não tem que calcular para calcular então eu posso por exemplo o métrica fazer é eu posso olhar pros dados passados e checar Qual foi o comportamento desses retornos então eu pego ação a primeira ação a Segunda ação terceira ação e eu olho o comportamento desses dados esses três gráficos são histogramas histogramas estão falando o seguinte no eixo vertical eu tenho os retornos potenciais então todos os retornos potenciais e aqui a probabilidade
deles acontecerem no eixo vertical Se a barra é mais alta significa probabilidades piores daquele retorno acontecer então retornos próximos aqui de -5 tem probabilidades Elevadas de acontecer nessa ação na Petrobras aqui e eu tenho que a longo a medida que Eu afasto desse valor as probabilidades vão caindo vão caindo quase zerando eu até chego ter probabilidades de acontecer retornos bastante baixos aqui Men 45 nesse caso probabilidades baixas de acontecer mas aqui eu tenho então a distribuição de probabilidades Então esse histograma mostra a distribuição das probabilidades todos os cenários possíveis Quais são as Probabilidades de cada
um dos cenários bom se eu tenho Então os cenários possíveis Qual que é o retorno de cada cenário as probabilidades eu consigo sim aplicar o cálculo para qualquer ação que eu tenha essas informações e calcular o retorno esperado então olhando para essas ações eu consigo sim calcular o meu retorno esperado Então vamos lá eu vou lá e faço os cálculos os cálculos aqui resultaram então que a primeira ação Eu tenho um retorno de 1% ao mês Esperado a segunda de 1.6% ao mês e a terceira ação 08 por ao mês então com base nessas informações
eu posso novamente questioná-los Qual é a melhor opção de investimento considerando os dados fornecidos Vita alguém está com M bem pessoal maioria de vocês na alternativa B pois de até o esperado aqui porque uma das dos objetivos como a gente é o quê maximizar retorno então a Gente vai procurar o máximo de retorno possível e d as informações que a gente tem aqui maioria de vocês concorda ali na alternativa b então pegar a vá aqui porque tá com uma maior rentabilidade esperada eu vou ter uma perspectiva maior de ter retorno aqui a investir nessa ação
Imagine que os demais investiram na nas outras pensando em outras variáveis mas nesse momento a gente tem aqui essa com a maior rentabilidade Mas a gente não pode parar Aqui pois o investidor ele não vai considerar apenas rentabilidade ele sabe que está inserido num ambiente de risco e sabe que aquela rentabilidade não é garantida então avançando A análise a gente tem que avançar para falar um pouco de risco para falar de risco a gente olha pro nosso gráfico de retornos novamente a gente tem então que existe uma rentabilidade esperada para esses ações então pr pra
primeira ação eu Tinha uma rentabilidade de 1% essa 1.6 aqui zer é uma seria uma linha aqui vertical ali para representar Mas a gente pode ver que a rentabilidade no tempo não é essa né A gente tem oscilações estamos num ambiente de risco esses ativos são arriscados bom então eu vou expressar novamente no meu histograma eu tenho novamente lembrando cada barra é um o as barras mais altas São cenários mais prováveis as barras mais baixas cenários Menos prováveis O Retorno esperado é um ponto é uma seria um pontinho aqui ali tava dando um então é
ali um pontinho aqui mais ou menos aqui tava 1.6 um pontinho aqui Aqui tá 0.8 outro pontinho aqui é um ponto só É um cenário só e eu sei pelas barras que existe uma potencial dispersão desses resultados desses retornos Então eu estou entrando em uma ação com a perspectiva de uma rentabilidade porém os próprios dados me Indicam que eu estou que eu devo estar ciente da Incerteza da potencial dispersão que vai ter o retorno fático daquilo que eu tenho de perspectiva se eu tenho uma dispersão potencial Cabe a mim quantificar o risco Então vou chamar
isso aqui de risco ali então quantificar essa dispersão potencial para isso a gente vai recorrer na para quantificar a gente vai recorrer a métrica de desvio padrão desvio padrão simplesmente uma métrica que quantifica A dispersão ele quantifica Qual o potencial dos retornos se distanciarem daquele meu valor esperado pode distanciar para cima para baixo Mas eles têm um potencial de de se distanciar tem uma dispersão em torno daquele esperado no caso aqui eu tenho um retorno esperar um desvio padrão de 14.7 15.7 5.8 O desvio padrão pessoal será a nossa métrica de risco então o que
que é retorno retorno é a nossa perspectiva de rentabilidade retorno esperado retorno Esperado é Nossa perspectiva de rentabilidade e risco Nossa perspectiva dispersão quanto potencialmente aquele retorno daquela ação específica pode se distanciar do meu esperado então quanto maior O desvio padrão maior o potencial de dispersão dito isso agora a gente tem retorno das ações eu tenho o desvio padrão que é o risco agora eu posso questioná-los novamente se eu tenho risco retorno das Ações qual então para vocês é o investimento mais interessante de ser feito dou-lhe uma dou-lhe duas dou-lhe três foi maioria de vocês
foi na alternativa c alguns na b e outros na D vamos lá quem foi na C deve ter pensado o que a gente vai derivar exatamente ao longo do curso que é a gente tem eh um retorno aqui menor que todos mas o risco é mais ou menos 1/3 dos riscos dos Demais ou seja vocês fizeram uma relação aqui entre retorno e risco em que pareceu que para esse risco aqui esse retorno tava muito bom por exemplo aqui é três vezes o risco mas dá só duas vezes o retorno então maioria de vocês preferiu essa
razão risco retorno melhor alguns de vocês talvez priorizam só rentabilidade daí acabaram focando não eu prefiro eu assumo esses riscos eu prefiro continuar focando no meu retorno esperado mais elevado é um comportamento E potencial também mas a conclusão Tá longe de acabar aqui na verdade o não sei também Seria uma boa resposta por o investidor ele olha a rentabilidade ele olha risco mas ele não Olha esses elementos de cada ativo individualmente ele não vai olhar para primeiro ação paraa segunda paraa terceira individualmente ele vai olhar o ele não vai se restringir a investir em Ativos
individuais ele considera a possibilidade de investir em mais de um ativo em fazer portfólios de ativos e quando a gente faz portfólios de ativo as ações assumem um comportamento específico que a gente a gente tem que explorar e ali fica um ambiente mais próximo ao ambiente que os investidores estão expostos então ele não está o investidor não está restrito a investir em uma ação só ele tem a possibilidade de fazer combinações dessas ações por Isso a gente puxa o efeito diversificação que é vamos lá a gente tem As Nossas ações cada qual com seu retorno
esperado seu desvio padrão seir o padrão a nossa méca de risco vamos organizar esses dados e um gráfico um gráfico que eu tenho no eixo vertical O Retorno esperado no eixo horizontal eu tenho Nossa métrica de risco que é o nosso desvio padrão se eu organizo esses dados nesse gráfico ele fica assim para cada Combinação risco retorno eu tenho um ponto Petrobras 1 e 14.7 retorno de um risco de 14.7 e assim para as demais cada ponto uma coordenada em termos de retorno e risco mas o posso me questionar em como que ficariam os parâmetros
de risco e retorno se eu faço não investimento individual em uma ação mas se eu faço um portfólio ou seja se eu combino um pouco de investimento em cada ação por exemplo se eu faço uma combinação nas três ações Cada qual com peso igual ou seja 1/3 da minha da minha riqueza em cada uma das ações tem todo um cálculo para fazer isso que supera o escopo do nosso curso mas aqui que a gente traz o resultado como que ficaria o portfólio se a gente estimasse O Retorno esperado de um portfólio composto pelas três ações
em pesos iguais O Retorno esperado seria de 1.1 o risco seria de 9.7 Poxa dado esse portfólio que que eu acabo criando eu acabei criando uma quarta opção de investimento então eu não fiquei restrito a investir a nos ativos individuais eu considerei a possibilidade Deixa eu só fechar o microfone tá aqui eu considerei a possibilidade de investir na combinação dessas ações eu criei uma nova Alternativa de investimento tudo bem Então esse é o nosso mundo eu não estou Restrito a investir só em uma ação eu posso fazer espalhar meus investimentos nas ações e daí eu
vou posso perguntar como que aconteceria O que aconteceria se eu testasse diversas combinações se eu pegasse não só investisse naquele ativo 1/3 1/3 1/3 mas fizesse 50% em uma ação 50 na outra nada na terceira 25 25 50 fosse fazendo testando combinações potenciais nessas três ações então eu tô com o mercado o nosso mundo tem três ações eu simplesmente Estou avaliando as minhas infinitas possibilidades de combinação nessas três ações cada pontinho cinza que tá aparecendo na tela é uma é o resultado dessas combinações então se eu não me engano Eu testei 3.000 combinações cada uma
dessas combinações gerou um desses pontos em cinza que estão na tela se eu aperto avançar ele completa a minha simulação e eu tenho aqui todos esses pontos cinza representam um portfólio em potencial um portfólio que Vai ter uma parcela da primeira ação outra parcela da segunda uma parcela da terceira daí vocês podem ver que que acontece Qual que é o formato que eu faço eu acabo tendo toda uma região aqui parecido com u deitado em que todos esses pontos cinza representam portfólios factíveis então toda essa região aqui são portfólios e que eu tenho condição de
investir Se eu quisesse um retorno de meio com risco de 20 eu consigo criar um Portfólio com essa combinação um retorno de um com risco de 15 eu consigo criar assim por diante todo o ponto cinza representa um portfólio que eu posso criar com base nesses três Renan Fi à vontade não só ia comentar que é muito interessante no seu gráfico em nenhum cenário Você alcança um um risco inferior ao risco do ativo da Viva isolado né ali a gente consegue fazer um risco menor sim do que esse desse cara aqui Tem mas aqui é
um portfólio bem específico é muito próximo aqui tá mas a gente consegue sim um pouquinho menor que esse cara aqui tá o portfólio de risco mínimo mínimo mínimo é é uma combinação ali desses três Tá mas daí é Sutil ali nessa nesse gráfico fica um pouco Sutil mas dá sim tá ele poderia às vezes estar mais TR baixo aqui e mesmo assim a gente conseguiria criar um um risco um pouquinho menor acho que ISO foi uma Questão específica desses três ativos ficou muito teria que dar um zoom aqui para mostrar que tem alguns carinhas aqui
que vão conseguir superar tá bacana que é exatamente isso que a gente quer chegar inclusive que que a gente tem aqui quando a gente diversifica quando a gente diversifica a gente tá mitigando o risco de certo modo a gente tá combinando ativos e conseguindo reduzir o risco deles tá aqui por exemplo a gente conseguiu ó com A mesma rentabilidade que a Petrobras dava via diversificação a gente conseguiu gerar portfólios de risco muito menor do que a Petrobras por exemplo portfólios aqui então via diversificação eu amplio minhas opções de investimento eu posso investir muito mais do
que conseguiria só com três pontos e ao mesmo tempo eu mitigo o risco então é ótimo é racional eu pensar em diversificar tudo Bem beleza avançando a gente entende então o seguinte Poxa eu tenho infinitas opções de investimento infinitas opções de portfólios e eu tenho que pensar então o investidor quando ele Analisa essa situação que ele se depara que é eu tenho três ações Mas eu posso combinar infinitas possibilidades Será que ele considera todas essas infinitas possibilidades ele Considera todos esses pontos ele considera se faz sentido ele investir aqui investir aqui investir aqui se perguntem
se realmente ele vai olhar para tudo Imagino que vocês vão dizer que não que não faz sentido ele olhar para tudo ele vai tentar racionalizar um pouco mais essa decisão para conseguir encontrar realmente aqueles portfólios que fazem sentido bom para eu conseguir Racionalizar essa decisão eu vou ter que entender um pouco como que esse investidor pensa e daí tem algumas possibilidades aqui pra gente tentar racionalizar como o investidor pensa opção a o investidor procura maximizar retorno e nada mais o professor não o investidor prefere Minimizar risco ou o investidor prefere maximizar retorno e Minimizar risco
ou ele prefere maximizar o risco e minimizar o Retorno logar um pouco novamente Então como que o investidor tende a operar como ele tende a racionalizar as suas decisões mais 15 dou-lhe uma dou-lhe duas dou-lhe três muito bem pessoal todos vocês concordam comigo que o investidor ele vai preferir ele vai procurar maximizar o retorno ao mesmo tempo que ele quer minimizar o risco ou seja para cada retorno que ele busca ele vai querer o Mínimo de risco possível ou para cada risco que ele aceita se expor ele vai procurar o máximo de retorno possível ele
tá sempre pensando nisso máximo retorno para mínimo risco ou mínimo risco para máximo retorno e daí eu vou dar um zoom um pouco nesse gráfico aqui para entender a consequência desse comportamento então é o mesmo gráfico só com zoom e vou checar opções de investimento por exemplo esse ponto seria esse Ponto melhor que os demais vamos comparar com os demais então por exemplo eu tenho os pontos os gráficos factíveis que estão à direita e abaixo são gráficos que vão dar menos retorno e mais mais risco Poxa são gráficos que nas duas dimensões risco e retorno
são piores são portfólios que nas duas dimensões são piores portanto investidor não tende a se interessar por esses por esses gráficos não por esses portfólios então Esse ponto aqui domina ali os demais ele é melhor que todos os demais eu posso continuar essa análise e verificar os portfólios que estão à direita e acima portanto portfólios que T mais retorno e mais risco beleza eles são bons uma dimensão porque eles dão mais retorno só que eles dão mais risco então é uma área um pouco cinzenta não consigo cravar ali se é realmente melhor do que aquele
que eu tô analisando ao do mesmo modo eu Tenho portfólios à esquerda e abaixo que eu vou ter portfólios que vão me dar menos retorno mas também vão me dar menos risco Ok menos risco é bom é bom mas e perder retorno Será que compensa de novo uma área cinzenta não consigo cravar de primeira que são portfólios melhores ao passo que se eu pego todos os portfólios que estão acima e à esquerda eu tenho portfólios que combinam mais retorno do que aquele que eu tô analisando e menos Risco do que o portfólio que eu estou
analisando portanto são portfólios que com certeza dominam aquele que eu tô comparando eles são todos melhores do que esse que eu tô analisando usando como referência Então sempre que eu tiver um gráfico como esse aqui em que eu pego a minha opção de investimento e eu faço um gráfico que eu checo quadrante à esquerda E acima e existe uma opção de investimento ali aquela opção de investimento ela é melhor do Que aquela que eu tô usando como referência não faria sentido então eu investir naquela de referência e vou sempre optar por algo nesse quadrante e
posso fazer essa comparação para qualquer ponto do gráfico um pouquinho mais PR esquerda um pouco mais para cima a coisa começa a ficar interessante quando eu começo a ir pra borda pois na borda ali eu encontro portfólios para os quais eu não consigo cravar que existe algo melhor eu não consigo falar que com Certeza o investidor vai preferir outro a esse pois eu não tenho alguém que vai combinar mais retorno e menos risco ao mesmo tempo se eu vou andando pela borda acontece mesma conclusão mesma conclusão mesmo se eu for à extrema direita então se
eu for Pass por to essa borda eu vou encontrar todo um conjunto de portfólios ali que eu posso chamá-los de ótimos vai ser um subconjunto de portfólios pois eu tenho todos esses portfólios potenciais toda essa região Aqui nos pontinho cinza tem portfólios potenciais mas eu tenho que é um subconjunto dela aqui um subconjunto que est representado pelos pontos dessa linha azul eles são todos arriscados Pois eu ainda estou inserido em mundo apenas ativos arriscados e eles são ótimos eu estou ótimos pois eu estou num contexto ótimo na questão risco retorno vamos entender o ótimo se
eu pego esse gráfico e fao o seguinte Ah para esse nível de retorno Aqui para esse nível de retorno eu posso procurar retorno não esse nível de risco eu vou lá e falo assim então eu quero esse nível de risco muito bem tá aqui faz sentido eu considerar investir aqui não pois eu conseguiria um retorno maior para esse nível de risco aqui também não aqui também não eu vou puxando até que eu encontro Este ponto na Linha Azul em que eu tenho sim uma decisão ótima Pois para aquele nível de risco é o máximo de
Retorno que eu consigo é uma decisão otimizada eu poderia pensar na outra perspectiva também que é se eu quero quero procurar esse nível de retorno eu posso procurar o menor de nível de risco possível não vai investir aqui pois eu conseguiria esse retorno com menos risco aqui também não aqui também não até que um momento eu chego encontro um portfólio como esse em que aqui eu tô tomando uma decisão otimizada faz sentido eu colocar meus recursos ali Pois ali eu consigo o menor retorno possível pro desculpa menor risco possível pro retorno que eu estou procurando
então conceito de otimizado fica exposto muito bem então mais um quiz pra gente PR gente avançar que é sobre a diversificação da Carteira de ativos é correto afirmar que um minuto essa questão é aqui para ler com calma Alguém já respondeu doa doi duas doi Trar respostas Vamos explorar aqui pessoal alternativa correta é a d por quê dentro do subconjunto de portfólios arriscados ótimos ou seja naquela linha não é possível encontrar combinações de ativos que gerem um maior retorno a um risco menor vamos lá que a gente tem aqui ligou lápis ligou se eu pego
dentro de um desse conjunto dessa linha eu pego um ponto esse ponto aqui eu quero encontrar um Retorno maior então eu quero subir eu quero algum ponto acima se eu quero um retorno maior que esse eu tenho que ir para cima poxa se eu vou para cima não tem nada aqui não tem como eu achar um portfólio aqui não existe opções de investimentos que vão ter retorno superior a esse nessa região a única opção que eu tenho é assumir mais risco então tenho que ir pra direita também então a conclusão é Dentro do p do
conjunto de portfólios arriscados ótimo D um portfólio aqui eu não consigo aumentar retorno sem ter que assumir também mais risco só eu só consigo aumentar retorno se eu ter que aceitar Assumir mais risco Fecha aqui então avançamos pro nosso próximo tópico tudo que a gente tratou até esse momento foi em um mundo de ativos arriscados vocês viram que eu tinha três ações todas as ações tinham algum risco Implícito ali agora eu avanço pro mundo considero no mundo em que eu vou incluir o ativo sem risco então nosso aperto tá sempre mais errado eu aperto aqui
eu aperto aqui não eu mostro aqui a gente tem então nosso mundo nosso mundo tinha ativos arriscados ótimo entendemos o comportamento entre eles entendemos que cada um tem eh variáveis de retorno esperado entendemos que cada um tem riscos atrelados entendemos que a gente Quando combina os portfólios eles mitigam risco eles eles o portfólio se comporta de maneira específica em relação aos demais ele tem a mitigação de risco ali envolvida e arriscados no mundo dos arriscados quando eu incluo ativo Liv de risco eu tenho que caracterizar ele primeiro então em termos de retorno ambos T um
retorno então tem uma rentabilidade ali atrelada a esse ativo o ativo arriscado tava definido é um ativo que não tem Risco zero então ele tem um risco envolvido tem uma dúvida sobre que a rentabilidade efetiva que vai vai acontecer ao passo que o ativo livel de risco ele tem risco zero então a definição dessa dele é essa eu não tenho dúvida sobre o futuro aquela a rentabilidade que eu pactuar hoje é a rentabilidade que vai ser garantida ali ao final daquele período então o risco é zero Então vamos incluir esse ativo no nosso mundo bom
no Nosso mundo a gente tem aqui nesse eixo retorno nesse eixo risco poxa se o risco é zero desse ativo onde que eu vou incluir esse ativo eu tenho que incluir onde o risco é zero não vai ser aqui não vai ser aqui vai ser quando o risco é zero ele vai ter risco zero e vai ter alguma rentabilidade então ele acaba sendo alocado ali no eixo vertical no eixo vertical então eu garanto tô colocando um ativo que tem uma rentabilidade tem um retorno específico Mas o risco está zerado Tudo bem então eu incluí esse
ativo na nossa economia incluído esse ativo na nossa economia Agora eu tenho que ver qual que o efeito de considerar que o investidor pode investir nele então o investidor ele não está mais restrito a investir só nos arriscados ele pode considerar ele pode cogitar incluir ativos livres de risco na sua carteira consequência disso a gente vai explorar então bom No mundo dos ativos arriscados eu sei que eu não preciso considerar todos aqueles pontos mais que estão aqui eu só preciso considerar os ótimos os outros são irracionais não faz sentido considerá-las na minha análise o investidor
não deve cogitar colocar dinheiro aqueles portfólios irracionais ele cogita colocar dinheiro apenas na Linha Azul aqui tem os ótimos então se eu vou combinar um ativo com ativo de risco Eu Vou combinar um desses ótimos Aqui então eu vou pegar por exemplo esse ponto aqui esse ponto em verde aqui na verdade esse triângulo em verde representa um dos portfólios ótimos que eu vou combinar Vou investir um pouco nele e um pouco no ativo Liv de risco o resultado legal é que essa combinação dá Exatamente Essa reta daqui características do de risco essa é a combinação
que acontece então se eu investisse aqui com calma se eu investisse tudo em ativo livre de Risco Qual que é o retorno risco que eu teria seria esse daqui eu teria um retorno de meio e um risco de zero e se eu investisse tudo nesse ativo livre de risco se eu investisse tudo no ativo arriscado eu teria aqui um risco compatível com esse ativo arriscado e um retorno compatível com esse ativo arriscado eu teria essas combinações isso são os extremos se eu investir ou tudo no arriscado ou tudo no livro de risco e se eu
investisse metade metade Se eu investisse metade metade ia ficar no meio do caminho pessoal então eu teria esse nível de risco aqui e eu teria este nível de retorno aqui então esse cara aqui um um ponto aqui no meio simplesmente representa um portfólio que eu tô colocando 50% nesse cara a livre de risco e 50% aqui então estou fazendo um portfólio que apenas eu peguei os meu portfólio de ativo arriscado em vez de Colocar todo o dinheiro no portfólio de arriscados Eu considerei a distribuição meio a meio daí daria esse ponto aqui no meio eu
poderia também ter criado um 7030 um 7030 ficaria aqui por exemplo um ponto aqui daí teria aqui 70 nesse cara daqui e 30 desculpa inverti teria 30 aqui que tá longe dele e 70 nesse cara aqui que tá pertinho dele e assim por diante eu poderia fazer qualquer combinação possível que eu Quisesse aqui ah e esses pontos aqui mais à direita seriam pontos em que eu pegaria emprestado dinheiro a uma taxa Liv de risco Eu Peguei emprestado aqui então tem se eu tenho r$ 1 eu pego mais r$ 50 emprestado e vou pagar os juros
desse empréstimo e agora eu tenho r50 e daí eu coloco tudo em Ação daí eu estaria aqui com 150 por exemplo 150 do ativo arriscado e aqui eu estaria com -50 no ativo l de risco Ô prestando ativo l de risco para investir ainda mais para me alavancar aqui nas ações e daí eu tenho essa linha Então essa linha representa toos os portfólios possíveis de serem investidos considerando esse ativo livre de risco e esse ativo arriscado Será que essa combinação é boa então entendido do gráfico a pergunta é será que essa combinação é boa será
que ao eu me permitir investir em ativo ativo livre De risco e considerar a combinação deste ponto com este ponto aqui com esses dois portfólios aqui será que isso foi uma decisão acertada para ver se isso é racional a gente volta para aquela mesma figura que a gente tinha anteriormente que é checar se existia uma coisa que domina que é muito melhor nas duas dimensões eu pego aqui um ponto da reta e checo Poxa existem sim opções de investimento que em relação a toda essa Reta os pontos dessa reta iam me gerar mais retorno e
menos risco poxa se existem formas de eu ter mais retorno e menos risco a combinação desses dois caras aqui não parece ser boa então vamos testar outro portfólio eu testo um outro portfólio uma outra combinação tem um outro portfólio arriscado combinando com ativo de risco eu checando qual que são as possibilidades que isso me geram e de Novo eu eu encontro opções de investimentos melhores aqui do que investir nessa potencial linha aqui noos portf em portfólios dessa linha aqui eu posso ficar testando testando testando testando diversas combinações Mas vai ter uma que vai ser mais
interessante que é esta daqui vai ter um momento que eu vou encontrar um portfólio composto por ativos arriscados e esse portfólio quando eu combino ele com Ativo livre de risco ele me gera as melhores opções de investimento repito existe então um portfólio que é esse ponto específico aqui que ao combinar ao eu colocar dinheiro nele e no ativo Liv de risco ele me gera as melhores possibilidades de investimentos possíveis nesse meu mundo por notem dado esse essa combinação eu criei essa reta essa reta faz com que eu não encontre nenhuma opção de investimento factível Para
cima e pra direita nesse ponto a mesma coisa acontece se eu for lá na extrema direita ao longo da linha não encontrei nada nada que foi que me gerou mais retorno e mais risco que que o próprio ponto da linha Eu também não encontro mais a esquerda Também nada factível aqui portanto quando eu encontro esse ponto eu encontro na verdade a melhor carteira de ativos Arriscados então quando eu estava falando dos dos ativos arriscados isoladamente eu tinha todos essa toda essa linha azul era boa potencialmente boa tudo era racional de se investir quando eu não
me limito a investir em apenas ativos arriscados mas me permito investir em ativos livre de risco eu encontro um portfólio de ativos arriscados aqui específico que é o combinar com ativo de risco ele dá as melhores opções Possíveis aqui notem não existe nada melhor do que investir em algum ponto dessa linha aqui é muito melhor eu investir aqui por exemplo nesse ponto aqui em que eu tô investindo nesse ativo e nesse ativo é melhor investir aqui do que tem investido aqui por exemplo nesse ativo de arriscado ainda só que de menor risco porque eu consegui
o mesmo risco com esse cara S que mais retorno então eu encontrei a melhor Carteira de ativos arriscados e ao mesmo tempo eu encontrei essa linha toda que é a melhor combinação de ativos arriscados com ativos livr de risco possível então é o melhor que eu posso fazer em termos de investimentos dúvidas at aqui pessoal bastante coisa né que que a gente tem para levar até esse momento então que a gente vive num mundo de ativos arriscados que a gente tem ativos livres de risco arriscados Cada ativo tem um retorno esperado mas eu sei que
eu tenho também um risco que combiná-los é ótimo eu mitigo o risco e quando eu mitigo eu encontro portfólios ótimos ótimo beleza eu não preciso me limitar a investir apenas nesses portfólios ótimos eu posso considerar me permitir investir em ativo de risco e quando eu faço isso eu amplio ainda as minhas possibilidades eu amplio minhas possibilidades e encontro coisas melhores ainda que eu tinha Anteriormente então é racional eu diversificar é racional eu considerar a possibilidade de investir em ativo livre de risco isso vai ampliar as minhas opções de investimentos ampliar as minhas melhores opções de
investimentos fatias Gabriel fica à vontade Boa noite pessoal minha dúvida é o seguinte no início quando você mostrou ali as várias possibilidades de portfólio de Combinação né de portfólio entreelas três primeiras ações Como que você consegue gerar a partir das combinações entre elas um portfólio que tenha um retorno maior do que a ação que tem o maior retorno esperado e Na Linha Do que o ren tinha perguntado mesma forma como consegue gerar um portfólio que tem um risco menor do que o do que a ação que tem um menor risco esperado também menor desvio padrão
no caso beleza porque ali Eu me permiti fazer o seguinte Gabriel eh em no Mercado de Ações a gente se permite fazer posições vendidas Ou seja eu se eu tenho um um ativo que eu tenho uma perspectiva de rentabilidade de um e outro de uma rentabilidade de dois eu posso optar por vender ou seja Mesmo não tendo o ativo de menor rentabilidade eu fico em uma posição vendida Eu vendo ele sem mesmo sem ter dá para fazer isso vender de modo que se ele subir um para mim é é o é o sentido oposto o
preço Subiu então eu tô devendo mais porque eu vendi porque eu ter que recomprar depois e eu pego esse dinheiro que eu usei paraa venda e coloco no ativo de maior risco então eu faço posições alavancadas tá é assim que nesse caso específico é assim que é possível eu fico imposições vendidas em alguns algumas ações para ficar com mais de com mais recursos e poder colocar mais recursos Ainda naquele ativo ah de maior retorno tá bom Entendi beleza maravilha Renan por Favor é é uma dúvida mais talvez de curiosidade mas a partir do momento que
você introduz o ativo livre de risco Eu percebo que você tem uma uma uma constante né Você tem uma linha reta bem perfeita tinha eh Por que que ela ficou Por que que ela fica reta assim ela ela não não não oscila matemátic falando é que consigo derivar a matemática rapidão mas é é é simplesmente que ela fica linear tá eu Derivo rapidamente aqui mas aqui quando você faz desil padrão de variância desil padrão de portfólios vai ser bem curiosidade vou fazer bem rápido tá a continha é essa aqui ó você faz o peso que
Você investiu no ativo a ao quadrado vezes reduzir o padrão do ativo a ao quadrado mais o do B também ao quadrado O que é o desvio padrão do B ao quadrado mais duas vezes a covariância a gente es ver estatística com variância tá A e B O importante que uma conta bem grande eu Já simplific como que ela fica simples tá isso é a conta que se faz para descobrir o risco de um portfólio composto composto por dois ativos arriscados beleza essa é a conta que se faz e ela não é linear como você
tá vendo ela tem quadrado elementos separados e tudo mais quando eu tenho ativo livre de risco vamos supor que o ativo B é livre de risco Esse cara é zero este cara aqui também é zero porque covariância é uma métrica de relação Entre séries se uma sobe e a outra também sobe a covariância é positiva se uma sobe outra desce ela uma covariância negativa uma constante que é um retorno livre de risco tá parado então não importa o que o outro faça ele tá parado então a covariância também é zero quando isso é Zero Isso
é zero isso aqui some isso aqui some só fica este cara daqui daí fica o risco do do do do portfólio wa quadrado risco do outro ao quadrado se eu passo raiz quadrada nos Dois lados fica o negócio linear wa Sigma tá então essa linha que que ela tá falando agora a parte intuitiva ela tá falando que quando eu tô considerando um portfólio que não é mais ativo arriscado e ativo arriscado mas sim arriscado e um livre de risco só importa o risco do arriscado porque não tá contribuindo com o risco e daí eles crescem
Dea maneira linear daí cresce exatamente como uma linha reta por isso que eu consigo trazer Simpe uma Reta meta não é mais Curvo como era anteriormente eu respondi bem rápido tá ren mas não sei se deu para não show de bola assim não vou dizer para você que eu vou saber aplicar essa fórmula mas tava tentando justamente é eu tava tentando entender onde é que o zero entrava numa possível fórmula para entender a linearidade então agora ficou bem claro óbvio que a gente vai aprofundar isso depois mas eu consegui entender obrigado a gente não aprofunda
Tanto porque não vou conseguir abrir toda essa parte matemática do dessa análise de carteiras tá a gente vai covariância lá em estatística mas aqui o que eu preciso que vocês levem é um pouco isso então uma vez que um ativo é livre de risco ele é travado ele é parado no tempo entendeu Não tem conv variancia com os demais então quem contribui com risco é só um ativo e vai contribuir de uma maneira linear porque é só ele que a medida que se coloca mais Vai entrando mais dele de risco beleza show de bola avançando
então sobre a utilização de ativos livres de risco no portfólio é correto afirmar que deixa eu abrir o cois aqui aqui um minutinho Será que o texto aí da alternativa d tá correto é nem muita resposta não mas vocês estavam perguntando para mim ou tava falando entre vocês que na dúvida Agora eu acho que ele tava te acho que ele tava te perguntando porque realmente falta um pedaço do texto mas ainda assim essa essa alternativa d Sei lá ela não me parece ter qualquer chance de tá certa então talvez ela possa ser só desconsiderada Ah
faltou o comecinho da da questão já vi vi o texto Beleza só um segundo fechar aente debate Inclusive eu troquei essa questão desta vez pera aí isso que era Patar passou mas vamos lá vou falar da C e da D C correto então acho que não tivemos várias ão lá aí a inclusão do ativo livre de risco reduz a complexidade dos cálculos dos retornos esperados não Vocês acabaram saber um pouco dos cálculos do Risco mas os retornos não muda nada então termos de risco o o ativo livre de risco não muda nada na dimensão retorno
porque na dimensão retorno o ativo de risco não tem nada detic Particular ele é um ativo que tem uma rentabilidade o que ele não tem é risco então qualquer questão de complexidade que foi eliminada é lá na dimensão risco que foi o que eu explorei rapidamente para pra dúvida do Renan b a inclusão do ativo livre de risco permite diversificar o portfólio com ativos de maior risco não tem nada diferente aqui a gente não tá a a inclusão do ativo livre de risco não permite que a gente diversifique de uma Maneira diferente Ele só tá
ampliando ali as nossas possibilidades tá de novo ele não tem eh antes você já conseguiria fazer essa diversificação com o ativo que fosse c a inclusão do ativo livre de risco amplia o conjunto de portfólios factíveis Essa é a principal informação que eu quero que vocês levem que é isso quando eu estava sem o ativo Liv de risco eu não me permitia investir em ativos livre de risco eu podia investir na Linha Azul Que era minha ótima e qualquer coisa abaixo da Azul então toda essa região aqui era factível de ser investida Beleza quando eu
considerei me possibilite investir em ativo de risco eu ampliei agora tem toda essa linha aqui regiões que eu não podia investir não podia colocar criar combinações risco retorno agora eu posso até que essa região antes não era atingível agora ela é atingível essa região mais alta aqui não era atingível ela agora é Atingível então eu ampliei o Ativ de risco considerar se permit investir em Ativ de risco então É sim ótimo pois amplia as nossas possibilidades de investimento e traz inclusive possibilidades melhores do que as originais e por fim que que deu problema que era
a alternativa d que era a inclusão do ativo livre de risco elimina completamente o risco de todos os portfólios factíveis e de fato Eh tava com um testinho faltando e equivocado Ela pode eliminar o risco ali você consegue eliminar o risco quando você investe só em ativa livro de risco mas você não tá reduzindo todo o risco aqui dos portfólios você tá mitigando por exemplo esse portfólio investindo com Esso aqui você vai mitigando tudo mais mas você não consegue zerar de qualquer portfólio aqui não tá tudo bem feito isso a gente vai fazer o intervalo
e a gente vem para falar de capm que que a gente tratou até agora Pessoal que a gente tratou até agora daqui para cima Foi teoria de markovic então teoria de Microvix teoria de portfólios teoria de gestão de renda variável então ali que eu passei para vocês foi um grande resumo sem entrar na complexidade dos cálculos mas foi um grande resumo do que que é teoria de portfólios Ou seja é meio que a base do racional de Finanças que vai falar como que se espera que o Mercado de Ações opere como Que se espera que
os investidores analisem as ações paraa tomada de decisão ali o que tá por trás é entender que os os investidores têm várias ações disponíveis que eles vão considerar as possibilidades todas de ações disponíveis como elas conversam entre si considerar que existem ativos livres de risco e vão tomar decisões ótimas com base nisso quais decisões ótimas que vocês que a gente concluiu pontos daquela linha então existirão eh eles Vão calcular aquela linha os investidores vão entrar os portfólios ali e vou Identificar qual que é o portfólio mais interessante para eles então vou Dev voltar ali então
No final a gente tem essa linha toda ele todos esses portfólios são factíveis são os melhores de todos ele o investidor vai ter o trabalho de escolher eu prefiro aqui aqui aqui ele vai escolher qual portfólio ele acha mais Interessante que que vai distinguir você vai escolher aqui ou aqui apetite de risco daí é uma questão mais econômica a gente não avança ess apetite de risco nessa aula mas vai ser uma questão de apetite de risco investidores com menor apetite de risco ou seja avessos a risco vão preferir posições mais próximas com mais peso no
ativo lel de risco portanto com menos risco investidores que gostam mais risco estão mais expostos a correr risco vão cada vez se aproximar aqui do Ativo com mais ativos arriscados e aqueles que amam o mesmo risco vão procurar cada vez posições até alavancadas tá essa é a nossa Grande inclusão ativos individuais podem ser diversificados analisados em conjunto tem os valores ótimos incluindo ao de risco nossas possibilidades se ampliam Tudo bem pessoal vamos fazer nosso intervalo daí a gente volta ar não dúvidas Maira agora ô Elias Eu só não entendi bota naquela imagem lá por que
Quando você coloca ali tipo esse deixa aí com as adianta um pouquinho deixa com as duas caixinhas as aí aqui eh melhor carteira de ativos arriscados aqui é só se você eh fosse eh investir nos arriscado sem investir no ativo livre de risco não é isso é segin você botou essas duas essas duas bolinhas tipo a diferença dessa beleza o triângulo específico é o portfólio arriscado como você disse ele representa o ponto que é 100% ali Daquele portfólio arriscado vamos pressupor que é 50% vale 50% Petrobras tá Uhum supor que é esse esse portfólio aqui
em específico é o 5050 é não aí a o investidor não vai investir no no livre de risco né ele vai optar só pela riscada se ele fosse aqui ele poderia só livre só ativo arriscado 5050 no Vale Vale mas esse cara tem a possibilidade de manter o 50 50% na Vale e Petrobras por C mas a carteira Total dele vai ser 50% emem arriscado mais 50% em livro de Risco por exemplo vamos falar que ele tem R 200 ele ele fica aqui significa que ele pode fazer o seguinte ele coloca R 100 em livro
de risco e ele coloca R 100 em arriscado tá significa que ele tá numa posição 50 50% concorda nesse momento o 5050 tudo bem Beleza só que quem que é esse arriscado que ele tá colocando daí se eu abro esse cara Daqui esse cara aqui como eu disse para você podia ser 50% Petrobras e 50% vale ou seja significa que ele investiu dos R 100 R 50 na Petrobras e R 50 na Vale que que eu quero dizer então que ó ele tá sim diversificando em ativos arriscados e livres de risco só que no mundo
do arriscado ele encontrou uma proporção dos ativos arriscados que vai Vai se manter para todas Então essa linha reta aqui sempre vai ter 50% na na carteira riscada sempre vai ser uma proporção 5050 ah na reta até lá em cima até aqui em cima mesmo aqui em cima o arriscado vai continuar sendo 50% exato aqui em cima por exemplo pode ser que ele pegou emprestado sei lá R 200 em taxa de Liv de risco então el tá com menos R aqui Pou emprestado o dinheiro e somou com os R 200 que ele tinha e jogou
tudo em em ações então el Vai Ele tem R 400 em ações ele vai continuar distribuindo esse R 400 naquela mesma proporção dessa carteira aqui que vai ser 50% 50% ou seja 200 200 então o que que a gente encontrou aqui ma essa carteira ela é ótima e quando a gente fala carteira de ativos arriscados ela não é um valor monetário é um valor de proporção se você tem 50 50 é sempre a mesma carteira uma carteira 50 50 é a mesma carteira uma carteira 70 30 é uma mesma carteira Não importa quanto valor Monetário
você tenha No total o que importa é a proporção quando eu falo que eu encontrei a melhor carteira de ativos arriscados eu encontrei a proporção entre os ativos arriscados ótima aqui é a melhor escolha no mundo dos ativos arriscados que eu possa tomar a outra decisão que eu posso que eu tenho que fazer é quanto eu quero colocar em ações dos meus recursos financeiros que eu vou colocar de maneira ótima quanto vai em Ação e quanto vai fora de ações Entendi aí é isso que vai fazer subir ou descer aí a na linha da exatamente
vai depender de quanto que eu quero me expor em ações Mas é a mesma carteira ou quanto quero me expor em ativo de Liv de risco e é um ativo só entendi Obrigada Tudo bem maravilha mas aluma pessoal beleza pessoal deixa eu fechar aqui hoje excepcionalmente vou precisar de 20 minutos de vocês então a gente Volta às 5 pras 9 né isso aí então colocar o nosso horário beleza pessoal então retomando aqui então tudo que a gente viu anteriormente foi teoria do portfólio entender como os investidores alocam Como que o modelo espera os investidores alquem
seus recursos em um ambiente de risco e daí deriva Todo modelo para fazer isso tá importante então entender que as pessoas diversificam Então tem como Mitigar risco importante entender que tem um ativo livre de risco que é interessante investir importante entender a definição desse ativo livre de risco naquele modelo Ele simplesmente é um ativo que garante uma rentabilidade daquilo que é pactuado vai ser aquele que vai ser recebido tá depois os pormenores do modelo para gente chegar aquela conclusão a literatura dessa parte de a literatura clássica que a gente tem atualmente ela Parte daquela base
toda análise de gestão de renda variável gestão de ativos décadas depois a gente tem a derivação do modelo capm que a gente vai derivar aqui rapidamente então a gente pega toda aquela teoria e faz algumas derivações adicionais tá Pessoal talvez o conteúdo realmente é bastante conteúdo que a gente acaba expondo aqui que a gente acaba Resumindo quase que então não semestre mas várias aulas ali que são incluídas uma Graduação de Economia a gente acaba condensando ali A Essência tá então por isso que às vezes é um pouco denso a gente tenta condensar tentar resumir mas
ela talvez seja um pouco mas tentando passar para vocês os Highlights aqui que a gente precisa levar pois tudo que a gente entendeu da teoria de carteiras foi pra gente chegar nesse momento do CPM entender a derivação desse modelo CPM então modelo CPM ele inclui naquilo que a gente viu anteriormente as Seguintes hipóteses que a gente está trabalhando em um mundo que os agentes são Racionais isso significa dizer que eu tenho retorno quer dizer retorno os investidores gostam de retorno não gostam de risco e eles são otimizadores que significa gostar de retorno acho que tranquilo
entender que investidor procura retorno entender que ele foge de risco e entender que eles são otimizadores é que a hipótese do Modelo CPM é esses cálculos todos que a gente expôs aqui se eles existem ali se são disponíveis paraas pessoas todosos ores racionalmente deveriam fazer então todos eles sabem fazer as continhas que a gente expôs anteriormente então todos tendem a tomar decisões ótimas ali fazer Todas aquelas contas que a gente expôs nos slides anteriores em complemento a gente traz a hipótese que a gente tem expectativas Homogêneas expectativas homogêneas vão significar que os investidores todos têm
acesso ao mesmo conjunto de informações É como se eu desse para vocês uma planilha Excel e falar assim com base n planas de Excel que tem a rentabilidade o risco dos dos ativos encontre os portfólios ótimos se todos vocês têm acesso à mesma base de dados todos faram as mesmas contas [Música] portanto encontrarão os mesmos Portfólios ótimos vocês chegarão nas mesmas conclusões Então são agentes Racionais então vocês vão Procurar as melhores soluções vocês têm acesso às mesmas informações portanto todos encontrarão solução certa que é a solução otimizada isso tem as seguintes repercussões se eu pego
principalmente expectativas homogêneas Ou seja todos encontrando o mesmo portfólio eu vou lá e volto pro meu mundo meu mundo é Composto por três ações vamos completar esse mundo agora com três investidores o investidor a tem um recurso financeiro que ele distribui aqui no nas ações então aqui olhando pra carteira que ele coloca em ações lá voltando na na pergunta da Maira lá atrás a carteira que esse investidor coloca em ações é na carteira ótima então ele cont ele coloca 20% 30% 50% Mas ele tem um recurso financeiro que ele decidiu colocar em ações isso Significa
100 150 250 nessas ações o investidor B por sua vez tem mais dinheiro colocou mais dinheiro em ações mas ele vai colocar no mesmo portfólio 20% 30% 50% no caso da carteira dele vai ser r$ 50 R 225 R 375 mas o percentual garantido investidor c tem outros recursos financeiros e vai distribuir lá seus valores monetários nessa mesma carteira Otimizada beleza esses investidores compõem meu Mercado todos tomam suação otimizadores tem acesso à mesmas informações então Encontraram o portfólio ótico só tomaram decisões diferentes porque eles têm mais recursos ou tem mais apetite a risco mas colocar
os os investimentos nas mesmas carteiras Beleza então se eu quero encontrar a carteira ótima lá basta olhar pro mercado ocorre que eu não Observo a carteira de cada investidor eu Não tenho acesso a carteira de cada um de vocês aqui para saber quanto vocês investem no que vocês investem então isso não é observado Mas tem uma coisa que é observado que é o agregado se eu somo todos os investidores do mercado eu chego na carteira de mercado que se eu tô pegando o agregado de todos os investidores eu agrego todas as posições os valores de
mercado de todas as ações eu vou chegar ali no valor de Mercado da primeira segunda terceira ação no caso 450 675 1125 mas o mais interessante é que eu vou chegar nos percentuais quando eu agrego o mercado o agregado do mercado nada mais é do que o reflexo da da Média da carteira doos investidores esses percentages vai refletir exatamente a carteira média que os investidores TM em mãos portanto com base na distribuição da Carteira de mercado eu consigo sim inferir a Carteira ótima então a carteira ótima carteira de mercado vai ter o seguinte papel daqui
PR frente ela reflete o que é a carteira otimizada O que é aquela carteira que todo investidor racional deveria ter investido estar investido estar alocado essa distribuição em ativos arriscados então a carteira de mercado tem esse papel ela reflete o que na média os investidores teriam de alocação em ativos Arriscados beleza adicionalmente eu tenho que considerar que apenas o risco diversificável não tem prêmio desculpa Apenas não reformulando minha frase eu ten e considerar que o risco diversificável não terá prêmio atrelado Ah o complemento dessa frase poderia ser que apenas o risco não diversificável tem premium
são frases equivalentes vamos entender o que eu quero dizer aqui vamos olhar pro nosso gráfico novamente o nosso gráfico a gente tem então Retorno esperado no eixo vertical risco no eixo horizontal os pontos em cinza representam os portfólios individuais a linha azul os portfólios a gente sabe que a gente tinha três ações e na medida que a gente foi diversificando a gente foi mitigando risco ou seja os as ações individualmente elas tinham risco mas pelo fato de eu diversificar eu consegui sumir com risco preservando nosso retorno então eu consegui sumir com Risco reduzir parte sumir
não reduzir parte do Risco preservando ali o retorno esse processo de mitigação de risc ução de risco dá eh permite com que a gente segmente o risco em duas parcelas uma parcela de risco diversificável que é aquela parcela do Risco se o risco era 10 e no final eu consegui vir a diversificação reduzir para de 10 para 4 significa que 6% de 10 para 4 6% Era diversificável via diversificação eu consegui mitigar esse Risco eu consegui me proteger desse risco não me expor mais esse risco e a outra parcela que aquela parcela que restou é
um risco não diversificável que eu também vou chamar às vezes de sistêmico aqui não importa quanto que a gente diversifique diversifique diversifique vai ter sempre um resíduo aqui a gente não viu que a gente via diversificação a gente não Zerou o risco a gente saía daqui e conseguia reduzir o risco ia Nessa Linha Azul a gente reduziu Mas a gente não zerava o risco essa parcela que não Zerou esse componente que eu não consigo fugir vai ser o cara que eu vou ter mais atenção nesse modelo que a gente vai derivar aí essa parcela de
risco que eu não consigo fugir via diversificação eu vou denominar de risco não diversificável Ou eu posso denominar também de risco sistêmico o não diversificável tem uma Intuição Clara que é o fato que via diversificação eu não consigo fugir dele mas o o sistêmico também tem uma intuição boa pra gente o sistêmico é porque existe uma parcela de risco que tá intrínseco em todos os ativos ou seja tem uma volatilidade tem uma variabilidade dos ativos que não importa se eu me diversifico um monte infinitamente eu não consigo fugir dela porque ela é sistêmica ela impacta
todo o Sistema é um componente que quando sobe todos os ativos sofrem com aquele componente então todo mundo sofre sobe Não importa se eu estou exposto em todas as carteiras do mercado todas as ações do mercado se todo mundo tá subindo eu vou subir junto eu vou oscilar junto se todo mundo tá caindo eu vou cair junto então existe uma parcela de risco que não importa quanto diversificado eu esteja se ela se todos os ativos estão expostos a ela eu não consigo fugir Então essa parcela a gente denomina de não diversificável ou sistêmico o não
diversificável tem essa intuição que eu falei o sistêmico tem a outra intuição porque ele tem faz parte do sistema então eu não consigo fugir via diversificação outra forma clássica de ilustrar a segmentação desses dois elementos É nesse gráfico nesse gráfico a gente tem no eixo vertical o risco e no eixo horizontal a gente tem o número de Ativos significa o seguinte quando eu tô trabalhando com portfólios de poucos ativos eu tenho bastante risco na medida em que eu vou colocando mais portfólios mais ações nos meus portfólios mais ativos nos meus portfólios vou engordando meu portfólio
em números de ações o meu risco vai caindo uma ação a volatilidade de uma ação vai anulando a outra uma ação sobe a outra desce então a gente fica no meio daí a outra sobe a outra desce a gente vai ficando sempre No meio de modo que quanto mais ações a gente vai colocando mais essa confusão de ações uma vai anulando a volatilidade da outra a gente vai reduzindo o risco vai mitigando o risco e a gente tem essa tendência dessa curva aqui de redução mas existe um platô a medida que a gente aumenta aumenta
o número de ativos a gente vai reduzindo mas maora vai começando a cair essa esse ganho de mitigação vai ter uma hora que não importa quantos ativos eu Coloque eu não consigo mais reduzir o risco daí a gente tem essa parcela de risco não diversificável sistêmico por de novo não diversificar porque via diversificação não adianta a diversificação não contribui para eu fugir dessa exposição porque ela é sistêmica todo o sistema está exposto a ela Então não é diversificação que vai me proteger entendido esses dois elementos a gente vai entender o prêmio atril a Isso quando
a gente fala risco é meio Claro pra gente que Poxa quanto mais risco mais retorno eu vou exigir quanto mais risco mais retorno eu vou exigir é meio intuitivo né Por que que eu vou me expor a um risco maior se eu não estou sendo recompensado por esse risco S que a gente vai entender que nem todo risco vai ter essa compensação vai ter esse prêmio adicional no caso apenas o risco não diversificável que vai merecer um Prêmio em equilíbrio vamos entender supõe o seguinte ativo um ativo até então típico que tem risco diversificável e
também tem risco não diversificável mas vamos supor que esse ativo ele tem um prêmio atrelado ao risco diversificável ou seja parte da rentabilidade dele está atrelada a um risco diversificável ou seja ele tem um risco de 10 sendo que seis é diversificável quatro não diversificável esse seis está explicando Um prêmio as pessoas estão pagando menos por esse ação hoje apesar da sua perspectiva de geração de valor futura porque ele tem um risco Então tem um prêmio ali porque tem uma rentabilidade adicional esperada nesse ativo porque ele tem um risco diversificável e ele é diferente de
zero eu quero mostrar para vocês que isso tem também a parcela de risco sistêmico eu quero mostrar isso para vocês não permanece não se sustenta em Equilíbrio esse ativo vai implicar seguinte a ação ele vai se tornar uma grande oportunidade de investimento isso Por quê o investidor ao identificar que existe um prêmio ou seja esse ativo está barato compatível com o risco dele ali então esse e essa parte do barato tem a ver com a parcela de risco diversificável as pessoas vão lá e compram esse ativo ao comprar esse ativo eles não param por aí
eles vão lá e diversificam esse ativo ou seja pega Esse ativo que está barato ali então tá com prêmio adicional e eu coloco ele no meu portfólio eu coloco ele no meu portfólio de tal modo que aquele risco diversificável aquela incerteza risco que eu tinha ali sobre a rentabilidade futura se dissipa se for mal vai ter um um portfólio que vai vai absorver se for ruim se for bom vai ter um outro ativo que vai absorver de modo que esse risco vai ser Eliminado via diversificação ISO isso se torna claramente uma oportunidade de investimento porque
eu acabo tendo um ganho eu estou tendo um ganho um prêmio que não está atrelado a risco ele a essência desse Prêmio tá atrelado esse risco diversificável mas na medida que eu mitigo e sumo com esse risco agora só tenho o prêmio o risco sumiu e o prêmio ficou Poxa uma vez que é uma Oportunidade de investimento O que que a gente espera que aconteça que as pessoas comprem que as pessoas comprem esse ativo explor essa oportunidade de investimento esse preço vai subir vai subir até que esse prêmio desapareça portanto em equilí a gente espera
que esse prêmio não persista que esse prêmio sempre tenda a zero não é esperado que a gente tenha prêmios atrelados a parcelas diversificáveis dos ativos o que que então a gente tem Que o que vai prevalecer no mercado é a parcela de quer dizer o prêmio atrelado a parcela de risco não diversificável então apenas o risco não diversificável risco sistêmico tem prêmio de risco uma pausa aqui pra gente observer essa parte que essa o coração do modelo que a gente vai ver CPM Então a gente tem toda a derivação das ações tudo mais mas a
grande Conclusão o alicerce é do CPM ele tem Como como base da sua previsão é um ativo só vai ter retorno adicional de acordo com essa parcela de risco não diversificável aqui então um ativo um projeto tudo que vai ter aqui eu vou acabar falando aqui o retorno esperado dele é maior de acordo com o risco só que que risco importa que risco importa essa parcela de risco que não é diversificável essa parcela de risco que é sistêmica a depender da exposição que Esse ativo tem a essa parcela ela mais prêmio ele merece daqui para
frente é só conta a gente acabou a intuição vem até aqui agora a gente vai fazer várias continhas para chegar no modelo final na equação final dúvidas pessoal eu tô dando mais tempo aqui às vezes falam que eu tô pouco tempo para dúvida e já vou tocando mas tô tando mais tempo Beleza então é isso pessoal o o modelo CPM ele vai falar que um ativo Tem mais retorno de acordo com o risco dele ok mas o risco que vai importar é um risco específico que é esse risco não diversificável esse risco sistêmico aqui pessoal
é conta atrás de conta a gente vai só combinar algumas intuições para fechar as equações tá que que são a gente tem então a gente tem que o equilíbrio de mercado faz com que Seja Constante a relação risco retorno foi a nossa primeira a componente que a gente falou na aula de hoje risco Retorno constante Então vamos lá vamos fazer uma relação risco retorno aqui a gente tem prêmio ou seja retorno dividido por risco pro ativo I prêmio igual o quê Quanto que o ativo dá de retorno esperado em relação à taxa livre de risco
isso é um prêmio né a taxa livre de risco dá cinco o ativo dá 12 então eu tenho um prêmio de sete 5 para 12 7 is é nosso prêmio prêmio por estar assumindo o risco no denominador eu tenho o nosso Componente de risco aqui então a essa R essa razão prêmio risco tem que ser pro ativo I tem que ser igual pro ativo J então para qualquer ativo é esperado que essa razão seja igual então para qualquer ativo i ou j adicionalmente a gente entendeu no slide anterior que só importa o risco não diversificável
Ou seja como apenas o risco não diversificável tem prêmio essa relação aqui ela só importa para os componentes Sistêmicos daí é uma parte que eu não abro a conta com vocês mas vamos entender a intuição eu tô expressando essa razão aqui prêmio deir pro risco só que eu tô expressando só na parte sistêmica só no componente atrelado à parte de retorno de mercado ao sistema Vamos pro numerador que é o prêmium prêmium tá aqui ó é o retorno do ativo I menos a taxa Liv de risco o prêmio do ativo I só que a parcela
sistêmica é quanto que esse prêmio aqui desse ativo I explica do retorno de mercado daí eu tenho esse w que que é esse w é o percentual que o ativo I representa do mercado vamos pressupor que a Petrobras e a Petrobras Vale 50% do mercado se o prêmio da Petrobras é 7 12 menos taxa de risco de 5 deu sete e a Petrobras pesa 50% no mercado eu tô falando que esse numerador aqui é 50% vezes esses 7% Ou seja no mercado a Petrobras está explicando o prêmio do mercado nesse 7 vees 50% 3,5 ela
Contribui com 3,5 no mercado e o denominador denominador é análogo a ao numerador só que é pro risco é a parcela que esse ativo i explica do risco de mercado então a covariancia é é uma métrica de risco também só que de dois ativos e aqui eu tenho simplesmente Quanto que o ativo e explica do risco de mercado aqui tá as intuições numerador a intuição é retorno é a parcela do retorno explicada pelo ativo I Então numerador é a parcela do retorno Explicada pelo ativo I dividido por risco que é a volatilidade sistêmica explicada pelo
ativo i então aqui é análogo com a Premium e risco só que apenas isolando as partes que importam que essa razão aqui só importa pra parte sistêmica daí a gente só junta as peças tá e se vale para qualquer ativo io J também vale para carteira de mercado Então vou trocar J vou colocar m m de mercado pra carteira agregado do mercado Se vale pros individuais Vale pro agregado se eu imponho a decomposição do Risco sistêmico eu eu vou ficar com o seguinte resultado para ir esse w corta com esse aqui esse w corta com
esse W vai ficar exatamente a mesma equação aqui ó ri - RM covariância de RM ri igual o do outro lado é o RM aqui né Igual eu imponho esse cara aqui não tem muita nada que mudar eu tô deixando ele igualzinho aqui então só tô aplicando aqui se eu aplicasse nesse cara voltava Pro mesmo resultado e agora só joga número para lá joga número para cá para chegar no modelo final pego essa equação vou jogar primeira parte que eu vou jogar eu vou jogar o a covariância pro outro lado multiplicando depois eu vou jogar
a taxa livre de risco pro outro lado e agora eu vou chamar este cara daqui eu vou chamar de Beta tá deixar aqui vou chamá-lo de Beta Então esse Cara daqui eu simplesmente chamei ele de Beta quem que é Beta pessoal beta tem o seguinte significado aqui covariância do retorno de mercado com ativo i é o risco que o ativo i é o risco sistêmico do ativo i ou seja Quanto que o ativo e tem de risco relacionado ao mercado ou seja o mercado não é o sistema aqui que ele ativo I quanto que ele
tem de risco em em relação ao Mercado Então vai dar um valor aqui daí eu faço essa razão dessa desse risco aqui sistêmico do ativo e específico em relação ao risco de mercado Vamos falar que aqui em cima deu por exemplo eh 15 então deu 15% de risco aqui aqui a covariância deu 15 V vou colocar em porcent não é exatamente percentual mas para pegar a nossa intuição vamos ficar em 15 tá 15 mas o o risco de mercado é 10 significa que esse ativo I em relação ao mercado ele tem 150% o risco de
mercado ele é maior que o risco de mercado o mercado tem o risco de 10 ele acaba tendo um risco Uma volatilidade de 15 então ele é um risco superior ao mercado seu eu tivesse por exemplo os mesmos 10 aqui só que aqui eu tô eu tivesse um risco de 88% significa que o risco desse ativo I Expresso nessa covariância é menor que o Risco de mercado então eu vou dar um risco menor isso vai dar origem a Exatamente esse Beta aqui que nada mais é do que uma razão entre o risco do ativo específico
em em relação ao risco de mercado Então o que a gente mais vai falar aqui é desse várias vezes a gente vai falar desse Beta Beta Beta Beta que que o Beta é é uma métrica de risco relativa ao mercado em relação ao mercado em relação ao mercado quanto de risco Você tem quanto De volatilidade sistêmica Você tem quanto de dispersão sistêmica você tem feito isso pessoal a gente chegou no nosso modelo CPM já passo a palavra modelo CPM é exatamente esta ação a gente tem retorno esperado de um ativo igual a taxa livre de
risco mais Beta vezes prêmio de risco de mercado só vou explicar a equação e já passo para perguntas que que a gente tem aqui parcela parcela então modelo CPM vai falar o seguinte que a O Retorno Esperado de um ativo I será igual a taxa livre de risco ou seja vai pegar a Risk free que é retorno do ativo de menor risco de nência ali que vai ser a taxa recebida vai ser igual a pactuada para o período analisado então o que você vai receber é o que você pactu lá no começo bom então eu
vou pegar o retorno do cara vai ser a taxa Liv de risco mais alguma coisa que vai ser o quê mais um prêmio de risco dessa empresa que por sua vez é o a Compensação exigida pelos acionistas devido ao risco desse ativo ou seja quanto de retorno a acima da taxa livre de risco Eu exijo pelo risco que eu tô assumindo o prêmio prêmio esse que por sua vez é igual a ao produto entre o Beta e esse prêmio de risco de mercado quem é o Beta Beta é o nível de risco da empresa que
é essa métrica que eu fiz covariância divido por variância ou seja se o Beta é igual a 1 significa que elas razões foram iguais então Beta é igual a 1 significa que o risco daquele ativo é compatível com o risco médio de mercado ele tem uma exposição padrão ali de volatilidade padrão ao mercado se ele é menor que um significa que ele tem uma volatilidade uma dispersão menor do que a de mercado e se ele é maior do que um eu teria uma dispersão superior à média de mercado bom Beta é a nossa métrica de
risco repito duas vezes Beta é Nossa métrica de risco Beta que é a métrica de risco que a gente tem aqui bom se Beta Métrica de risco e ela é relativa ao mercado para eu pegar o prêmium eu multiplico pelo prêmium que o mercado dá ou seja eu checo Quanto que o mercado que eu sei que por teoria tem o Beta igual a 1 eu checo lá qual que é o prêmio que ele dá ou seja Quanto em média o mercado deu de retorno acima da taxa de Liv de risco daí deu por exemplo seis
se meu Beta é igual a 1 1 x 6 vai dar esse prêmio de se se meu Beta é igual a 2 significa que eu tenho que Dobrar o prêmio de de mercado t o dobro de arriscado no mercado então 2 x 6 12 de prêmio seet igual a meio meio vezes esses mesos seis três eu mereço um prêmium de três ran por favor eh não é nem tanto uma dúvida mas é um é um é um comentário quando eu quando eu fiz a minha PS na na GV H uns anos atrás a gente teve
tive aulas também de princípi de Finanças bem menos detalhado do que aqui mas na época a professora ela Ela explicou uma questão ela ela deu Uma explicação lúdica sobre o Beta que me ajudou muito a fixar o conceito ela falou assim eh pensa em produto qual é o produto que tem menor risco no mercado eh e aí ela usou o exemplo da Cargil em relação à venda de arroz e feijão ela pegou colocou lá na na na lousa o Beta desse produto para explicar o quanto ele era baixo o risco dele em relação a outros
produtos de valor agregado maior eh e aí para mim fez muito sentido pensar nessa explicação eh justamente Por conta disso quanto mais complexo ou ou quanto mais valor agregado você vai ter naquele naquele produto mais complexidade ele tem mais arriscado ele fica maior portanto é o prêmio que você espera dele isso pensando logicamente né numa racionalidade de produto produto né e não eh em serviço óbvio que a gente tem mais complexidade ainda quando vai pensar em concessão mas eh pelo menos para mim essa explicação foi fez sentido que eu consegui ancorar numa coisa que é
Muito básica do dia a dia de todos nós então beleza Qual é a a como é que eu comecei a ter alguma algum entendimento do que é estal de Beta porque ele parecia algo tão fora né da da da do tangível foi pensando nisso eu não sei se isso ajuda ou se faz sentido trazer essa essa essa explicação mas para mim ajudou muito a começar a entender hoje aqui vendo a sua aula e entendendo a construção toda da forma pelo menos para mim faz muito mais sentido agora do que Fazia lá atrás Talvez isso ajude
o pessoal a entender um pouco melhor pelo menos trazendo Minha experiência de humanas aqui né obrigado hanan eu eu concordo com a sua só que a a sua explicação para mim ela ela uma segunda é a segunda explicação quase a segunda derivada ali por ela explica a intuição de ter um beta baixo que você explicou lá e é é uma um setor que vai ter pouca volatilidade uma questão mais específica Daí ele vai acabar tendo um beta menor ele vai est exposto a um risco menor então eu qu eu tô qualificando o resultado estatístico E
não é um problema eu acho que é uma questão de a gente faz todo sentido entender da onde vem aquele Beta baixo alto porque ele tá meu propósito a no primeiro momento é tentar mostrar ele um pouco mais quantitativo por uma razão que a origem dele é mais quant e depois a gente consegue agregar as Explicações não sou não discordo sua explicação eu só prefiro trazê complementar ela depois quando a gente analisa o setor E daí eu vou tentar explicar de novo um pouco o Beta o Beta tem uma forma da gente derivar que eu
tenho que lembrar não lro de cabeça quando essa parte mas a gente entendeu O desvio padrão a gente entendeu que desvio padrão É volatilidade É volatilidade Então eu tinha um retorno com valor esperado isso Que é um gráfico tá até fazer o contrário a gente tinha um um gráfico que a gente tinha uma distribuição de valores e ele tinha um valor esperado esse era umaa coisa a gente calculou o padrão di o padrão era uma medida de volatilidade de dispersão dos resultados que que o Beta é o Beta é tem uma forma de expressar dessa
maneira aqui mas eu vou expressar vou simplificar ainda mais do que dá é é pega a volatilidade da sua ação então o potencial que a sua ação Tem de volatilidade só que não vai não pega a volatilidade toda pega só a parte sistêmica daí tem todo um filtro estatístico para pegar só aquela parte que importa da volatilidade aquela parte que importa da volatilidade ela tem uma grande volatilidade só só uma parcela dela importa pega essa que importa e compara com a volatilidade de mercado para um gráfico bonito compara com a volatilidade de mercado vamos supor
que A volatilidade de mercado tá assim ó mais mais curta então aqui é mercado aqui ativo I se esse ativo Aqui tem uma volatilidade mais maior do que o de mercado significa que nesse caso o Beta é menor que 1 ou seja na parcela de volatilidade que importa ele tem uma dispersão sim só que é uma dispersão menor que a de mercado ele oscila menos que o mercado como um todo então eu tenho menos incerteza trelada a ele então Beta é menor que 1 se fosse o Contrário seria maior que um a beleza de eu
usar como referência ao mercado é que eu consigo observar muitos dados o que que é um prêmio de mercado eu pego o mercado agregado eu sei que ele é fundamentado na teoria para ser a carteira otimizada e daí eu pego a média ali daí esse é o resultado estatístico resultado quantitativo tudo mais Então essa é a intuição no final da onde sai o modelo depois que a gente estimo Beta da eu concordo plenamente com com as Explicações suas você não qu é daí bom mas esse Beta ele tem fundamento na no no no que essa
empresa é onde que ela trabalha ela realmente oscilaria menos ela tá exposta a menos oscilações de merc ado é uma coisa estável porque sempre vai ter uma produção estável por isso que ela não oscila tanto a gente consegue entender as razões de ser baixo mas eu eu sou no primeiro passo do quantitativo tudo bemn e os demais não show de bola eu eu quis trazer para Compartilhar mais para tentar ver se isso de repente agrega agrega um pouco de narrativa porque olhar só pra fórmula é um pouco árido né mas pô eu eu eu juntando
né Essa essa lembrança que eu tinha com a sua evidenciação da fula pelo menos para mim fez muito sentido eu tô tô tô muito feliz de finalmente entender com um pouquinho mais de racionalidade o que o Beta significa Maravilha F feliz Maira eh ô Elias eu não sei se você vai chegar Lá até nessa parte de cálculo mas assim até nessa pegada que Renan tá falando de materializar Minha dificuldade é é na prática pensar em como é que você busca essas inform ações de risco e de de volatilidade né tipo eh para mim é muito
abstrato eh entender como como é que na prática você consegue mensurar você fala em modelo estatístico você falou aí né enfim é é uma uma complexidade na minha cabeça meio abstrata ainda diferente do exemplo Que você me deu aí três ações e e e e e e aplicar isso eh de uma forma mais Ampla assim eu não consegui captar aa não sei se você vai chegar lá nesse detalhe para materializar um pouco mais como é que se calcula isso a a gente vai ter três momentos que a gente vai cruzar com isso tá a gente
vai cruzar um pouco na aula de hoje para vou mostrar o passo a passo de cálculos de Beta WC a gente retoma algumas questões eh por menores ali de detalh de premissa De Beta de novo para refinar e estatística a gente vai entender mais elementos ainda que permitem vocês calcularem tá isso não afasta então a gente vocês vão ter momentos de calcular aqui a gente tá montando o alics ali pra gente entender o cal que a gente tá fazendo de cálculo lá na frente Isso não significa que a gente a gente tem que só lembrar
que a gente tá reconhecer que é o modelo tá então eh O que que a gente tinha antes a gente tinha um parâmetro Que é custo capital próprio que ninguém sabia estimar então tipo você não subestimar no sentido Ah quanto que um acionista precisa de uma ação para uma empresa não sei não tem fund tem que fazer um chute pode fazer um chute o modelo vem para falar assim ó a teoria indica que este modelo então se você calcular o Beta e explicarei em breve Como calculo o Beta fazer essa continha você tem um parâmetro
que a teoria indica que é compatível com o retorno Que os acionistas esperam para esse mercado daí a gente já conseguir aplicar isso no mercado Então vai envolver você entender o modelo todas as premissas do modelo para entender o que que aquele Beta significa simplesmente mensuração de volatilidade para proporcionalizar com o mercado e vai ser um modelo vai ser essa equação mesmo assim é entender que é essa equação aqui que a gente vai aplicar entender que é um modelo que ele tá Tentando aproximar uma realidade de um parâmetro que que é não observado e daí
você tá aplicando e tem suas limitações O que que a gente vai explorar mais em aula é exatamente como olhar para as ações e estimar esse cara aplicar as contas estatísticas específicas e ter um número do outro lado 1.11 que eu achei o resultado que na aula de hoje então a gente monta o portfólio faz a regressão faz as Pontinhas e sai com o Beta toda a aula de hoje foi mais para antes da gente só estimar o Beta entender tudo que tá por trás do Beta que que uma linha de de equação com uma
regressão uma conta estatística significa tá ela tem uma razão de ter todos esses espaços consegui responder não sei se eu divaguei muito você fez um OK Tá OK tá fechando tá fechado o microfone tô indo pelos gestos deu enji tá OK Tá OK obrigada vai ficar Mais material a medida que a gente avança um pouquinho tá quando a gente fizer a conta se não tiver Claro você volta com a dúvida também deixa eu só fechar aqui pois bem pessoal então a gente tem aqui a conta do CPM agora a gente vai fazer o cálculo especificamente
na linha da da conta da Maira da pergunta da Maira mas eu retomo principalmente wcc eu retomo eh os conceitos relembro vocês que isso é um modelo e dá e por porque Ele é aplicado e quando ele é aplicado o que na hora que vem tá cálculo em si cálculo em si o cálculo é o seguinte aqui a gente chegou no modelo CPM a gente fez toda con entendeu que essa equação do modelo CPM fundamentada na teoria Então existe uma racionalidade que nos leva para essa equação essa equação ela tem uma intuição linda que é
taxa de risco em cima da taxa l de risco a gente soma um Prêmio que por sua vez é o produto de um risco e um prêmio de mercado o então é é uma métrica de risco uma métrica de risco relativa ao mercado multiplicando o prêmio de mercado a intuição tá ótima para eu estimar esse modelo especificamente para eu estimar o Beta desse modelo que é a propósito da aula de hoje eu tenho que reconhecer o seguinte que esse é o modelo de de um período e aqui eu faço um parêntese pessoal essa parte daqui
é é uma questão É um detalhe do detalhe do detalhe Tá mas a gente precisa só passar por ele para poder fazer estimação mas é só um detalhe pra gente poder estimar o o valor os valores em dados bom esse modelo é um modelo de um período que significa de um período que eu não tenho a variável T aqui significa que ele só tá ele ele funciona em um período só um período ponto tip eu tivesse um ponto e outro ponto quer dizer um ponto só um retorno taxa Liv de risco um prêmium eu Teria
lá aplicação desse modelo só que eu não consigo estimar nada sem só com um ponto eu consigo estimar uma média mas eu não consigo estimar relação entre séries só com ponto eu não consigo estimar dispersão só com um ponto eu preciso de vários pontos para eu estimar o modelo eu preciso observá-lo diversas vezes para entender como que na média esse modelo se comporta Qual que é o melhor parâmetro que na média comporta Então eu tenho que ajustar esse modelo Para de certo modo poder observá-los divers observá-lo diversas vezes né só umas manipulações que é em
vez de deixar a taxa livre de risco desse lado eu vou passar a taxa livre de risco pro outro lado daí eu venho com o restante eh quando eu faço a taxa de risco pro outro lado esse retorno que tava aqui ele não vai ser mais retorno vai ser excesso de retorno Ou seja é o quanto que o retorno do ativo i deu acima da taxa de risco em cada instante de tempo Então vou trabalhar com excesso a variável de interesse vai ser excesso quero explicar o excesso do retorno Eu repito a mesma equação e
eu reconheço no meu último passo que o modelo CPM ele não é perfeito então ele vai ter oscilações momentos que ele vai funcionar momentos que ele não vai funcionar então eu vou incluir uma variável que é esse Alfa que vai captar quanto que na média eu tive de desvios em relação ao Que o modelo previa Então os retornos na média foram acima que o CPM previu na média já foi abaixo que o CPM previu esse Alfa tem esse papel de captar esses desvios médios que o CPM teve em relação aos dados feito isso eu tenho
um modelo que vai ser estimado daí agora a parte mais importante acho que da prática da aula que é o passo a passo para estimar um beta então passo a passo para estimar um beta para fazer um CPM passo a passo é o Seguinte primeiro tem que ter o retorno das ações utilizando o preço cálculo do excesso de retorno para cada ação cálculo de excesso de retorno do portfólio e daí eu faço a regressão entre retorno do portfólio contra o risco de mercado Vamos passo a passo Primeira coisa eu tenho que pegar ações Então vamos
falar que eu tô querendo estimar o risco ou Beta do setor de papel e celulose que são as duas ações que a gente tem aqui então são ações de Papel e celulose e eu tenho aqui as duas ações os preços delas que que a gente viu no primeiro começo da aula a gente não Analisa preço a gente Analisa retorno então a gente vai lá calcula o retorno histórico e a gente chega no retorno das ações cada instante de tempo qual que foi o retorno de cada uma dessas ações Beleza então cada uma das ações do
setor de papel celulose no tempo depois eu vou lá e vou calcular o excesso de retorno Notem eu trabalhava com excesso por aquela questão de manipulação do CPM eu quero observar o excesso no tempo para conseguir observar a variável vários momentos no Tempo daí eu trabalho com excesso então retorno menos a taxa Liv de risco e daí eu chego aqui com é o retorno das ações no tempo só que quanto que elas foram acima da taxa livre de risco a intuição aqui para a gente pensar em compatibilizar né retornos de 10% tem um um um
impacto diferente Quando a taxa Liv de risco é de 9 agora retornos de 10% quando a taxa Liv de risco risco era de três Poxa significa valores muito mais altos então trabalhar em excesso é só pra gente compatibilizar diversos momentos da economia trabalhar sempre com o excesso que o excesso que importa quanto que a gente tem a taxa acima da taxa Liv de risco pois bem temos aqui o excesso a gente pega esse portfólio esse portfólio não essas duas ações e a gente vai Calcular um portfólio porque eu não quero saber o risco da primeira
ação e da segunda ação eu quero saber um um risco médio dessas ações Então vou criar um p fólio dessas ações um portfólio simples simplesmente vou pegar a média do retorno do excesso de retorno de cada período então para cada instante de tempo para cada instante de tempo eu faço a média aqui deu 10.88 aqui 8.73 a média desses dois pontos deu 9.81 aqui no segundo instante deu 2,51 - 2,72 a média desses dois pontos deu - 0.10 fui fazendo isso pro tempo para conseguir ver o comportamento médio desse setor para conseguir fazer então eu
selecionei ações desse setor e eu tô trabalhando com a média e o passo final é calcular o que eu vou chamar de regressão L estatística o que eu vou chamar de simplesmente cálculo de Beta aqui nessa aula que é eu vou trazer o Retorno de mercado e eu vou calcular esse Beta que que o Beta era a gente não não definiu Beta como a razão entre covariância da do ativo e o retorno de mercado e a variância do mercado ou seja Beta é uma medida de risco relativa eu tenho o risco do ativo específico dividido
pelo risco do mercado daí eu vou chegar no nosso Beta a gente vai calcular aqui com vocês no Excel Deixa eu só abrir esse aqui Pessoal até pelo avançar do horário a gente vai vou fazer com vocês e vocês vão ter depois o Deixa eu só pausar aqui vocês vão ter acesso ao Excel também Ô só se André você não tem fáil já o Excel paraar não tá conseguindo abrir de calma aí Ah tá vamos salvar você não consegue abrir ele não não tô conseguindo abrir eu pensei se em mandar para ele só senão eu
mando no final depois fazer a conta Eu mando para você beleza Agora abriu tá comra queel travando aqui beleza pessoal aqui eu vou fazer a conta com vocês então aqui a gente tem taxa de risco excesso são essas colunas aqui que eu preciso calcular vou apagar só esse número aqui seguinte então eu tenho o preço das ações do tempo preço das ações do tempo a taxa livre de risco o excesso de retorno de mercado onde que eu peguei essas informações essa aqui eu peguei no R finance simplesmente o histórico de preço dessas ações esse aqui
é a taxa de risco no tempo no caso aqui eu peguei do nefin mas poderia ser usado por exemplo o histórico da do CDI no tempo a gente vai entrar em detalhe sobre o que que é cada que que cada série pode ser usado de dados e aqui eu peguei excesso de retorno de mercado ou seja Quanto que o mercado deu de retorno acima da taxa l de risco no tempo também aqui eu peguei do nefin também esses Dois aqui eu peguei do nefin no site do neim vou apresentar as referências ao final da aula
de hoje primeiro passo calcular o retorno das ações Primeiro passo é esse então eu pego essa ação o preço dela dividido pelo preço dela no período anterior menos um simplesmente quanto ela teve de retorno desse período para esse eu faço a mesma coisa para PR ação ao lado tá aqui quanto que ela deu de de retorno de um período pro Outro feito isso só vou arrastar esses caras para baixo então todos os instantes de tempo tô calculando o retorno Esse é o retorno levou pro excesso de retorno excesso de retorno é o quê é esse
indivíduo aqui menos o retorno da taxa livre de risco vou apertar F4 e F4 aqui para travar a minha coluna para garantir quando arrastar no Mood para cá esse é o excesso aqui é mesma coisa tá só o excesso Então esse retorno menos a taxa De risco para saber quanto que ele deu de retorno em relação que o livre de risco já daria vou arrastar para baixo tenho aqui próximo passo eu vou fazer a média desses caras Por que média porque a média representa um portfólio que fosse 50 a 50 se eu tivesse só um
portfólio simples desse dessas duas ações eu estaria então um retorno médio desses caras no caso 8.38 próximo para baixo 3.26 para baixo e assim por diante eu teria sempre a média desses retornos ao lado vou arrastar também e agora eu tenho a minha série que que eu tenho aqui eu tenho agora a o retorno do portfólio eu quero calcular o meu Beta assim que axar minha lua estou sem a caneta calma aí minha organização me comprometeu agora vou fazer aqui no no Zoom que que é o Beta o Beta eu o Beta eu preciso ter
o Beta é covariância entre o retorno em excesso né do ativo I dividido pelo retorno em excesso também do mercado isso aqui a covariância disso desculpa a covariancia do retorno do ativo I com o retorno de mercado dividido pela variância do excesso de retorno de mercado tá lembre que por Excesso de retorno nada mais é do que retorno de retorno do ativo no caso mercado menos a taxa Liv de risco ess é nosso Beta Então vamos calcular aqui Eu só preciso vir aqui então nosso Beta será igual a c variância no caso a gente vai
entender em estatística mas é covariação p s sample do quê do retorno do portfólio e tem que ser isso em relação a algo no caso algo é o retorno de Mercado aqui ess retorno de mercado fecha para aqui eu tenho a minha bonito aqui essa daqui é a minha vou fazer o Beta aqui embaixo Aqui é a minari uma medida de risco específica desse ativo aqui então tá aqui então risco sistêmico desse ativo é esse cara aqui e aqui a variância no caso do mercado variância Ponto a também de amostral eu vou aqui no retorno
de mercado vou selecionar aqui eu tenho aqui minha variância Sobe aqui agora Beta é a razão né Beta será então covariância dividido pela minha variância eu tenho aqui o nosso beta o Beta calculado Então dessa ação aqui no caso do setor de papel celulose deu de 1. 11 ou seja essa é uma ação que em Relação ao mercado ela é um pouco mais arriscada que o mercado no caso 11% mais arriscado a mercado portanto vai ter um prêmio ali de 11% acima do mercado Tudo bem pessoal beleza Eh maa poar o o o período que
você pega ali não não influencia não quando você pega ali 2016 e tal tipo o período tem alguma influência Mita a quantidade de amostra não não não não muita tem influência sim eu não vou entrar em detalhes sobre janelas de uso Hoje vou entrar sobre janelas de uso na quarta tá Maira a janela que eu uso hoje que eu usei aqui é de 60 meses daí eu vou explicar um pouco a a razão de 60 meses não mais não menos mas é o resumo muito rápido a gente retoma é quanto mais estatisticamente melhor porque você
tem uma precisão estatística melhor quanto maior o período a precisão estatística é melhor só que quanto maior o período você tem que sustentar uma hipótese que o risco daquele setor foi o Mesmo por mais tempo então em termos de estatístico Quanto maior melhor em termos de de conformidade de de proximidade com a Realidade Atual quanto menor melhor o mercado consenso 5 anos 60 meses de dados certo e essa essa coluna do excesso de mercado você pegou isso de um banco de dados fixo ele ele já existe isso tipo quanto é que tem uma média de
de rentabilidade no mercado ESSEA esse cara aqui esse cara é do mercado brasilo Eu peguei do nefin vou apresentar no último slide de hoje tá na aula de hoje o nosso foco é muito Beta tá Maira e todos os demais muito Beta calcular o Beta e ter esses dados para calcular o CPM inteiro já passo o CPM inteiro a gente vai falar mais amanhã porque wcc eu falo de todas as métricas cada componente um pouquinho mais onde vocês pegam tá hoje é um pouco mais foco no Beta que ele tem um peso Teórico maior eh
eu acho que o antes de passar para você Cesa o Marco tava com a mão levantada eh nós vamos fazer covariância e variância eh manualmente eh sem usar a fórmula na mão mesmo você quer dizer tipo com no lápis não não não não no no Excel estruturar a conta como a gente faz como a gente fez eh vpl tir eh usando fórmula e sem usar fórmula justifica nós vamos usar isso ou não não Não esse aqui não com varian não porque a conta é bem mais é bem maior a gente vai passar a estatística vou
explicar um pouco que eu vou explicar o que que ela éem estatística a continha tudo mais mas a gente nunca vai fazer na a gente nunca vai fazer na mão essa continha tá Marco que a conta justifica fazer não não justifica a conta porque a conta é isso aqui tipo é meio Xaropinho de fazer a gente vai ver em estatística especificamente mas a conv varian vai Ser somatório olha como que ela é chato somatório de x I uma variável I menos a sua média vezes a somatório da outra variável menos a sua média também daí
eu divido isso por n - 1 a intuição a gente vai mostrar lá estatística mas fazer a conta na mão costuma não ter muita muito sentido nem estatístico a gente nunca faz muito na mão mas estatística vai ter mais clareza a razão que que significa tudo mais a gente tá focado muito mais no conceito Que ela significa do que pegar abrir a conta eu eu tenho outra uma outra pergunta e talvez um pedido posso fica vontade ah tá eh primeiro você falou lá o que que é observável né Tem tem alguns minutos já eh você
não enxerga o portfólio de cada investidor você enxerga o somatório disso no mercado em termos reais traduzindo isso pro mercado acionário brasileiro por exemplo eh a gente estaria se referindo à Capitalização de cada ativo ali Negociado naquele mercado total e isso hoje o retrato de hoje 27/05 de 2024 eh O que é observável em termos do portfólio do mercado é a capitalização total de cada ativo sim o daí se a gente for expandir a gente vai até para algumas críticas do CPM tá o CPM Na verdade ele fala assim cara eh para você identificar o
portfólio ótimo você teria que observar o agregado de todas as as oportunidades de investimentos como um todo todas todas Terrenos eh todos os investimentos possíveis isso é o teórico o teórico é tudo ele não se ele não se restringe ações mas daí a gente começa a restringir pro mercado que é observável que é Mercado de Ações daí a ideia é você pegar todos os mercados de ações por exemplo por isso que existe é da onde nasce parte do esforço e você tem uma Ibovespa da Vida em que você tá tentando Checar um agregado do mercado
limpando um ruído ou outro de coisa Coisas pontuais que você entende que tá desviando do valor teórico aí você cria um Ibovespa você cria um sp500 para você tentar ter um agregado de toda a capitalização do mercado para você conseguir checar como que esse esse portfólio se comportou no tempo tá mas se eu expandi isso daí eu vou para que eu falei que é uma das críticas do CPM na prática mesmo na unha ali o CPM tá falando que não é Mercado de Ações era todas todos ativos de renda variável Possíveis você deveria considerar o
que não é factível daí a gente aplica no mercado de ações tá tudo bem eh E se o César não achar muito ruim comigo tá esperando aí eh nesse caso nesse exemplo que você deu aí o que você tá que você falou lá eh eh O Prêmio é pago sobre o risco não diversificável né Eh Ou seja o que nós estamos esperando nesse exemplo aí eh como retorno eh sobre o risco não diversificável é o Retorno do mercado Ou seja a média entre o retorno essas duas ações que você selecionou aí que você tá entendendo
como mercado é isso não é o seguinte essas ações aqui e mexer dexar aqui não conseguo mexer você assumiu a fórmula aí a fórmula Tava ajudando a gente T consegu não ver mexer nada aqui no que aconteceu Aqui cancelar aqui foi seg seguinte eh o Marco comentou né esses caras aqui eles são o setor Então eu peguei empresas desse setor setor é papel celulose eu quero verificar o risco do setor e papel celulose então eu identifiquei as ações desse setor Fiz todo um procedimento para chegar nesse portfólio do setor esse portfólio é o portfólio do
setor ó dessas médias dessas ações que são o Retorno dessas ações então eu quero saber o risco desse portfólio aqui que representa o setor porque eu quero checar um projeto do no setor papel celulose por exemplo e daí eu quero calcular o risco desse setor até então eu tô olhando pro setor específico não tô olhando pro mercado como um todo beleza até aqui beleza ótimo daí eu tenho esse cara aqui daí eu vou para para calcular o Beta o Beta é uma métrica de risco relativo ao Mercado daí entra o mercado em jogo que é
para calcular covariância eu pego o retorno do portfólio do setor de interesse em relação ao mercado que daí eu tô pegando a só volatilidade sistêmica aquela volatilidade que importa que é a covariância daí eu pego a variância do mercado também esse é o mercado esse que é o mercado que tá representando agregado de todo esse é o cara aqui que eu tô usando como relação Qual o qual Que é a ful do res ret returno do mercado ali daqui é aqui é um valor col lado valor tem uma fonte de dados específica que é de
retorno de mercado então é aqui você pode entender como Ibovespa não é não é Ibovespa no caso aqui mas você pode entender como Ibovespa da vida você pode entender como tal vou pagar aqui porque não é nesse caso específico Não é esse isso esse represent Aria o retorno sobre um ativo Eh livre do risco diversificável não sei se eu formulei bem não e é o seguinte então o que que o CPM tem o CPM ele diz que o retorno de um ativo retorno teórico de um ativo retorno esperado de um ativo tem que ser igual
a taxa livre de risco Beleza a gente vai ver isso Beta vez o esperado entre a diferença entre retorno de mercado e a taxa Liv de risco isso que é o modelo CPM Diz nesse momento a única coisa que eu fiz foi passar a etapa a etapa para estimar o Beta eu ainda não estimei esse cara aqui tá o Beta ele tem toda essa razão então é nossa mérica de risco ele é um risco relativo mercado ele é o risco sistêmico e foi isso que a gente fez hoje hoje foi essa a nossa meta entender
tudo o passo a passo para saber da onde cai esse Beta aqui e daí ele tem todas esses espaços ele tem Relação com o mercado porque ele é relativo ao mercado e por que o mercado Porque o mercado tem toda a questão de carteira ótima e por que eu faço Falo que é relativo porque é covariância ou seja risco sistêmico desse ativo em relação Qual que é o risco sistêmico total tá bom o o retorno esperado do mercado ou se tá no cálculo do Beta ali como a gente viu né O Retorno esperado do mercado
vai estar aqui do mercado como Todo a gente vai derivar hora que vem foi quando a gente foi calcular esse cara aqui que nada mais é do que uma média histórica do quanto que o mercado deu em média mas o retorno do mercado era só se o Beta fosse igual a um se fosse o Beta fosse igual a um daí aqui daria igual mercado beleza obrigado desculpa aí pessoal imagina César Oi eh só qu entender se o tanto o preço das ações quanto do do mercado em geral Se tá contemplado estão se estão contemplados os
valores dos dividendos tá as os retorno eh O Retorno das ações que a gente vai coletar eles são retornos de ações corrigidos por dividendos tá então o histórico s é corrigido por dividendos mas todo o preço que a gente pega no tempo ele tem uma ele que que é um preço de uma ação nada mais é do que os Dividendos futuros trazidos a valor presente então a perspectiva de dividendos futuros trazido a valor presente então você vai falar assim o dividendo em si que foi pago não está considerado ali no preço das ações porque ele
ele faz os ajustes no tempo a gente tem a série de preço de retorno a gente ajusta mas ele reflete as perspectivas de dividendos futura então que é nada mais é o que a gente tem que levar em consideração quando o prêmio Quando o dividendo é pago ele já não é uma incerteza é um valor F fático mas quando a gente tá olhando o histórico de preços no no tempo ele aquele preço é um reflexo da perspectiva de geração de valor daquela ação ou seja perspectiva dos dividendos a serem pagos mas aqui eu estou entrando
num detalhe bem detalhe tá César Eu acho que eu não iria tanto obrigado Beleza já entrei algumas vezes em detalhes Tá mas tudo bem pessoal eu sei que é denso Mas quando a gente for quform a gente caminhando pra prática a gente vai vendo que vai a gente encaixando as peças no mundo real a gente vai ver quem que é a taxa Liv de risco a gente viu um pouco aqui queem que é o Beta a gente vai repetir esse cálculo de Beta a gente vai ver quem que é o prêmio de risco vai fazer
a conta de um wcc daí a gente vai encaixando um pouco no nosso mundo real o primeiro hoje a encerra instantes mas o Hoje a aula Ela é mais teórica com um Propósito que vocês vão enfrentar constantemente no Brasil eu caí constantemente no Brasil que é aplicação por exemplo desse tipo de modelo no Brasil que ah esse modelo aqui é desenvolvido para economias desenvolvidas daí a gente aplica no Brasil é muito frequente o debate sobre a pertinência de aplicar ou como aplicar Esse modelo no Brasil se a gente não unici de todo esse essa exposição
teórica da onde veem o modelo Vocês Ficam vendidos em qualquer argumento a pessoa vai falar Pode aplicar no Brasil out vai falar que não pode aplicar no Brasil e a gente fica sem argumentos se a gente não v a razão vetor a derivação desse modelo tá então um grande propósito como eu mostrei lá no começo lá abrir o capô abr o capô grande propósito de fazer essa exposição teórica detalhada com vocês é a gente entender Por que a gente vai expor a aplicação desse modelo com dados Brasileiros da forma que a gente vai expor Por
que que o Beta pode ser calculado com dados brasileiros por que que o prêmio de risco de mercado não pode por que que a taxa l de risco tem que ser aquela que a gente vai apresentar Essa é a razão de gente ter feito essa aula teórica um pouco mais densa na aula que vem a gente avança com outros elementos de wcc que vai ser um pouquinho mais prático tá eh deixa eu só passar só em um slide Para dar passar para perguntas vou pular e volto aqui na hora que vem mas era isso que
que eu queria só destacar eu volto ali na aula que vem mas acho que esse aqui é importante para hoje mesmo que é umas algumas considerações que eu quero repetir na aula que vem mas que é importante para hoje e já passa a pergunta aa de Mila que é a gente derivou o capm todo e ele na prática ele tem como base ali carteira de ações então a gente fundamentou boa parte da Aula metade da aula foi analisar como que as decisões Como que é o modelo de teoria de ações então toda essa relação risco
retorno em carteiras de ações isso é markovic teoria de gestão de renda variável que vocês viram hoje tá uma um grande resumo disso daí décadas depois a gente década depois que deu na conta aqui falei décadas mas anos depois a gente teve o modelo capm que olhou pro modelo de teoria de portfólios e falou assim eu posso fazer o modelo CPM faço Agentes Racionais expectativas homogêneas então eu desenvolvo o modelo de ações mas isso pro mercado de aç como é que eu extrapolo isso para projetos a gente vai se basear na lei do preço único
de novo que é aquela lei do equilíbrio na relação risco retorno ou seja se v o Mercado de Ações se eu encontrar um projeto que em teoria tem o mesmo risco que essa ação ou que esse portfólio de ações eu posso pegar o Resultado do Mercado de Ações e extrapolar pro nosso mundo de projetos e daí eu consigo aplicar em projetos claro algumas alguns desafios de economias emergentes que a gente vai explorar na hula que vem que é desafios da dimensão temporal a gente tem poucos dados no Brasil em temos janela temporal e quantidade de
ações a gente tem poucas empresas Tá mas daí aqui a gente tem olico Então qual que é a razão de eu conseguir tirar do Mercado de Ações E Por que eu explorei tudo no Mercado de Ações como que eu trago esse Mercado de Ações para fora do Mercado de Ações que é a nossa razão a gente não quer fazer gestão de renda variável aqui a gente quer avaliar projeto de concessão para avaliar projeto de concessão a gente tem que ter fundamentos ali na estruturação por exemplo ter fundamentos para calcular uma taxa mínima de atratividade da
a gente tem que entender cada parâmetro desse modelo para aplicar a Aula que vem a gente volta eu retomo ali na onde eu parei no slide a gente vai paraa wcc tá luzmila ô Elias é minha pergunta Tem até a ver um pouco que você já falou quando a gente vai para projeto a gente tem como sair desse mundo de ações e a gente tentar meio que manipular o Beta para ele dar menor do que um para que o projeto fique eh mais atrativo Beleza quando a gente for para projetos a gente vai ter a
hipótese de vamos encontrar Ações no mercado que esteja no mesmo setor ou que a gente espera que esteja num setor que se comporte parecido com o nosso daí a gente vai falar vamos pressupor que eu vou V vou continuar meu exemplo de papel celulose eu quero analisar um projeto de papel celulose eu vou encontrar ações de papel culos e vou estimar o Beta dessas ações e o Beta dessas ações por exemplo deu 1.11 no nosso caso não deu 1 deu 1.11 o método padrão é pegar esse 1.11 Trazer para cá e seguir com aquele Beta
de 1.11 daí a gente calcula o O Retorno esperado que vai ser o k nosso e avalia o projeto Essa é a métrica padrão a gente vai explorar um pouco ela na aula que vem mas acho que a sua pergunta não era essa sua pergunta era bom eu olhei pros dados deu 1.11 mas eu acho que o meu B do meu setor do meu projeto por características próprias intrínsecas ao meu projeto que se diferenciam daquele Projeto ou das do Mercado de Ações tem mais risco ou menos risco se eu posso ajustar esse Beta para ser
mais compatível com que eu entendo aquele projeto então repetindo eu fui pro Mercado de Ações estimei um beta de 1.11 mas o meu projeto eu acho que é menos arriscado nas suas palavras menor se eu posso ajustar se você é um privado analisando só investidor qualquer você nem precisar ter estimado você poderia ter falado quanto que eu quero de Retorno mas vamos falar que você tá estruturando um projeto Então você tem que dar prestar contas para um tribunal de contas e falar que tem que ter um fundamento esse Beta esse risco Qual o nível de
risco e tal ele é compatível então tem toda uma memória de cálculo racional ali para aquele Beta daí sim a gente tem algumas formas que a gente pode fazer eh intervalos de confiança ainda estatísticos que a gente pode ajustar o Beta o Beta que eu mostrei Para vocês é um ponto foi 1.11 o nosso exemplo quando a gente avançar lá em estatística a gente vai descobrir que existe uma um valor pontual estimado mas a gente vai reconhecer que existe uma imprecisão potencial dessa estimativa então o melhor estimativa é 1.11 mas poderia ser um poderia ser
p8 a gente vai entender Qual que é o Range potencial as probabilidades de ter valores mais alto mais baixos num cenário que você precisa fundamentar o Seu Beta uma estruturação daí sim você consegue ter um respal estatístico para ter valores mais baixos ou mais altos do que o estimado daí fazer uma personalização uma customização pro seu projeto consegui responder ladmir foi longa minha resposta né conseguiu não mas foi isso mesmo eh eu Já presenciei isso na estruturação de projeto você tentar ajustar e eu nem sabia aprendi aqui com a aula com esse exemplo de ações
né para poder pensar o Beta a Partir desse mundo de ações de você eh conseguir segmentar um mercado e trazer eu aprendi o caminho de trás paraa frente não a calcular né mas já vi isso sendo feito em estruturação de projeto justamente também para você ter para um tribunal de contas uma justificativa de como você construiu esse Beta que vai influenciar no c e todo o resto do projeto exatamente perfeito é isso mesmo não Inclusive a gente tava fazendo expondo recentemente essa aula com com Tribunais de conta e era um pouco esse debate sobre eh
não eles falam ass a gente recebe alguns Alguns cpms aqui alguns bons outros ruins Mas eh da a gente começou a explorar como que potencialmente dá para ter respaldo ainda de ajustar o Beta sem fugir dos dados a gente vai conversar um pouco a hora passada tô tô avançando um pouco na na no debate mas aa que vem que a gente a gente fala um pouquinho disso beleza pessoal desculpa eu extrapolei Bastante o tempo hoje eh dúvidas senão a gente encerra por hoje Obrigado até com olho ali falou assim pô passou horário já mar fale
não a culpa foi principalmente minha né passar horári perguntando tante coisa não imagina Prados ótima noite para todos quarta-feira Valeu Ótima aula boa noite obrigado pessoal boa noite T tchau mous sumiu