Você pode estar deixando de ganhar mais dinheiro na renda fixa sem nem perceber, simplesmente por escolher o título de renda fixa errado. Mas hoje isso vai mudar. Seja bem-vindo ao canal Mais Patrimônio.
No vídeo de hoje, eu vou te mostrar de forma simples e direta como descobrir qual título de renda fixa pode te render mais, qual pode colocar mais dinheiro no seu bolso. Você já deve ter se perguntado qual é o melhor investimento de renda fixa para ganhar mais dinheiro, não é mesmo? E você deve ter pensado, será que o melhor é o tesouro Selic?
Tesouro IPA + 7%, CDB que rende 110% do CDI ou um pré-fixado de 15%. Pois é, eu já passei por isso também e inclusive imagino que mesmo sem você descobrir claramente qual era o melhor, você foi em frente, investiu e tempo depois percebeu que talvez um outro título de renda fixa teria sido mais interessante, teria rendido mais dinheiro para você. E fica aquele sentimento de arrependimento, não é?
E é por essa razão que eu estou gravando uma pequena série de vídeos aqui para fazer você aprender a comparar a previsão de rentabilidade de cada título de renda fixa antes de você investir para descobrir qual investimento pode colocar mais dinheiro no seu bolso. Então, fica comigo até o final que você vai aprender de verdade a ganhar mais dinheiro e ainda ao longo do vídeo você vai conhecer essa ferramenta incrível que pode te ajudar na tomada de decisão na escolha do seu investimento de renda fixa. OK?
Então, bora aprender. Primeiro, vamos entender rapidamente o que é renda fixa. Renda fixa, basicamente são títulos de dívida emitido por empresas, principalmente bancos, ou pelo governo, onde você empresta o seu dinheiro e em troca recebe uma rentabilidade acordada.
e escolher o título certo é fundamental para ganhar mais dinheiro. Existem diferentes títulos de renda fixa. Vou colocar todos aqui na tela para você conhecer, sem ter que falar o nome de um por um, porque são muitos e quero poupar o seu tempo.
Agora, a pergunta é: Como é possível comparar diferentes títulos de renda fixa e saber qual tem a perspectiva de pagar mais? A resposta é: analisando as taxas, prazos e imposto de renda. Diante desses títulos, existem apenas três modelos de rentabilidade: pré-fixado, pós-fixado e híbrido.
O pré-fixado é aquele que tem uma taxa fixa e você já sabe o quanto vai ganhar antes de investir o seu dinheiro. O pós fixado é aquele título que é atrelado a uma taxa que pode variar, como a taxa Selic ou o CDI. E o híbrido é aquele título que une taxa variável com uma taxa fixa.
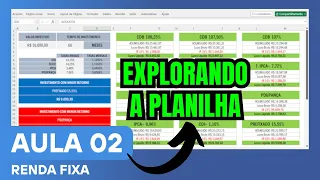
E é aqui que você pode estar deixando de ganhar mais dinheiro por simplesmente não comparar corretamente as opções. Com a planilha que eu desenvolvi, ela faz todo esse trabalho para você. Escolha alguns títulos para comparar e preenche a rentabilidade deles aqui na planilha.
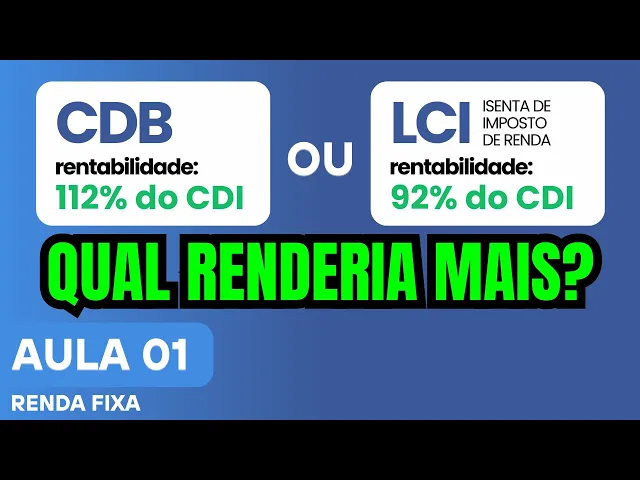
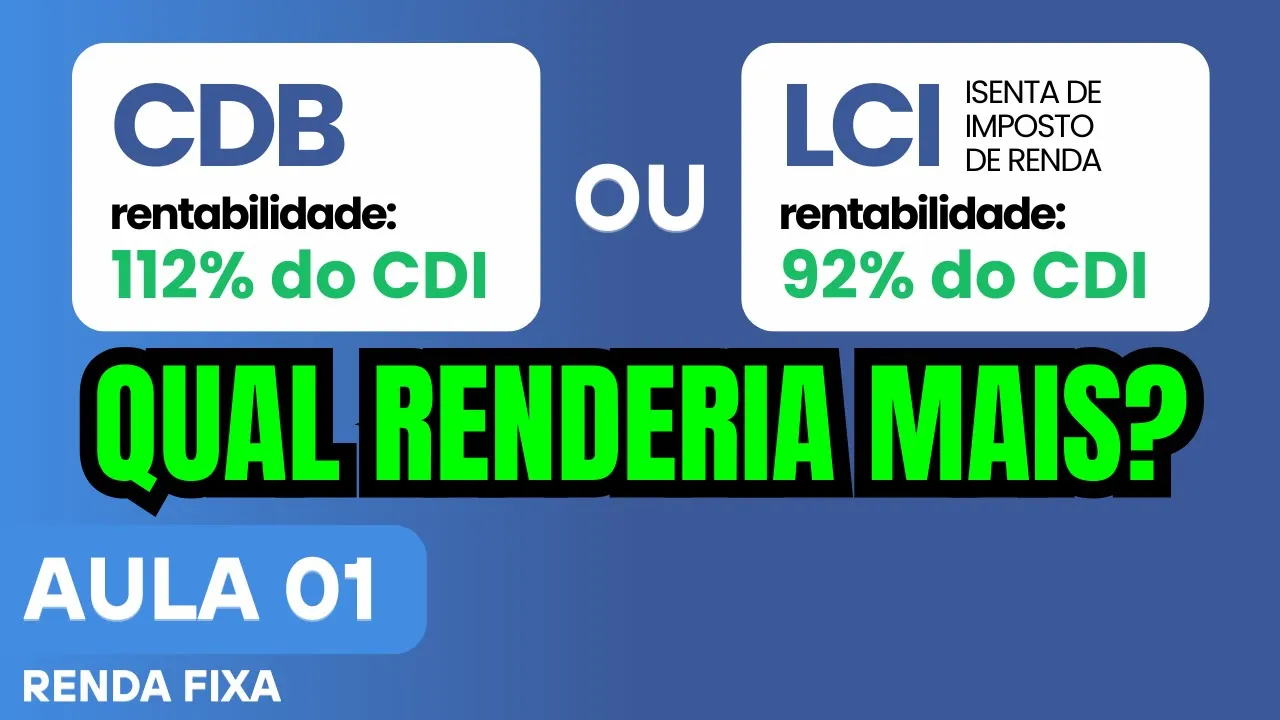
Aqui já tem valores preenchidos de exemplo, mas você pode digitar por cima. Por exemplo, digamos que você encontre uma LCI que rende 92% do CDI. Basta preencher aqui 92 e pronto.
Digamos que você encontrou um CDB que rende 112% do CDI. Preenche aqui 112 e pronto. E assim por diante.
Mas além da rentabilidade, o segundo ponto a ser observado é o prazo, que também tá atrelado com o terceiro ponto, que é o imposto de renda. Existem títulos com prazos muito curtos que vencem em menos de 6 meses e que chamam a atenção pela rentabilidade proposta. Geralmente são CDBs que oferecem algo como 150% do CDI.
Não sou contra esse tipo de investimento, inclusive invisto em CDBs também. Porém, é importante lembrar que o tempo que você deixa o dinheiro investido também é um fator crucial, porque a fórmula dos juros compostos considera três elementos: o capital investido, a taxa de rentabilidade e o tempo. E note que o tempo é o expoente da fórmula, então ele tem uma influência muito grande no rendimento do seu investimento.
Na renda fixa, essa influência do tempo é ainda maior porque o imposto de renda é regressivo. E um erro comum das pessoas é justamente esse, de olhar só a rentabilidade e ignorar o imposto de renda, que pode ser menor dependendo do tempo que você mantém o dinheiro aplicado. E muita gente não leva isso em consideração ao calcular a rentabilidade líquida.
Então você pode estar investindo em algo que aparenta ser mais rentável, mas no final das contas acaba não sendo tanto assim após descontar o imposto. E a planilha considera o desconto do imposto de renda, independente do prazo que você preencher e sem precisar que você faça cálculo manualmente. Vamos ver isso na prática.
Primeiro, você preenche o valor que está pensando em investir. De exemplo, vou considerar 10. 000 1000 e o tempo em meses que você quer manter o dinheiro aplicado.
Vou considerar 2 anos e meio, ou seja, 30 meses. Veja só, nesse cenário, você ganharia mais dinheiro investindo em um CDB que rende 112% do CDI do que na LCI que rende 92% do CDI. Ah, mas isso é óbvio, porque os dois estão atrelados ao CDI e 92% é menor que 112.
Pois bem, vamos ver então se fosse um prazo menor, 6 meses apenas. Vejam, o CDB que rende 112% do CDI geraria menos lucro para o seu bolso do que a LCI, que rende apenas 92% do CDI. Ou seja, nesse cenário, apesar do CDB pagar mais que a LCI, no fim das contas a LCI te entregaria um lucro líquido maior.
Mas como? Por quê? Porque o rendimento de LCI é isento de imposto de renda para pessoa física.
Isso significa 0%, enquanto para o CDB, nesse caso, o imposto de renda cobrado seria de 22%,5. Inclusive aqui na própria planilha deixei a tabela do imposto de renda para investimentos em renda fixa. Então, como podem ver, o imposto de renda é regressivo.
Dependendo do tempo que você deixa o dinheiro aplicado, o imposto cobrado é diferente. Por exemplo, mesmo que seu investimento seja de liquidez diária ou com um prazo de vencimento só para 2050, se você vender, resgatar o seu dinheiro em 180 dias ou menos, será cobrado 22%,5 do seu lucro. Repito, do seu lucro, não do total acumulado.
A parte que você investiu não é considerada, somente o que rendeu, OK? Com 181 dias a 360 dias do dinheiro investido, se vender seu título dentro desse período, o imposto cobrado será menor, será de 20%. com 361 dias a 720 dias do dinheiro investido.
Se vender seu título dentro desse período, o imposto cobrado será de 17%,5. E a partir de 721 dias, o imposto cobrado será de 15%. Esse é o menor percentual possível no momento.
Digo no momento porque no Brasil a legislação muda com muita frequência e pode mudar a qualquer momento. Então, sugiro sempre que pesquise qual é a tabela atual do imposto de renda para investimentos em renda fixa e confira se está igual aqui, OK? E se de repente mudar a alíquota, você pode atualizar os percentuais aqui para a planilha continuar calculando corretamente.
É isso. Não tem como fugir do imposto, mas até que é fácil de entender. Então, como podem ver aqui, a planilha considera todas as principais opções de rentabilidade da renda fixa, inclusive até poupança.
Mostra qual seria o rendimento de cada uma, mostra qual renderia mais, qual renderia menos e a diferença entre esses dois. Você só precisa preencher o valor que está pensando em aplicar, o tempo em meses que você vai manter o dinheiro aplicado e as taxas atuais do mercado, que é fácil de encontrar e eu também vou te ensinar depois como encontrar as taxas atuais. Mas agora o foco aqui é ver os resultados dessa simulação.
Então eu já deixei as taxas atuais preenchidas e estimei as rentabilidades para essas opções de títulos aqui. E naquele cenário onde consideramos 30 meses, o CDB que rende 112% do CDI seria inclusive a melhor opção entre todas aqui. E a pior de todas seria a poupança.
E a diferença entre deixar o dinheiro na poupança e o CDB que rende 112% do CDI seria de 100%. Ou seja, no CDB você ganharia o dobro de dinheiro do que na poupança. Ou também podemos interpretar que na poupança você ganharia apenas a metade do que ganharia com o CDB.
Enfim, independente da interpretação, a diferença em dinheiro seria de R$ 2. 000 aproximadamente. Estão entendendo a importância de uma análise bem feita?
Pois é, e com essa planilha você consegue fazer uma análise muito rápida. Imagine ter em mãos uma ferramenta que pode simplificar suas decisões financeiras e te ajudar a ganhar mais dinheiro. Ao longo do tempo, eu venho disponibilizando gratuitamente conteúdos e ferramentas incríveis aqui no canal.
E quem já acompanha sabe disso. Eu não vendo curso de investimento e eu já gravei um curso, tá disponível aqui no canal, onde eu ensino sobre cada indicador fundamentalista de ações gratuitamente com mais de 20 aulas postadas, além de vídeos e planilhas exclusivas sobre dividendos e até mesmo uma calculadora de juros compostos avançada que considera aumento anual nos aportes. Foi um lançamento inédito, nenhum outro site tinha na época e ela continua disponível para você sem custo algum.
E agora, pela primeira vez, eu disponibilizo uma ferramenta paga, mas por um motivo muito simples. Ela tem um valor real e pode te fazer ganhar muito mais do que custa. Essa planilha de renda fixa pode eliminar dúvidas sobre qual investimento de renda fixa te dará o melhor retorno, já considerando a tributação e diversos tipos de rentabilidade da renda fixa.
Você não precisa fazer nenhum cálculo manual, basta preencher poucos dados e pronto, ela te mostra exatamente onde seu dinheiro renderá mais. O preço dela é de R$9,90, mas nos primeiros 10 dias você pode comprar por apenas R$ 29,90. Agora pense comigo, com essa ferramenta você pode aumentar seus ganhos, tomar decisões mais inteligentes e com muita possibilidade de aumentar seu lucro, muito além do valor investido nessa planilha.
E além disso, ao adquirir, você está apoiando diretamente o canal, permitindo que eu continue trazendo mais conteúdos gratuitos, como o curso de fundos imobiliários, que já está na terceira aula e também é 100% gratuito. Se você já aprendeu algo aqui comigo ou aproveitou alguns dos materiais gratuitos que disponibilizo, essa é uma excelente oportunidade de retribuir, garantindo uma ferramenta que pode te ajudar a ganhar mais dinheiro. Eu ficarei extremamente honrado com o seu apoio e pode ser que eu faça ainda melhorias nessa planilha e talvez o preço normal aumente, mas quem comprar uma vez receberá todas as atualizações sem nenhum custo adicional.
O link para garantir a sua planilha está na descrição desse vídeo. Aproveite essa chance. No próximo vídeo vamos explorar ainda mais como usar a planilha.
Também vou abrir o aplicativo de uma corretora. Vou procurar pelos melhores títulos de cada categoria, melhores CDBs, melhor LCI, melhor pré-fixado e inclusive os títulos do tesouro. Vamos colocar esses títulos na planilha para descobrir na prática qual entre os melhores títulos do momento pode fazer o seu dinheiro render mais.
Então não perca tempo, inscreva-se no canal, adquira sua planilha e vá agora mesmo para o próximo vídeo.