nesse vídeo pro curso de finanças 2 A PS1 o objetivo é a recomendação da carteira final ótima para investidores com três perfis diferentes a gente dividiu a nossa apresentação em quatro partes sendo elas apresentação dos ativos selecionados pro projeto índices e processo de montagem da carteira construção da fmv laac e apresentação da Carteira de mercado e carteira final ótima de acordo com o perfil de cada investidor para iniciar o projeto foi necessário montar uma carteira com sete ativos com risco sendo seis ativos mais a carteira de mercado e um ativo sem risco desse modo os
ativos escolhidos foram em primeiro lugar ações da BB Seguridade que é uma routing que opera no setor de seguros previdência privada e capitalização ela se beneficia de uma base de clientes consolidada e da estabilidade de um setor menos volátil que o bancário tradicional o ativo tem uma alta liquidez baixa volatilidade e um histórico de desempenho positivo em segundo lugar a Veg sa uma das líderes globais em engenharia elétrica e com presença em mais de 100 países se destaca pela inovação e adaptação a diferentes mercados especialmente nas áreas de eficiência energética e automação industrial com uma
sólida base financeira a empresa atrai investidores em busca de estabilidade e crescimento em terceiro lugar a Petrobras a maior empresa de energia do Brasil que opera principalmente na exploração e produção de petróleo e gás ela é considerada um ativo estratégico porque oferece exposição ao setor de commodities servindo como uma proteção contra flutuações econômicas mas com risco sistemático embutido em quarto lugar o Itaú um dos maiores bancos privados do Brasil e da América Latina que se destaca por suas solidez financeira Ampla Gama de serviços e capacidade de gerar retornos consistentes com uma carteira de crédito equilibrada
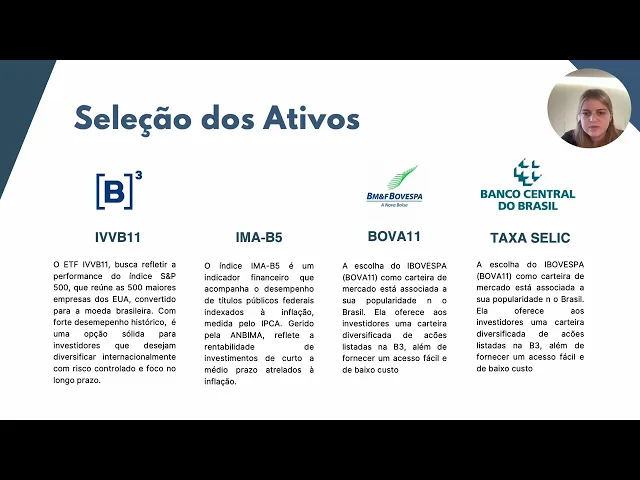
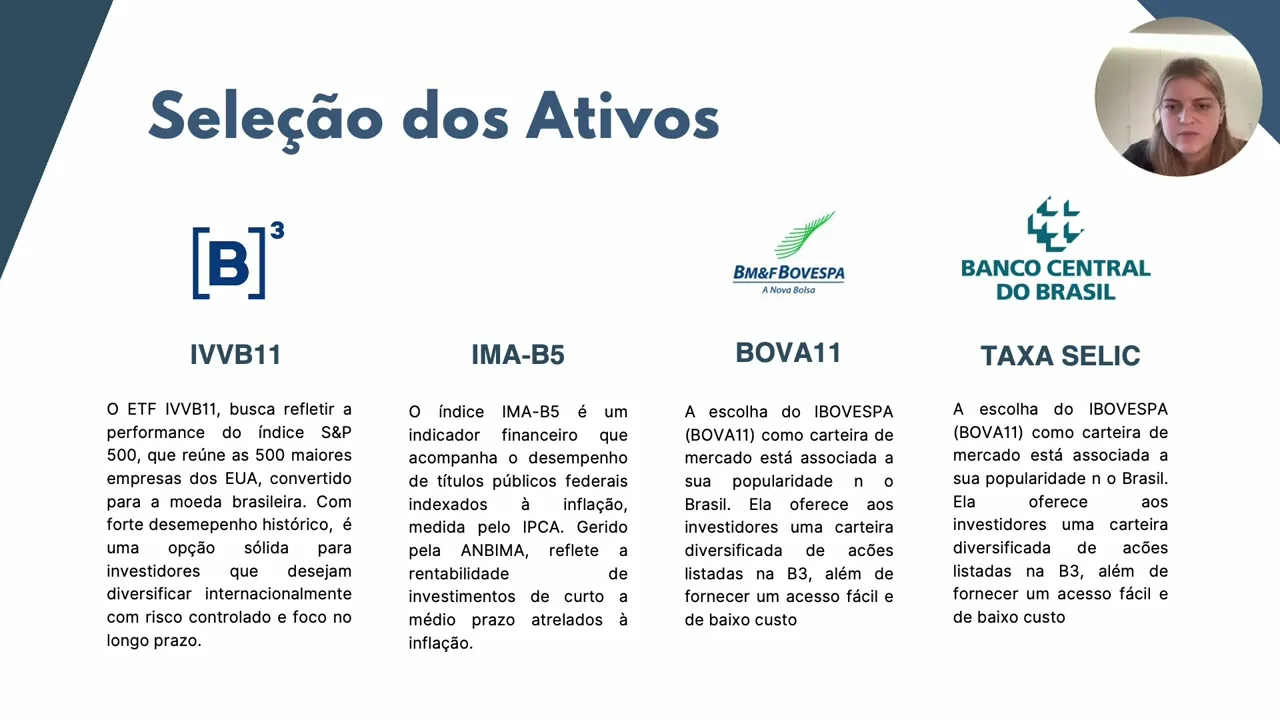
e bons níveis de n de impensa ele é atrativo por conta dos seus excelentes números financeiros depois o etf vvb 111 busca refletir a performance do índice sp500 que reúne as quintas maiores empresas dos Estados Unidos convertido para moeda brasileira com forte desempenho histórico ele apresentou bons retornos no médio e curto prazo embora demande uma certa cautela no curto prazo ele é uma opção sólida para investidores Que desejam diversificar internacionalmente com risco controlado e foco no longo prazo o IM B5 por sua vez é um indicador financeiro que acompanha o desempenho de títulos públicos Federais
indexados em inflação que é medida pelo ipsa esse índice que é gerido pelo ebima reflete a rentabilidade de investimentos de curto a Médio prazo atrelados a inflação o Ibovespa principal índice da B3 foi escolhido por sua Ampla diversificação representando 85% do volume financeiro do mercado de capitais brasileiros e é considerado um ativo de baixo risco e atraente para investidores de longo prazo as perspectivas futuras indicam uma valorização do índice e reforçam o seu potencial de crescimento no longo prazo por fim como ativo livre de risco a gente escolheu a taxa SELIC que é a taxa
básica de juros da economia brasileira dado que ela possuiu uma alta liquidez e baixo nível de risco e inadimplência para de fato selecionar os ativos a gente usou dois principais critérios em primeiro lugar os retornos esperados que foram obtidos através do retorno médio histórico dos ativos o que nos permite entender com maior consistência a reação desses ativos ao longo dos anos em segundo lugar os valores de covalência a fim de fazer especulações da diversificação futura da carteira entender o comportamento dos ativos esses valores foram ajustados para correlação que padroniza essa medida variando entre menos um
e um e reflete a força da relação entre os ativos partindo paraa montagem das carteiras a gente calculou através da programação em Python alguns componentes cruciais paraa construção da Carteira de risco ótima ente começou calculando e plotando 10 milhões de portfólios aleatórios para atingir a fmv que é fronteira de mínima variância mas esse número de simulações foi insuficiente Então optamos por adquirir a fronteira de variância mínima através do código formatado que nos retornou a melhor combinação entre risco e retorno depois para mensurar o prêmio de risco e obter o índice de Sharp atribuímos a taxa
celic mensalizada como fator livre de risco assim Chegamos na laak que é a linha de alocação de Capital que possui o máximo índice de Sharp como inclinação e o ponto de tangência em entre ela e a fmv que faz parte da Fronteira eficiente resultando na carteira ótima com isso chegamos neste gráfico que ilustra a fmv e a laac construídas a carteira de mercado panto apresentou os pesos ilustrados abaixo para cada ativo de risco finalizando a análise técnica do locação de Capital a gente levou em consideração o perfil dos investidores medidos Pelo Grau de aversão ao
risco para assim chegar na carteira final ótima específica a gente obteve o gráfico que compõe a carteira de risco ótima carteira de variância mínima o índice de charpe as carteiras finais ótimas para agressivo conservador e moderado perfil agressivo com menor aversão ao risco se mostrou alavancado alocando Men 29,34 no nativo livre de risco e 129,4 em ativos com risco ou seja ele tá pegando uma dívida por meio da SELIC o perfil moderado Apresentou um resultado de 2,99% na SELIC 97,01 em ativos com risco sendo que ele tenha um grau de aversão intermediário e por fim
o perfil conservador com maior grau de aversão ao risco apresentou 35,33 por alocados na SELIC e 6467 por em ativos com risco