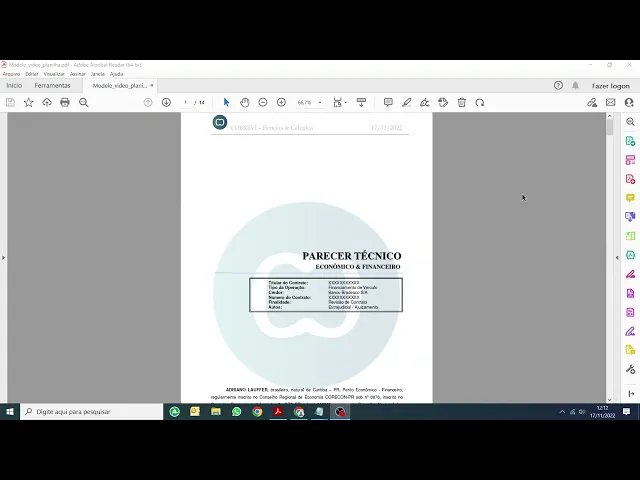
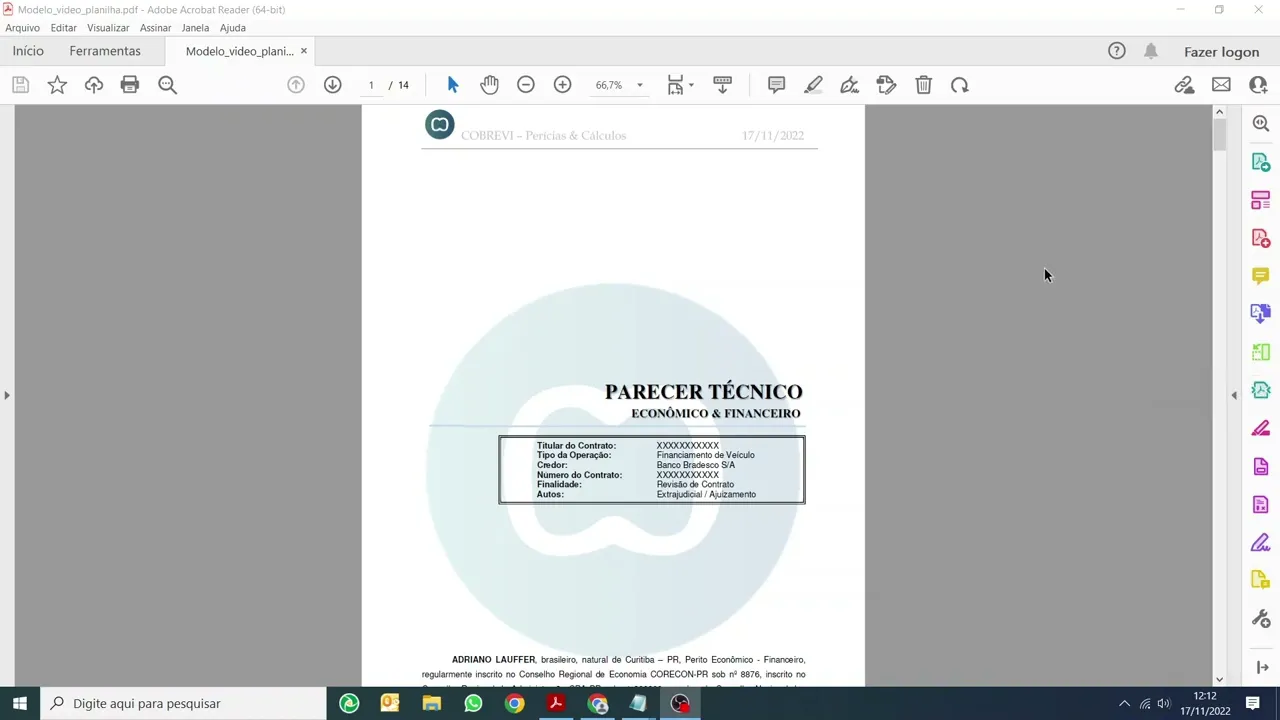
Então esse é o nosso modelo prévio né de parecer técnico com cálculo então na primeira página nós temos aí os dados contratuais né apresentação do perito na página 2 temos o objetivo da perícia metodologia que foi adotada a documentação que foi analisada é muito importante isso daqui é o item 5 a gente aponta aí é os pontos que serão efetivamente revisados né Então nesse caso aqui é um financiamento de veículo e foi identificado aí que a taxa de juros está acima da média de mercado é o credor embutiu lá no valor líquido do crédito seguro
embutir o serviço de terceiros e tarifa de avaliação Então esse valor vem vem mensurado aqui nesse caso foi identificado aí a prática de capitalização diária né então a gente a gente faz a devida ressalva aqui existe também aqui a o embasamento jurídico né então a argumentação jurídica aí que vai que vai que vai alicerçar esses pontos aqui revisar que eles serão revisados é o item 6 comprova se a taxa de juros é apontada pelo credor está precisa né se ele tá Cumprindo com a taxa efetiva pactuada e tem sete nós temos uma comprovação matemática né
nesse caso aqui como tem capitalização diária existe a necessidade desse comprovar isso matematicamente né Não adianta simplesmente dizer que tem então tem todo toda engrenagem né a apuração dos dias a taxa que valente que é aplicada o item 8 é o recalculo Né propriamente dito Então nesse caso aqui a gente usou aí o método violência juros simples é retiramos a capitalização retiramos as tarifas né e formamos aí esse esse montante pago maior aqui de 3.885 esse valor é usado como crédito né bate no sol devedor e forma prestação de 370 aí para seguindo aí o
prazo remanescente do contato da mesma forma como na página anterior tem aqui toda temos aqui a o embasamento do método de equivalência juros simples temos embasamento aí da compensação o embasamento legal e tem nove é a conclusão né Bem bem sucinta resumida a ponta aí o valor de controverso a ponto que foi pago a maior o estado devedor recalculado então assim tudo muito muito claro muito muito prático né a última página traz aí umas algumas referências bibliográficas né o formando aí a origem científica do que a gente do que a gente utilizou o apenso o
apêndice 1 é o cálculo né então aqui do lado esquerdo nós temos a evolução contratada né seguindo aí rigorosamente O que foi O que foi pactuado na coluna da direita nós temos o recalculo né então todo detalhamento a nova prestação a cota de juros e o valor que foi pago a maior logo abaixo nós temos atualização né desses valores que foram pagos a maior né então a gente aplica NPC e juros demora Aqui nós temos o acerto de contas né que a compensação então a gente identificou aí 5.413 como paga maior ou só o devedor
é 10 e 400 então a gente faz a compensação abate já nesse momento O que foi pago a mais e reprojeta esse saldo aí por prazo remanescente do financiamento né no final temos o quadro resumo aí com toda o resumo é financeiro aí do que foi feito né Então vem tudo uma chegadinha aqui no final e a taxa média de mercado e a tela né a cópia da tela do site do Banco Central lá que confirma que a taxa média de mercado desse período era de 1,45