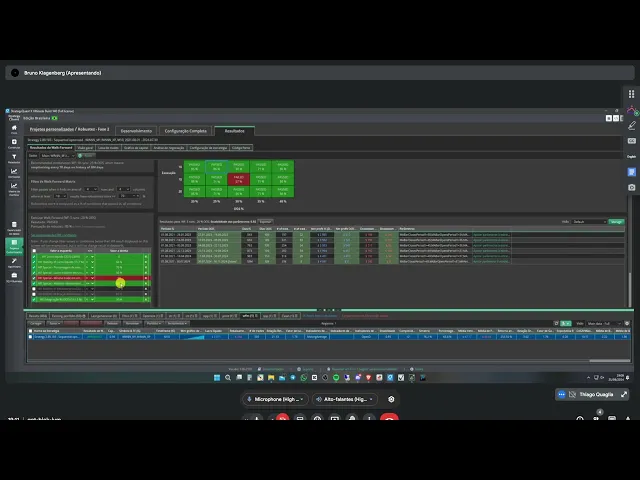
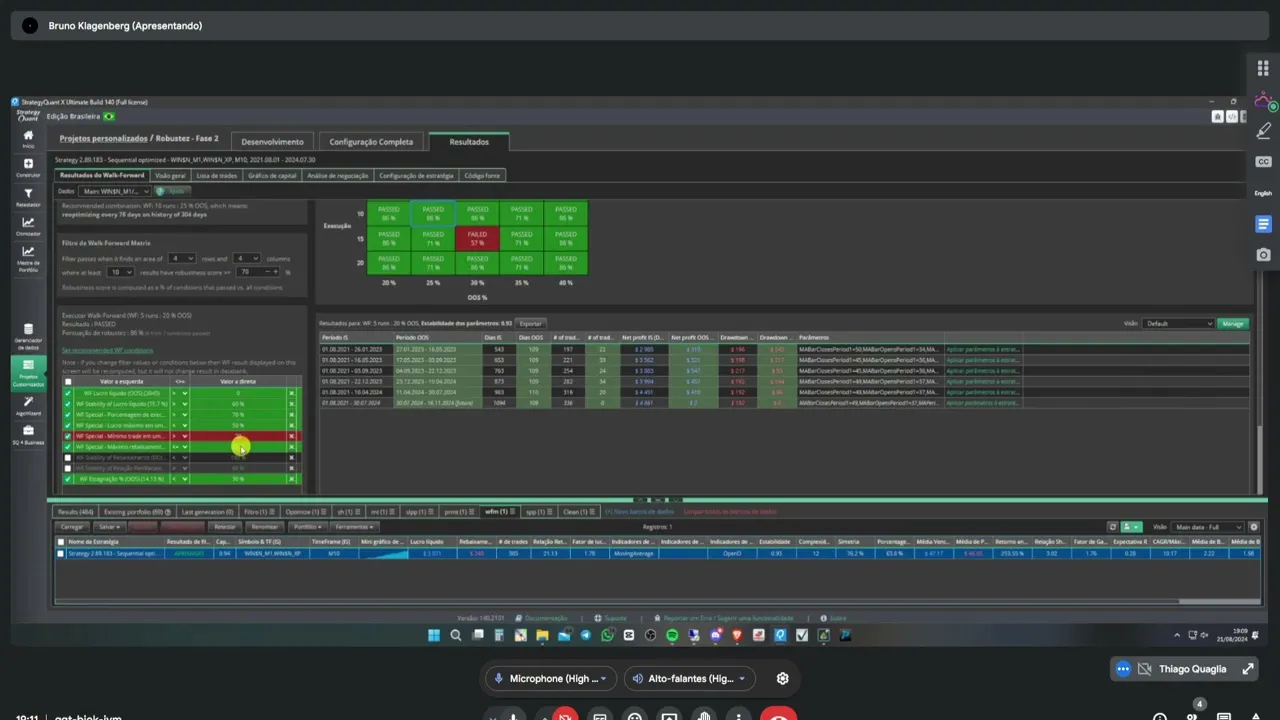
vamos lá agora a gente vai pro teste de Walk forf analis wf analises ele vai fazer bom vou te explicar depois vou te mostrar em gráfico melhor do que te mostrar falando aqui wfm então wm a gente vai vir aqui na sessão de Rob de novo e a gente tem aqui Matriz de Walk for e otimização de Walk for então quando a gente tem a parte de dados a gente tem o período in sle e out of sle certo então a gente tem um período out of sle que a gente sempre deixa ali no na primeira ponta ali como a gente tá configurado ali o que que o teste de Walk for análise faz ele vai pegar a nossa nossa estratégia e vai reconstruir e testar ela novamente só que de que forma então ela vai pegar todo o nosso período em sle e vai dividir ele em blocos e ele vai retimar as nossas estratégias e vai testar diferente em blocos de Out of sample a gente tem duas maneiras de fazer isso que é a otimização padrão que é o deixa eu entrar de novo aqui que é onde a gente faz isso ah de uma maneira fixa né então a gente tem uma otimização Simples então a gente configura dias e períodos e ele vai fazer aquela otimização ali randomizado os parâmetros da nossa estratégia 30% acima 30% abaixo em 10 passos então ele vai pegar o nosso inmo vai dividir em 18 períodos fora da amostra em 10 e vai fazer 100 testes então basicamente ele vai reo imiz a estratégia e vai testar em períodos desconhecidos que a gente ainda não testou na estratégia novos períodos out of sample e a gente tem algumas métricas para isso só que isso aqui é muito simples a gente não vai fazer isso aqui a gente vai fazer uma matriz de Walk forord Então em vez da gente fazer uma otimização a gente vai criar uma matriz de otimizações Então a gente vai fazer w vários wfas como que a gente configura isso então a gente vai simular períodos em samples e períodos out of samples a gente vai dividir esses períodos em porcentagens E essas porcentagens são fixas então a gente ó períodos out of sample a gente vai começar vamos pegar a a amostra inteira da Estratégia né seria os sup supos 3 anos vamos dividir p em 20 vamos dar passos de C exemplo vamos começar em 20 25 30 35 até chegar em 40 a gente vai ter cinco passos n Então a gente vai ter de 20 a 40% de Out of sample de todo o nosso período isso dividido em blocos aleatoriamente que ele vai escolher e a gente vai executar Force de 5 10 15 e 20 n Então a gente vai executar em Quatro Passos Então a gente tem uma matriz de 5 por4 isso dá 20 otimizações então a gente criou uma matriz de otimização eu sei que isso parece bem confuso e realmente é porque é complexo o sistema de work forord mas quando eu te mostrar no gráfico lá você vai compreender só que como que a gente vai otimizar a nossa estratégia mexendo os parâmetros como que isso vai funcionar Então a gente vai pegar os parâmetros da estratégias vamos otimizar 20% para cima e 20% para baixo no máximo e vamos dar 20 Passos testando de um em um período né então 20 passos a gente testa de um em um período até chegar aos 20% beleza vamos fazer todas essas otimizações testar as estratégias em períodos desconhecidos que ela não conhece e o que que isso tem que fazer Qual os filtros que isso tem que nos retornar Então a gente vai vir aqui em filtros e aqui a gente vai como eu falei para você a gente vai criar uma matriz de 4x 20 otimizações e a gente quer que uma a que as estratégias elas encontrem uma área aonde quatro linhas e quatro colunas que seria 16 estratégias aonde dessas 16 estratégias 10 delas T que passar com 70% de aprovação dos Testes de robustez qualis são os testes de robustez esses que estão aqui embaixo lucro líquido estabilidade de lucro líquido porcentagem de execuções lucrativas lucro máximo é uma execução mínimo de trade estagnação só que melhor do que eu te falar agora vou te mostrar como funciona esse teste então aqui a gente tem resultados de Walk Fort então ali a gente criou uma matriz de 5 por 4 né 5 10 15 20 20 25 35 40 como eu te expliquei e aqui a gente tá falando para ele Ó número de otimizações a gente quer que quatro linhas e quatro colunas representem 10% 10 estratégias que passem com 70% de robustez então quatro linhas 1 2 3 4 e quatro colunas 1 2 3 4 então a gente precisa desse quadrado aqui dentro desse quadrado aqui não é que Porque como a gente fez 20 aqui isso aqui poderia ser daqui para cá ó 1 2 3 4 vamos supor que nesse nesse quadrado aqui nenhuma passou mas se eu pegar dessa ponta para cá aqui dentro Eu tenho 10 então a gente dentro desse quadrado todo aqui a gente pode a gente pode formar quatro linhas e quatro colunas que dentro dessas quatro linhas e quatro colunas 10 estratégias passem com 70% de aprovação entendeu tanto pode ser quatro aqui ou quatro aqui então não tem diferença elas aqui dentro a gente precisa ter esse quatro linhas e quatro colunas de alguma posição aqui né por quê Porque a gente precisa de uma áa estável ali pode ver que aqui somente uma otimização falhou né então aqui a gente teve 19 otimizações que passaram então forord aqui aqui a gente elimina 100% overfit da nossa estratégia não existe nenhuma plataforma que faça isso automático você consegue fazer isso no meta tá só que no meta você tem que fazer isso manualmente você tem que anotar cada uma das otimizações cada um dos resultados e fazer a comparação cara para tu fazer que isso aqui faz minutos você leva dias para fazer no met di então assim aqui a gente tá liter ente reo imiz a nossa estratégia e testando ela numa pancada de períodos desconhecidos de vários out of Temple aonde ela não vai otimizar ela vai somente testar as otimizações então mesmo ele otimizando os parâmetros testando em outros períodos a gente tem uma estratégia altamente lucrativo ainda e robusto né mesmo extrapolando estressando ela testando em período desconhecido ela passa pelos nossos testes aqui a gente mata 100% do overfit Então passou pelo wfm cara já tem uma estratégia para só que além de fazer o wfm a gente vai fazer um teste mais ainda né que literalmente ali passou daali mano pô tu tem uma estratégia boa só jogar no portfólio e já era que é qual que é o SPP que é o sistema de permutação de parâmetros vamos lá em verificação de robustez perfil de otimização sistema de permutação de parâmetros O que que a gente vai fazer aqui a gente vai fazer 50 testes esses 50 testes a gente vai 50 simulações nessas simulações ele vai otimizar a estratégia de novo com quanto 20% acima dos parâmetros 20% abaixo em 20 Passos então ele vai otimizar de um em um parâmetro né de passos de um em um até chegar nos 20% Por que que a gente vai fazer uma otimização nos parâmetros de novo que que a gente quer com isso daqui quando a gente faz esse teste aqui baseado nas 500 simulações ele vai dar pra gente uma média então ele vai fazer 500 otimizações diferentes e vai dar uma média das 500 otimizações essa média na consiste basicamente em o resultado médio da Estratégia né e o que que a gente quer a gente quer que pelo menos 30% dessas otimizações sejam lucrativas a gente quer que todas elas sejam com lucro e a gente quer uma distribuição uniforme menos que 10 o que que é uma distribuição uniforme a a distribuição ocorre quando uma estratégia ela trabalha negativo positivo negativo positivo negativo positivo então a gente não quer essas estratégias que ela fique trabalhando entre negativo e positivo a gente quer uma estratégia que ela se mantenha constantemente ganho ganho ganho positivo negativo ganho ganho ganho né negativo então no máximo ela pode trocar 10 vezes de positivo para negativo e a gente quer uma otimização uma melhor otimização com 2. 5 de desvio deve estar se perguntando desvio do qu e o seguinte vamos mostrar aqui agora na prática Vamos abrir aqui sistema de permutação de parâmetros Então tá vendo que aqui a gente tem diversos gráficos aqui então a gente tem o nosso lucro líquido a gente tem a frequência do draw nosso máximo drawal o retorno sobre o drawal né E você pode adicionar coisas aqui também então o que que esse gráfico representa quando a gente fez essas 500 simulações vamos pegar o retorno sobre o drad aqui como exemplo Ah quando a gente fez aquelas 500 otimizações ele teve uma média de retorno sobre o dral dessas 500 simulações e a média foi esse aqui ó que tá em vermelho essa aqui é a média das 500 simulações e aqui em verde é o resultado da nossa estratégia Então você tá vendo que a nossa estratégia aqui ela tá muito distante da Média das otimizações certo Então por quê pode acontecer da gente ter uma um uma resultado mediano aqui e uma o resultado da nossa estratégia tá aqui tá muito longe do resultado médio dela então é isso que a gente faz a gente extrapola as otimizações cria uma média né Por que que a gente faz isso porque mesmo se a se a estratégia alterar parâmetros para cima para baixo a gente tá na a gente tem a média né a gente precisa se basear na média dos resultados então o nosso resultado da Estratégia original não pode estar longe da média só que em vez da gente ficar olhando pô Será que a nossa estratégia tá muito longe da Média Por que que a gente não calcula direto a média Por que que a gente não trabalha direto com a média se a média das estratégias já nos atender Tá ótimo então por isso que a gente tem esses filtros aqui ó ó aqui embaixo tô falando para ele eu quero que o meu lucro l na média seja maior que zero eu quero que o meu fator de recuperação que é o retorno sobre o rebaixamento seja maior que três na média Eu quero uma estabilidade que é o balanço da curva seja de 0. 7 maior que 0.
7 e eu quero um fator de lucro na média de 1. 2 se isso aqui me atender na média para mim tá ótimo se a estratégia rentabilizar maior que isso mais que isso cara perfeito ótimo o que ela não pode fazer é rentabilizar menos que isso na média né então aqui a gente já tá calculando a média da Estratégia do que ela tem que rentabilizar se ela nos atende na média pra gente já tá ótimo eu falei se ela rentabilizar melhor melhor ainda mas na média ela já tá nos atendendo por isso que a gente faz essa otimização essa permutação dos parâmetros né esse teste aqui é muito muito é a única plataforma que tem ess estratégia de quân muito muito bom mesmo e aqui a gente fala que a nossa melhor otimização a gente não pode ter dois desvios 2. 5 desvio da Média por por exemplo se eu tenho Ah um retorno sobre o rebaixamento de dois eu não posso ter nove de desvio né não desculpa 2 4 6 não posso ter 6,5 de desvio né não posso ter um retorno sobre o rebaixamento de 6.