vamos dar continuidade ao nosso estudo Vamos agora para o item 2. 5 da nossa apostila e o item 2. 5 Vou compartilhar a tela aqui é o custeio por absorção departamentalizado nós fizemos um exercício anterior que foi da clínica pontes onde nós usamos o esquema básico que também é por absorção só que agora na departamentalização nós vamos apurar de uma forma melhor do que o esquema básico e eu quero apresentar isso de uma forma prática para que você possa é entender como é que funciona bom para demonstrar departamentalização eu vou utilizar o exemplo que é anterior da clínica que a gente fez para demonstrar o esquema básico e em que era aquela clínica que tinha um total de gasto de 116 mil e que do 116 mil 106 era só custo Ok então eu tô aqui de novo com os dados daquela clínica que fazia micro e pequena cirurgias lembra e eu tô aqui só com a parte do que era custo 106 mil e agora eu vou apropriar esses custos não pelo esquema básico e sim por departamentalização Então vem comigo para a gente trabalhar esse esquema básico bom então os cursos diretos a gente já havia locado no exercício anterior na demonstração anterior que era os materiais médicos e a mão de obra então daquela relação do 106.
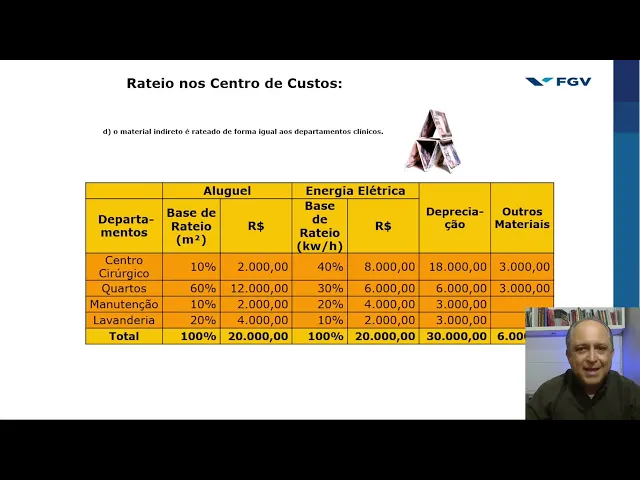
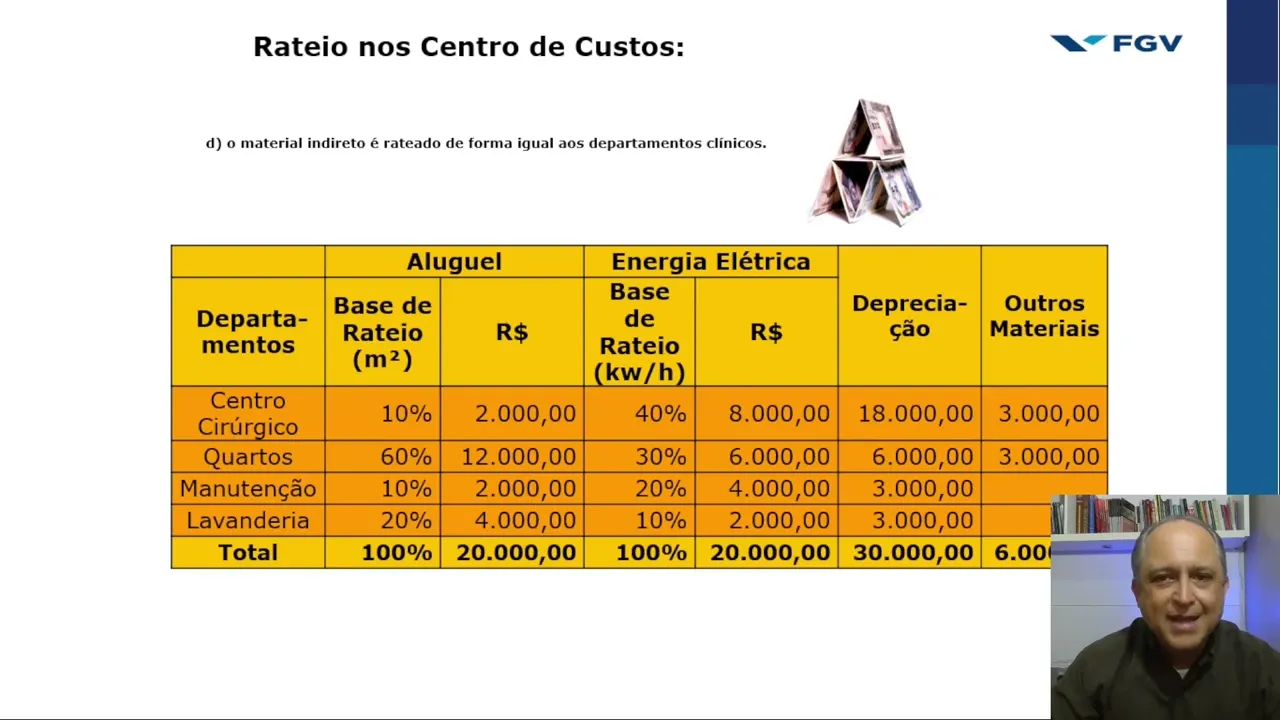
000 materiais médicos e mão de obra a gente tinha locado para as Micro e Pequenas cirurgias então daquele total de 106 30 mil que é o total da mão de obra e materiais médicos representava custo direto e aí sobrava os indiretos lembra que era 76 mil e tá aqui a relação dos indiretos que são 76 mil que agora nós vamos fazer por departamentalização lá no esquema básico pegamos 76 escolhemos um critério de rateio e fizemos aqui não aqui nós vamos primeiro pegar esse 76 e alocar gastos por departamento e depois dos departamentos ou centro de custo para os procedimentos então acompanhe comigo os gastos dos departamentos de apoio deverão ser redistribuído aos departamentos de produção médica para depois chegar ao serviço prestado Então primeiramente vamos pegar o 76 distribuir eles como gasto por departamento sejam eles departamento de produção médica ou seja eles departamentos de apoio de apoio e depois a gente vai pegar os custos alocados aos departamentos de apoio repassar aos centros de custo dos departamentos de produção médica para chegar na prestação de serviço bom então para a gente trabalhar então o critério de rateio as fases de rateio eu preciso então olhar quais serão os departamentos em que eu vou alocar esses cursos indiretos e os departamentos serão o centro cirúrgico os quartos a manutenção e a lavanderia da clínica Então pense o centro cirúrgico os quartos a manutenção e a lavanderia consomem aqueles recursos indiretos e eu preciso agora olhar como esse centro de custo consome esses recursos e Identificar qual seria a melhor forma de alocação desses cursos indiretos a esses departamentos centro cirúrgico quarto manutenção e Lavanderia E aí eu trouxe aqui as bases de rateio Quais são os rateios que eu posso utilizar por exemplo energia elétrica eu tenho aqui um apontamento de quilowatt-hora por departamento a depreciação que é 30 mil Eu tenho ela aqui a depreciação de cada equipamento instalação de cada departamento desse então ó 18. 000 é a depreciação de centro cirúrgico 6 mil é a depreciação do quarto então eu tô pegando aqueles cursos indiretos e fazendo alocação é para cada departamento de acordo com um critério então eu tenho aqui também informações sobre números de funcionários por departamento eu tenho a quantidade de Horas de manutenção que a manutenção prestou e eu tenho aqui a metragem quadrada de cada departamento tempo de cirurgia quanto tempo quantas horas de cirurgia pequena e micro nós gastamos e tempo de internação também isso são apontamentos que poderão ser usadas como base para rateio muito bem então agora nós vamos começar a trabalhar Primeiro só o custo do aluguel e o custo do aluguel deve ser atribuído a cada departamento proporcional ao metro quadrado então a base de rateio vai ser o metro quadrado e o metro quadrado da do aluguel é o seguinte 10% da área alocada tá no centro cirúrgico 60% da área que que a gente paga aluguel tá destinada a quartos 10% na área é a área da manutenção e 20% a Arena da lavanderia Então os 20 mil de aluguel os 20 mil de aluguel nós estamos fazendo proporcional área ocupada metros quadrados a energia elétrica nós vamos fazer então proporcional aos percentuais de que lote horas então se eu tenho Quantos quilowatts hora cada departamento consumiu eu transformei aqueles que lote horas em percentuais e agora dos 20 mil da energia elétrica eu vou então fazer alocação de acordo com os percentuais a depreciação já estava calculado de acordo com o controle do imobilizado de cada departamento e os outros materiais os outros materiais é rateado de forma igual aos departamentos clínicos né porque quem consome esses outros materiais indiretos é somente o centro cirúrgico e os quartos são eles que consomem materiais indiretos porque não não gasta esses materiais nem na manutenção e nem Lavanderia Então nós pegamos o aluguel a energia elétrica a depreciação e os outros materiais e agora alocamos eles por departamento nós ainda não estamos alocando pelos dois procedimentos que era as Micro e Pequenas cirurgias eu tô alocando por departamento como cada departamento consomem aluguel e energia depreciação e outros materiais bom o próximo passo agora então vai ser olhar esses custos indiretos que foram consumidos pelos departamentos centro cirúrgico quarto manutenção e Lavanderia que entender que esses cursos indiretos não são uniformes entre os setores distribuindo então nós temos aqui ó centro cirúrgico dos 76 mil ele acumulou um custo de 31 mil os quartos acumularam o custo de 27 mil a manutenção acumulou um custo de 9000 a lavanderia acumulou um custo de 9. 000 e esse custo é referente ao aluguel a energia depreciação e outros materiais Então alocamos os custos indiretos por departamento cada departamento assumiu quanto de custo direto foi consumido observe a importância da apuração de custo por departamentalização nesse quadro Então eu tenho custo acumulado por departamento quanto cada departamento consumiu ali de aluguel de energia elétrica depreciação e outros gastos toda a organização de saúde que trabalha com orçamento ela ela precisa fazer apuração poder apartamento comigo quanto que eu sei de gasto para o centro cirúrgico esse mês agora aqui eu tenho o quanto realmente eu gastei então o cruzamento do orçado verso realizado eu preciso fazer E aí a departamentalização me ajuda quanto que eu acei de gasto para os quartos esse mês e quanto que eu realizei que eu acabei de apurar aqui e assim a manutenção e a lavanderia toda a organização de saúde que trabalha com orçamento tem que apurar custo por departamentalização para avaliar o controle para fazer o controle orçamentário Então agora eu preciso pegar os dois departamentos de apoio que é a manutenção e a lavanderia e redistribuir esses custos para os dois departamentos que prestaram o serviço final que é o que a pequena e a microcirurgia e os dois departamentos que efetivamente prestaram serviço para micro e pequena cirurgia foi os quartos por causa da internação e o centro cirúrgico então o que que nós vamos fazer nós vamos primeiramente pegar o gasto acumulado na lavanderia que a 9 mil e vou redistribuir o gasto da lavanderia E aí na letra A que tá dizendo ó a lavanderia tem seus custos atribuídos aos outros departamentos com base no número de funcionários de cada departamento Então eu tinha anteriormente mostrado a tabela do número de funcionários por departamento e agora então eu sei que 30% dos funcionários estão sendo cirúrgicos 50% trabalham nos quartos e 20% na manutenção Então vou pegar os 9000 da lavanderia e distribuir 30% de 9000 2.
700 50% de 9. 500 20% de 9. 800 então peguei os 9000 e redistribuir aos 800 de curso centro cirúrgico quarto e manutenção então o sub Total ali agora é o valor que o centro cirúrgico já tinha acumulado que era 31 Mas o que ele recebeu de repasse do rateio da lavanderia ele passa a ter um subtotal acumulado de 33 o quarto 27 + 4.
500 passa a ter um custo acumulado então de 31 a manutenção que tinha nove com mais 1. 800 ela passou então acumular 10. 800 Então os 76 da primeira linha eles estão aqui de novo representados só que agora compus acumulado somente na manutenção quarto e centro cirúrgico agora vem a hora da gente pegar esse custo acumulado aqui na manutenção que esse 10800 e repassar ele para o quarto e para o centro cirúrgico Então vamos ver quais será qual vai ser esse critério Então tá aqui ó a letra B letra b a manutenção aqueles 10.
800 que estavam aqui presta serviço apenas aos departamentos clínicos e o rateio é feito com base no tempo do uso do pessoal de manutenção horas de manutenção e se a gente olhar naquela tabela de critérios de rateio nós tínhamos lá que 40% da manutenção do tempo da manutenção foi dedicada ao centro cirúrgico e sessenta por cento foi dedicada aos quartos então vou pegar 40% dos 10. 800 que está acumulada na manutenção e passar para o centro cirúrgico que dá 4. 320 e 60% dos 10.
800 eu vou trazer aqui para os quartos 6 480 com isso eu tenho agora um novo total que era o subtotal que o centro cirúrgico tinha 33 com mais quatro que ele recebeu da manutenção ele passou a ter um custo acumulado de 38. 020 e o quarto que tinha 31. 500 com mais 60% que recebeu da manutenção passou a ter um custo acumular de 37 somando 38 com 37 nós temos o total do custo indireto de 76 porém agora esse indireto ele está ali concentrado somente nos dois departamentos que prestam o serviços que ajudaram a fazer as micro e as pequenas cirurgias então agora vem o próximo passo que é repassar esse custo acumulado no centro cirúrgico e no quarto aos procedimentos então Ó a transferência do custo dos departamento dos custos dos departamentos clínicos para o serviços ele vai ser feito o seguinte levando em consideração o centro cirúrgico tem seus cursos distribuídos a cirurgias com base nas horas de cirurgia e os quartos tem seus cursos distribuídos a cirurgias com base nos tempos de internação Então se a gente olhar a tabela de apontamento a gente tem 240 horas de cirurgia de micro cirurgia 240 horas na cirurgia então 50% para micro 50% para Pequena já como a microcirurgia é uma cirurgia rápida fez e vai embora para casa no mesmo dia não tem dias de internação toda a internação é só da pequena cirurgia Então agora eu vou pegar aquele custo acumulado no centro cirúrgico 38.
020 e ratear proporcionar as horas de cirurgia 50 para cada para cá para micro e para Pequena já o quarto como a microcirurgia não usa o quarto ela não deve acumular custo das pequenas cirurgias que eu uso utilizo o quarto então 37 980 tem que ser acumulado só nas pequenas e assim nós vamos então distribuir 19 mil e 10 para micro e pequeno 50 50% e o quarto não o quarto vai ficar todo só com a pequena cirurgia porque só ele utiliza a pequena cirurgia Então agora eu tenho nesse quadro a apuração Quanto é o custo da microcirurgia Quanto que é o custo da pequena cirurgia o que que eu quero que você Observe aqui agora eu quero que você Observe o seguinte Olha que coisa importante quando nós apuramos esse custo pelo esquema básico nós pegamos os 76 mil reais e rateamos ou proporcional a mão de obra ou proporcional ao custo direto Total tá lembrado agora em que o aloquei os custos por departamento e depois dos departamentos aos serviços prestados E aí note a microcirurgia não usa quarto e o departamento quarto consome muito custo se a gente comparar os dois tipos de apuração Você há de convir comigo que apuração por departamentalização tá melhor apurado não é isso então Pense comigo agora apuramos no quadro anterior aqui ó apuramos os cursos indiretos 19:56 então trouxe ele para cá ó custo indireto micro e pequena vou somar com o custo direto que a gente já tinha que é material médico medicamentos e mão de obra e eu vou ter o custo total dividido pela quantidade dividido pela quantidade de micro e pequena cirurgias eu passo até aqui o custo unitário da microcirurgia o custo unitário da pequena cirurgia legal E aí agora então agora então vamos fazer uma comparação se a gente agora comparar a diferença com e sem departamentalização Olha só quando nós apuramos lá proporcional ao curso direto Total a gente chegou a isso aqui ó curso da microcirurgia 65 e 600 custo da pequena cirurgia 40.