nous avons vu dans une vidéo précédente que nous pouvions regrouper les flux dans un réseau de coûts ce réseau des coûts peut généralement se décomposer en trois niveaux dans une entreprise industrielle au premier niveau si nous souhaitons fabriquer des crayons nous avons besoin de matières premières telles que le bois ou le graphite nous devons alors déterminer le coût d'achat ou d'acquisition de ces matières à un deuxième niveau ces matières vont devoir être transformée à l'aide de machines d heure machine où l'intervention humaine heures de main d'oeuvre directe cela va entraîner des coûts on parlera alors
de coûts de production du produit ou du service de notre objet de coups au troisième niveau ses crayons vont être mis en vente ce qui va entraîner des coûts de distribution la somme du coût de production et du coût de distribution donnera le coût de revient l'objectif de ce chapitre et de revenir sur tous ces différents éléments voyons tout d'abord le coût d'achat il s'agit de tout ce que le bien a coûté jusqu'à sa mise en stock et plus précisément le montant de la facture d'achat les frais d'acquisition le transport la douane et les frais
de mise un stock de manutention pour déterminer ce coup on aura des charges directes et des charges indirectes a imputé à l'aide des centres d'analysés issues notamment du centre approvisionnements comme dans la vidéo précédente on utilisera toujours ses codes couleur vert pour les charges directes et jeunes pour les charges indirectes ce coût d'achat que nous venons de voir sera intégrée aux coûts de production ce coût de production sera calculée à la sortie des ateliers ou des services de fabrication pour chaque produit fini sous produits ou produits intermédiaires nous partirons double du coût d'achat auxquels nous
ajouterons les frais de stockage et de sortie des stocks de ces matières et fournitures les coûts des opérations de production qui pourront être des charges directes comme les autres machines nécessaires à la transformation du graphite en mines de crayon d'un autre exemple ou des charges indirectes issus des tableaux de répartition comme les charges d'encadrement de l'atelier de production pour nos crayons et enfin les frais de mise en stock des produits fabriqués dans ce document nous n'aborderons pas les problèmes particuliers tels que les produits en cours de production les déchets les depuis les sous produits ils
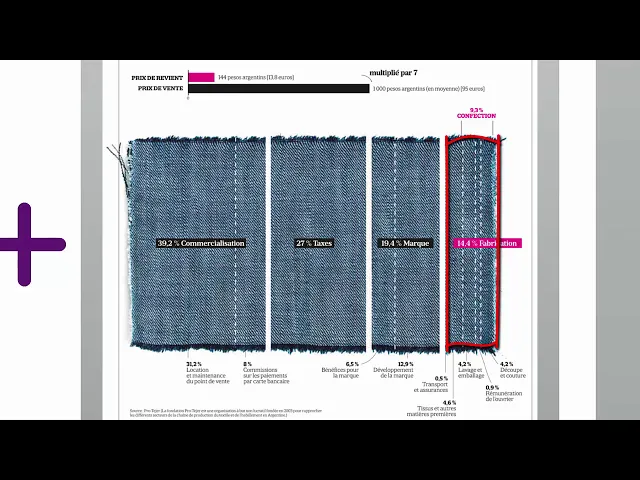
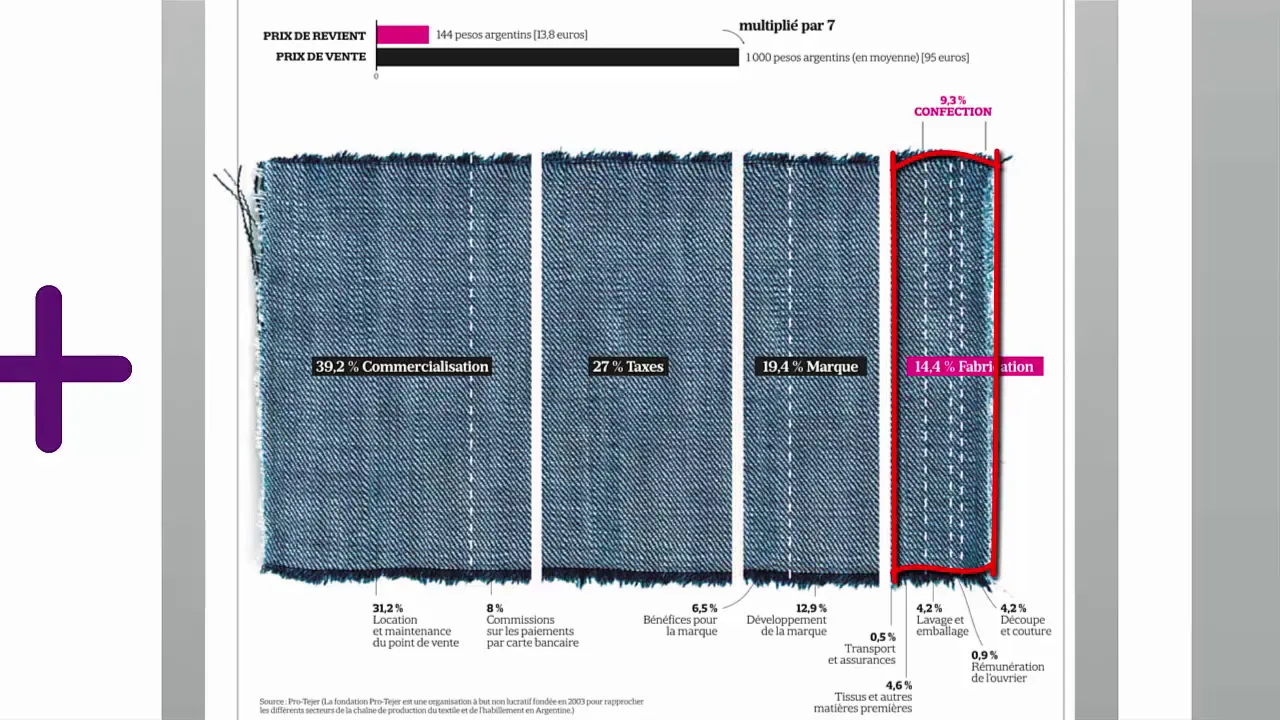
font l'objet d'un chapitre distinct la semaine prochaine pour les coûts de distribution nous distinguerons aussi les charges directes des charges indirectes il ne faut pas les négliger parce qu'ils prennent de plus en plus d'importance dans le coût de fabrication contrairement aux coûts de production qui a tendance à diminuer proportionnellement cette infographie appelé la fabrique d'un prix montre comment se répartit le coût de revient d'un jean on voit ici que la commercialisation représentent 32 % du coût et la marque 19 4% la fabrication ne représentent que 14 4 % du coût total ainsi les entreprises augmente
de façon considérable les sommes allouées à tout ce qui concerne la commercialisation que ce soit au niveau de la publicité du packaging ou de l'image de marque qu'elle sera plus précisément le contenu des coûts de distribution la comptabilité financière ne permettra pas d'évaluer directement ce coût de distribution on va devoir chercher les informations dans les charges notamment au niveau des éléments suivants emballages sous traitance crédit-bail entretien commission publicité frais transport frais de personnels tels que les salaires des vendeurs et enfin les dotations aux amortissements du matériel de transport par exemple on pourra trouver toutes ces
informations en procédant à une analyse détaillée des coûts avec deux possibilités une analyse verticale dans un premier temps et une analyse horizontal dans un second l'analyse verticale se fera par rapport aux différents stades de distribution tout d'abord le stade antérieur à la vente nous pouvons citer les études de marché les frais de prospection les foires la publicité la mise en place d'un panel ou d'un marché de tests dont tout un ensemble de dépenses nécessaires avant la vente ensuite la vente proprement dit il s'agira des commissions des représentants ou des charges afférentes aux locaux affectés à
la vente et enfin le stade postérieure à la vente par exemple les frais de livraison de facturation ou de service après vente l'analyse horizontale pourra aussi nous donner des informations par secteur géographique les éléments déterminants pourront être des frais de transport les marchés les plus éloignés étant les plus coûteux par canot au réseau de distribution passer par une grande surface où un détaillant ne coûtera pas la même chose et enfin par produit ou par commande les frais seront différents si les produits sont issus d'une fabrication à la chaîne ou à la commande le coût de
revient sera la somme du coût de production et du coût de distribution il représente tout ce qu'a coûté un bien un produit ou une prestation de services bref un objet de coûts au cours du cycle d'exploitation lorsqu'il a atteint son stade final distribution incluse c'est un coût complet constater si on soustrait son coût de revient au chiffre d'affaires on obtiendra le résultats analytiques par objet de coûts coûts d'achat coûts de production coûte distribution coudre 1 j'espère que c'est à présent plus claires pour vous et voici ce que vous devez retenir de ce chapitre