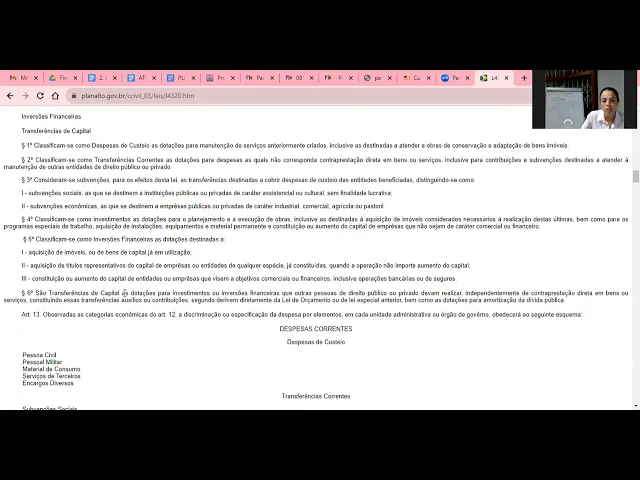
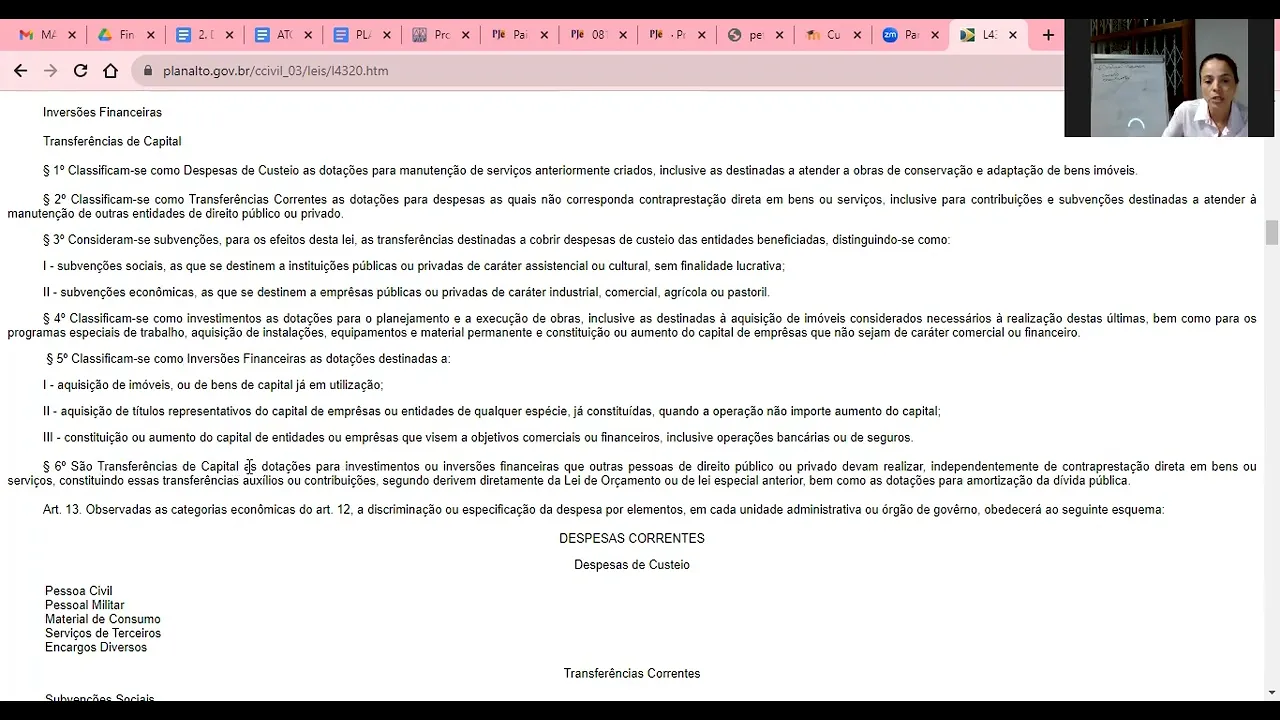
abri a lei aqui a lei no perdão a lei 4320 de 64 que é a lei que traz lá as normas gerais né de direito financeiro e a gente já está já vem estudando constantemente por ela né Eh por que que eu abri a lei porque ficou faltando dentro das classificações que nós estudamos a respeito de despesa pública a classificação legal né então eu vou abrir aqui na lei para vocês estudar para você poder acompanhar junto comigo sobre despesa ó lá o artigo 12 ó o artigo 12 da Lei Ela traz ela inaugura o capítulo
da despesa então Ó lá a despesa Ela será classificada nas seguintes categorias econômicas despesa corrente e aí O legislador ele subd divide a despesa corrente em despesa de costeio e e transferências correntes logo em seguida você verá que o próprio legislador traz a definição do que ele entende como despesa de custeio e transferências correntes Tá e por e depois ele traz ó então primeiro ele coloca despesa corrente O que é a despesa corrente é a despesa de custeio e transferências correntes e depois ele traz despesa de Capital são os investimentos as inversões financeiras e transferências
de Capital vamos ao capítulo capítulo vamos ao parágrafo primeiro classificam-se como despesas de custeio as dotações para manutenção de serviços anteriormente criados inclusive as destinadas atender a obras de conservação e adaptação de bens móveis então O legislador tá dizendo que o que o que que vem a ser a despesa corrente a despesa corrente O legislador diz que está incluído como despesa corrente a despesa de custeio que é o quê são aquelas dotações ou seja aquelas previsões orçamentárias para a manutenção de serviços anteriormente criados ou seja criados lá antes da elaboração da lei orçamentária também aqueles
serviços destinados a atender obras da administração pública para conservação ou para adaptação dos bens da administração pública dos bens Imóveis né no parágrafo sego classificam-se como transferências correntes as dotações para despesas às quais não corresponda contraprestação contra prestação Direta em bens ou serviços inclusive para contribuir iu ições e subvenções destinadas a atender a manutenção de outras entidades de direito público né Então veja que ele traz aí pra gente alguns exemplos importantes né O que vem a ser eh despesas de custeio Vanessa o que que é exatamente Então essas transferências correntes ah a gente pode colocar
aí como exemplo de transferências correntes quando ele fala de dotações para despesas à quais não corresponda contraprestação para bens e serviços você pode colocar aí o pagamento de juros o pagamento dos dos inativos que são os servidores aposentados né Eh entre outros exemplos do nosso dia a dia aí que a gente vai poder ver mais à frente tá parágrafo terceiro consideram-se subvenções para os efeitos desta lei as transferências destinadas a cobrir despesas de costeio das entidades beneficiadas distinguindo-se como E aí Traz a subdivisão em subvenções sociais e subvenções econômicas tá então mais uma vez O
legislador tratando especificamente sobre as despesas então Vanessa subvenção é o quê subvenção Nada mais é do que aquelas associações né que são criadas aqueles institutos filantrópicos que não conseguem sobreviver com recursos próprios E aí eles precisam fazer umas parcerias né com o poder público para poder se manter aí a a Associação dos animais abandonados a Associação dos portadores de autismo né todas essas associações elas precisam do apoio da parceria do poder público para para que eles possam receber algum auxílio né eles precisam do braço do estado que subsidiariamente vai atuar né são criados um objetivo
até de se ter esse auxílio do do estado e aí quando eu falo estado né como sempre é administração pública como tudo então subvenções é isso né são os auxílios destinados a associações instituições filantrópicas por isso que ele divide aí ó o parágrafo terceiro em subvenções sociais e subvenções econômicas tá parágrafo quarto Ele trabalha classificam-se como investimentos as dotações para planejamento e execução de obras inclusive destinados à aquisição de imóveis considerados necessários a realização destas últimas bem como para os programas especiais de trabalho aquisição de instalações equipamentos e material perman e constituição perdão constituição aumento
de capital e por fim coloca lá como inversões financeiras as dotações destinadas a aquisição de imóveis aquisição de títulos constituição ou aumento de Capital então aqui ó no parágrafo 5to inversões financeiras tá inversões financeiras então a gente tá lendo agora sobre despesas de Capital né investimentos inversões financeiras transferências de Capital despesa de Capital pense o seguinte que você administrador como administrador público vai investir em um ativo você vai tomar um dinheiro emprestado para fazer por exemplo uma nova obra no hospital público ou numa escola numa creche ou você precisa comprar um bem para instalar uma
secretaria comprar um veículo pro gabinete do do governador né é uma despesa voltada para o crescimento do do ente público né o Brasil gasta muito pouco com esse tipo de despesa e a gente gasta muito mais com despesa corrente com a despesa do dia a dia despesa de Capital leia-se despesa de investimento né E aí por isso que falei eh quando a administração busca um investimento numa instituição financeira para a realização de uma obra essa despesa é despesa de Capital né então ele O legislador ele traz Aí essa subdivisão de despesa de capital pra gente
ó lá ó inversões o que são inversões financeiras é para dotações que são destinadas para adquirir Imóveis adquirir títulos de capital para constituir um aumento de capital e fala-se também no parágrafo se das transferências de Capital as dotações para investimento ou inversões que outras pessoas de direito público ou privado devam realizar independentemente de contraprestação Direta em bens ou serviços constituindo essas transferências auxílios ou contribuições segundo derivem diretamente da lei orçamentária ou de lei especial anterior bem como as dotações para amortização da dívida pública tá Então veja que o legislador Ele é bem específico aqui em
relação a a classificação da despesa pública Bom acabei de ler com você a o artigo 12 e o 13 que tá dentro da despesa despesa corrente e despesa de Capital Eu quero ler agora a gente leu a 4320 Eu quero ler a lei de responsabilidade fiscal com você que é a lei complementar 101 né E nós vamos agora no [Música] artigo [Música] seguinte deixar aqui aqui ó Capítulo 4 da lei complementar 101 da despesa pública Então eu quero que você consiga identificar também também na lei complementar 101 sobre despesa pública ó lá da geração de
despesa né fala da despesa primária da despesa nominal traz o anexo da de metas fiscais resultado primário resultado nominal aqui o objetivo tá é só mostrar para você e você conseguir identificar a classificação na lei de responsabilidade fiscal Tá bom então vamos lá Artigo 15 serão considerados não autorizadas irregulares e lesivas ao patrimônio público a geração de despesa ou Assunção de obrigação que não atendam a disposto nos artigos 16 e 17 vamos ver o que que traz o artigo 16 e o que traz o 17 a criação expansão aperfeiçoamento de ação governamental que acarrete aumento
de despesa será acompanhado de então se há aumento de despesa essa previsão do aumento de despesa tem que vir acompanhar tem que vir acompanhado com a lá incis um a estimativa do impacto orçamentário financeiro no exercício em que Deva entrar em vigor e nos dois subsequentes um estudo de impacto declaração do ordenador da despesa de que o aumento tem a adequação or Ária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a LD lei de diretrizes orçamentárias então além do estudo de impacto financeiro o ordenador da despesa autoridade competente
que vai ordenar a despesa tem que declarar lá que eh Esse aumento de despesa está de acordo com a lei orçamentária está de acordo com o orçamento com com o que se tem no caixa da administração pública é compatível com o plano plurianual é compatível com a LDO tá bom eh mais o que que eu gostaria de ler aqui com você veja que ela traz aqui a lei complementar da despesa obrigatória de caráter continuado explica o que vem a ser né a despesa corrente Medida Provisória oou ato normativo que fixe para o ente a obrigação
legal de sua execução por um período superior a dois exercícios né traz das despesas com pessoal ó traz também como que é feito o controle da despesa Total com pessoal despesas com a Seguridade Social Tá bom não vou falar do Capítulo 5 que a gente vai ter uma aula específica sobre os repasses que são as transferências eh intergovernamentais obrigatórias ou voluntárias isso tudo Eu quero trabalhar com você eh numa próxima aula para a próxima aula também assim como nós víamos em receita pública que possui as suas fases a despesa também possui fases e é o
que nós veremos na aula seguinte tá bom