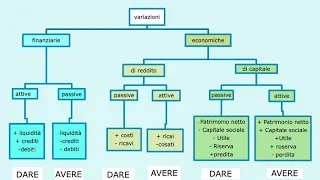
ciao a tutti in questo nuovo video parleremo delle diverse tipologie di scritture contabili e le vedremo proprio in generale poi a mano a mano che andiamo avanti con le elezioni con il video affronteremo più da vicino a distinguo la tipologia ma sempre in modo semplice nel video precedente sulle basi della contabilità avevamo definito le scritture contabili come quelle scritture che servono per registrare variazioni economiche variazioni finanziarie variazioni economiche sui conti economici abbreviato come cie e fanno riferimento a grandezze come ad esempio costi e ricavi e variazioni finanziarie sui conti finanziari in facendo riferimento a grandezze
finanziarie come entrate uscite debiti crediti variazioni economiche e variazioni finanziarie rappresentano fatti di gestione aziendali un fatto di gestione infatti può essere rappresentato da una variazione economica e da una corrispondente misurazione finanziaria o anche come avevamo visto nel caso della permutazione finanziaria da due variazioni finanziarie quindi in realtà le scritture contabili che registrano fatti di gestione rappresentano solamente una delle diverse tipologie di scritture contabili ovvero quella delle scritture contabili di gestione infatti tra le tipologie di scritture contabili aziendali non vi sono solamente le scritture contabili di gestione ma anche altri due tipi di scritture quali
scritture contabili di chiusura e scritture contabili di apertura inoltre a loro volta le scritture contabili di gestione si dividono in scritture contabili di costituzione e in scritture contabili continuativi le scritture contabili di costituzione sono in realtà le prime scritture contabili di gestione ovvero sono le scritture di gestione poste in essere all'inizio del primo esercizio ovvero all'inizio del primo anno di vita dell'azienda alla sua costituzione praticamente deputate a registrare fatti di gestione quindi avevamo detto variazioni economiche e variazioni finanziarie le scritture contabili continuative invece sono sempre scritture di gestione e quindi per poste in essere vero
registrare variazioni economiche e finanziarie ma sono registrate normalmente durante tutto l'esercizio ovvero durante tutto l'anno l'altra tipologia di scritture contabili dopo quelle di gestione sono quelle di chiusura le scritture di chiusura sono le scritture poste in essere quindi registrate con lo scopo di determinare il reddito complessivo di esercizio ovvero il reddito complessivo dell'anno e quindi in parole semplici le scritture contabili di chiusura sono quelle poste in essere per la chiusura di tutti i mastrini dei vari conti aperti durante l'esercizio e lo spostamento dei valori da questi conti da questi mostri ni al bilancio finale di
esercizio infine le scritture contabili di apertura sono le scritture poste in essere e quindi registrate all'inizio di un nuovo esercizio ovvero di un nuovo anno per avviare la contabilità che era stata convenzionalmente chiusa alla fine dell'esercizio precedente con la chiusura di tutti i mastrini e della e dello spostamento dei valori presenti in questi conti all'interno del lancio nei prossimi video che pubblicherò affronteremo a poco a poco ed uno alla volta le diverse tipologie di scritture contabili e guarderemo più da vicino in modo molto semplice a cominciare dalle scritture contabili di gestione che come vedremo sono
utilizzati per la registrazione la scrittura di tanti tipi di fatti di gestione