então vamos dar continuidade o custeio abc ele foi criado aí por volta de 1988 por kaplan e cubra kaplan cúper são dois professores de rafa é quando vocês fizeram a disciplina de estratégia por provavelmente se ouviu falar do carro é o mesmo do balance scorecard então o kaplan ele além de ter desenvolvido o balanço por card ele também é trabalhou a questão de custeio ele estava muito preocupado em como as empresas é apuravam custo naquela época e ele achava que é os critérios de rateio adotado é não não refletiu exatamente quanto custava cada cada produto
não agregava um custo adequadamente aos produtos ou serviço então kaplan é desenvolveu um custeio baseada em atividade é o então o custeio da atividade nada mais é um método de custeio que a gente é o organiza é todos os os departamentos em atividade e que a gente consiga conseguir tão primeiro alocar custos às atividades depois das atividades aos produtos gostei baseado atividade ele é muito empregado é nuno na área da saúde porque a gente consegue efetivamente entender quanto custa cada procedimento e até quanto custa é quanto custou o procedimento em cada cliente ou paciente então
é ele é um custeio um pouco mais trabalhoso ele ele inclusive para implementação e hospitais e clínicas ele custa mais caro mas ele é ele é muito poderoso para dar uma visão melhor de como nós estamos gastando e o que estamos fazendo com que estamos gastando é muito importante custeia o bc então uma um conceito então coloquei aqui o custeio é de atividade é no custeio abc nós temos feito de atividades consumindo recursos e de objetos ou procedimentos consumindo atividades então capa e cupira entender o que seria fundamental para a gente ter uma visão de
como o sistema de operação se desenvolve e como esse sistema de operação adiciona valor ao sistema empresarial e eles é é observarão que sim a gente começasse a gerenciar as atividades a gente conseguiria tornar as operações mais eficientes na empresa e fazendo a empresa ficar mais competitiva no longo prazo então é esse é o resumo do conceito do abc que o israel da usp coloca no livro dele e e e retrata é efetivamente o que capta recuperar queria demonstrar mas vamos em frente qual foi o principal motivo que levou o capão cup a desenvolver o
custeio baseada atividade o principal motivo foi que observando os procedimentos observando cada paciente a gente observa que para o atendimento de cada paciente a gente tinha é alguns custos directos ea maioria dos custos eram custos indiretos e isso fazia com que os critérios de rateio adotado que não refletiam efetivamente como o procedimento como cliente consumir aquele custo indireto pela sua subjetividade discurso indireto e só precisamos desenvolver um método de custeio melhor do que o que a gente já tem que é simplesmente utilizando é critérios de rateio saleha tórios então com o passar dos anos esses
custos indirectos altos e crescentes é fizeram com que capello em cuba a desenvolver desenvolver essa então a metodologia do custeio baseado em atividade seus principais objetivos então seria o seguinte primeiro rastrear as atividades e ver como elas estão consumindo recurso então lembre lá na a mentalização a gente dividiu a clínica ou hospital em departamentos ea locáveis discurso em directo aos departamentos para a gente entender quanto o departamento consumir agora os objetivos que capta e cup e coloca é a gente abrir os departamentos em atividades ora cada departamento realiza quais tipos de atividades e depois direcionar
os custos para essas atividades ou seja como essas atividades consomem recursos e depois direcionar os custos acumulados nas atividades até aos serviços prestados ou até os pacientes então a gente nota que os objetivos de custeio baseada na atividade ele desce um nível a mais do que a departamentalização enquanto na departamentalização a gente estava preocupados com o custo do departamento agora nós estávamos ou nós vamos olhar o custo das atividades de cada departamento então capa e cooper também pela crítica é que eles faziam aos critérios de rateio para o custeio baseada atividade eles desenvolveram então uma
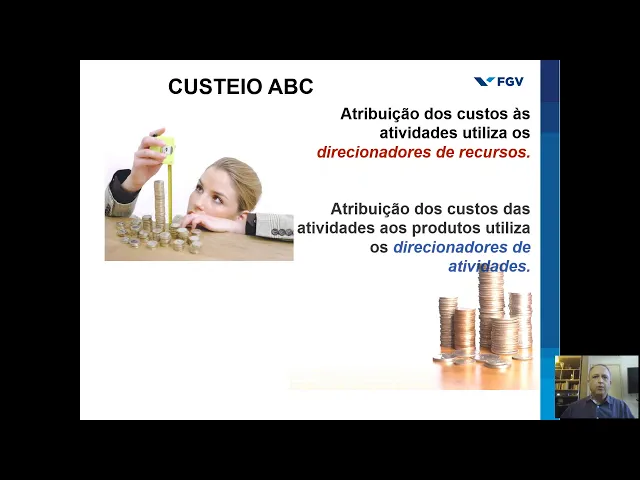
metodologia diferente para atribuir os custos indirectos as atividades então eles criaram o que eles chamaram de direcionadores de custos então os direcionadores de custos eles criaram dois tipos um seria os direcionadores de recursos aqui é que seria como a gente iria atribuir os custos às atividades e desenvolver outros chamados direcionador de atividade que seria como nós vimos direcionar o custo acumulado nas atividades até chegar aos procedimentos ou produtos então qual a diferença então entre critério de rateio e direcionador de recurso bom a grande diferença é que kaká preocupa é dizer dizem o seguinte um direcionador
é algo que tem uma relação de causa e efeito entre o recurso em atividade entre atividade o produto ou seja a gente precisa desenvolver apontamentos que efetivamente comprove uma relação de causa e efeito entre a atividade recurso ou seja como é a actividade consome recurso e entre é as atividades e os procedimentos e os clientes ou seja como os procedimentos ou clientes consomem recursos das atividades então é eles não queriam critérios aleatórios de de rateio eles queriam então desenvolver algo que fosse direcionadores que fosse algo que tenha relação de causa e efeito então é no
custeio abc a gente pode montar seguinte diagrama primeiro nós temos aqui os gastos ou recursos indiretos mão de obra indireta gastos gerais depreciação energia elétrica para cada um desses cursos recursos indiretos a gente então desenvolve direcionadores de recursos e estes direcionador de recurso então nos ajuda a direcionar os esses recursos os custos até as atividades que poderia ser um exemplo de uma atividade admissão e alta lavanderia serviço de enfermagem hotelaria então são várias atividades que tem dentro de uma de um hospital quando os custos indirectos tiverem acumulados nestas atividades a gente elege novos direcionadores de
atividades para direcionar essas atividades até os produtos cirurgia simples cirurgias completas é complexas consultas então a gente teria que observar quanto de cada uma dessas atividades deveria ser direcionado para cada procedimento ou cada atendimento ou até cada cliente então a gente teria que desenvolver novos direcionadores aquilo que efetivamente a gente pudesse ter um apontamento que mostrasse como cada produto ou cada atendimento a cada procedimento consome os recursos das atividades ou consomem as atividades bom para se implementar o custeio baseado em atividade é em um hospital a primeira o primeiro passo é a gente identificar as
atividades exercidas por cada departamento da empresa esse é o primeiro passo bom depois que a gente pegou explodiu cada departamento em atividades aí a única preocupação que a gente precisa ter nesse primeiro procedimento é não abrir muitas atividades em cada departamento porque senão o custeio abc também pode se transformar num monstro se a gente começar a querer custear micro atividades pequeníssimas atividades isso e filha via fica muito grande então por exemplo a admissão e admissão e alta eu posso dizer que isso é um procedimento de atendimento que é é uma actividade daquela área aonde está
ali a admissão e alta é uma das atividades que eles fazem eles podem fazer o a quem a faz o atendimento ali na admissão e alta tenha outras atividades correlatas ali então a gente tem que pensar é em e conjuntos de atividades afins e não querer micro atividades para que isso não se transforme também no um monstro no um custeio muito complexo e muito com muito detalhe que às vezes não nos ajuda muito a entender como a empresa consome como gasto e como agrega valor bom o segundo passo que a gente vai desenvolver seria então
em fazer a mensuração dos recursos que são consumidos por cada atividade então nós temos de duas formas ou a atribuição de forma direta porque é por exemplo uma pessoa que efetivamente fica ali fazendo admissão e alta e vamos imaginar que essa é a única atividade que ela faz logo o salário mais encargos dessa pessoa é custo direto dessa atividade então a gente vai tentar fazer atribuição de forma direta quando possível e quando não for possível vou tentar então criar um direcionador de recurso então aquele custo indireto que beneficia várias atividades eu vou fazer um tipo
de apontamento para que eu possa direcionar esse custo indireto de uma forma mais que haja uma lógica uma relação de causa e efeito entre o recurso e atividade bom o terceiro passo então depois de atribuir os custos às atividades é fazer atribuição dos custos acumulados nas atividades até aos produtos ou procedimentos ou até aos clientes ou pacientes através da utilização de que novos direcionador de atividades aí a gente desenvolver novos direcionadores novos apontamentos que a gente possa então direcionar esses custos até as atividades muito bem então é dessa forma que se desenvolve é isso que
é mais importante no abc e em seguida após a leitura desse material que está aí o nosso roteiro e depois da leitura também do material que está na nossa post lula eu vou fazer então um exemplo prático no qual você vai poder acompanhar o passo a passo do custeio baseado em atividade ok então aguarde faça aí a sua leitura e em seguida vamos fazer o nosso exemplo