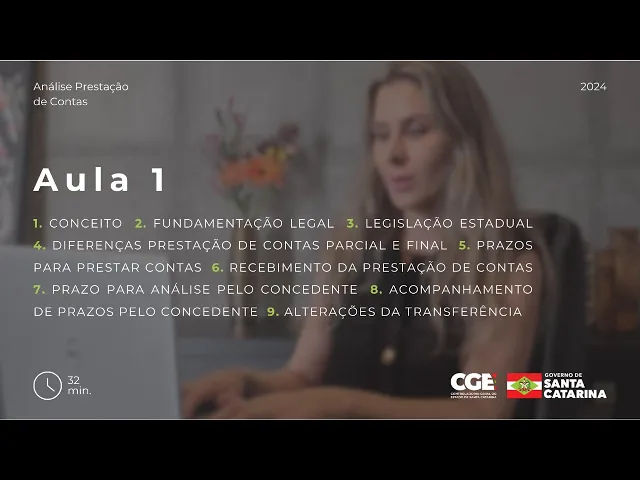
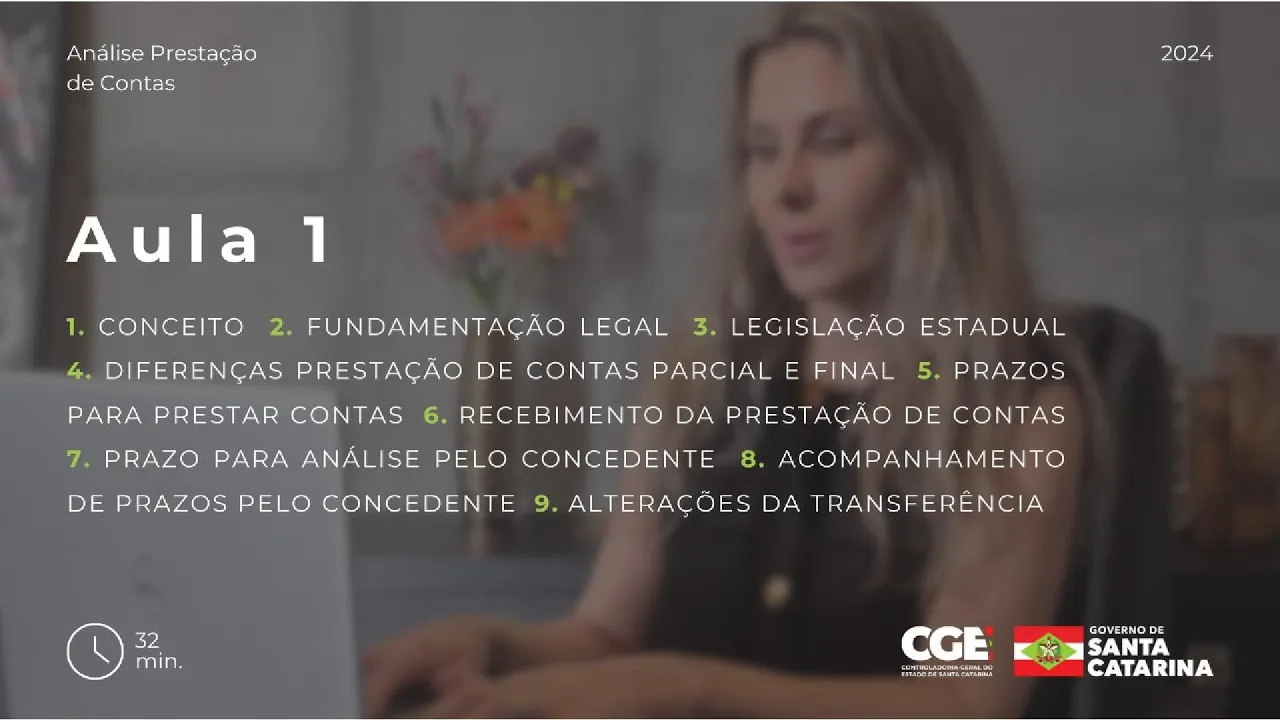
Olá essa é a primeira aula do curso sobre análise de prestação de contas que contemplará todos esses itens com relação aos instrumentos convênio termo de fomento e termo de colaboração os 41 itens serão divididos em várias aulas e na capa de cada vídeo estarão os assuntos tratados ao longo das aulas abordaremos a parte teórica da análise de prestação de contas trazendo a legislação correlata como também conceitos que não estão na legislação também teremos um material preparado para auxiliá-los na análise da prestação de contas nos itens pontos de análise e simulação de casos práticos Vocês não
precisam assistir as aulas em sequência mas segui-la é altamente recomendado porque a disposição dos itens levou em conta a correlação entre os assuntos com o objetivo de facilitar a compreensão e a fixação do conteúdo um bom curso a todos vamos começar então com o conceito de prestar contas prestar contas é o ato de comprovar a realização do objeto pactuado pelas partes por meio da aplicação regular dos recursos transferidos o beneficiário além de comprovar a realiza do objeto deverá demonstrar o nexo entre o desembolso dos recursos estaduais recebidos e os comprovantes de despesa apresentados isso é
o chamado nexo de causalidade que veremos mais adiante e onde nasceu a obrigação de prestar contas ela está prevista na Constituição Federal o artigo 70 parágrafo único estabelece prestará contas qualquer pessoa física ou jurídica pública ou privada que utilize arrecade guarde gerencie ou administre dinheiros bens e valores públicos nesse curso falaremos sobre os instrumentos Tero de fomento e Tero de colaboração e convênio E qual é então a legislação correlata eh com relação ao termo de fomento termo de colaboração temos a lei federal 13 19 de 2014 que foi regulamentada pelo decreto 1196 de 2017 e
com relação ao instrumento convênio nós temos o decreto 307 de 2003 e também o decreto 127 de 2011 eh mencionamos aqui o decreto 307 porque para prestações de contas de instrumentos celebrados na vigência desse decreto é ele que deve ser ser utilizado o decreto 127 foi publicado no mês de março mas estabeleceu uma vaca leges de 120 dias vaca leges significa vacância da Lei e corresponde ao período entre a data da publicação de uma lei e o início de sua vigência existe para que haja um prazo de assimilação do novo conteúdo e durante o período
de vacância continua vigorando a lei então vocês utilizam o decreto 127 a partir de 1eo de agosto de 2011 quando for editado um novo decreto de convên vai acontecer a mesmaa vai ter um período em que vocês continuarão a utilizar o decreto 127 então não esqueçam de observar a legislação vigente a época da assinatura do instrumento Quando vocês forem realizar uma análise bom essa vai ser a em que nós vamos trabalhar primeiro falaremos sobre temo de fomento temo de colaboração e depois sobre o instrumento convênio aqui eu trago os artigos que estabelecem que os atos
e procedimentos relativos a prestação de contas serão realizados no cgf e o que que é o cgf é o sistema de planejamento e gestão fiscal do estado e um dos módulos do CF é o módulo de trans referências eh o artigo quto estabelece os atos e os procedimentos relativos ao cadastro seleção repasse de recursos fiscalização e prestação de contas serão registrados ou realizados por meio do CJF o Artigo terceiro do Decreto de convênios estabelece a mesma coisa então concluímos que a legislação estabelece que tanto a parte do beneficiário dos recursos como a parte do concedente
dos recursos desses instrumentos deve ser realizada no CF aqui nós vemos o fluxo de uma transferência sob a ótica do concedente as etapas então que deverão ser realizadas no cgf conforme estabelece a legislação então nós temos a seleção do beneficiário né ele vai fazer a sua proposta por meio do cgf Web que nós vamos ver na sequência eh e vocês vão selecionar a melhor proposta depois eh vai haver a celebração do instrumento com a celebração do instrumento é aberta uma conta corrente onde o recurso vai ser repassado para o beneficiário E aí também não falamos
mais em proposta e sim em transferência né a partir da geração eh o beneficiário vai começar a gastar aquele recurso e vocês concomitantemente vão fazer um monitoramento e avaliação depois o beneficiário vai fazer a sua prestação de contas parcial ou as suas prestações de contas parciais né e a prestação de contas final e vocês vão realizar as respectivas análises bom dentro do cgf como falamos há o módulo de transferências que operacionaliza os instrumentos convênio termo de fomento e termo de colaboração os órgãos concedentes do recurso que pode ser o órgão entidade da administração pública Estadual
utilizam o cgf para realizar as suas etapas e os beneficiários utilizam o CF web esses dois instrumentos se comunicam a todo momento por meio de uma sincronização que ocorre de dois em 2 minutos no portal SC transferências www.sc transferências ps.gov.br ao acesso ao cgf web Assim como um vasto material com vídeos aulas e manuais tanto para o concedente como para o proponente bom vamos falar agora sobre as diferenças entre a prestação de contas parcial e a prestação de contas final a prestação de contas parcial consiste em um conjunto de informações de ingressos e dispêndios de
acordo com o plano de trabalho aprovado e posteriores alterações autorizadas pelo concedente quando o instrumento é publicado H abertura de uma conta corrente específica para movimentação dos recursos chamamos de ingressos todos os valores que entram nessa conta são eles repasse do Estado contrapartida financeira do beneficiário devolução de um valor glosado rendimentos da aplicação dos recursos e outros que são os recursos próprios recursos recebidos de outras fontes públicas ou privadas não são movimentados pela conta do instrumento e não são considerados ingressos para fins de prestação de contas depois veremos que o beneficiário presta contas desses valores
né recebidos de outras fontes por meio de um demonstrativo de resultados por hora precisamos saber que o beneficiário não presta contas desses valores pelo se Jef web um dos documentos exigidos pela legislação na prestação de contas é o extrato da conta corrente e da aplicação financeira com a movimentação completa do período então desde o recebimento dos valores até a prestação de contas com o extrato em mãos vocês poderão conferir se os ingressos e os dispêndios informados pelo beneficiário na prestação de contas parcial correspondem ao que de fato ocorreu por meio do Cot com as notas
e outros documentos apresentados é a chamada conciliação bancária então prestação de contas parcial diz respeito às despesas realizadas e a Sua documentação probatória como notas fiscais fotos relatórios comprovantes E no caso do termo de fomento e termo de colaboração há também a comprovação das metas estabelecidas Bom a prestação de contas final ela não é a última prestação de contas ela tem um objetivo distinto da prestação de contas parcial a prestação de contas final é composta por informações que tem por objetivo demonstrar o pleno cumprimento do objeto bem como o atingimento das finalidades do instrumento celebrado
com informações sobre bens emesent bens construídos com an de devolução de saldo relação de capacitados e treinados entre outras informações então a prestação de contas final deve comprovar o atendimento da finalidade pactuada no caso dos convênios há a previsão dos questionários que ocidente elabora para que o beneficiário responda com o objetivo de verificar se foi atingida a finalidade pactuada ambas as prestações de contas tanto a parcial como a final constituem-se de duas etapas inclusão de informações no sistema e também apresentação da documentação exigida pela legislação se o beneficiário realizar apenas uma das etapas não será
possível realizar a análise se ele só fizer a parte da inclusão no tema não há como verificar o nexo de causalidade sem os comprovantes de despesa se só apresentar os documentos não há como realizar análise porque ela é feita em cima das informações prestadas pelos beneficiários no sistema a parte da anlise das informaões do benefici no sistema Veremos em um curso prático fut que será realizado e a parte da documentação exigida veremos nesse curso mais adiante bom eh prazos para prestar contas Eh vamos falar então né sobre o artigo 54 do Decreto 1196 aqui O
legislador fez uma distinção com relação à duração da parceria transferências com duração inferior a 1 ano e transferências com duração superior a 1 ano vamos ver agora então as transferências com duração inferior a 1 ano então o prazo da prestação de contas parcial e final é de até 90 dias contados do término da vigência da parceria então quando o prazo do termo de fomento e do termo de colaboração é inferior a 1 ano exige-se uma única apresentação uma única prestação de contas parcial e a a ação de contas parcial e afinal tem o mesmo prazo
pode apresentar mais de uma né só que estamos falando aqui da regra para que não haja bloqueio Então até esse prazo final ele pode mandar mais de uma até chegar ao valor repassado se for fazer só uma prestação de contas né Deve ser no valor total repassado o prazo da prestação de contas final pode ser prorrogado por até 30 dias desde que é justificado E aí podem ser realizadas sucessivas prorrogações até alcançar esse prazo então 10 + 10 + 10 ou uma única prorrogação no período total de 90 dias bom agora falando sobre transferências com
duração superior a 1 ano eh o prazo da prestação de contas parcial é de 30 dias a após o fim de cada exercício e a Lei estabelece que exercícios são 12 meses contados do pagamento da primeira parcela então o beneficiário tem 13 meses para prestar contas de algum recurso para não ficar bloqueado ninguém vai precisar fazer essa conta porque o sistema faz os cálculos e mostra para vocês lá na funcionalidade acompanhar prazos prestação de contas e análise que vamos ver mais para frente né Vamos aqui primeiro entender as regras exige então ao menos uma prestação
de contas a cada exercício que não precisa corresponder ao valor total repassado o número de prestações de contas parciais exigidas vai variar de acordo com a duração da parceria se a parceria tiver três exercícios de duração Serão três parciais Lembrando que o beneficiário pode fazer mais de uma parcial em cada exercício porque o sistema possui o controle de saldo Aqui estamos falando da regra para que não haja bloqueio e o prazo da prestação de contas final é de até 90 dias contados do término da vigência da parceria e e o prazo da prestação de contas
final também pode ser prorrogado por até 30 dias desde que justificado podem ser realizadas sucessivas prorrogações até alcançar esse prazo ou uma única prorrogação no período total de 30 dias bom com relação ao prazo para prestar contas no instrumento convênio o convenente deverá apresentar a prestação de contas final no prazo de 30 dias contados do término da vigência do convênio não há um prazo definido na legislação para a prestação de contas parcial logo ela vence junto com a afal então deve-se ficar atento ao prazo de vigência pois após o seu término deve-se prestar contas em
30 dias essa regra aplica-se para os convênios que T uma única parcela quando há mais de uma parcela aplica-se a regra prevista no parágrafo único do artigo 51 que estabelece quando a liberação dos recursos ocorrer em três ou mais parcelas a terceira ficará condicionada a aprovação da prestação de contas referente à primeira parcela liberada e assim sucessivamente então se não prestar contas né E ela não for aprovada não conseguirá receber as parcelas futuras Vamos falar agora sobre o recebimento da prestação de contas bom o concedente deverá registrar no cgf o recebimento da prestação de contas
no prazo de dois dias úteis a prestação de contas Só estará disponível no cgf para vocês darem um recebimento se o beneficiário enviou a prestação de contas via cgf web então ele fez aquela primeira etapa que vimos H pouco inclusão de informações no sistema entrega de documentação vocês só poderão dar o recebimento se receberem a documentação exigida no decreto e no próximo slide falaremos sobre isso se for feito o recebimento de forma equivocada é possível estornar o recebimento no sistema E veremos como fazer tanto o recebimento quanto o estorno na aula prática agora o que
precisamos entender é quando é possível e quando não é possível dar o recebimento não há essa previsão no decreto de convênio mas pode-se adotar esse mesmo prazo de dois dias úteis bom continuando né o assunto recebimento da prestação de contas o parágrafo 5to estabelece que não será recebida a prestação de contas quando não forem enviadas as informações por meio do cgf ou quando não forem apresentados os documentos previstos nos incisos 1 2 16 17 e 20 do capot do artigo 51 e os documentos previstos nos incisos 1 a 3 do capte do artigo 53 deste
artigo conforme o caso devendo o concedente solicitar imediatamente os documentos faltantes a par então aqui O legislador estabeleceu documentos mínimos para dar o recebimento da prestação de contas parcial já PR a prestação de contas final ele exigiu todos os documentos e quais são esses documentos mínimos eh para recebimento da prestação de contas parcial mencionados nos incisos são eles o relatório parcial de execução do objeto o balanc de prestação de contas os documentos fiscais os comprovantes das transferências eletrônicas e o extrato da conta corrente se faltarem outros documentos que não sejam esses por exemplo fotos deve-se
dar o recebimento e colocar a prestação de contas em diligência solicitando-se os documentos faltantes o parágrafo sex estabelece nap de omissão no dever de prestar contas parcial ou final o gestor da Parceria notificará a osc para que no prazo de 15 dias seja apresentada a prestação de contas não cumprir alguma das etapas é omissão porque não será possível realizar a análise no decreto de convênios não há uma previsão específica de documentos mínimos então entende-se que todos documentos previstos na legislação devem ser apresentados para que seja dado o recebimento bom o recebimento pessoal é um ato
importante no procedimento porque ele libera no sistema o beneficiário de um bloqueio em relação à prestação de contas recebida Caso esteja bloqueado por não ter prestado contas no prazo legal do instrumento agora não libera né de eventual bloqueio de corrente de parecer irregular do técnico em prestação de contas de outra parcial apresentada anteriormente do mesmo instrumento sem uma mesma transferência o beneficiário estiver bloqueado por uma prestação de contas irregular e também por descumprimento do prazo de prestação de contas Quando o técnico der o recebimento da prestação de contas somente o bloqueio de falta de prestação
de contas será retirado o bloqueio da irregularidade será retirado somente quando E se o beneficiário resolver a irregularidade por são bloqueios distintos bom vamos falar agora então sobre o prazo para análise pelo concedente o artigo 55 estabelece que o concedente deverá analisar as prestações de contas no prazo de até 150 Dias contado da data de sua entrega o prazo de análise da prestação de contas poderá ser prorrogado no máximo por igual período desde que devidamente justificado na hipótese de descumprimento do prazo de análise das prestações de contas em até 15 dias do seu transcurso a
unidade responsável pela apre são da prestação de contas reportará os motivos ao administrador público e ao responsável do órgão de controle interno do concedente agora no instrumento convênio o parágrafo 2º do artigo 66 estabelece que o prazo para análise das prestações de contas parciais e final será de 60 dias contados da data da entrega das contas na forma prevista pelos artigos 63 E 64 conforme o caso e o parágrafo quarto estabelece que o prazo previsto no parágrafo sego deste artigo fica suspenso para o cumprimento de solicitações ou esclarecimentos requeridos pelo responsável pela análise das contas
até o limite de 30 dias aqui são as diligências né que vocês eh realizam via sistema na prática pessoal o prazo é contado do recebimento né da prestação de contas no sistema o beneficiário então envia a prestação de contas via cgf web E aí o concedente ou quem estiver fazendo essa função no estado tem dois dias úteis para dar recebimento e a partir daí começa a contar o prazo de análise do concedente que vai variar de acordo com o instrumento 150 dias pro termino de fomento termo de de colaboração e 60 dias e no caso
do convênio mas mais para frente no tópico do juro de mora veremos que em caso de inobservância do prazo de análise nos instrumentos termo de fomento e termo de colaboração não há incidência de juros de mora então o atraso na análise das prestações de contas também tem algumas repercussões que veremos mais adiante Vamos falar agora sobre o acompanhamento de prazos pelo concedente na funcionalidade do cgf acompanhar prazo prestação de contas é possível visualizar eh o prazo de prestação de contas parcial e final eh e o prazo de análise da prestação de contas final essa funcionalidade
ela foi disponibilizada na web para os proponentes com o prazo das prestações de contas parcial e final o prazo de análise não porque é um prazo específico de vocês né E nessa funcionalidade há vários cenários possíveis com relação aos prazos como vimos tem transferência com duração de mais um ano transferência com menos de um ano então são vários cenários aqui como não é um curso sobre o sistema né eu vou mostrar um caso até para quem não conhece saber que existe essa funcionalidade mas para ver todos os casos possíveis eh vocês podem assistir um vídeo
que foi feito né sobre o assunto e está disponibilizado lá no portal foi utilizada como base a funcionalidade dos proponentes mas essa questão dos prazos e prestação de contas parcial e final ela é igual então serve tanto para os proponentes como para os concedentes assistam o vídeo né que ficou bem legal aqui então nós temos a funcionalidade eh acompanhar prazos prestação de contas e análise e nós vemos que na combo esse bir da Aba prazo prestação de contas parcial nós vamos ter transferências com omissão de prestação de contas parcial transferências sem omissão de prestação de
contas parcial e todas as transferências aí vocês vão colocar né o filtro que vocês desejam e eh clicar no botão confirmar aí será mostrada uma listagem né de todas as transferências que estão naquela situação ao clicar né em uma das transferências podemos ver a seguinte informação então detalhada né Eh da transferência 2021 de 17 de95 nós vemos que o prazo está não cumprido bloqueado se clicarmos nesse n nesse link vermelho todos os links vermelhos levam algum detalhamento maior eu não vou clicar aqui mas aqui poderia ser vista todas as prestações de contas que foram realizadas
ou que não foram realizadas né então pela regra que nós vimos aquelas regras que nós vimos né estão todas detalhadas aqui embaixo na nas regras de cálculo Então como vimos o prazo da prestação de contas parcial é 12 meses contados Da liberação do recurso mais 30 dias e o prazo da prestação de contas final é a data fim vigência mais 90 dias e agora a gente vai ver a aplicação eh dessa terceira regra que não tá prevista na legislação mas ela é óbvia né se o prazo da prestação de contas parcial for maior que o
prazo da prestação de contas final o prazo da prestação de contas parcial será igual ao prazo da prestação de contas final ele é trazido paraa frente então vamos raciocinar em cima Desse exemplo a data de pagamento da primeira parcela foi 2/08 de2022 arredondando né a gente sabe que tem meses que tem mais dias mas vamos pensar então que 13 meses né 12 mais 30 dias seria 2/09 de2022 Só que já está calculado pra gente ali o prazo da prestação de contas final que é 31/03 de2022 né 90 dias após o fim da vigência Vimos que
o prazo da prestação de contas parcial seria 2/09 de2022 e essa data é posterior ao prazo da prestação de contas final então é o prazo da prestação de contas final vai ser o mesmo o prazo da prestação de contas parcial vai ser o mesmo do prazo da prestação de contas final como eu falei há vários cenários né nessa que vocês vão poder ver nessa funcionalidade então é interessante assistir o vídeo porque lá são demonstrados praticamente todos né que vocês poderão encontrar aí nessa funcionalidade ali eh temos também a aba prazo prestação de contas final mas
eu não vou mostrar aqui porque tem a mesma lógica e por fim temos a aba prazo análise e prestação de contas final aqui né que vocês vão conseguir visualizar os prazos eh de análise eh e selecionar ali no combo exibir Qual é a opção eh adequada para o caso de vocês então transferências com prestações de conta sinais analisadas pendentes de análise ou com análise em atraso Podendo também selecionar todas as transferências então após clicar no botão confirmar vão vir todos os registros né e aqui a gente vai conseguir visualizar né os dias de atraso se
o prazo foi prorrogado ou não e a situação né ao colocar lá no sistema em cima da situação da sigla vocês vão conseguir ver qual é a situação de cada eh prestação de contas parcial ao clicar né no no botão vocês têm o detalhamento eh daquela transferência e por fim nós temos a aba resumo onde eh as principais informações das outras Abas foram eh consolidadas aqui para quem quer ter né uma visão Geral agora vamos falar então sobre as alterações da transferência bom mediante solicitação do beneficiário e prévia aprovação do concedente podem os partícipes ampliar
ou reduzir a execução do objeto desde que assegurada sua funcionalidade Entretanto a legislação Veda a alteração do objeto e da finalidade pactuados Uma Vez aprovadas pelo concedente as alterações passam a compor o plano de trabalho portanto não precisamos olhar todas as alterações de forma separada para saber o que mudou uma vez aprovada alteração ela é incorporada ao plano de trabalho aprovada quer dizer que aquela transferência entrou em execução no sistema então o plano de trabalho que está no sistema já estará com as alterações aprovadas pelo concedente E concluímos então que o pedido de alteração deve
ser realizado antes de serem realizadas as despesas o artigo 32 né parágrafo primeiro estabelece que o termo aditivo deverá ser precedido de análise dos setores técnico jurídico e da homologação pelo administrador público sendo vedado modificar o objeto e a finalidade pactuados o artigo 42 parágrafo 1º do Decreto de convênios também estabelece que a proposta de termo aditivo deverá ser aprovada pelos setores técnico e jurídico e homologada pelo administrador público sendo vedado modificar o objeto e a finalidade pactuados o Artigo 35 e parágrafo primeo estabelece que não constitui alteração do objeto a ampliação ou redução dos
quantitativos previstos no plano de trabalho desde que não prejudique a funcionalidade do objeto e seja autorizado pelo concedente por exemplo na construção de um centro esportivo com capacidade para 400 pesso no plano de trabalho estavam previstos seis banheiros e vamos pensar que faltou dinheiro por algum motivo e eles querem mudar e para dois banheiros isso prejudicaria a funcionalidade visto que dois banheiros não atendem a 400 pessoas né como tem que ser autorizado pelo concidade a alteração solicitada Lembrando que no sistema não existe um bloqueio de quantidade nem para mais nem para menos é para não
ingessar mesmo né a execução e a prestação de contas então vocês é que terão que analisar essa questão