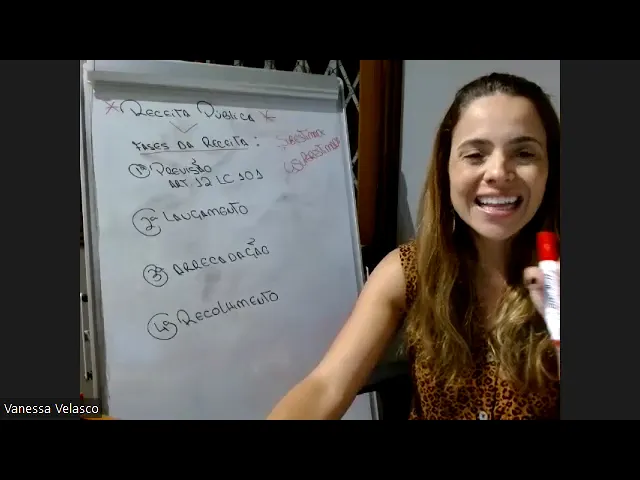
continuamos em receita pública agora vamos entender as fases Quais são as fases da receita pública bom temos aqui a primeira delas a previsão a segunda o lançamento terceiro arrecadação e por fim quarto recolhimento Então como que funciona como que essas fases funcionam dentro da da receita né A primeira delas então é a previsão como a gente já estudou né Eh a gente já sabe que o orçamento público ele é uma lei né uma lei ordinária que prevê a receita né prevê lá faz-se uma Estimativa de receita e fixa as despesas a previsão a previsão dessa
receita ela pode gerar orçamentos chamados de subestimados ou superestimados então anota aí que a previsão como a gente faz uma estimativa pode acontecer tá de você obter aí um orçamento sub estimado ou um orçamento super estimado super pe estimado então tem essas duas possibilidades tá de um orçamento sub abaixo ou Super né um orçamento super estimado Ou seja você previu uma receita maior do que realmente aconteceu isso vai gerar um problema muito grande pra administração pública por quê Porque vai haver uma frustração de receita correto ora para você poder gastar você precisa ter um orçamento
se você estima uma receita de 1,5 milhão por mês e acaba arrecadando apenas 1 milhão quando você estima 1 milhão por mês você também está já prevendo um gasto de 1,5 milhão por mês então se eu tenho uma Estimativa de receita de 1,5 milh eu administração pública estou eh organizando minha despesa para 1,5 milhão por mês e aí se você super estimou o teu orçamento ou seja se você previu se você estimou mais o que de fato você arrecadou do que entrou como orçamento o que vai acontecer você vai gastar mais E por que que
você vai gastar mais porque você considerou o valor de 1,5 Milhão logo você tendo dotação orçamentária para 1,5 milhão você vai gastar 1,5 milhão só que não foi isso que aconteceu na prática porque você superestimou e você acabou arrecadando menos Então você acaba gastando mais do que de fato poderia em razão de um orçamento super super estimado tá agora um orçamento subestimado eh também pode gerar um problema por quê Porque tudo que você arrecada a mais né Ele é chamado de excesso de arrecadação esse excesso de arrecadação Vanessa não seria bom paraa administração pública olhando
rapidamente sim poxa que legal né Eu fiz uma Estimativa de 1 milhão e acabei arrecadando 1,5 milhão né então eu fiz um orçamento subestimado e acabei arrecadando mais temos aí um excesso de arrecadação de um lado sobre um olhar positivo muito bom né teve uma arrecadação maior só que isso gera um problema prático que é a possibilidade do executivo utilizar esse excesso através de decretos por através de decretos Porque como não tem previsão em lei orçamentária O Poder Executivo chefe do executivo acaba tendo uma arma na mão que é o excesso de arrecadação e a
possibilidade de fazer uso por decreto basta um ato normativo dele não precisando passar pela aprovação do legislativo e isso é muito perigoso né então a gente vai tentar buscar se aprofundar aí agora por agora o que eu quero apresentar para você dentro dessa primeira fase da receita é isso né né a previsão orçamentária dentro da lei orçamentária e o que pode acontecer na prática uma super super estimativa e uma subestimativa né Eh um orçamento subestimado e um orçamento super estimado tá Convido você a ler comigo o artigo 12 da lei complementar 101 que vai dizer
o seguinte as previsões de receita ou observar observarão as normas técnicas e legais considerarão os efeitos das alterações na legislação da variação do índice de preços do crescimento econômico ou de qualquer outro fator relevante e serão acompanhado de demonstrativo de sua evolução dos últimos 3 anos da projeção para os dois seguintes aquele a que se referirem e da metodologia de cálculo e premissas utilizadas Então veja que a lei complementar 101 em seu artigo 12 traz para o administrador público o qu administrador público Como que você vai realizar a tua previsão de receita de que forma
você vai chegar na sua estimativa tá E aí o parágrafo primeiro diz reestimativa de receita por parte do Legislativo só será admitida se comprovado erro ou omissão de ordem técnica ou legal Então veja o poder legislativo pode interferir na estimativa feita pelo executivo sim desde que observado parágrafo primeiro do artigo 12 da lei complementar 101 tá será admitida uma reestimativa se o legislativo comprovar erro ou omissão de ordem técnica ou legal tá parágrafo 2º o montante previsto para as receitas de operações de crédito não poderá ser superior ao das despesas de Capital constantes do projeto
de lei orçamentária parágrafo terceiro o poder executivo de cada ente colocará à disposição dos demais poderes e do ministério público no mínimo 30 dias antes do prazo final para encaminhamento de suas propostas orçamentárias os estudos e as estimativas das receitas perdão para o exercício subsequente inclusive da corrente líquid e as respectivas Memórias de cálculo então o artigo 12 da lei complementar o seus parágrafos trazem pro administrador público uma orientação no momento em que ele estiver estimando a receita do ano subsequente o que ele deverá observar Tá bom então a primeira primira fase da receita é
a previsão a segunda fase da receita pública é o lançamento o que que é lançamento lançamento é uma palavra genérica que se aplica a todo reconhecimento de um ingresso então lançamento é o reconhecimento de reconhecimento de ingresso ingresso aonde nos cofres públicos tá um dispositivo importante aqui anote aí o artigo 52 sendo que esse artigo 52 é da Lei 4320 tá então coloca aí artigo 52 da Lei 4000 320 o artigo do diz o seguinte são objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei regulamento ou contrato então o
lançamento que que é o lançamento dentro da administração pública dentro aí da segunda fase da receita pública é uma escrituração feita por alguém por um servidor da administração pública dotado de autoridade para reconhecer todos os ingressos né lança-os dentro da contabilidade em livros próprios reconhecendo código de origem né Cada cada ingresso cada cada receita Cada ingresso que entra aos cofres públicos ele ganha um código um numerozinho o código de origem é a contabilidade que faz isso né né então eh ingressou tem que lançar tem que lançar essa informação no sistema da administração pública no sistema
contábil em livros próprios vai reconhecendo o código refere-se a qual tributo vinculado ou não Que tipo de receita que é é uma forma da administração pública escriturar tudo que ela recebe tudo que ingressa nos cofres públicos Tá bom então o lançamento eh você pode dizer que o lançamento é o ato de individualizar aquilo que estava no mundo abstrato e vem para o concreto né ingressou O que que a contabilidade faz individualiza individualiza dando um código um número de origem especificando do que que se trata diferenciando dos outros tá bom seguindo o artigo 52 da Lei
4320 acho válido também Lê o artigo 53 também da mesma lei tá o lançamento da receita é ato de repartição é ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta tá então dois dispositivos importantes quando a gente fala de lançamento lançamento é o então de individualizar aquilo que estava no mundo abstrato e vem para o concreto vai individualizar todos os ingressos tudo que ingressou nos cofres públicos precisa de lançamento precisa de identificação tá bom bom terceira fase da receita pública é a
arrecadação eh essa fase É aquela em que a administração pública pega todos os valor valores que foram pagos aqui eh no mundo de hoje né atualmente é difícil a gente pensar em arrecadação dessa forma porque antigamente quando hoje a gente vive a era do k code do Pic né antigamente não antigamente tinha postos de arrecadação tá E aí o estado passava nos postos para recolher tudo que foi arrecadado hoje não é sim né hoje o pagamento é feito por PX care code boleto bancário né então eh eh quando se fala dessa terceira fase da arrecadação
eh a ideia era por ser por antigamente existirem esses postos de arrecadação para que depois o ente público pudesse fazer o recolhimento que é a quarta fase mas arrecadação é isso né É para que possa pegar então os valores que foram pagos a quarta fase da receita pública então é como eu disse o recolhimento o recolhimento é a união Anota aí o recolhimento é a união de todas as receitas dentro de um único caixa lembra do princípio do caixa único lá do artigo 56 da Lei 4320 então eu acho importante eu acho importante você coloc
esse artigo aí o 56 da Lei 4000 320 lembrar princípio do caixa único né Vamos ao artigo 56 Leia comigo o recolhimento de todas as receitas parcial em em estrita observância ao princípio da unidade de tesouraria vedada qualquer fragmentação para criação de caixas especiais né A constituição a gente já leu também mas vamos ler novamente aqui falando especificamente do da quarta fase da receita pública o artigo 164 parágrafo terceiro da Constituição o artigo 64 parágrafo 3º da Constituição o parágrafo terceiro especificamente vai dizer as disponibilidades de caixa da União serão depositadas no banco Central então
a constituição Ela já disse Qual é a instituição financeira responsável por eh recolher todos os os valores arrecadados então a receita pública vai para onde a receita pública da união vai para onde vai pro banco central aí diz que a dos Estados do Distrito Federal dos Municípios e dos órgãos ou entidades do poder público e das empresas por ele controladas em instituições financeiras oficiais então deu uma liberdade aqui pros demais entes públicos né Eh escolherem por meio de um procedimento licitatório escolherem qual vai ser a instituição financeira oficial para servir como a o caixa eh
eh como caixa único para as receitas públicas destes entes tá lembrando que da União conforme parágrafo terceiro do 164 é o banco central tá eh Relembrando aqui né da da aula passada que se esse tributo que que previa aí que tinha estimativa que tinha previsão que foi lançado não tiver sido arrecadado o que que vai acontecer com esse tributo vai ser inscrito em divida ativa que é um ato da procuradoria né lá ela vai ela vai certificar a liquidez certeza do crédito vai inscrever em dívida ativa para depois então extrair a CDA e providenciar ou
o protesto extrajudicial ou a ação de execução fiscal e aí a gente consegue eh fechar as fases da receita pública