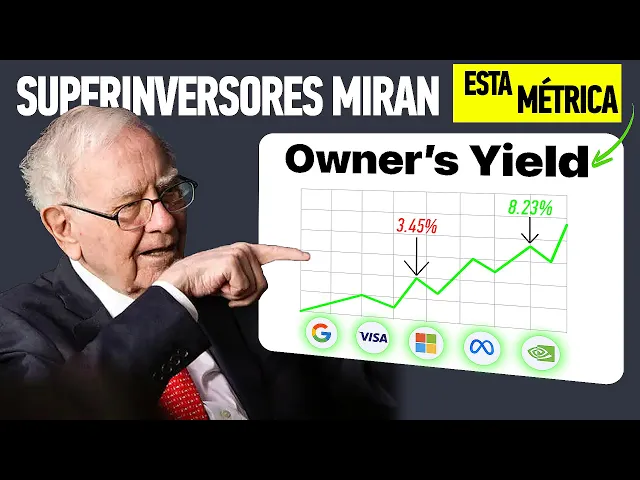
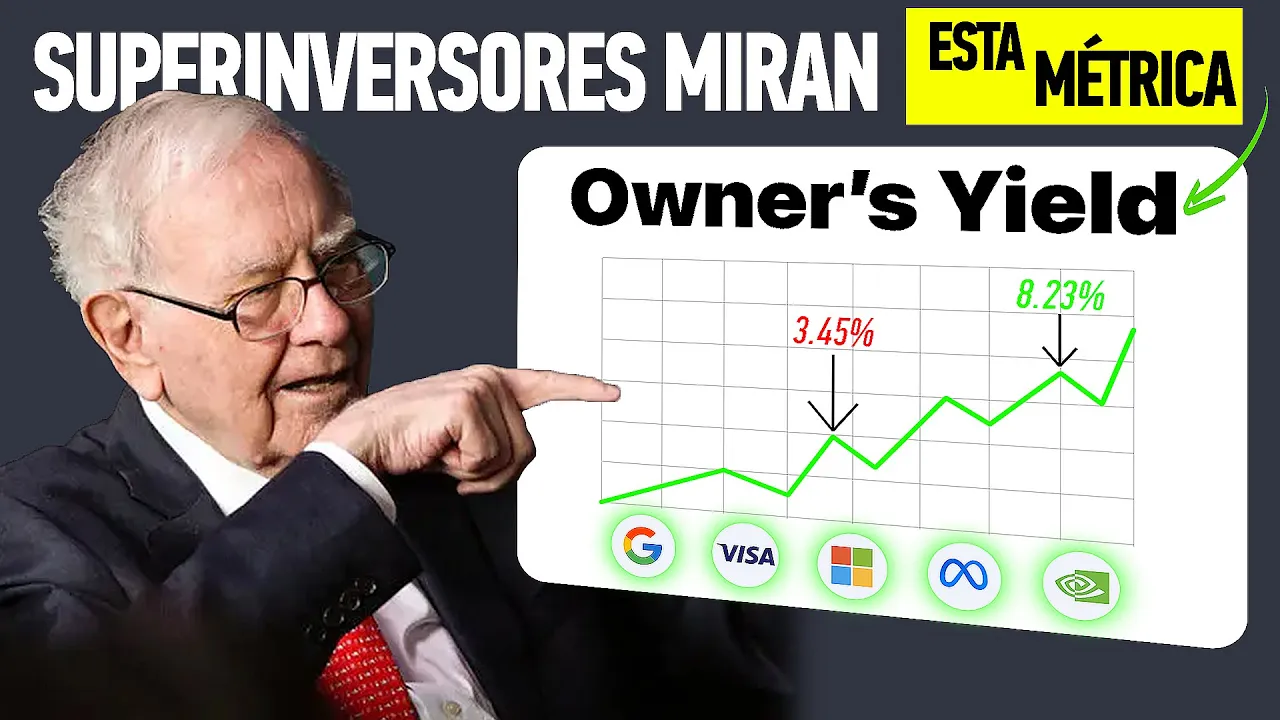
después de la bajada que ha habido estos días en los mercados mucha gente se está preguntando si es ya hora de comprar para contestar a esta pregunta he estudiado en qué momento Grandes inversores como Warren buffett B lman Terry Smith y Ken Fisher han comprado empresas de alta calidad como Apple coca-cola Google Microsoft meta o nvidia a la hora de valorar una empresa es muy común fijarse en el p ratio para determinar si una empresa está cara o barata no a War buffel le gusta mucho más algo llamado El owners yo os dejo a mi
asistente que os lo va a explicar muchísimo mejor the reported earnings with the exception of the some Major purchase accounting adjustment Which Will usually be an amortization of intangible Side We regard the reported earnings actually the reported earnings Plus Plus or minus but usually Plus purchase accounting adjustments to be a Pretty good representation of the real earnings of the business Now you can make the argument That When coca colola is spending a ton of money each year in marketing and advertising that they're expensing that really a portion of That's creating an asset Just as If
they were building A Factory Because It is it is creating more value for the Company In the future in addition to doing something for in the present And I I wouldn't argue with that but of course that was true in the past to and if you capitalize Those expenditures in Those earlier years you'd be amortizing the cost of them at the present Time um I think with a relatively Low inflation situation Gracias waren lo que nos acaba de explicar waren buffet lo podemos hacer nosotros mismos de forma manual o bien optar por una mérica muy
parecida que ya descuenta depreciación capex etcétera como el free Cash Flow y este número lo dividíamos entre el Enterprise value Por qué Porque el Enterprise value a diferencia del Price per share o el Market cap tiene en cuenta la deuda de la empresa En otras palabras si la deuda es muy alta esto haría disminuir el owners guild y por otro lado si el Cash de la acción el dinero que tiene esta empresa en mano es muy alto esto aumentaría el owners yield el owners yield nos permite ver cuánto dinero irá destinado a los propietarios después
de tener en cuenta tanto la deuda como la posición de caja la depreciación y el capex vamos a verlo mejor con un par de ejemplos cuando Warren buffett compró Apple en el 2016 la compró a un owners guild del 6% en el mercado actual se puede comprar con un owners skill del 3% es decir la compró el doble de barata qué significaría esto que para comprar Apple y conseguir un retorno similar al de Warren buffett tendríamos que esperar al menos una caída más del 50% para acercarnos a este 5 o 6% de owners yield una
cosa que me he dado cuenta que hacen todos estos inversores es intentar comprar las empresas cuando el owners yield esté por encima del 5% Por qué 5% 5% es la media del retorno de los bonos a 10 años como V han habido tiempos donde estaba por encima de 10% y han habido tiempos donde estaba muy por debajo de 5% pero la media es un cinco con lo cual Cuál es el sentido de comprar una empresa por una rentabilidad menor a la que te dan los bonos sin ningún tipo de riesgo es decir al comprar una
empresa hay varios riesgos que no están presentes en los bonos con lo cual me he fijado que la regla para Warren buffett de normal como veis han habido dos casos en los que no ha pasado esto es comprar siempre que el owners yield esté por encima del 5% esto da un buen margen de seguridad en qué caso se ha saltado Warren buffett esta Norma se ha saltado esta Norma con empresas de grandísima calidad la primera de ellas es coca-cola que la compró a un earning shield del 446 la segunda empresa es visa que la compró
a un unil del 3 por tanto coca-cola como visa son empresas de grandísima calidad que a lo largo de los años he estado calculando el own exill de cada una de ellas y muy pocas veces se han encontrado por encima del 5% visa a día de hoy Parece un 10% más atractiva que cuando la compró Warren buffett En ese entonces su earning shield era del 3% Y actualmente la podemos encontrar en el mercado con un 3,38 es una empresa de grandísima calidad muy pocas veces va a estar en torno a un 5% de oners seal
a menos de que no haya una recesión muy severa pero un 3% como veis ni siquiera da la talla para Warren buffett pues desde el 2016 que no ha vuelto a comprar una acción de visa y Durante los últimos 5 años ha estado vendiendo tres veces acciones de visa si visa relativamente a su historia está más barata actualmente que nunca no obstante no llega a este 5% de rentabilidad que tanto le gusta a Warren otra de las compras super interesantes de Super inversores que quiero discutir es la de Google billman compró acciones de Google a
un precio de media de 121 por acción en ese entonces el owners yal era del 4,13 por. a día de hoy Google presenta un owners skill del 4% Quizás El p no parece tan atractivo actualmente pues bacman compró Google a un p ratio extraordinario de 15 y actualmente la estaríamos comprando a 20 Times earnings pero la rentabilidad del propietario que conseguiríamos comprando Google actualmente está muy cerca de la que consiguió Bill acman la diferencia es nula 3% ya se he dicho en varios vídeos que Google me sigue pareciendo una compra excelente y creo que esta
caída es una gran oportunidad de volver a comprar Google al mismo precio que estuvo hace un par de meses cuando ya os dije que estaba muy barata no obstante Warren buffett ha dicho en varias entrevistas que fue un gran error por su parte no haber comprado Google here we Saw value that ide ping Now p Had cost sold and I mean we can See That so Uh I should have Had more insight into that Now whether Bing was Going To Come along or other people were going to take way the Market That's another question whether
you Had sort of a Uh First user advantage that would be Uh would prevail and There is a lot of Technology to it so so somebody could have Come along with a better technological product and I would not have Had Any insights into That I certainly Had insights into the benefit for the user I think Uh Blazer Surgeon or Something Like That I think it May have sold for 60 or 70 bucks or something of the sort mesothelioma I mean That I don't know what it brings Now but Just Imagine having something Every Time you
just hit a click you know the Cash register Run somewhere out in California so It was an and is an extraordinary business and and it has some aspects of a natural Monopoly I mean It's very Easy for me When I go to the computer I've worked with Google But I'm looking for information for the annual report I Used have to mail away to Federal agencies or Go down to the public library I can get it in 10 seconds so It's It's a hugely valuable device Which the other Guy pays for the the Uh user of
the computer doesn't the answers we missed it And I knew the they came to see me before they er i ni este año ni el año pasado en el que hubieron un par de buenas ocasiones para comprar Google con un 4% de oners yield no añadido esta acción a su cartera en mi opinión la explicación es muy sencilla y creo que para buffett no hay este margen de seguridad que a él tanto le gusta del 5% ya cometió entre comillas este error de visa del que se arrepiente Al fin y al cabo es una empresa
buenísima Pero no es lo mismo comprar visa a un 3% de rentabilidad que comprar moodies con un 8 casi 9% de rentabilidad con lo cual este 4% y el hecho de que buffett aún no haya comprado simplemente me indica que actualmente Google está en un valor justo y ya sabéis lo que buffet dice es muchísimo mejor comprar una empresa espectacular a un precio justo que comprar una empresa Justo a un precio espectacular así que ya sabéis si queréis una empresa espectacular este Parece ser un muy buen momento de comprar Pero eso sí teniendo en cuenta
que puede caer muchísimo más y estar preparados para comprar más efectivamente otro gran inversor Terry Smith compró Microsoft y meta con un 4 5% de rentabilidad Y actualmente estas dos empresas se encuentran en torno al 3% de rentabilidad y al 4% respectivamente de nuevo este 4% que estamos viendo demuestra que las empresas están actualmente en un territorio de valor justo es decir es muchísimo mejor comprar estas empresas ahora que no hace un mes cuando meta estaba en 750 actualmente está en 600 está de rebajas no obstante comprar ahora versus comprar en el Crash es lo
que diferencia a los muy buenos inversores del mejor inversor de todos los tiempos la paciencia la capacidad de esperarse porque vas a ver que la economía va a seguir empeorando en mi la situación que se está dando actualmente es la corrección ia que discutimos en el último vídeo las valoraciones están muy altas y se están Ajustando al - 20% que noes Bank estaba viendo no obstante el problema de esta economía y de los Estados Unidos no es solamente las valoraciones es también el problema de la deuda y el problema de Las Guerras estamos viendo una
volatilidad extremadamente alta Por el simple hecho de unos comentarios de Trump pero imaginaros que pasaría en los mercados si una noticia realmente grande sucediera bancos fallando guerras que no tienen Paz los Estados Unidos no pudiendo pagar su deuda en ese momento tranquilamente volvemos a ver un 50% de caída no hay ningún tipo de duda no obstante vamos a comentar también envidia comprada por Ken Fisher a un precio de $ por acción Ken Fisher ha estado comprando y vendiendo estas acciones en innumerables ocasiones Así que he tomado una media de 4 por acción no obstante como
veis ha aprovechado mucho las caídas de estos últimos 2 años para comprar incluso más acciones El racionamiento que realmente envidia no está tan cara como parece Pues el crecimiento de los frigas flows y de los earnings está siendo brutal para ponerlo en perspectiva cuando la compró a un precio de $4 El owners guill era del 4% actualmente está en un 3% la diferencia es de un 33 por. no obstante envidia sigue creciendo las expectativas son de que siga creciendo no es una empresa que está estancada ni está dando un 10% anual no está dando un
78 un 100% de crecimiento anual de forma continua qué queréis que os diga si la demanda por las gpus de envidia sigue así tranquilamente es mucho más barata que Google Microsoft o meta indiferentemente de la rentabilidad actual del on Pues imaginos que la compramos actualmente a un Enterprise value por acción de 82 y los freecash flows crecen digamos un 20% el earning shield ya sube a un 3,5 no obstante utilizando el crecimiento que ha tenido envidia Durante este último cuatrimestre 78 ya tendríamos el 5% de ear shield que tanto le gusta a Warren buffett para
tener un margen de seguridad ya sabéis lo que os dije en este vídeo de aquí arriba soy sois antifrágil si estáis bien con vuestro portafolio actualmente si compráis actualmente y si podéis seguir comprando una vez haya un Crash si no yo aún tendría paciencia estas valoraciones van a seguir bajando vamos a tener mejores oportunidades como siempre nos vemos en la próxima