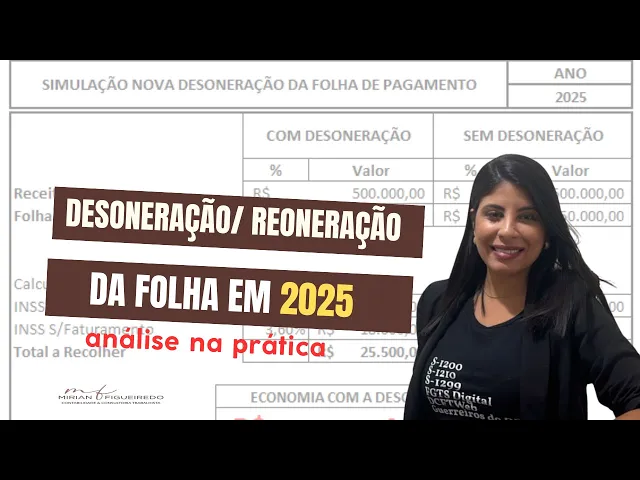
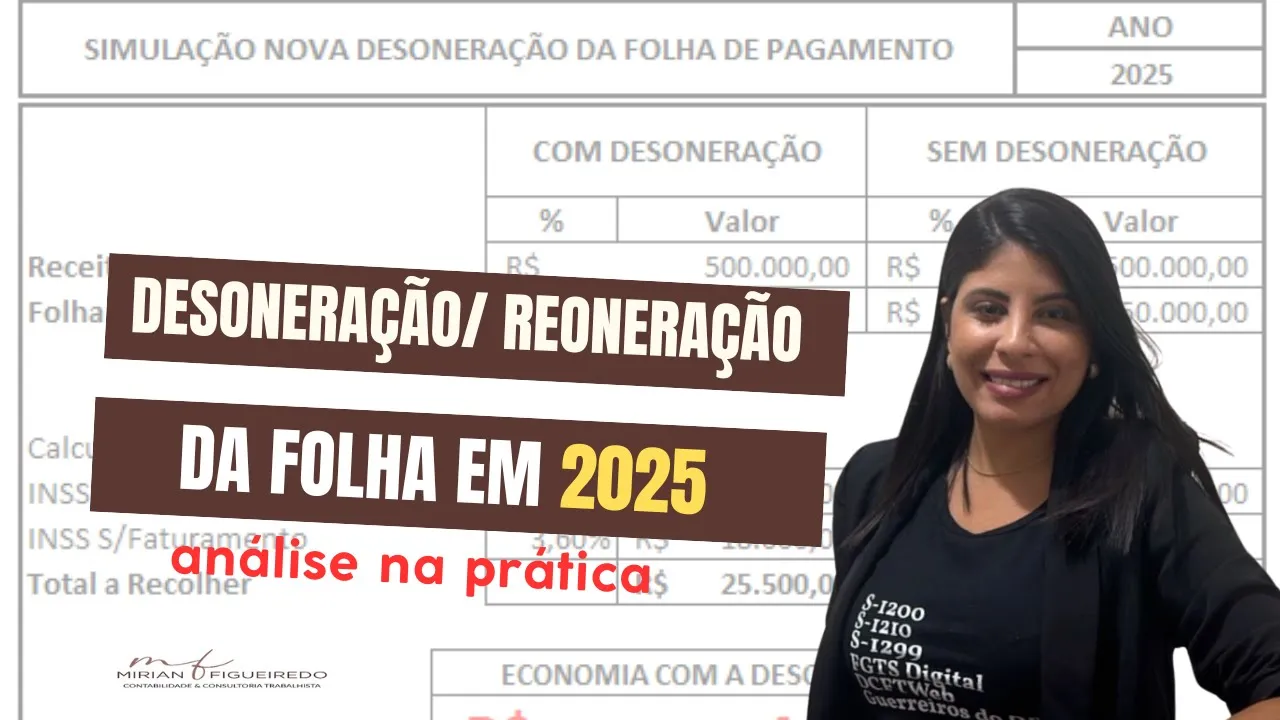
nova desoneração da folha de pagamento ou reoneração da folha de pagamento agora em 2025 haverá um mudança significativa sobre as regras para as empresas que podem optar pela desoneração da folha de pagamento que agora será reuner Então nesse vídeo você vai entender com análise na prática como vai funcionar Essas novas regras meu nome é Miria Figueiredo eu sou contadora sou especialista em gestão de rotinas trabalhistas e providenciária atua mais de 14 anos no departamento pessoal e ten além de clientes na área contábil na área de terceirização departamento pessoal tenham cursos mentorias consultorias treinamentos para facilitar a sua rotina profissional do odp e tornar você um profissional especialista na área então vamos falar como é que vai ficar essa nova regra de desoneração reoneração da filha de pagamento em 2025 para as empresas no Brasil então houve né uma alteração significativa para as empresas para que nós no departamento pessoal possamos enquadrar Essas atividades empresas que possam optar pela desoneração da folha de pagamento a partir de agora de 2025 e antes de falar dessa mudança eu preciso contar para você que está começando no DP que não possui empresas ainda nesses tipos de atividade o que que é a desoneração ele é um programa que foi instituído pela lei 12. 546 lá em 2011 que consiste na troca na substituição do recolhimento da contribuição previdenciária patronal que é o INSS patronal que na maioria das vezes as empresas no Brasil acabam pagando exceto as empresas optantes pelo simples nacional então empresas aí do Simples Nacional anexo 1 2 3 e 5 não pagam essa contribuição já as demais empresas elas possuem ess essa obrigatoriedade quando elas possuem folha de pagamento então elas pagam 20% sobre a remuneração dos empregados e dos contribuintes individuais Então essa essa contribuição Está prevista lá na lei 8212 de 91 que é uma lei previdenciária E essas empresas caso elas optem pela desoneração da folha de pagamento ela substituem esse NSS patronal de 20% por um uma outra contribuição que é a contribuição previdenciária sobre a receita bruta então é a cprb a sigla chamada cprb Então ela troca o INSS 20% sobre a folha de pagamento para um percentual de insss que será pago sob calculado sob o valor da receita bruta ou seja sobre o faturamento dessa empresa não são todas as atividades que podem estar aderindo a Este programa é um benefício fiscal então quando foi instituído lá em 2011 existiam mais atividades atualmente são 17 segmentos empresariais que podem estar aderindo a este programa da desoneração da fulha de pagamento né necessário nesse caso fazer análise se É vantajoso não é porque é um benefício fiscal que para todo mundo vale a pena então as atividades que são abrangidas elas estão previstas lá no artigo 7 e no Artigo 8 da lei 12. 546 mas já ressalto para você são algumas atividades específicas que geralmente contratam muito muita mão de obra por exemplo construção civil comunicação empresas de call center indústrias alguns tipos de indústria Então são algumas e tipos de empresas específicas que conseguiram estar tendo acesso a esse benefício fiscal e o que que muda nessa desoneração da folha de pagamento já contei para você o que é o programa é uma substituição do NSS patronal por uma contribuição sobre a receita bruta então houve durante o ano de 2023 2024 diversas fo inúmeras confusões discussões sobre o fim da desoneração era prorrogada por mais um período por mais dois TR meses e houve de fato uma verdadeira confusão né nos poderes legislativo executivo e eles chegaram né um denominador comum do fim da desoneração da folha de pagamento em 2028 A ideia é não apenas finalizar a desoneração da folha de pagamento e já tributar todos os setores em 20% porque as empresas poderia ali ter um volume de demissão demissões em Masso então foi pensado para esses setores econômicos que essa retomada do percentual de 20% ele será feito de forma gradativa ou seja será feito de forma gradual de forma progressiva durante o período começando agora em 2025 até o ano de 2028 então haverá um escalonamento ou seja será feita uma retomada mas de forma gradual e não imediata 20% para todas as empresas Lógico que se a empresa ela não quiser ela analisando que atualmente não é mais vantajoso para ela estar na desoneração ela vai pagar imediatamente os 20% se a empresa ela analisando seus dados ela verificou que que ainda mesmo com esse aumento gradativo da desoneração é interessante ela vai vai poder fazer adesão a desoneração Então a partir de 2025 até o ano de 2028 essa cobrança Ela será estabelecida de maneira gradativa de maneira gradual para que as empresas elas possam se programar para evitar ali de fato a demissão em massa e aí como é que vai funcionar Tá diversas atividades elas elas podem aderir ao programa da desoneração da folha de pagamento as contribuições Elas têm a variação elas vão de 1% de 1,5 por até 45% Então depende da atividade de cada empresa eu trouxe aqui um exemplo de uma empresa que possa ter a contribuição com um percentual de 45% sobre a receita bruta um exemplo então a empresa em 2024 ela pagava o percentual de 45% sobre a receita bruta e por ela ter aderido a desoneração da folha de pagamento em 2024 ela desonera integralmente então ela não pagava nada de insss sobre a folha de pagamento então ela não pagava percentual nenhum de insss patronal sobre a folha de pagamento Ah aqui eu estou tratando do INSS patronal o valor descontado dos segurados seja retido dos empregados rat e terceiros não é não é atingido pelo programa da desoneração da folha de pagamento então não há nenhum tipo de alteração na tributação então para essa empresa que ela pagava 45% em 2025 haverá uma redução da receita do INSS sobre a receita bruta só que porém ela volta a pagar um percentual do incess sobre a filha de pagamento mas não em 20% Porque está sendo feito o aumento de forma gradual A retomada gradual da contribuição patronal então ela vai pagar aqui 3,5 3,6 e 5% da folha de pagamento em 2026 há uma alteração de novo nas alíquotas então sobre a receita bruta essa empresa ela passa a pagar 2,7 e já sobre a folha de pagamento ela vai pagar 10% 2027 essa empresa ela vai pagar 1,8 e já sobre a folha ela passa a pagar 15% de NS patronal E aí chegamos em 2028 que aí essa empresa ela não paga mais nada de insss sobre a receita bruta então finaliza o período da transição da desoneração então a empresa ela volta a ser reoneração dos empregados como era antes da desoneração aqui é um exemplo para as empresas que temam ali uma alíquota de 1,5 por então em 2024 1% e não paga nada sobre a folha de pagamento 2025 1,2 já sobre a folha vai pagar 5% 2026 90% 0,9% já sobre a folha de pagamento ele vai passa a pagar 10% 2027 0,6 e a mesma coisa sobre a folha de pagamento 15% quando chega em 2028 a empresa passa a pagar 20% do NS patronal como era antes essa é uma é a regra que o governo trouxe para auxiliar né da mesma forma auxiliar as empresa para que ela se Programe para essa aumento das contribuições vocês vão ver aqui na parte prática como é que isso pode impactar o fluxo de caixa de uma empresa Então ela precisa se programar por qu a desoneração da folia de pagamento ela é feita uma adesão ao longo do ano né el é feita adesão no Logo no início do ano na primeira competência de cada ano então agora em Janeiro é feita adesão e essa adesão quando eu faço adesão ela irretratável ou seja eu não posso retornar durante o ano então se eu fiz adesão em janeiro durante todo o ano de 2025 a minha empresa ela vai ter que pagar a folha de pagamento com o regime da desoneração da folha e pagar o INSS sobre a receita bruta da mesma forma assim como eu não optei pela desoneração e agora eu quero optar não optei durante o o mês de janeiro não vai ser possível por qu uma vez que eu tenho um período ali para fazer essa adesão eu não posso simplesmente me arrependi e quero voltar atrás uma hora que eu já fiz no momento que eu já fiz adesão em entrar ou não na desoneração da folha de pagamento e quais quais pontos de atenção eu trouxe aqui para vocês pontos de atenção caso a empresa ela tenha interesse em aderir a desoneração da folha de pagamento agora em 2025 Então nesse caso a lei quando foi publicada em 2024 que foi a Lei 14973 ela estabeleceu que para que as empresas se beneficiassem da do programa da desoneração da folha de pagamento as empresas devem manter uma média de 75% do quadro de trabalhadores do ano anterior ou seja para evitar justamente como eu falei a demissão em massa isso não quer dizer que eu aquele empregado que eu contratei eu vou precisar ele vai ter estabilidade a vida eterna até terminar a desoneração da filha de pagamento não é isso mas se eu tenho ali um volume por exemplo de 10 empregados eu vou ter durante 2024 no próximo ano de 2025 eu tenho que manter pelo menos 75% daquele volume de Empregados se eu demitir eu vou precisar recontratar pessoas para colocar né para estar preenchendo aquele quadro Então as empresas a partir de primeiro de janeiro que optarem pela desoneração deverão se comprometer em manter um número médio de Empregados igual a superior a 75% do ano anterior 2026 a mesma coisa vai ser 75% do ano de 2025 ainda não há um termo de como é que será feito essa essa ajuste de volume de Empregados mas nós sabemos que essa informação ela vai ser passada por meio do é social e é muito fácil aí de ser né conseguir ser mapeado se a empresa está cumprindo ou não com essa regra caso essa regra não seja cumprida ou seja seja descumprida a empresa ela poderá perder o direito à desoneração da folha de pagamento no ano seguinte e voltará a pagar a contribuição previdenciária com alíquota de 20% então é para que a empresa se ela for optar né Se ela quiser se manter com essa Esse regime de desoneração da Folha de pagamento durante esse período de transição ela vai precisar manter esse compromisso de Não desligar os seus empregados tá E aí como eu prometi para vocês eu trouxe aqui uma análise vamos ver como é que Impacto que muda porque eu vi ali os percentuais Mas eu quero saber a diferença de 2024 para 2025 eu trou todas todos os dados que eu vou trazer aqui para vocês não é uma Fórmula Mágica não é é uma caixinha que dá para encaixar todas as empresas É necessário analisar é necessário de fato fazer cálculos você precisa entender da realidade da empresa Qual é a perspectiva da empresa por exemplo de crescimento de contratação de Empregados por como eu falei a desoneração ela é irretratável durante todo o ano então se durante o ano vamos colocar um exemplo agora em janeiro fevereiro eu percebi que era vantajoso Mas chegou o momento em junho não foi tão vantajoso assim a empresa vai ter pode ter prejuízo porque aquela desoneração ela não passou a ser mais tão vantajosa quanto foi pensado naquele momento então aqui eu trouxe uma análise por exemplo uma empresa em 2024 ela optou pela desoneração da folha de pagamento Então ela tem uma receita aqui em torno de R 500000 com a deson da folha de pagamento ela não vai pagar nada de NSS patronal Então ela paga 0% então não tem nada em NSS patronal a ser pago contribuição previdenciária patronal já com a desoneração da filha de pagamento ela vai pagar nesse caso eu trouxe aqui um exemplo de uma empresa de construção civil que é um volume muito grande de empresas que optam por esse regime da desoneração então a empresa iria pagar 45% da receita bruta Então ela paga 45% aqui da receita bruta vai na entorno de R 22.
500 já no programa sem a desoneração Ou seja a empresa tributando a folha de pagamento integral ela irá pagar 20% da folha de pagamento então a folha de R 150. 000 ela vai pagar aqui em torno de R 30. 000 NSS patronal por mês nesse nesse cenário aqui que é um cenário hipotético essa empresa ela teria por mês uma economia com a desoneração da filha de pagamento de R 7500 Considerando o cenário do ano de 2024 agora com a nova desoneração da folha de pagamento que haverá a mudança aqui haverá a mudança né na contribuição como é que vai ficar com relação como é que vai ficar com relação ao novo cenário da desoneração e sem a desoneração então com a desoneração da folha de pagamento em 2025 o cálculo incess ficaria assim empresa optou pela desoneração ela ela vai pagar 5% da folha de pagamento Então vai ser em torno aqui de R 7.
500 sobre a base de r$ 50. 000 que foi a base da folha de pagamento e irá pagar também o INSS que é o INSS da cprb contribuição previdenciária da receita bruta então deixa de pagar 4,5 e passa a pagar 3,6 18. 000 então vocês observam o seguinte ah paga menos NSS sobre a receita bruta porém ela tá pagando o INSS aqui sobre a folha de pagamento que no cenário do anterior que é o ano de 2024 não existia essa contribuição então o total que essa empresa iria pagar seria em torno mesma a mesmo valor da receita mesmo valor da folha de pagamento de R 25.
500 Já sem o cenário da desoneração em 2025 essa empresa pagaria r$ 3. 000 igual em 2024 então aqui considerando para essa empresa ainda seria vantajoso né ainda seria vantajoso ela pagaria em torno de 4. 500 mas houve um aumento considerando 2024 para 2025 Então ela passa a pagar r$ 3 3.