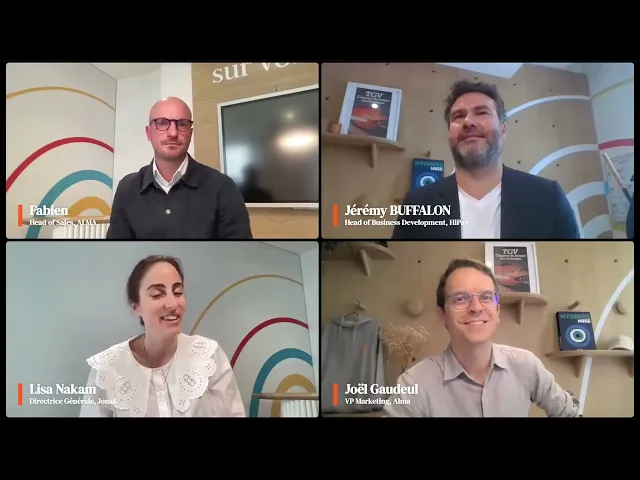
Bonjour à tous il est 11h30 ce webinar commence alors je suis ravi d'accueillir pas mal de personnes aujourd'hui autour de la table donc j'ai Lisa Nakam qui est la directrice générale de jeunac bonjour merci de me recevoir Jérémy Buffalon qui est directeur commercial France d'p Bonjour à tous merci pour être accueil et Fabien kinsig qui est le directeur commercial grand compte chez Alma bonjour à toutes et à tous et bonjour Joël voilà et donc moi je suis Joël je suis Vicki marketing d'Alma et je suis là pour animer cette table ronde alors je vais vous
laisser vous présenter rapidement Lisa donc moi je m'appelle Lisa Nakam je suis la directrice générale de la marque de chaussures pour femmes jeunac on a une centaine de points de vente aujourd'hui en France on est extrêmement digitalisé on fait à peu près entre 35 et 40 % de notre chiffres sur le web voilà on a une vision plutôt Omnicanal des choses c'est ce qui nous a permis de de passer plutôt pas mal les crises et d'être aujourd'hui enfin de pouvoir dire qu'on était une marque aujourd'hui on est vraiment devenu une marque tout court voilà Jérémy
je vais te laisser te présenter tout à fait donc moi jéréon je suis directeur commercial francep ça fait 10 ans que je travaille pour cette belle société qui a beaucoup évolué aussi dans positionnement à l'origine il Y a 10 ans quand on a lancé la plateforme digitale on a évoluer et pivoter ben en fait avec les besoins des enseignes pour devenir un acteur de de paiement omnicanal donc en fait on on apporte des solutions à toutes les enseigne qui ont la volonté de proposer une expérience d'achat et donc de paiement qui qui est sans couture
d'un canal à un autre et enfin Fabien et donc merci Joë Fabien kinig moi je suis directeur Commercial chez Alma je m'occupe donc des du segment des des grands comptes sur la partie avantvente et et après-vente et Alma en quelques en quelques mots on est un acteur de bnpl donc de paiement fractionnés on accompagne aujourd'hui plus de 17000 clients sur bah des solutions de paiement fractionné ça a un effet qui est assez considérable sur le montant des des paniers moyens notamment on en parlera Avecac présent aujourd'hui je suis Rav ravi d'être là merci donc la
G il est assez simple aujourd'hui on va parler de l'expérience des solutions de paiement chez jonac on va parler aussi bah des freins les avantages des solutions de paiement alternatif pour un site e-commerce parce qu'on voit que l'offre devient de plus en plus large et puis on aura l'opportunité de faire un petit question-réponse à la fin alors pour parler d'expérience des Solutions de paiement de Junac Lisa j'aimerais bien que tu me racontes un petit peu l'histoire de des paiements sur JAC et comment vous avez mis en place les différentes solutions et pourquoi vous êtes passé
par telle et telle étape alors euh bah pour commencer donc historiquement on était une marque pr retail donc on avait un besoin surtout sur les magasins donc on était sur une organisation assez classique euh voilà enfin qui était géré par la banque Et Ogon à l'époque Worldline euh voilà les choses ont évolué on a créé donc le site internet à ce moment-là donc il a fallu prendre aussi euh une solution monétique sur la partie digitale euh bah même chose c'était les banques qui le géraient donc on avait étendu nos contrats pour que ce soit euh
géré par les banques et puis au bout d'un moment on s'est rendu compte que d'abord les banques c'était pas du tout euh une activité pérenne pour elle puisque la Plupart des banques voulaient cesser cette la partie acquisition et puis ensuite de notre côté c'était une boîte noire complet sur laquelle on avait absolument aucune vision euh et dans le cadre d'une optimisation euh bah de de de tous les leviers possibles il était temps à un moment donné de se dire euh on va faire quelque chose euh c'est à ce moment-là qu'on a commencé à regarder quelles
étaient les solutions sur le marché donc pour une marque comme la Nôtre il était bah pas question de prendre une solution qui n'était pas au Manal c'est la raison pour laquelle bah on a signé IP enfin une des raisons pour lesquelle en tout cas on a signé IP euh parce que simplement donc étant donné qu'on avait des magasins et un site on voulait une solution qui nous propose bah à la fois la prestation sur la totalité du réseau voilà et donc on a commencé à optimiser la monétique à partir de ce Moment-là donc on avait
à l'époque bah des solutions classiques type carte bleue on avait de la mex déjà parce que on a enfin on a une clientèle qui est plutôt CSP+ et qu'on avait besoin de proposer aussi cette typologie de de carte bleue on avait Paypal mais au début c'était tout euh c'est avec IP qu'on a commencé à optimiser ça parce que simplement en regardant en analysant les chiffres en analysant les taux d'autorisation et cetera on se rendait Compte que il y avait des choses enfin on perdait aussi de la clientèle à cause enfin dans le tunnel à cause
du paiement euh la donc après Paypal bah je pense que c'était bien al ma qu'on a intégré donc c'est à ce moment-là en fait c'était plutôt ça ça s'est fait plutôt en parallèle d'une stratégie de rajeunissement de la marque c'est c'est ça a été en fait un des points qui pour ja qui était très important c'est-à-dire Que au même titre que la marque grossissaé on avait envie d'aller chercher des clientses plus jeunes et le fait d'aller chercher des clientses plus jeunes Parah forcément c'est des personnes qui ont un petit peu moins de pouvoir d'achat et
donc l'option bah du bnpl clairement était vraiment avantageuse et c'est ça qui nous a convaincu et ce qui est intéressant c'est que les résultats montrent et confirment justement cette donnée Puisqueaujourd'hui la l'âge moyen des clientses d'Alma est beaucoup plus jeune que l'âge moyen des clients jonac qui achètent sur le site globalement donc c'est assez intéressant de voir que tu as quand même ce pouvoir de rajeunissement via simplement un levier qui est un levier monétique VO et aujourd'hui le le choix d'une solution de bnpl l'omnicanalité é aussi un critère important ah bah oui même chose en
fait à partir du moment Donc moi je suis pro omnicanal sur tout ce qu'on fait et pro expérience globale donc enfin faire quelques chose dans tes magasins que tu ne proposes pas digital ou Visva c'est plus une option aujourd'hui euh clairement enfin moi je enfin tout les gens qui me connaissent connaissent mon avis sur la chose mais les cartes cadeaux pas utilisable enfin online quand tu l' acheté en magasin ou voilà typiquement bah j'ai du paiement trois Fois sans frais mais pas en magasin ou bien j'accepte les retour sur Internet parce que je suis obligé
mais quand je vais en magasin on me dit qu'on jeis pas rembourser clairement c'est plus possible en 2024 euh et donc il était important d'avoir aussi une solution de bnpl qui nous propose euh à la fois enfin du digital et du physique donc là voilà bon alors après il y a évidemment les autres solutions qu'on a ajouter bah type Apple pay donc là c'est aussi quand Même assez intéressant parce que si on reprend l'historique il y a euh peut-être 10 an de ça on avait quasiment bah on avait 100 % des ventes qui étaient faites
entre de laacb et puis du Paypal et aujourd'hui on a Alma qui a été grapilléah quasiment 10 % du volume Apple pay qui a été grapillé bah plus de 12 % du volume aussi donc là c'est vraiment hyper intéressant tu te rends compte qu'en fait c'est pas c'est pas juste des solutions très très enfin Légère et puis en plus c'est des solutions qui sont en plus forte croissance ces dernières années donc je trouve je trouve que c'est quand même assez intéressant et donc évidemment en terme d'expérience client et c'est là que c'est le plus gros
apport en tout cas en tant que marque ça permet une diversité à la fois dans le choix du du dans dans le tunnel mais ça permet aussi le rattrapage de clients parce que il y a il y a les deux éléments il y a les Gens qui vont arriver sur ton site qui vont vouloir payer qui vont être contents parce qu'on va leur proposer plusieurs choix alors que potentiellement ils aurait peut-être pas pu payer si onurait pas proposé tous ses choix et puis tu as aussi des gens qui pensent pouvoir payer avec un mode de
paiement qui ne va pas passer et donc le fait aussi de pouvoir les rerouter ensuite vers un deuxième mode de paiement c'est là que tu vas pouvoir les Rattraper et donc forcément tu vas aussi augmenter ton ch d'affairire parce que concrètement c'est des gens que tu aurais perdu si tu ne leur proposais pas ces systèmes là super clair super clair aujourd'hui pour suivre la performance ces moyen de pement que tu tu parlais de l'optimisation tu parlais des des perditions dans le Fenel comment ça se passe votre suivit des métriques et à quel outil est-ce que
c'est des Solutions de paiement vous utilisez oui alors donc là effectivement donc il y a bah on a besoin donc des B office des solutions de paiement sur lesquelles on va pouvoir contrôler alors bah les taux d'autorisation déjà qui est quand même le point central sur lequel tout le monde travail euh les raisons des enfin les taux d'échec et les raisons des taux d'échec parce qu'en fait c'est en analysant les raisons des taux d'échec que tu vas pouvoir aussi aller Rechercher dans ce taux d'échec des gens que tu pourrais rattraper euh bah on suit évidemment
donc les pourcentages de croissance dont on parlait de chaque levier pour voir en fait dans quel sens ça va et puis la typologie de clientèle qui utilise chacun de ses moyens de paiement aussi parce que c'est intéressant aussi de je je dis n'importe quoi mais en fait les CAP que tu vas avoir tu vas les les lier à tes outils marketing si par exemple on est Conscient que bah la typologie cliente plutôt jeune elle va être assez affinitaire avec des solutions de bnpl et ben clairement même quand tu envoies une newsletter à cette typologie cliente
tu peux mettre en avant le fait que sur ton site tu peux payer en 3 x chose que tu ne vas pas forcément faire sur une typologie de cliente qui en a pas besoin donc en fait c'est c'est là aussi où enfin l'analyse des Capia elle doit aller un petit peu plus loin et elle Doit être utilisée évidemment par le pôle qui sert la monétique chez nous à savoir la finance mais aussi par les autres départements comme le marketing parce qu'en fait ça tire les ficelles de beaucoup d'autres choses et c'est ass c'est assez intéressant
en tout cas de de l'analyser et d'en sortir des éléments concrets voilà donc après il y a bah il y a des outils qui ont un peu moins de cap que d'autres Paypal c'est un peu plus compliqué en tout cas D'avoir une analyse claire mais mais voilà en tout cas il il y a pas mal d'éléments intéressants par rapport à ça dans les capiail il y a aussi un capiail que nous on utilise qui est pas forcément hyper évident à ressortir mais qui est intéressant bah c'est le sujet de la fraude euh voilà parce que
donc enfin donc évid enfin avec le enfin avec Alma en tout cas la fraude est géré par vos outils avec AP aussi on a des modules Antifraude sur lequel on crée des règles et cetera et qui vont nous permettre d'être sécurisé mais c'est quand même intéressant de se rendre compte qu'il y a des moyens de paiement sur lesquels en fait bah une fois que tu as mis en place les règles tu as quand même beaucoup moins de enfin de tentative de fraude en fait donc là aussi je pense que c'est quelque chose d'intéressant parce que
ça te permet de voir que bah en mettant aussi des des des outils sécuritaires tu Fais pas que faire barrage tu fais aussi que les gens savent que bon bah via ces outils il y a plus d'option en tout cas de de de rentrer sur ton site et de te faire voilà et donc voilà donc je trouve que c'est c'est aussi un un décapia qui est intéressant de de regarder moi j'aimerais rebondir sur un élément que tu disais tout à l'heure le fait que aujourd'hui effectivement toutes les enseignes se penchent sur ce sujet de la
conversion nous évidemment parlons avec Des marchands et des enseigne tous les jours on se rend compte qu'effectivement et moi j'ai la chance effectivement d'avoir vécu les 10 dernières années dans ce dans ce dans cette industrie du paiement c'est évident qu'il y a une maturité chez les enseignes aujourd'hui qui est beaucoup plus grande que qu'il y a 10 ans pour autant on rencontre encore des enseignes qui ont pas encore franchi le pas d'aller vers des fintech de de vraiment travailler ce ce sujet du Paiement/ash conversion et d'investir finalement dans leur moyen de pon est-ce que tu
peux nous expliquer toi quel a été leement le déclencheur tu t'es dit là voilà maintenant on peut plus ne ne pas investir dans nos solutions de paiement quel qu'ell soit parce que aujourd'hui justement est-ce que c'était le fait que tu as réalisé que tes taux de commerant étaient trop faiblebl est-ce que c'était juste l'expérience d'achat qui devait être euh améliorée Pour tes clientèles c'est quoi vraiment le déclencheur euh je pense que c'est un il il y a eu plusieurs enfin c'est c'est c'est la somme de ces euh euh de ces conclusions euh il y a
il y avait clairement un sujet au niveau des taux d'autorisation qui n'était en fait pas analysable on avait pas du tout d'infos c'était euh c'était c'était terriblement euh frustrant parce que voilà on était complètement à l'aveugle et d'ailleurs on se demande aujourd'hui on a tellement D'informations qu'on se demande comment on a pu être aussi à l'aveugle pendant longtemps euh bon après un élément concret c'est que moi quand j'ai signé enfin à l'époque avec IP je pense que j'avais un taux d'autorisation qui était même pas de 90 % et qu'aujourd'hui on est à près de 95
donc en fait il y a vraiment un gap qui se réalise euh mais parce qu'on a mis plein de choses en place et donc même intellectuellement c'est assez intéressant de voir euh de De faire cette analyse et de se dire bon bah voilà alors il y a plein de choses moi je suis pas forcément hyper technicienne mais en tout cas dans les voilà de faire cette analyse et de se dire bon bah voilà par exemple là historiquement tu as des cartes bleues qui périment dans un mois bah normalement tu prends un mois de Rave pour
qu'elle soit utilisable bah là tu vas peut-être réduire ce délai là et puis tu vas te rendre compte que bah Juste cette petite chose ça va te faire grapiller X pour même chose les paiements pour euh les paiements refusés pour bah fond insuffisant bah tu renvoies vers Alma tu tu dis peut-être que la personne n'a pas 150 € à dépenser mais qu'elle aura 50 € à payer chaque mois et donc tu renvoies vers Alma et puis les paiements de passe donc en fait toutes ces petites choses là cumuler les unes aux autres ça va faire
une énorme augmentation à la fin et donc tu te Rends compte qu'en fait le paiement devient un levier de croissance et je pense que c'est c'est ça où au début c'est vrai que ça prend un petit peu de temps en tant que marque parce qu'on avait un peu l'impression que le paiement était une fonction support alors qu'en fait c'est une fonction ais et c'est là où effectivement voilà je pense que en tant que marque il nous faut un petit peu de temps pour l'intégrer mais quand on commence à se Dire mais en fait il y
a ça il y a ça il y a tous ces sujets d'expérience client qui sont essentiel aujourd'hui enfin c'est c'est bien assez difficile de faire rentrer quelqu'un dans un magasin ou de le faire rentrer sur ton site internet enfin ça coûte assez cher en tout cas pour ne pas le perdre alors qu'il est dans ton tunnel et que concrètement il a enfin ou devant la dame qui va l'encaisser et qu'il a juste envie d'acheter voilà donc c'est pour Moi ça a été l'accumulation de ces choseslà mais il y a eu il y a eu un
point où on s'est dit bon allez hop ça suffit il y a un su faut y aller et puis on a été ravi de voir qu'effectivement bah que ce soit pour le bnpl ou que ce soit pour laamonétique en général avec AIP on a eu un vrai un vrai impact sur les ventes est-ce que est-ce que tu as le sentiment que le dans l'analyse du fen vraiment le paiement est quelque chose qui est arrivé il y a Pas très très longtemps dans l'impact sur les taux de conversion puce qu'on a un petit peu poncé on
va dire toutes les autres étapes avant et que finalement le potentiel d'optimisation qu'on peut faire était énorme euh c'est plutôt à la marge c'est vraent une étape additionnelle non je pense que bah dans l'entonir de conversion enfin sur G4 c'est un peu plus compliqué qu'avant mais en tout cas on on arrive à suivre les déperditions en fonction des étapes Et donc je pense que il y a des marques qui vont le faire peut-être tout en même temps il y en a d'autres qui vont s'en préoccuper sujet par sujet mais effectivement je pense que comme tous
les sujets du début de tunnel sont plutôt marketing c'est et qu'en fait là c'est un c'est c'est un sujet qui qui qui est lié en entreprise en tout cas qui est lié au digital mais qui au final revient souvent à la finance et donc ça va faire que bah en fait faut que Plusieurs équipes travaillent ensemble faut que le sujet remonte voilà et donc je pense que c'est ça qui fait que ça a été un petit peu délaissé en fait c'était pas le marketing tout seul qui était à même de faire un appel d'offre monétique
pour se dire on va changer la monétique dans tous les magasins et sur le site internet et donc c'est là où il y a besoin d'une cohésion enfin dans dans les entreprises et moi à mon niveau c'est une des Raisons pour lesquelles l'appel d'offre il est remonté à la direction c'estàd qu'en fait c'était tellement compliqué à gérer euh enfin compliqué on s'entend mais en tout cas c'était tellement euh oui structurant et surtout euh voilà au final c'est plus simple que des projets comme ça reviennent un petit peu plus haut ouais et là je pense c'est
un retour d'expérience qui est super intéressant merci beaucoup c'est en fait de faire des des systèmes de paiement Des solutions de de business qui vont amener de la valeur pour euh la cliente le client final mais également pour le pour la pour la marque je pense que on est tous euh Chalem on est profondément convaincu de ça et on est ravi de te l'entendre dire et je pense que a la même vision aussi je fais lien avec un une question que j'ai vu dans le le le chat est un sujet donc de de valeur incrémentale
de valeur ajoutée et donc si on fait un petit focus de quelques Instants sur la partie bnpl quels sont les indicateurs de performance que vous plez euh chez jonac euh sur on va dire ce ce cette partie-elà du paiement euh et quelle est la valeur incrémentale que vous avez pu observer euh avant après on va dire avoir déoyé le main alors donc le premier sujet pour toute marque hein quand tu intègres Alma il faut quand même être conscient que bah forcément c'est un moyen de paiement qui coû plus cher qu'une carte bleue donc l'objectif C'est
pas de faire de la cannibalisation par rapport à une cliente qui aurait de toute façon acheté avec une carte bleue qui coûte moins cher c'est d'aller chercher des nouvels clientses donc clairement pour mettre en place ça bon déjà donc l'indicateur en l'occurrence ça va être premièrement le panier moyen puisque tu vas vouloir augmenter ton panier moyen en utilisant une solution comme celle-ci chez jonac typiquement on a enfin on avait un panier moyen de 150 € sur du normal et sur du Alma je suis à peu près à 216 € doncfin la différence est quand même
énorme donc ça c'est clairement bah un point non négligeable ensuite donc il y a l'analyse de la typologie de clientèle qu'il utilisait donc là c'est ce que je disais tout à l'heure c'est qu'en fait bah l'idée donc c'est d'aller chercher des nouvelles clientes en proposant cet outil là et donc quand on dit nouvelle cliente bon ben là c'est aussi une définition enfin C'est un travail à faire en terme de marketing pour se dire bon bah quelle est la typologie de clientèle que je veux utiliser euh là il y a quand même aussi un point qui
est pas négligeable parce que nous au début quand on a regardé les solutions euh on était très frileux mais à cause des solutions historiques qui existaient et là c'est aussi euh euh bah c'est quand même il en reste pas moins que quand tu as Cofidis d'un côté euh et que tu as Alma de L'autre le problème c'est que ton mental de Cofidis fait que tu le vois comme une solution un peu obsolète un peu vieillotte et donc tu vas pas aller targetter des gens avec Cofidis enfin des jeunes en tout cas avec offid même si
peut-être que la solution est super et donc voilà donc il y avait aussi un sujet par rapport à ça et aujourd'hui on le monitore justement sur l'analyse de la typologie de clientèle qui utilise alemma vs la typologie de Clientèle classique qui utilise qui paye sur le site quoi donc ça ça fait partie aussi des points importants après bon bah forcément on est bien conscient qu'il y a une typologie de clientèle qui va arriver sur le site qui aurait peut-être payé normalement et qui va payer avec galma mais tu estimes que cette partie de clientèle elle
bénéficie de l'expérience cliente et peut-être que cette fois-là elle aurait enfin elle aurait pu payer En carte bleu mais le fait de savoir qu'elle a vu sur le site qu'il y avait du Alma bah dans un mois elle va revenir ou dans 2 mois elle va revenir cette fois-ci elle va dire bah tiens je sais que de toute façon ils acceptent le paiement en plusieurs fois donc je vais recommander alors que sinon je serais revenu que dans 6 mois ou dans un an euh ou dans 2 ans parce que simplement j'aurais pas forcément eu les
moyens pour euh donc voilà donc faut le voir Vraiment comme un projet global euh on suit des KP qu'on peut suivre pour les autres on a quand même enfin assez d'éléments même si ça reste des éléments euh enfin moins chiffré on va dire mais en tout cas pour se dire que c'est positif clairement et et nous de toute façon on était dans le cas d'une croissance globale de la marque euh l'analyse que tu peux faire aussi c'est devoir par exemple donc moi à Savoir dans les 10 % d'Alma combien sont des nouvelles clientes est-ce que
il y a plus de nouvelles clientes que dans le pourcentage global voilà la première année en tout cas c'est c'était ce qu'on avait observé donc là aussi c'est quand même hyper intéressant euh voilà donc tu as quand même assez de données pour être rassuré une fois que tu l'as mis en place et faire tes calculs et te dire est-ce que c'est rentable oui non para difficilement ENF je pense qu'il y a pas Beaucoup de moyens pour que ce soit pas rentable en tout cas c'est clair et aujourd'hui il y a des différences de comportement par
rapport au bnpl en magasin versus web ou ça a fait les mêmes effets alors non par contre il y a une pour pour nous il y a une vraie différence quand même le bnpl en magasin c'est quand même en fait c'est quand même beaucoup enfin beaucoup moins développé hein chez jonac en tout cas euh Pourquoi donc on est une marque qui a pas beaucoup de variation de DESC enfin de de prix donc si vous voulez quand vous rentrez chez jonac vous savez plus ou moins à quel prix vous attendent donc je pense que la personne
qui AE une paire de chaussures chez nous quand elle va à la caisse c'est quand même rare qu'elle soit rentrée dans le magasin en se disant j'ai pas les sous pour acheter la PA donc voilà alors que sur le site tu peux arriver depuis Google Analytics Tu peux arriver enfin depuis pardon depuis voilà donc donc voilà c'est ça donc il y a quand même une différence entre passer la porte d'un magasin en connaissant l'enseigne en ayant vu les prix en vitrine et cetera et sur un site internet où en fait tu as un bandeau qui
va te dire le paiement 3 FO s frais tu accepter et C donc il y a quand même chez nous en tout cas moins d'utilisation du du bnpl en magasin et au niveau du balisage du parcours Utilisateur que ce soit en magasin ou en Web vous avez fait quoi alors au niveau du balisage donc on a mis enfin on a mis des alors donc là même chose il y a toujours un sujet marketing da donc il faut que tout aille bien au bon endroit mais en tout cas on a mis du bandeau on a mis
donc en avant-vente si vous voulez des rubrique de réassurance qui disent que le paiement 3 fa en frais est accepté on a mis des bandeaux aussi qui disent que le Paiement 3 accepté et après dans le tunnel pour le coup c'est vraiment très visible enfin encore plus visible ou vraiment plus que X € pour bénéficier du voilà donc on l'a mis quasiment partout où on pouvait le mettre euh voilà en magasin bah forcément c'est un petit peu moins visible par fait c'est en caisse donc de là que tu arrives à la caisse en général bon
benah tu as plus ou moins fait ton choix et donc et donc le l'élément bnpl N pas forcément intervenu donc les magasins sont formés pour pouvoir l'utiliser comme un argumentaire de vente aussi euh donc elles peuvent le dire à la cliente pendant l'essayage et cetera et ça suit son cours c'est c'est un c'est un de toute façon on répète c'est vraiment euh pour le coup en magasin il y a aucun intérêt de ne pas le mettre dans tous les cas c'est un rattrapage pour la cliente qui n'aurait pas les moyens pour laquelle la carte Bleue
serait pas passée euh qui a envie mais qui est très hésitante parce que c'est un peu plus que le budget qu'elle avait voilà donc dans tous les cas on a tout intérêt à le mettre quit dé gainer au besoin vous voyez on n'est pas obligé d'avoir des grosses affiches qui disent bnpl accepté mais simplement bon bah des vendeuses bien formées qui sont capables de dire on peut l'utiliser quand il y a besoin quand vous parlez avec la cliente vous voyez qu'elle est un petit peu Frileuse ou qu'elle se dit oh là là c'est un peu
plus cher que ce que voilà à ce moment-là vous pouvez lui proposer et cetera ok très clair moi j'avais une une autre question au niveau de qu quand quand tu parles des moyens de paiement avec toutes les solutions que vous avez en place sur sur les différents Canau ça veut dire que ça fait complètement une une partie intégrante de l'expérience client c'est ça fait partie de cette stratégie complètement donc moi j'estime Que le tunnel d'une manière générale fait partie de l'expérience client c'est d'ailleurs une des raisons pour laquelle j'ai un tunnel qui est personnalisé et
je n'ai pas un tunnel Shopify comme beaucoup parce que j'estime qu'en fait le tunnel c'est ta marque en fait on est on est dans le concret dans le plus proche en fait de ta marque c'est comme si en magasin au moment d'aller à la caisse tu avais des des robots à la place des vendeuses qui Étaient toutes les mêmes moi je trouve que aujourd'hui ça fait partie des choses qui sont extrêmement importantes et donc il faut garder la main sur ce tunnel et au contraire il faut le travailler d'une façon encore plus personnalisé par rapport
à tes typologies de clientèle et cetera et donc d'être capable de dégainer à ce moment-là les bons moyens de paiement c'est essentiel euh alors donc il faut travailler l'ergo parce que par contre Une fois que tu dis tu augmentes le nombre de moyens de paiement bah forcément il va y avoir un sujet d'arbitrage est-ce que tu as envie de pousser plus ça ou plus ça donc évidemment bon bah sur mobile on va quand même enfin si j'ai aujourd'hui beaucoup d'Apple pay c'est aussi parce que sur mobile c'est c'est la première option voilà mais mais on
est quand même conscient qu'aujourd'hui l'uxui peut permettre de pousser le client vers plus Ou moins de choix enfin chez nous ne serait-ce que sur la livraison c'est assez choquant quand on regarde quand on privilégie la poste au Mondial Relais on a les deux taux qui sont qui pe être complètement inversé en fonction des périodes donc c'est un petit peu la même chose sur les paiements euh c'est un peu à nous aussi en tant que marchand de décider ce qu'on a envie de pousser euh voilà et donc j'estime que pour une cliente aujourd'hui arriver sur un
site Et ne voir qu'un paiement en carte bleue ou en Paypal et bah c'est déceptif parce que c'est devenu la norme déjà d'avoir du bnpm donc clairement de ne pas l'avoir euh je pense que tu perds vraiment enfin euh ah bon vous en avez pas bon bah Z enfin c'est c'est tellement devenu la normal que je pense qu'il y a des clientes qui se qui se disent en chopant de toute façon je vais enfin je pay en trois fois enentré donc quand elles l'ont pas elles se disent ah Bah d c'est embêtant euh je vais
pas acheter tout de suite quoi euh donc voilà donc je pense qu'il y a il y a quand même un très gros sujet expérientiel euh que c'est à nous de le définir que c'est aussi un sujet qui est amené à évoluer parce qu'en fait on s'est bien rendu compte ces dernières années qu'il y a des nouveaux moyens de paiement euh qui enfin qui qui arrive en France et à l'international et là aussi c'est assez Intéressant parce que donc moi je sais que par exemple j'ai ouvert la Belgique bon quand tu ouvrees la Belgique si tu
ouvres la Belgique avec tes moyens de paiement français concrètement tu vas te ravasser parce que aujourd'hui ils ont un système de paiement avec les cartes qui s'appelleent banque contact par exemple qui chez nous représente accessoirement 42 % des volume donc si AP ne nous dit pas à ce moment-là pour la Belgique ce serait peut-être pas mal De de rajouter en contact clairement on y va pas de la bonne manière et c'est un peu la même chose sur tous les pays et même chose sur le bnpl il y a des pays en l'occurrence toute la enfin
les pays nardique et cetera qui ont beaucoup plus de réflex bnpl que d'autres et donc bah quand tu veux te développer à l'interre en tout cas en Europe euh il faut aussi tenir compte de ça pour être capable de proposer à la fois des moyens de paiement basiques français ok pour ta Clientèle française mais aussi les moyens de paiement euh locaux que les gens utilisent en local donc tout ça ça demande en fait ça demande d'avoir la vue sur ce levier monétique qu'on avait pas avant donc c'est on en revient à ce qu'on disait tout
à l'heure et donc on a besoin en fait de monitorer cet outil là comme un levier voilà on avait euh tu as parlé de plusieurs solutions de de paiement différentes tu as évoqué ce que le bnpl A pu t'apporter tu as mis en en avant aussi le fait que parfois pour les Analytics til qui étaient moins performants comme Paypal euh est-ce que que sur tes autres solutions Apple pay c'est hyper intéressant pour le mobile est-ce que tu as tu as des des des feedback à nous partager sur les différentes solutions de paiement ce qui est
bien ce qui est moins bien parce qu'elles sont toutes très différentes techniquement oui c'est des usages très Différents aussi complètement alors j'ai des éléments un petit peu Apple P aussi c'est pas ce qu'il y a de plus limpide en terme de d'analyse mais bon ok dans dans les éléments alors Paypal il y a pas beaucoup d'éléments euh conversion mais par contre bon il y a clairement un sujet qui revient pour tous les marchand c'est qu'en fait c'est tellement pro acheteur que parfois pour les marchands c'est difficile à gérer C'est-à-dire que vraiment quand quand quand il
y a des enfin des contestations c'est forcément le le l'acheteur qui a raison donc ça c'est quand même un sujet qui fait que aujourd'hui en tant que marchand parfois tu en as un petit peu marre de te dire parfois tu as des enfin vraiment tu sais très bien que le la pièce est pas revenue enfin voilà il peut y avoir des des sujets mais tu sais que de toute façon tu vas pas être remboursé parce Que c'est Paypal donc ça ça crée quand même un petit sujet par rapport à Paypal qui parfois euh en tant
que marchand on a on a un peu envie de dire bon à un moment donné protéger les marques aussi avec qui vous travaillez ce serait bien ou en tout cas mettez un peu plus d'énergie sur le l'analyse par rapport à ça donc ça Paypal c'est un peu le seul point noir que je vois après à côté de ça ils sont très bien et il y a pas de Sujet mais c'est vrai que ça c'est un petit peu un sujet de frustration côté marchand qui revient pour beaucoup de marchands d'ailleurs euh voilà euh côté bah côté
Apple pay franchement j'ai on a vraiment pas beaucoup d'infos euh on a pas beaucoup d'infos on a voilà on observe enfin ça convertit bien que ça convertit bien on observe on a franchement on a pas beaucoup de bugs pour le coup le support il y a pas du tout de de retour dans ce Sens-là euh mais c'est vrai que c'est quand même pas non plus la solution la plus transparente qui soit euh et après donc bah côté carte bleue donc là c'est génial on a franchement toutes les infos possibles et imaginables pour pouvoir faire tous
tes arbitrages euh même chose sur tout ce qui est euh enfin TR fois enfin tout ce qui est 3DS et compagnie on a pu enfin gérer pour avoir un maximum de friction lest créer en fait les les euh les règles qui nous Permettent de déclencher ou pas déclencher à ce moment-là enfin là il y a eu quand même des gros chantiers qui ont mis au moins 6 mois être effectué mais là ce qui est génial c'est comme tu as toutes les données tu peux tout monitorer et puis c'est à toi de faire du fine tuning
pour vraiment placer ton curseur où tu as envie et faire en sorte que à la fois tu aies le moins de taux de chargeback possible et à la fois un taux d'autorisation le plus haut Possible et un taux de frictioness aussi le plus haut possible donc les cartes bleu c'est vraiment le ENF plus pratique on va dire euh pour travailler euh et après donc côté Alma on a bah l'analyse qui est faite enfin qu'on peut regarder directement via les outils et puis après il y a il y a toujours pareil en fait vous êtes enfin
vous êtes des sociétés qui nous apporter aussi du conseil et du service en plus de nous laisser dedans et donc c'est là aussi où euh bah on a Une analyse qui nous permet de déjà nous benchmarkerer par rapport au marché donc ça aussi c'est intéressant c'estàdire que euh moi sur la plateforme je vois le cas Jaunac mais quand on fait des analyses ensemble on est aussi capable de dire bon bah voilà là vous êtes au-dessus là vous êtes en dessous voilà ce que ce qu'on observe sur le marché euh en terme de si ça ça
et donc là c'est assez intéressant parce que ça nous permet de savoir sur quoi il faut Concentrer nos effort et cetera donc je pense qu'il y a quand même ce sujet accompagnement qu'on a euh sur des solutions de bnpl ou qu'on a sur des solutions de monétique qu'on a clairement pas sur Apple pay ou sur Paypal euh et qui sont quand même un plus dans le quotidien super clair merci beaucoup je sais pas si vous avez des choses que vous voulez ajouter ce mi qui est Quême complexe Alorsre pas directement sur mix P mais c'est
plôetour d'expence l on sa en fait sur les promesses qui sont fait avant de passer en mode projet après la réalité des choses quand on est vraiment en mode déploiement des solutions il peut y avoir quelques éueil etelqu quelques Gap euh et du coup euh toi Lisa fort de l'expérience que tu as acquis sur le déploiement de d'IP enfin de tous les moyens de de paiement qu'on vient de Citer euh si tu avais un feedback un conseil à donner aux personnes qui nous écoutent euh pour leur permettre de gagner un peu de temps et d'éviter
peut-être de de des itérations qui euh vous ont fait euh soit perdre du temps soit enfin bref c un un ou desux conseils à donner à à ceux qui nous écoutent ça serait ça serait quoi ben le le premier conseil il conseille il concerne omnicanal c'estàdire que moi au début de mon appel d'offre euh j'avais Dans le pipe euh euh bah que ce soit côté bnpn d'ailleurs que ce soit côté monétique euh j'avais dans le pipe bah stripe checkout.com enfin des des des solutions de paiement qui ne font pas de retail donc ça déjà euh
ça va ça va grandement simplifier un appel d'offre euh si aujourd'hui enfin c'est à toi de faire ton analyse si tu ne fais que du digital bon bah tu sais euh le enfin tu as la totalité de l'offre ok mais si tu as aussi du retail bah dans ton analyse Il faut quand même tenir compte de ça et ça va faire un sacré tri dans les prestats euh parce que je enfin aujourd'hui en tout cas dans le monde dans lequel on évolue je je ne vois pas la pertinence qu'on peut avoir à avoir un outil
de monétique magasin un outil en digital et même chose sur le bnbl ça me paraîtrait complètement délirant d'avoir ça et puis en même temps on perdrait en efficacité à à 200 % donc le premier conseil il conse pour moi il est Clairement omnicanal tu fais ton analyse même si tu as deux magasins hein il y a pas besoin d'en avoir 100 pour faire cette analyse mais à partir du moment où tu as deux magasins allez hop tu tu intègres une solution qui est une solution micada donc ça c'est le premier conseil et puis ensuite qu'est-ce
qu'on a eu comme éueil à gérer c'est c'est plus en fait de enfin je pense que vraiment c'est le sujet c'est un sujet de vision c'est qu'il faut vraiment pas Euh considérer ces outils comme des justement juste comme des bah outils en fait concrètement c'est un petit peu c'est c'est beaucoup plus que ça donc pour moi je je pense que si mes équipes avaient intégré les solutions euh toute seule peut-être qu'elle n'aurait pas eu autant euh le besoin de de de tirer des conséquences des analyses donc pour moi le démarrage est hyper important il faut
pas juste dépluguer ce que tu avais Repluguer une nouvelle chose et se dire bah maintenant ça va marcher puis je vais avoir des taux d'autorisation qui vont augmenter taux de conversion qui vont augmenter et cetera c'est pas ça euh clairement bon il y aura un peu de ça quand même mais euh en tout cas c'est pas voilà c'est que de la magie ce qui va se passer c'est que c'est à nous aussi en tant que marque de se poser et même enfin sur cette analyse pour se dire ok alors voilà les chiffres Qu'est-ce que ça
veut dire qu'est-ce que ça signifie et donc qu'est-ce qu'on fait derrière et c'est là que tu vas vraiment rentrer enfin utiliser le plein potentiel de ces solutions ouis c'est c'est hyper intéressant ce que je dis parce que très souvent il y a beaucoup d'enseignes aussi qui pensent que c'est juste changer d'outil comme tu dis avec une vision très solution on débranche on rebranche et en fait c'est vrai que cette notion servicielle D'expertise aussi qui accompagne la partie technologique parce qu'on fait des métiers tous technologiques bah elle va avoir une vraie valeur et c'est hyper intéressant
toi en tant que marque que tu la que tu la cernes cette valeur là et que tu viennes aussi ctionner ce discours que nous on porte depuis très longtemps sur le fait que c'est pas juste une technologie c'est aussi des experts au service de ces technologie dans la dans le but à la fin d'améliorer La performance des marchands complètement moi je enfin de toute façon nous on l'observe hein enfin la personne qui géit notre compte enfin s'appelle Lisa je re son nom mais c'est comme moi enfin clairement la première Business Review tu reviens tu as
une liste comme ça de de choses à mettre en place et c'est génial parce qu'en fait là tu te dis on c'est pas du technique enfin c'est c'est vraiment le technique au service du business et donc là tu te dis Bon bah voilà là j'ai des options j'ai des choix est-ce que je vais là est-ce que je vais pas là et puis en fonction des choix que que je vais mettre en place je vais avoir des résultats que je vais pouvoir analyser et ça c'est enfin je trouve que c'est vraiment le vrai plus parce que
on a tous envie et puis même je trouve que un sujet qui peut paraître pas sexy désolé messieurs euh euh vous voyez on a fait des efforts non mais globalement c'est pas forcément le Sujet le plus sexy qu' soit de parler de moyen de paiement et ben en fait ça le devient vous voyez à partir du moment où tu es capable de de sortir des éléments concrets de faire ces analyses là euh et que tu rentres vraiment dans le le pourquoi du comportement du comportement client et cetera bah ça devient HyperX et même le marketing
a envie de mettre son a dedans mais parce que tu l'as dit aussi pendant toute ton intervention c'est que pendant très Longtemps les enseignes ont considéré comme un poste de coup c'était la dernière étape du fenil c'était juste un coup considéré dans les bas de ligne au bilan et et finalement pas comme un levier finalement de d'expérienceateur de génération de business et ce que je retiens de tout ce que tu as dit aujourd'hui c'est que là aujourd'hui on est tous des experts du digital on rencontre enfin on constate aussi les tendances qui sont en train
de se passer Sur le marché depuis quelques mois et quelques années maintenant post covid où ça a été un accélérateur formidable o je pense aussi on a gagné beaucoup d'années dans la la capacité à comprendre et appréhender le fait que il fallait travailler ce sujet là là on vit des on vit on vit avec vous enseigne finalement des périodes où c'est un peu plus difficile de faire du business de de de maintenir les taux de croissance que vous avez connu ces dernières années et En fait moi on parle avec beaucoup d'enseignes il y a un
retour au basique c'est-à-dire l'ament augation du panier moyen créer plus de valeur sur un client qui rendre augmentation enfin très très beaucoup de sensibilité autour de la conversion parce que finalement ça nous coûte de plus en plus cher d'acquérir des nouveaux clients donc il faut absolument qu'on ait justement les meilleurs taux de conversion possible et le taux de REP buing finalement c'est Les c'est les dro les trois gros enjeux qu'on RRE beaucoup chez les enseignes et ce qui est hyper intéressant dans ce que tu as dit aujourd'hui c'est Queen fait le paiement les solutions de
paiement quel qu'ell soit là autour de la table elles vont contribuer à finalement résoudre et améliorer Optim c'est c'est trois C trois KP hyper importants REP buying conversion et et augmentation du panier moyen et c'est amusant je le bon mot Mais en tout cas c'est c'est c'est assez frappant à quel point le lien est fait entre l'expérience client et le mode de paiement c'estàd que très souvent dès qu'il a ça peut arriver une anomalie sur un paiement la consommatrice ou le consommateur va appeler l'enceine directement parce qu'en fait c'est vraiment dans le le le le
le le on va dire la la perception vraiment finale quelque chose qui est qui est géré par par le par le client et Et on te rejoint évidemment complètement sur le fait que bah voilà l'expérience client du paiement doit être aussi un moment sexy un moment d'identité de marque dans lequel le parcours doit être extrêmement fluide les taux d'acceptation les plus élevés possibles parce que derrière il y a aussi forcément des des enjeux de business à gérer donc effectivement on va très heureux de le dire aussi c'est oui mais complètement et d'ailleurs c'est rigolo Parce
que le paiement il est effectivement lié à la marque en fait il effectivement les gens ne enfin la personne quand elle achète sur le papier j'ai envie dire qu'elle connaît presque pas vos enseignes voilà et par contre voyez sur la livraison c'est pas pareil en fait la personne qui commande voilà elle connaî colis Simon elle connaî mial elle connaît enfin elle est capable de les appeler directement pour se dire pour dire mon colis est perdu alors que Clairement elle va pas aller chercher ni NIP ni Alma pour se dire il y a un problème va
se dire ah c'est la marque qui m'a pas proposé le truc qu'il faut et donc raison de plus pour être vraiment bon làdessus parce qu'en fait c'est es complètement inclus dans la notion de marque en fait bien sûr et en fait on le voit bien on a certains marchands qui ont des des volumes relativement importants qui pilotent même le nombre de tickets support lié Aux activités paiement en fait il se voit bien quand il branch les solutions comment il p comme Alma a une diminution en fait de ces tickets là parce que l'expérience est fluide
parce que ça fonctionne bien et du coup c'est une ligne de coût qui est diminué aussi chez eux donc c'est un indicateur qu'on regarde pe souvent on creuse aussi un peu on trouve des collatéraux qui sont assz intéressant intéressantah typiquement moi je monitore sur la Livraison parce que j'ai des problème je monitore moins sur le parce que j'en ai moins mais clairement mais c'est vrai que c'est très important très souvent enfin voilà ça vient de là c'est clairement qui va t'apporter pas mal de choses que tu dois optimiser et en urgence il n reste quelques
minutes pour pour répondre aux différentes questions qu'on a reçu alors pendant la présentation essayer de les les reprendre il y avait une question autour De la fraude et euh et quel était le coût de cette fraude historiquement versus maintenant avec la mise en place de ces solutions euh alors le sujet de la frudte c'est un sujet c'est un sujet un peu compliqué jeessayie d'aller vite mais il est très euh complexe donc je je vais pas vous donner de montant de ce que ça coûtait avant parce que le problème c'est qu'en fait il y a ce
qu'on appelle la tentative de fraude et la fraude a Et donc en fait ce qu'il faut comprendre c'est que euh plus tu mets de moyens pour éviter la fraude plus la tentative de fraude va diminuer et la tentative de fraude elle est très néfaste pourquoi même si la la fraude en soi n'a pas n'est pas r enfin na pas parvenu à à son résultat on va dire financier donc même s'il y a pas de perte financière par rapport à ça comme il y a beaucoup de tentativ de FRUD toi tu mets en place des choses
et donc tu fermes les portes Et les fenêtres et donc quand tu fermes les portes et les fenêtres il y a plus personne qui rentre et donc le sujet il est que parfois tu as des clientes honnêtes qu'on va soupçonner entre guillemets parce que il y a tellement de fraude en parallèle que tu vas préférer dire bon bah moi je considère que enfin à partir du moment où il y a C où il y a ça c'est de la frude et donc voilà et donc et donc c'est pour ça que c'est très important de travailler
à la fois Sur la fraude réelle pour la faire diminuer mais aussi sur le sujet de la enfin de ces tentatives de fraude et donc chez nous euh en tout cas au niveau des paiements parce qu'il y a vraiment aussi de sujets distingue que sont la fraude logistique la fraude à la livraison et la fraude au paiement mais en tout cas sur la partie fraude au paiement bah le fait d'avoir mis en place tout ce qu'on a mis on en a quasiment plus et donc là c'est aussi Hyper intéressant parce que forcément bon bah il
y a plus de fraude il y a plus de tentative de fraude ça que les gens enfin te laissent un petit peu tranquille et puis ils vont aller chercher des des vendeurs qui ont peut-être un peu moins mis en place de choses pour aller concrètement les les targetter et donc voilà et donc là c'est c'est c'est que sur le long terme aussi hein parce que faut être patient ça c'est pas des choses qui changent du Jour au lendemain mais en tout cas au niveau de la tentative de FRUD tu observes une vraie diminution et donc
tu peux retrouver une relation normale avec tes clients sans toujours soupçonner qu'ils sont malhonnêtes voilà c'est hyper important effectivement dans dans l'expérience utilisateur j'ai une question aussi sur plus accès bnpl sur le taux d'acceptation euh parce qu'on sait que c'est une métrique qui est importante sur les solutions de paiement Fractionné est-ce que ce taux d'acceptation a Kalma il est à quel niveau est-ce que alors on est il est oui alors donc oui il est bien supérieur à il est à 95 vir quelque chose euh sur Alma donc oui oui oui on est très satisfait du
taux d'acceptation euh on est enfin on est plus que très satisfait sincèrement il y a quand même très peu de clientes qui sont pas accepté euh voilà après bon je suis pas forcément euh très représentatif au sens que je M'adresse qu'à des femmes plutôt CSP+ et cetera donc je suis consciente aussi que par rapport au marché je dois être peut-être un petit peu au-dessus dans ma typologie de clientèle mais en tout cas on est on est on est plutôt content et plutôt satisfait des taux d'autorisation qu'on arrive d'acceptation qu'on arrive à avoir aujourd'hui j'ai j'ai
deux autres questions sur l'implémentation du bnpn chez JAC alors premièrement est-ce que les frais sont reportés sur les Clients ou c'est la marque qui les porte donc c'est la marque qui les porte donc ça même chose c'était un choix c'est pour ça que je disais que ça coûte plus cher he clairement euh donc même chose hein toujours dans un souci d'expérience client c'est quand même mieux de pouvoir dire que on vous offre les frais et puis de même pas en fait euh de même pas les faire figurer après il y a toujours les il y
a toujours deux façon de voir les choses c'estàd que le fait de les offrir Aussi de cette manière ça fait que les clients considèrent que c'est normal c'est ce qui s'est passé sur la livraison et donc aujourd'hui par exemple les clients ne perçoivent pas quel est le coût d'une livraison quel est le coût d'un retour parce que tout tout le monde a tout le temps tout offert et donc aujourd'hui personne n'a conscience que quand tu renvoies une paire de chaussures ça coûte accessoirement 10 € à la marque donc Voilà donc donc il y a toujours
ce sujet qui est un petit peu dé te dire est-ce que je l'offre parce que j'estime qu'en terme d'expérience client c'est 1000 fois mieux mais d'unre côté l'offrir c'est aussi ne pas le valoriser et donc faire en sorte que les clients se disent ah bon bah très bien c'est gratuit entre guillemets c'est voilà pour le moment en tout cas on a décidé de l'offrir mais on a quand même dans le fond de la tête le le l'envie envie de le faire afficher Voyez en fait c'est un cadeau qu'on fait c'est pas gratuit c'est comme comme
la livraison VO faut pas faire afficher livraison gratuite la livraison pas gratuite c'est pas un cadeau c'est clairement non elle est offerte c'est pas la même chose et donc je pense que c'est un peu la même chose sur le bnpl à nous de dire bah voilà on vous offre le paiement TR fois sans frais mais il est pas gratuit Voilà j'ai une question aussi sur le aujourd'hui vous offrez du deux fois du trois fois est-ce que il y a l'ambition d'aller quelqu'un me demande pour le 12 12 fois alors donc la même chose euh pour
nous non clairement pas euh simplement on s'est adapté à notre panier moyen on s'est adapté à notre typologie de clientèle euh on avait pas envie de descendre en dessous et puis de toute façon euh enfin voilà c'est C'était en terme de stratégie de marque en terme d'image de marque et en terme de typologie de clientèle qu'on veut cibler je je pense qu'on est même sur quelque chose de de correct voilà sur mes prix moyens quand on est à 50 € par mois euh on estime que c'est quelque chose de correct donc là pour le coup
la marque a pas vocation à vouloir ouvrir plus enfin des paiements quatre fois sans frais ou plus alors j'ai une question à quel Moment peut-on démarrer avec une solution de paiement fractioné à quel moment on fait cette étape de passer des solutions paiement classique à offrir C typologie de paiement euh à quel moment alors moi Alma ils m'ont dragué pendant au moins 2 ans avant que je finisse par signer bah c'est ce qu'on disait tout à l'heure je pense que je pense queil y a il y a beaucoup de sujets il faut bah commencer par
la par l'analyse de tes paiement pour voir en fait où est-ce Qu'il y a potentiellement des choses àer chercher l'analyse de ta typologie de clientèle et c'est de là que ça doit venir il y a pas un bon moment en toute sincérité il y a 5 ans je vous aurais dit c'est pas c'est pas encore dans les réflexes des gens c'est d'ailleurs ce que je répondais à Alma au démarrage je disais moi j'attends que vous veniez avec cinq belles marques et puis quand vous montr 5 bemarque je signerai à l'époque c'était un peu ça et
je me Rappelle que enfin le commercial de l'époque était mais on a signé jacqu mususe on a signé je sais plus quoi et voilà et donc c'était effectivement ce qui ce qui m'avait convaincu de le faire mais en toute sincérité aujourd'hui il y a plus de sujet c'est rentré dans les réflexes donc si vous enfin il y a pas de bon moment le bon moment c'est aujourd'hui de toute façon ça va ça ne pourra que vous apporter un nouveau vivier de clientèle et sur votre vivier De clientèle actuelle une une expérience client meilleure donc j'ai
une question de Yanis qui demande en quoi alma est une solution omnicanale avec les boutiques physiqueson a déjà répondu plus ou moins ouais bah en fait la la la solution de paiement fractionné elle est disponible à la fois sur le site et à la fois en caisse dans les magasins donc en fait la personne qui a envie de payer un trois fois sans frais quand elle arrive à la Caisse elle peut euh voilà tout est sur la même plateforme avec le listing de tes magasins tu l'actives dans les magasins que tu veux et cetera ça
fonctionne sur le TPE de la même manière à partir de ta carte bleue et nous on réconcilie tout au même endroit et la dernière question que j'ai aujourd'hui c'est comment relancez-vous les paiements expirer avec Anma qui sont unété que nous alors là je sais même pas si je vais pouvoir y répondre je pense Que c'est vous qui allez répondre je peux peut-être prendre le point ou rapidement euh du coup benah en fait nous chez Alma tout le service client est internalisé on a des bureaux qui sont dans le nord de la France à pour être
tout à fait précis et par conséquent bah nos clients peuvent déjà premièrement accéder librement à leur échonnement de paiement pour pouvoir les modifier pour pouvoir modifier la carte bleue qui sera utilisé pour les les Prélèvements donc il y a une première partie qui est l'autonomisation des des clients et enfin lorsqu'une carte bleue expire ça arrive heureusement fin dit les les la plupart des comportements sont sont des gens honnêtes et quand il y a un défaut de paiement on prend contact avec avec le client directement et on attache une expérience très très importante à la qualité
des échanges au au au bon accompagnement en tout cas des des utilisateurs d'Alma dans ces ces Momentsl euh et bah c'est pareil on peut le on peut le voir sur les les avis que nous laissent no nos clients on est pas mal pas mal remercié en tout cas pour la qualité de ces ces interventions là super je pense qu'on a on a fait le tour je voulais vous remercier beaucoup pour votre temps euh nous avoir montré que le ement c'est une solution hroïste que ça pouvit être sexy ça demanderit quand même une forte cohésion entre
les équipes finances les équipes marketing Parce que c'est un sujet qui concerne toute l'entreprise l'impact que toutes ces solutions peut avoir sur la diminution de coût de la fraude et on parlait du coût de la frotte qui est de plusieurs formes on parlait aussi de l'importance de gagner de nouveau client d'adapter les solutions de paiement par rapport à la typologie de client qu'on aller conquérir de toujours penser omnicanal expérience client et que ce ce Finement fa par l'identité de la marque Mar important de personnaliser et d' avoir la plus grande maîtrise voil donc mercinormément lis
merci Jéré merci fa pour