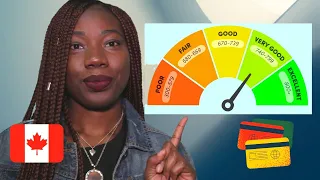
je vais vous parler aujourd'hui c'est quoi une cote de crédit et ckoi l'impact que cela peut avoir comme on peut avoir un impact plutôt sur votre cote de crédit en premier je vais me sauver d'autres sont aujourd'hui la cote de crédit c'est un pointage que tu as qui varie entre 300 et 900 aux etats unis c'est pas le même pointer au québec c'est ce qu'on a et si vous voulez aller vérifier votre pointage vous pouvez aller sur les facs et transunion et c'est normal souvent qu'il n'ya pas le même pointage mont-bleu l'année dernière que je
les vérifier en 2020 j'avais une différence de 40 points entre les deux pourquoi pas ce que je fais plus de jeu plus de transactions avec des banques qui travaillent avec itt fax que des transactions avec des banques qui travaillent avec transunion fait vous allez vérifier ça devrait vous coûter environ de 23 24 dollars pour être capable de vérifier votre cote de crédit ne prenez pas le plan qui est en 15 16 ou 17 dollars à chaque mois fait le juste une fois et vous allez voir y est caché dans un site internet parce qu'ils aiment
mieux que vous prenez le plan blanc seul pour avoir un hypothèque c'est presque impossible où c'est difficile à bord de 652 cote de crédit vous allez incapable de n'avoir mais vous allez payer intro d'un taux beaucoup plus élevés d'intérêt peut-être jusqu'à 600 650 et c'est souvent par les banques leno cette bande qui volent au frais fava est souvent les banques virtuelles qui vont le ferai après son savoir dans le 650 à 700 qu'est-ce qu'on se retrouve on se retrouve avec une cote de crédit moyenne fait qu'à partir de là vous à coeur de fonctionner avec
les banques au revoir après son cerveau de 700 à 750 c'est une bonne cote de crédit et bien sûr son savoir un peu plus loin on se retrouve avec 2 750 à 900 et dès 1750 y en a qui vont 10 760 mandil 749 c'est tout le même principe peu à peu près donc jusqu'à 750 à 900 j'ai vu une personne dans ma vie j'en ai rencontré des gens qui avaient réussi à atteindre le 905 à tout était parfait de son côté et l' avantage d'avoir une bonne cote de crédit comme ça c'est que vous
retournez terrain va être plus flexible vous allez pouvoir emprunter avec des marges parce qu'ils savent que vous avez une bonne cote et vous payez vos comptes atteint paroisse d'autres ça c'est la cote de crédit à comprendre quoi exactement 20 ans premier qui comptent pour 35 % de votre carte de crédit fec à peu près le tiers c'est les habitudes de paiement est ce que vous payez vos contacts est ce que vous êtes tout encore est ce que vous avez eu des failles et est ce que vous avez eu des propositions consommateurs et ça ça compte
pour 35 % des points le deuxième morceau de ça qu'est-ce que vous avez c'est l'utilisation du crédit vous avez une marge de crédit qui est 100 mille vous l'utilisez à 90 mai 1999 vous allez perdre des points vous avez une carte de crédit qui est utilisé au maximum aussi vous allez perdre des points souvent qu'est ce qu'on attendait ça y est tu es gens qui disent des choses différentes c'est que en hausse de 50 % d'utilisation vous perdez des points et à bord vous perdez pas de points mais ça on va attendre des x 62
x on va attendre d'autres points table qui vont être données et le troisième c'est quoi mais c'est l'historique des comptes vous avez une vieille carte de crédit comme moi je ne viens cartes de crédit cbc qui date de 1992 oui je suis vieux je le sais et j'ai encore ma carte de crédit fec ça avec equifax et transunion ça fait une belle historique de moi qu'ils savent que j'ai pas manqué un paiement à aix années et ça ça m'a dit que d'aller chercher les options et souvent soit arrivée dans des magasins il va voir marquer
avec notre carte de crédit on vous vous donnez une lotion va vous donner des couteaux des plateaux power fait que ça ça nuit quand vous avez trop de trous de vovo qu'un des crédits sont pas sifflées le quatrième point maintenant on s'en va avec le nombre et le type de créances j'ai vu une personne vraiment donner à mes clients il y avait quinze cartes de crédit ok avec ça c'est une personne à risque parce que ça peut être une personne à risque selon les logiciels qui vont analyser ça parce qu'il ya beaucoup de chances d'aller
chercher du crédit et tu vas perdre des points et c'est 1er et 10 % c'est pas beaucoup mais cela soit un impact de 10% sont acteurs de crédit et le dernier qui n'ont le moigne comme tu veux combier du fait de membres dans une année de cartes de crédit de près et quand j'achetais des plus petits ce budget fait 92 93 flip et que je peux vous dire que toutes les fois je pense avant qu il y avait ou dans le multi logements il ya ce faire deux des points la force d'être un investisseur très
très actif dans ma came back up de crédit descendait même si j'avais tout impayé mes comptes à jour fait qu'est ce que ça fait c'est que le nombre de nouvelles demandes va avoir un effet coup aussi et c'est à peu près 10% que vous avez si vous si vous avez des commentaires si vous avez des questions à l'instant dans le post en dessous qu'est ce que je sais faire c'est que j'essaie de faire des vidéos qui sont quand même assez co qui sont super informatif et partager les si vous l'avez mais un bon pousse vers
le haut et partager les vidéos ça fait toujours plaisir ici juste à la rochelle niveau facile point ca