¿Qué tal? ¿Cómo estás? Nuestro tema de hoy: el efecto palanca operativo o el apalancamiento operativo.
Pero antes, acordate de suscribirte a nuestro canal. Finanzas con humor, en YouTube, te está esperando. Decíamos efecto palanca operativo o apalancamiento operativo.
Acá deberíamos explicar por qué descarto el término “apalancamiento”, pero dado que el chiste ya lo hice en el video sobre efecto palanca financiero. . .
el “miento” puede hacer pensar a más de uno que estamos faltando a la verdad. Hay dos efectos palancas: el financiero y el operativo. En este video nos vamos a centrar en el operativo.
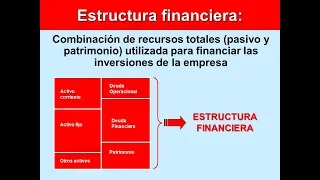
Dado que en el video sobre efecto palanca financiero introduzco algunos conceptos importantes, te recomiendo ver inicialmente ese video. De cualquier manera, a vuelo de pájaro, acordate que riesgo es dispersión de retornos posibles; que a más dispersión, mayor riesgo; que el riesgo que importa es el futuro. Y que en gestión de empresas trabajamos con dos rentabilidades: la rentabilidad operativa y la rentabilidad sobre patrimonio neto.
¿En qué consistía el efecto palanca financiero? En que en los buenos escenarios de rentabilidad operativa, la rentabilidad sobre patrimonio neto terminaba siendo mejor cuanto más deuda tenía la compañía. ¿Qué eran los buenos escenarios o qué son los buenos escenarios de rentabilidad operativa para la empresa que usábamos de ejemplo?
Aquellos en los que vendía muchísimos alfajores. Que en los malos escenarios de rentabilidad operativa (cuando vende muy pocos alfajores), la rentabilidad sobre patrimonio neto es peor cuanto más deuda tiene. En consecuencia, habíamos llegado a la conclusión que la deuda financiera le agregaba riesgo, le agregaba dispersión de retornos.
¿En qué consiste el efecto palanca operativo? El riesgo ahora lo aportan los gastos fijos. El papel que en el efecto palanca financiero juegan o juega la deuda, en el efecto palanca operativo lo juegan los gastos fijos.
A mayores gastos fijos, más riesgo. A mayores gastos fijos, mejores rentabilidades operativas en los escenarios buenos y peores rentabilidades operativas en los escenarios malos. Es decir, que los gastos fijos terminan agregando riesgo, o sea, dispersión de retornos.
Como siempre, vamos ejemplificar con un ejemplo numérico: una empresa con activos de 100 Musd, que no paga impuesto a las ganancias, que no tiene inversiones (en el concepto contable de las inversiones: colocación en un fin que no es el fundamental de la empresa). Empresa a la que vamos a considerar financiada por simplicidad full equity, todo patrimonio neto, nada de deuda. Y, en consecuencia, la rentabilidad operativa va a terminar siendo igual a la rentabilidad sobre patrimonio neto, en un caso como el que estamos describiendo.
Y, por simplicidad, a los costos variables los vamos a considerar proporcionales a las ventas. Esta es una simplificación didáctica y muy útil. Vamos a analizar cómo le va a la compañía según su resultado operativo, con tres estructuras de costo: el costo 100% fijo, 100% variable y vamos a considerar que el costo variable es el 75% de las ventas.
O una tercera variante que es 50% fijo y 50% variable. Y, en este caso, la componente variable va a ser del 37,5% de las ventas. Y para tres rentabilidades operativas, en el caso básico resultantes: el año de muy buena venta de alfajores (20% de utilidad operativa), el año de venta normal (5% de utilidad operativa) y el año de venta espantosa (-10% de rentabilidad operativa).
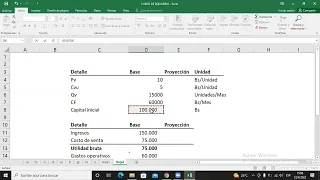
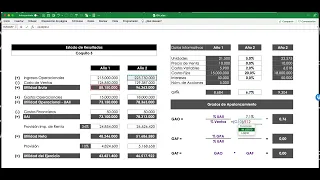
El estado de resultados básico de la compañía, con el costo 100% fijo: ventas de 20 Musd, costo del 100% fijo de 15 Musd, entonces una utilidad neta, la diferencia, de 5 Musd. Y una rentabilidad operativa del 5% (acordate que los activos eran de 100 Musd). Ahí tenemos el cuadro que vamos a llenar.
Vamos a considerar tres escenarios de ventas: las columnas de 35 Musd, de 20 Musd y de 5 Musd, para distintas estructuras de costos fijos y variables. Y ahí vamos a ver cómo termina resultando la utilidad neta y las rentabilidades operativa y sobre patrimonio neto que son iguales, o que van a terminar siendo iguales. Un primer escenario va a ser el de los gastos 100% fijos, es decir, 15 Musd en cualquier escenario de fijo y 0 Musd de variable.
O todo variable y, en consecuencia, los gastos variables igual al 75% de las ventas en cada escenario; o un escenario intermedio donde los gastos son 50% fijos y 50% variables. Vamos, entonces, al primero de los escenarios: gastos totalmente fijos, siempre fijos de 15 Musd. Así arranca la empresa que tiene solamente gastos fijos.
¿Cómo le va en cada uno de los escenarios de ventas espectaculares o ventas espantosas o ventas normales? La utilidad neta es la diferencia entre las ventas menos los gastos fijos y los gastos variables, o sea 20, 5 o -10 Musd; y la rentabilidad operativa y sobre patrimonio neto terminan resultando de 20%, 5% o -10%. Recordá, otra vez, que los activos son de 100 Musd y, en consecuencia, el patrimonio también es de 100 Musd, ya que no hay deuda.
Veamos otra estructura de costos, ahora 100% variable. Ahí la utilidad neta oscila, para los tres escenarios de posibles ventas, entre 8,75 Musd y 1,25 Musd. Y las rentabilidades operativas y sobre patrimonio neto terminan oscilando entre 8,75% y 1,25%.
Y en un escenario intermedio de gastos fijos y variables, las rentabilidades terminan oscilando entre el 14,37% y el -4,38%. Vamos a resumir qué pasó con las rentabilidades operativas en estos tres escenarios que pintamos. Ahí tenés el cuadro.
Vos fijate. . .
que el mejor escenario lo tenés con el gasto 100% fijo y las ventas espectaculares, obviamente. Y miralo desde otro lugar. Fijate que cuando los gastos son 100% fijos, la dispersión de los retornos posibles es mayor que cuando son 0% fijos.
Cuando son 100% fijos, en este ejemplo numérico muy simplificado, las rentabilidades operativas oscilan entre el 20% y el -10%. Y cuando los gastos son totalmente variables, las utilidades operativas oscilan entre el 8,75% y el +1,25%. Dicho de otra manera: si vos arrancás el año con una estructura de gastos 100% fijos, te va a ir mejor en los buenos escenarios de ventas y peor en los malos escenarios de ventas.
En cambio, si arrancás con una estructura totalmente variable, no te va a ir tan bien en los escenarios de muy buena venta, pero no te va a ir tan mal en los escenarios de poca venta. Y dado que el gasto es totalmente variable, fijate que aún en el caso de ventas de 5 Musd, en la columna del 0%, la rentabilidad operativa termina siendo positiva porque no tenés gastos fijos. Es decir: al efecto palanca operativo lo generan los gastos fijos; a mayores gastos fijos, más riesgo.
Dicho en otras palabras, mejores rentabilidades operativas en los escenarios buenos y peores rentabilidades operativas en los escenarios malos. Es decir, que son los gastos fijos los que agregan riesgo, los que agregan dispersión de retornos. Y entonces uno podría preguntarse: ¿y dónde termina estando el paralelismo entre ese efecto palanca financiero, donde el riesgo lo agrega la deuda, y el efecto palanca operativo, en que el riesgo lo agregan los gastos fijos?
El paralelismo está en que la deuda agrega un gasto fijo, que son los intereses. Habrá más videos de Finanzas con Humor. Por ahora, gracias por estar ahí y nos reencontramos en cualquier momento.