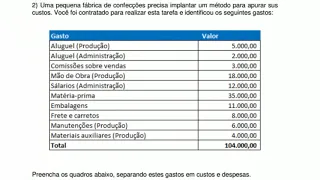
e lá né querida aluna meu pedalo no final do bloco anterior começamos a falar e dos conceitos de subprodutos e sucatas né Então aí na sua tela sem perder tempo então como eu falei o subproduto né ele decorre do processo normal de produção e possui mercado só pra gente retomar aqui no final do bloco anterior possui mercado seja processo de produto tem que ter mercado então um exemplo clássico é a serragem A empresa ela fabrica os móveis de madeira no durante esse processo produtivo é produzida a ferragem ano corte da madeira e essa serragem já tem um mercado ou seja se tem o mercado tem um preço cotado agora é importante que a receita gerada pela venda dessa das ferragens ela é irrelevante no negócio Isso é uma característica muito importante que tem que ser assaltado em relação aos subprodutos por quê Porque existe uma categoria que nós vamos estudar aqui no nosso culto que se chamam os coprodutos que são produtos que D em uma mesma Matriz cuja exemplo clássico exemplo clássico é o refino do petróleo para você tem a mesma Matriz que é o petróleo e o processo produtivo é do refinamento ele vai gerar diversos produtos com uma nafta o óleo diesel a gasolina enfim é a partir dessa mesma Matriz então só que as receitas são relevantes dentro do negócio Então nesse caso você tem a o conceito de coprodutos agora quando você tem esse exemplo da serragem na indústria de móveis né a serragem o a receita que ela gera para o negócio né o a entrada de dinheiro que ela gera o negócio para ser bem vou falar português Claro é irrelevante para o negócio é pequeno então ele é subir produto então cuidado para nós não confundirmos subprodutos com cor produto que são conceitos diferentes Então qual é o tratamento contábil do subproduto o estoque do subproduto ele é controlado por e ele é memso o valor de mercado ou ao valor realizável líquido que é o preço de venda menos as despesas de venda Claro se houver despesa de Helena sendo contabilizado Em contrapartida dos custos de produção eu vou passar um exemplo sobre isso tá vou só falar que o conceito de sucata E aí logo esse ano nós vamos ver um exemplo disso de produto de contabilização de subprodutos e um exemplo de contabilização de Açúcar então a sucata decorre do processo produtivo ou da baixa de material da empresa não possui mercados é muito importante olha aqui diferença que gritante né enquanto o subproduto possui mercado e possui é mercado significa duas coisas possuir mercado significa que a sua venda é praticamente certa tanto que no caso do sub produto é essa expectativa de venda com base na estimativa do valor de mercado o valor realizável líquido ela já é deduzido do custo do produto o mesmo do subproduto ser vendido por que sua venda é praticamente certa porque isso é uma das condições uma das premissas para você tratar serragem como subproduto então Esso cada ela não possui mercado e a receita obtida pela sua venda não é previsível Ou seja não é praticamente certa eu não conto com aquilo né no fluxo normal no giro normal do meu negócio então o estoque de sucata não é controlado ou simplesmente do baixo do material e quando é vendido a sucata o montante obtido é reconhecido como outras receitas operacionais então é um contexto que está mudando mas ainda acredito que seja assim é o caso dos containers né então você tem por exemplo as empresas que são operadoras portuárias né se você já viu na estrada ou então passou próximo de uma região portuária você deve ver aqueles com tênis né aqueles caixotões de madeira né madeira não falam besteira de Aço né que coloca lá nos navios vai empilhando nos navios né e e esses com tênis eles têm uma vida útil na vida útil para serem usados como contente mas ele tá muito resistente tanto que eles são empilhados ano em altura de seis de cinco contêineres empilhados eles trabalham no ambiente corrosivo porque ele trabalha no mar próximo do mar o tempo todo levando ali maresia salinidade é então eles são muito bem preparado tanto que são muito resistente tanto que eles têm uma utilização hoje em dia que está crescendo na indústria da construção de moradias em 20 construção que são casas lojas e habitações ou estabelecimentos é feitos a partir de contente já se usava muito isso no ambiente de obras como abrir para abrigar ali a parte administrativa do canteiro de obras mas hoje em dia verdadeiras residências até mansões são feitas de convivência Talvez o contêiner começa a se transformar em um subproduto da indústria de transporte de transporte e é talvez estejamos vivendo esse momento mas por enquanto vamos supor pode ser até que já seja a vamos supor em que historicamente o contêiner ele era baixado como sucata e depois era vendido pelo quilo do ferro para falar português claro né entender como se o cara pelo quilo do ferro e não pela funcionalidade daquele equipamento daquele equipamento perfeito Então vamos ver aqui como é o tratamento do contato dos subprodutos e depois da Sucata Então é eu tenho a minha produção não vou mostrar que o exemplo tratamento contato do sobre o produto tá lá o estoque de produtos em processo ou seja produtos em processos são produtos que estão no meio do processo produtivo em processo em elaboração são produtos que ainda não estão prontos Mas também eu não tá zerado ele no final do período presente que você deu um corte numa fábrica né você vai ter produto que já estão totalmente acabados e você vai ter produtos que estão parcialmente acabados Esses são os produtos em processos os produtos em elaboração bom então à medida que o subproduto vai surgindo ele vai surgindo ele vai sendo contabilizado no estoque Olha lá você tinha verde para cima quer dizer que vai entrando estoque de subprodutos e é a contrapartida é a dedução do estoque de produtos em processo então o lançamento conta o valor do estoque de produtos em processo fica em 198 mil nesse exemplo aqui por quê Porque o subproduto que surge como ele é contabilizado olha só aqui que que interessante ele é contabilizado com base no preço estimado de venda mas essa estimativa já que a venda é praticamente certa existe o mercado Olha como a teoria fecha né ele já é automaticamente antes mesmo de ser vendido ele já é contabilizado como uma redução do saldo do produto sem processo né e com isso ele vai sendo né lançado ali débito de estoque dos o e crédito de estoque de produtos em elaboração PV e quando esse estoque de sub-produtos for vendido o lançamento vai ser crédito de estoque de subprodutos e débito de caixa e equivalentes de caixa ou seja um fato permutativo isso é curioso também não haverá a contabilização de uma receita da venda de sub-produtos agora o tratamento contábil da Sucata e batida que a empresa tem um equipamento lá que tinha um valor contato 100 mil você fala pô mas é bom dia amor vamos supor que esse equipamento gostou 50100000 é um valor irrisório né fácil o custo desse equipamento então ele vai ser dado Baixa porque ele tá inservível enfim seja porque esteja obsoleto seja porque foi danificado então ele vai ser dado Baixa ela certinha vermelha ele tá saindo e isso é uma despesa para despesa entrando Alien verde né e isso vai gerar um lançamento abaixo do equipamento como sucata dele tô despesa e creditou o e que eu estou ativo para baixo é feito quando agora repara que já não há mais o equipamento esse ativo ele saiu do das demonstrações contábeis da empresa é isso que a teoria quer dizer como você não controlar o estoque é claro que patrimonialmente o administrativamente você vai controlar aquela sucata vai ter um controle daquele equipamento foi baixado Claro mas nós estamos falando do ponto de vista das demonstrações contábeis aquele quipamento saiu do ativo da empresa É nesse sentido que a teoria diz e que eu coloquei aqui que não controla o estoque e quando esse equipamento é essa sucata vendida é como se a empresa recebeu esse uma doação Ó você tem lá outras receitas operacionais no ar e entrou ali embaixo e caixa e equivalentes de caixa entrando a supondo a venda à vista aí pelo mesmo valor ou seja a baixa e e a entrada da receita só em momentos diferentes porque primeiro você dá baixa e muitas vezes aí Se Vai acumulando sucatas para aguardar um momento propício para fazer toda a venda dessa sucata que ela vai dando baixa vendo baixo lembrando baixo que depois ela faz essa venda ela faz essa venda o que ela vendeu já foi baixado ou atrás não é baixado no momento da venda então por isso que simplesmente aparece só a receita no momento da venda parece né até que é uma doação que a empresa recebeu então lançamento vai ser na venda da Sucata né deve tocar equivalente de caixa e creditou outras receitas operacionais veja que não tem resultado essa operação ainda que a venda tenha sido por um valor menor que o valor que foi baixado por quê Porque não é aí um caso de confrontação simplesmente você deu baixa é uma insubsistência do ativo no fato modificativo diminutivo e depois de você recebeu uma grana pelo que foi vendido uma superveniência do ativo fato modificativo aumentativo é como se fosse uma doação é do ponto de vista contrário Mas é porque a baixa do da Sucata e antes põe frente agora nós vamos falar de controle de estoques para introduzir o assunto de conceitos e classificação de custos Então quais são os estoques que são controlados na contabilidade de custos são três o estoque de matérias-primas também chamado de materiais diretos e aí o mestre Eliseu Martins ele faz uma distinção em relação a isso porque o mestre diesel Martins ele entende que matéria prima é aquilo que vai incorporar efetivamente no produto por exemplo você pegar o leite em caixa leite em caixinha né ah o leite é matéria-prima beleza né mas a embalagem é o material direto não é matéria-prima então por exemplo vou pegar a manteiga numa embalagem é de plástico por exemplo então o leite é uma matéria-prima porque incorpora ali no produto na substância do produto né que é e agora a embalagem o material direto e porque essa diferenciação feita pelo mestre Eliseu Martins porque para ele o custo primário engloba somente a matéria-prima não engloba o material direto isso raramente é cobrado mas já foi cobrado né então para o professor Eliseu Martins o custo primário que nós vamos ver mais adiante envolve apenas a matéria-prima e não envolve os materiais direto direto ainda é tio Gelson do CESPE não faz essa distinção não faz essa diferenciação ele usa a expressão matéria-prima ou a expressão materiais diretos como sinonímico como de forma equivalente você tem um estoque de produtos em elaboração também chamado de produtos em processo que são aqueles produtos que no final do período ainda não estão concluir e você tem o estoque de produtos acabados e nos controles de custos Então você tem três controle de custos as matérias-primas aplicadas à produção Ou seja você tem ali um controle do que foi requisitado do estoque de matéria-prima para ser usado na linha de produção você tem a mão de obra direta é que é aquela mão de obra que a gente costuma dizer né como herança da Revolução Industrial ainda que toca o produto é o seja o chão da fábrica aquela pessoa aquele funcionário que efetivamente né E para não usar o termo aqui diretamente participa da fabricação do produto ou da prestação do serviço e você tem os custos indiretos de fabricação também chamado de custos gerais de fabricação ou custos indiretos de produção O custos gerais de produção ou até gastos Gerais de produção veja que quem criou isso né claro que foi de uma visão né maravilhosa genial mas ele EA genialidade tá e essa simplicidade por quê porque na verdade eu vejo duas categorias aí nós temos a matéria prima né que pro Elizeu Martins tá dentro dos materiais diretos é um dos materiais direto nós temos a mão de obra direta Então os dois primeiros itens são custos diretos tá e tudo mais que não for direto e indireto Então essa conta aqui é como se fosse outros custos né Se nós fosse usar a terminologia a contar da e típica outros custos PC bom Seguindo aqui vamos então avançado né É o quê que é a composição dos custos de produção do período tão o CPP o custo de produção período vai ser a soma dos materiais diretos aplicados a produção aplicados a produção mais a mão de obra direta mod e mais oscip que é o custo indireto de produção São materiais diretos e tem matérias-primas embalagens a embalagem da produção mod é a mão de obra direta e os custos indiretos de produção e aí você tem uma infinidade como por exemplo energia elétrica aluguel mão de obra indireta que são os supervisores por exemplo ou pessoal da manutenção então o custo de produção o custo de produção do período Ele é aquele gasto que a fábrica teve nós tomarmos como exemplo a fábrica para operar durante aquele período pode ser humano pode ser um semestre pode ser um mês então Quanto custou o manter a fábrica operando isso é o custo de produção do período que também é chamado de custo de fabricação do período que também é chamado às vezes só de custo de fabricação tá é não confunda isso com custo da produção acabada nós vamos ver mais adiante porque nem tudo que a fábrica gastou para operar necessariamente vai o vestido em produtos acabados Pode ser que uma parte dos produtos estejam semi-acabados ou inacabados ou em processo em elaboração no final do período a outra definição é o custo primário ou custo direto que é a mão de obra direta somada com matéria-prima e o custo de conversão ou de transformação que é a a soma da mão de obra direta com o custo indireto de fabricação ou posting directora de produção então curso de conversão ou de transformação ele representa justamente o quanto se gasta ou seja quais custos que a empresa tem para transformar a matéria-prima você já Quanto custa transformar que ela matéria-prima então por exemplo se eu tenho uma fábrica de queijo né então pegou o leite né um soro do leite enfim não sei como é que é o processo produtivo Mas vamos pouco você pega o leite e tem que transformar em queijo Então qual é o custo que eu tenho tirando o custo da matéria-prima para fazer essa transformação é então isso é o custo de transformação né esse é o cu a versão que as vezes aparece Também com esse nome na prova Tá bom olha aí a questão número 4 Perry coloca uma indústria apresentou a seguinte relação contendo os seus cursos e despesas em determinado período Observe então eu já vou colocar aqui né as classificações estão materiais diretos são curso m de material direto materiais indiretos custos if custo indireto de fabricação mão de obra direta é o custo mão de obra direta mão de obra indireta é custo também sci-fi aluguel da fábrica custo e fi também manutenção das máquinas custos if também né assim e custo indireto fabricação comissão sobre Diana só relacionada à venda das despesas seguro da fábrica sci-fi custo indireto de fabricação marketing despesa relacionada à área de vendas depreciação das máquinas sci-fi gasto com limpeza da fábrica with energia elétrica consumida na fábrica wi-fi também custo indireto de fabricação e o custo de fabricação e ao custo de fabricação do período o custo de produção do período o custo primário e o custo de transformação têm respectivamente os valores de então Primeiro passo é achar o cif total somando os itens que foram classificados como se Fi aqui nessa tabela né então você tem aí ó um dois três quatro cinco seis sete itens isso dá um total de 336 mil reais de Recife custo indireto de fabricação o custo de fabricação vai ser a soma dos materiais diretos com a mão de obra direta e o chefe né amor o material direto 350. 000 a mão de obra direta 280. 000 ossify 336 vai dar um total de 966 mil de custo de fabricação que é o custo de produção do período são sinônimos o curso primário vai ser o vão seus materiais diretos tomada aí com a mão de obra directo que vai dar 350 mais 280 630 mil e o custo de transformação a obra direta mas o custo indireto de fabricação que vai ser 280 mais 336 que vai dar 616 mil né então nós temos 9669 66 636 entos e 16 tá então com isso fica gabarito na letra d de dado né Então essa opção aqui ó e tá ele envolver aqui ó essa opção legal legal então seguindo aí vamos em frente né Vamos pra próxima próximo conteúdo então é esquematizado aqui né para quem comprou o livro do jelson surgiram ver o quadro 2.
1 né do capítulo mundo guelson na página 27 né mas é o que que traduzido aquela figura você tem a matéria-prima consumida se você tem a mão de obra direta e tem os custos indiretos de produção tão tudo isso forma um pacote que o custo de produção do período que foi o que a gente chamou de custo de fabricação na questão que acabamos de resolver então todos esses insumos a matéria-prima consumida a mão de obra diretos custos indiretos de produção vão ser absorvidos incorporados nos produtos em elaboração e o que ser vários produtos em elaboração dos produtos né acabados né é quando eu tenho finalmente é esse produto acabado Então eu tenho custo da produção acabada e quanto custou para acabar aquela produção e já vou antecipar aqui que o custo da produção acabada não será igual necessariamente igual ao custo de produção do período porque é normal de uma linha de produção vamos supor que você parta do zero zero estoque de produto não tem nenhum produto acabado nem um produto em elaboração no começo do período e você teve um custo de produção como por exemplo de 966 r$ 1000 que foi a questão que acabamos de fazer e no final do período você vai ter um custo da produção acabada igualzinho e 966 mulher provavelmente não porque porque esse custo de produção do período ele vai ser distribuído pelas várias unidades que foram fabricadas durante esse período só que é o final desse período haverá unidades concluídas e haverá unidades inacabadas que ainda estão parcialmente acabar oco a produção do período o custo todo que foi distribuído para aquilo que foi acabado e para aquilo que foi parcialmente acabar mas o custo da produção acabada se refere apenas aquelas unidades que foram acabados como o nome diz então a igreja então quer dizer que o custo da produção acabada vai ser sempre menor que o custo de produção do período não tá Mas essa complexidade não precisa ser abordada Agora seja o que a gente vai é saber agora que a gente tem que pegar agora né é que eles não são necessariamente iguais até porque são conceitos diferentes e Olá Seguindo aqui vamos para um exemplo então consideremos que uma indústria presente os seguintes valores para sua produção Então você tem o item tem os estoques iniciais e os estoques finais então matérias-primas produtos em elaboração e produtos acabados Olha eu controle de estoques e o controle de custos né você tem compras de matéria-prima do período isso não é custo isso vai ajudar calcular o custo da matéria-prima aplicado a mão de obra direta aplicada a produção do período aí 300 e os gastos Gerais de fabricação os custos indiretos aplicados a produção do período 400 se formos né Colocar esses valores no razonete em razonete Então eu tenho três razonetes de controles de estoques estoque de matéria-prima para o seu estoque Inicial seu estoque Inicial e final e com a sua compra então se eu olho para o razonete de matéria-prima e faça o estoque inicial de 100 mais a compra de 700 eu chego a 800 - 200 o valor de matéria-prima consumida que está destacado em vermelho 600 que eu chamei de mate que vai para o razonete de estoque de produtos em elaboração lá ele vai encontrar com a mão de obra direto e com o GDF ou se fio gasto Geral de fabricação e quando eu pego o estoque inicial de produtos em elaboração somo com esse custo de produção que a soma do Mate com mod com jejé é e subtraiu do estoque final se você fizer essa conta 7/150 mais 600 + 300 + 400 isso vai dar 1. 450 - 50 do estoque final vai dar 1400 que é a produção acabada que como está destacada na sua tela você vê o custo da produção acabada para saber o CP ver se tá lá do outro lado a no finalzinho 1200 eu faço também de novo é aquele cálculo do CMV que a gente aprende lá nas operações com mercadorias ao estoque Inicial 500 mais a produção acabada que é como se fosse as compras vai dar 1000 900 ao menos 700 Beta 1200 que é o custo do produto vendido o CPV então repara que esses três razonetes eles vão se encadeando e a partir desse razonetes eu tiro três informações que são muito relevantes que são o custo de produção ou custo de fabricação do período o custo da produção acabada e o custo dos produtos vendidos agora do ponto de vista da praticidade né Se eu for para uma questão de prova eu preciso realmente fazer esses três razonetes numa prova para resolver uma questão como essa se me perguntasse Qual é o CPB diante de todas essas informações eu teria que fazer todo esse rabanete para resolver resposta não você pode calcular o CPV e o custo da produção acabada Por meio dessa grande é fórmula aí que na verdade é uma ampliação da fórmula do CMV CMV maior stock' Inicial mais compras - estoque final e aqui vai ser a soma de todos os estoques iniciais faltou essa aí mas dá para entender estoques iniciais de que de matéria-prima de produtos em elaboração e produtos acabados somados com as compras líquidas a mão de obra direta aplicada e o gasto Geral de fabricação e subtraído dos somatórios dos estoques finais essa forma também pode ser usada parcialmente para calcular o custo da produção acabada e nós vamos ver isso aqui né aplicando a fórmula então o mesmo enunciado né E como é que a gente acha o CPV agora olha o CPV vou pegar a cada estoque inicial sem 150 e 500 então aqui ó sem 150 e 500 aqui os estoques iniciais vou somar opa vou somar aqui com a compra de matéria-prima a mão de obra direta e os gastos Gerais de fabricação olha eles aqui ó a compra de matéria-prima a mão de e os gastos Gerais de fabricação e vou subtrair dos estoques finais 250 e 700 então aqui ó 250 e 700 então com isso eu acho o CPV que foi de mil e duzentos Perth e o CPA egbert bom o CPA veja que ele é uma saída desse conjunto de razonetes aqui ó desses dois razonetes aqui o custo da produção acabada para calcular Eu só preciso das informações desses dois razonetes então eu vou usar a mesma fórmula só que eu não vou usar as informações de estoque Inicial não vou usar com o estoque Inicial nem o estoque final de produtos acabados Essa é a diferença então eu vou usar os estoque o e os estoques finais apenas desses dois primeiros razonetes aqui não vou usar tudo não vou usar dos três né vou usar esses aqui que eu tô destacando em azul é legal então quando eu vejo a fórmula Olha a fórmula aqui ó eu peguei só 100 e 150 que são os estudos iniciais de matéria-prima e produtos em processo então você vê aqui ó 100 e 150 o meio fica igual né porque aí eu tenho a compra de matéria-prima tenho a mão de obra direta e tenho os gastos Gerais de fabricação mas o final é diferente também só uso os estoques finais de matérias-primas e de produtos em elaboração Oi e aí eu tenho finalmente o a produção acabada que foi de mil e quatrocentos caramba e aí Bete como é que o custo da produção acabada pode ter sido maior que o custo do produto vendido primeiro porque ele vendeu menos do que produziu e o custo de produção do período o custo de produção do período voltando aqui ó é a soma desses três aqui né e da matéria-prima utilizada 600 a mão de obra direta e o gasto Geraldo fabricação se você somar esse 600 com 300 e com 400 você vai achar 1. 300 de custo de produção do período enquanto a produção acabada foi 1400 mas inverte então é possível eu tenho um custo de produção do período de 1.
300 e um custo da produção acabada de 1.