lá vamos dar continuidade então no item 5.4 nós temos aí os tipos de custo padrão como nós falamos na introdução custo padrão é importantíssimo agora para estabelecer o custo padrão a gente pode seguir uma regra a gente pode ter esses três tipos de cursos padrão que vão apresentar para vocês agora e é importantíssimo isso pra que é é o custo estabelecido como meta para a programação do orçamento para para cobrança da performance do atendimento é fundamental que tudo que esse custo padrão que vai ser adotado para para a orçamentação e para a avaliação de desempenho
seja difundido em comunicado a todos os envolvidos para que tudo se se motivem a manter a meta ou então vamos lá nos tipos de cursos padrão é que a gente possa entender e me ocorreu agora em falar sobre é meta e e incentivar o pessoal a a atingir as metas a gente também não pode esquecer que a actividade vocês sendo a atividade ligada à saúde às vezes a pressa é inimiga da perfeição e aí é claro que no caso é das pessoas que vão ser avaliada pela por atingir as metas de atendimento e procedimento tem
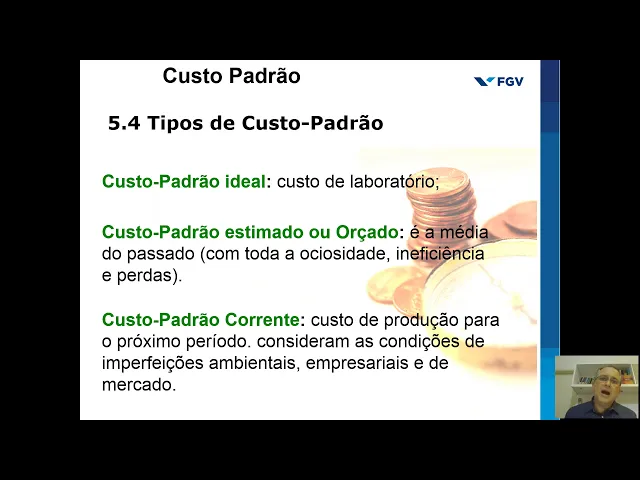
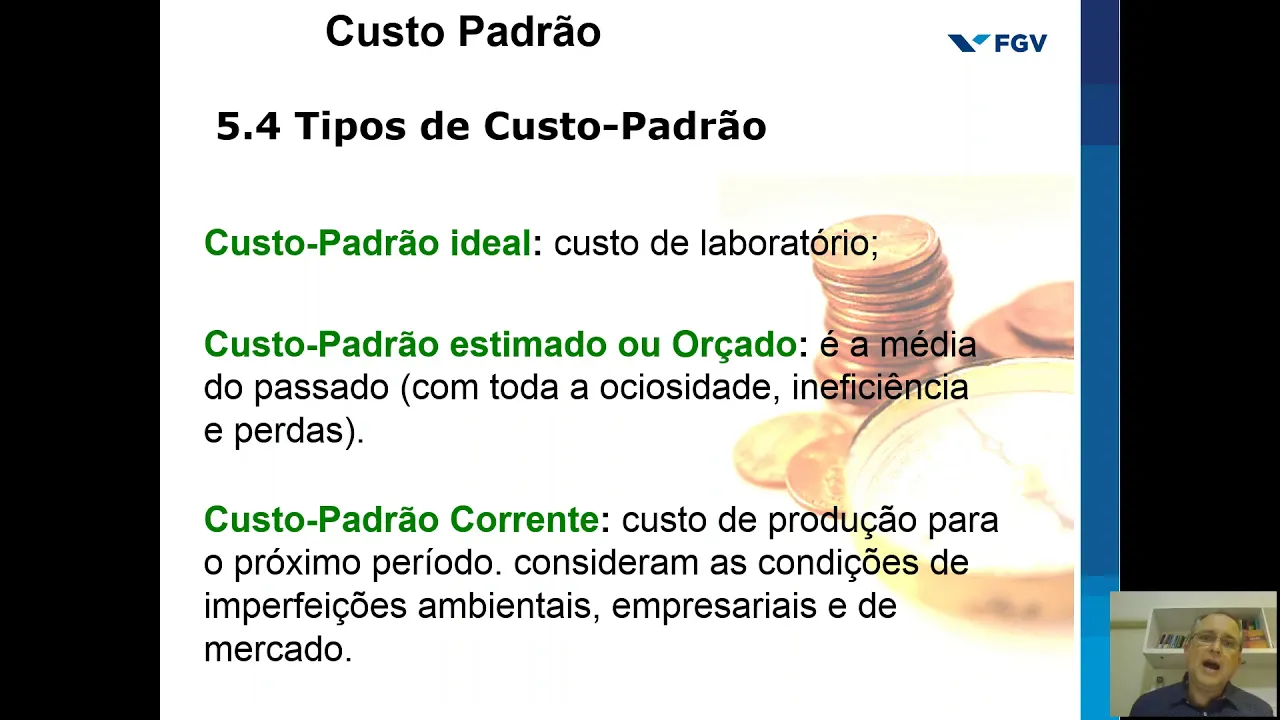
que também está aí com relacionado à questão da qualidade do serviço prestado e do atendimento vai ser feito não adianta volume de atendimento se não tiver qualidade no atendimento não é isso que vocês acham bom mas vamos lá passar agora aos tipos de custo padrão bom então quando a gente fala nos tipos de custo padrão nós temos três de primeiro eu estou chamando de custo padrão ideal com o padrão ideal coloquei como se fosse um curso de laboratório ou seja serem condições projetadas em condições excepcionais quando não tiver nenhuma intercorrência né nos procedimentos nos atendimentos
que a gente vinha fazendo o que seria o menor custo possível quando eu não tenho nada de ineficiência nada de ociosidade e nada de perda nesse nesses procedimentos que eu tiver um atendimento que estiver fazendo isso passa a ser um custo ideal a gente custo padrão ideal a gente coloca isso como um objetivo de longo prazo ser alcançado pela instituição aí depois a gente pode buscar nos períodos anteriores nos apontamentos na contabilidade ou seja eu posso buscar a média do passado o que ocorreu em períodos anteriores lógico quando eu buscar o que ocorreu nos períodos
anteriores eu tenho ali a ociosidade ocorrida no período anterior à ineficiência as perdas tudo aquilo que interferiram para o que o que efetivamente ocorreu e pra gerar o custo real dos períodos anteriores bom quando eu busco a média do passado e ela está contaminada com a ineficiência ociosidade perda lembra nuno a nossa primeira semana que eu falei desses três vilões da do vilão da ociosidade do vilão da ineficiência da perda então quando eu busco o padrão estimado orçado dos períodos anteriores aí agora eu preciso fazer uma análise criteriosa do que ocorreu de ociosidade do que
ocorreu de ineficiência e do que o ocorreu de perdas e aí eu tento estabelecer o custo padrão corrente que é o nosso terceiro padrão que aí seria o custo padrão aonde eu vou tentar melhorar o que ocorreu em períodos anteriores diminuir a ociosidade diminuir efe a ineficiência e as perdas para estabelecer um custo padrão que vai ser a minha meta do próximo período então isso é fundamental pra que a gente possa então estabelecer a nossa meta será alcançada com a claro quando a gente fala nesse padrão corrente é algo melhor a minha média do passado
porque eu votar é descobrindo as causas da ineficiência sociedade perder tentado interferir ali então com o passar dos períodos eu posso e melhorando o meu custo padrão é fazendo com que o meu padrão estimado assado ou seja média do passado vai evoluindo indo em direção ao que a gente chama então de curso ideal os laboratórios bom então eu gostaria que vocês é imaginar sem isso funcionando no dia a dia mais uma vez estabelecido o custo corrente ou seja o custo que eu vou usar como a meta para o próximo período e aí é claro que
eu preciso divulgar para todo mundo o que seria essa meta o como nós estamos agindo para diminuir a ociosidade eficiência e perda aí feito isso estabelecido essa meta a gente fica então esperando que o custo real a correr pra quem vai servir a aaa o meu orçado aquilo que eu sei a minha meta que eu divulguei pra todo mundo e aí depois quando eu chego no custo real ora é importante ter esses dois parâmetros para que eu possa então confrontar o orçado ou seja o nosso padrão com o que efetivamente ocorreu com um real para
que a gente possa avaliar o que está ocorrendo as variações em relação ao custo padrão que a gente tinha estabelecido então é claro custo real vai ter que ser mensurado apontado ele serve para avaliação dos inventários serve pra gente apurar o custo real para as necessidades legais e fiscais que toda instituição precisa mas principalmente vai ser importante para que a gente possa então comparar o assado verso realizado ou seja o custo padrão inverso real e você vai ver que isso é importantíssimo pra gente além de identificar a causa do porquê de cada uma das variações
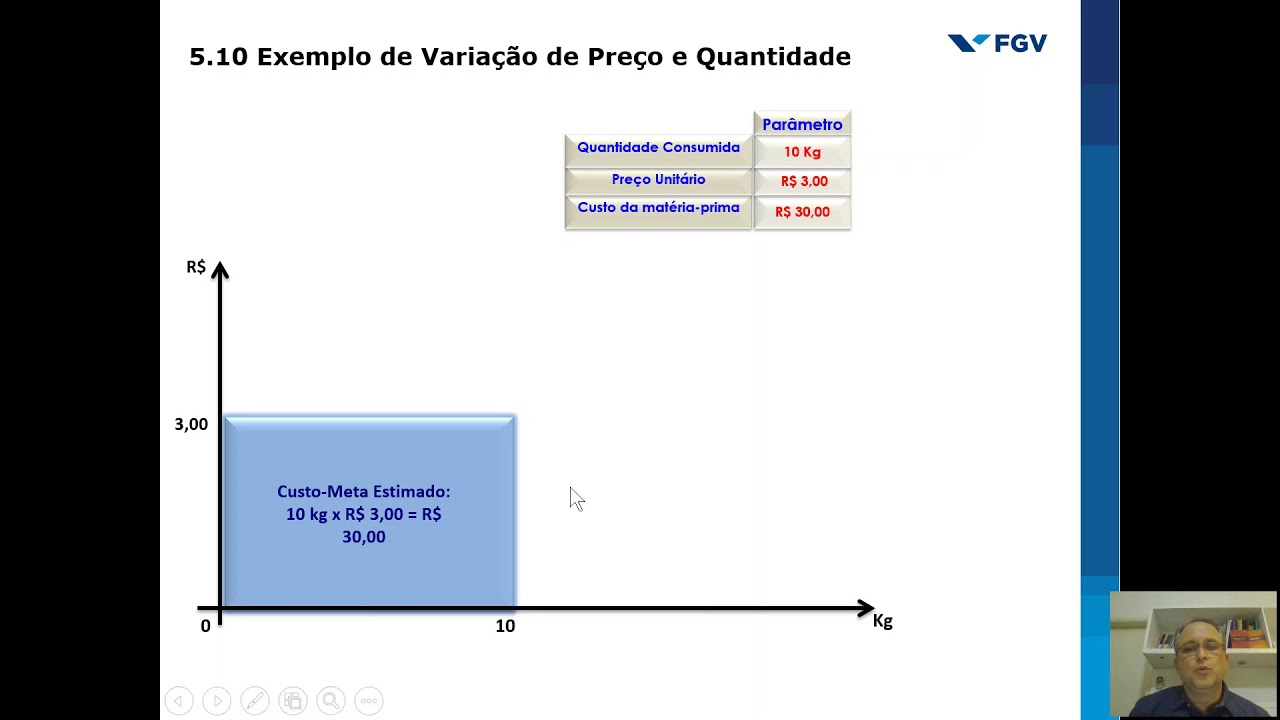
a gente poder também corrigir os rumos mas é bom quando a gente comparar o orçado verso realizado três tipos de variações poderão ocorrer pode ser uma variação do tipo preço ou seja vale o preço que estimou pagar a mão de obra variou preços estimou comprar o material de consumo ou pode ser a quantidade a gás tem mais horas do que devia ou gastei mais produtos do que queria então variação de preço e quantidade além da variação de preço e quantidade pode ser que ocorra uma terceira avaliação de avaliação mista mas isso nós vamos falar daqui
a pouco no nosso próximo vídeo nos aguarde