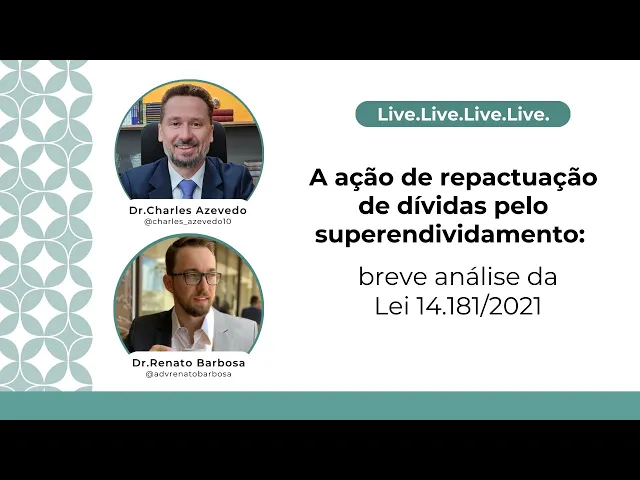
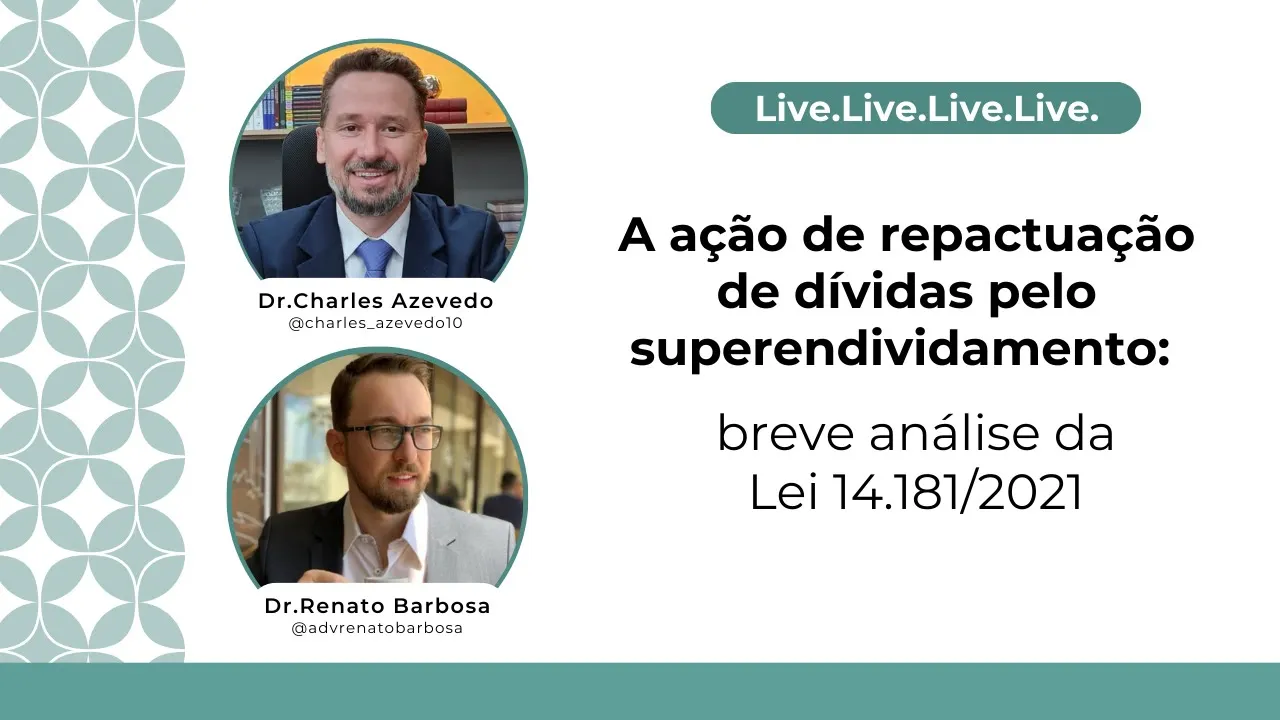
bom dia bom dia a todos dando início a mais uma live Empresarial e chegou o momento meu amigo ó obrigado de coração Dr Renato Barbosa é advogado com 13 anos de experiência na área Cível com ênfase no direito de franquia e também do Consumidor é especialista em direito tributário direito digital e na lei geral de proteção de dados é um parceiraço meu aqui do escritório o cara que eu considero demais tem uma capacidade técnica sensacional invejável que eu tento sempre aprender com você todos os dias e é sempre um prazer aí estar com você e
e nesse especialmente agora nesse momento que você vai nos ensinar sobre a questão da repactuação do superendividamento enfim você só esqueceu de mencionar que a a o principal parte do seu currículo é que você é marido da dout Angélica Néo isso isso te eleva um pouquinho e o principal que te eleva ainda mais a um patamar superior que pai do Joaquim né então isso aí que que agrega ainda mais ao teu Currículo meu amigo Você tem a palavra Obrigado eh bom primeiro eu agradeço P convite né espero estar à altura dos seus outros novidades Eu
sempre acompanho sua Live só só o pesso tá com agora melhorou tava com chiadinho aí a hora você fala aparece um chiado Ah é se vamos ver agora sim agorao que deu pronto se tiver ruim só me avisa que eu tento mudar aqui o perfeito você ficou até mais bonito Ah como se tivesse jeito né mas tudo bem bom a nossa Live demorou um Pou mas foi por um bom motivo né Joaquim veio aí Graças a Deus tudo certinho já tá quase com 5 meses né e agora a gente conseguiu marcar mas desde da primeira
vez que o senhor perguntou para mim ó vamos fazer uma live que que você me recomenda que que você quer falar sobre e já me veio na cabeça essa lei né que é a lei a denominada lei do superendividamento ou a lei 14181 né de 2021 que apesar de ser já ter aí uns 4 anos tem muita gente que ainda não tem conhecimento e é por isso que me veio na cabeça de falar sobre ela porque eu acho que é de interesse tanto dos Advogados quanto eh do público em geral né hoje muita gente aí
tá endividado muito super individ então eu achei bastante pertinente essa esse tema para eh se eu fosse explicar a lei toda a gente ficaria horas aqui falando né então eu vou explicar até de uma forma mais eh não leiga mas uma forma que todos possam entender para quem tiver essa dificuldade tiver nessa condição de superendividamento também entender o que é essa lei e poder usar ao seu favor né então a gente vai falar hoje especificamente sobre uma parte dessa lei que é a parte da ação judicial e a parte da repactuação de dívida por que
que eu digo isso essa lei ela pode ser dividida em duas partes né A primeira delas fala sobre a prevenção ao superendividamento Então ela ela muda o artigo quto 5º sexto 51 54 inclui o artigo 54 no código de defesa do consum né E todos esses artigos falam sobre a prevenção do superendividamento e ali é falado sobre algumas diretrizes que devem ser tomadas tanto pelo poder público quanto pelos credores ou quem fornece o crédito quem fornece o produto ou serviço que é o fornecedor do Código de Defesa do Consumidor eh Ela ela diz algumas diretrizes
que devem ser seguidas justamente para que se que o consumidor se super indiv né e a segunda parte dessa lei que é talvez a gente o nosso foco aqui hoje é quando o consumidor já tá superendividado o que que ele faz quando ele não tem condições de pagar as suas dívidas né Eh então a gente tá falando superendividamento superendividamento e o que que significa superendividamento primeiro lugar a gente precisa ter a a definição disso o conceito disso e o superendividamento é quando o consumidor ele não consegue pagar as prestações que se comprometeu né então ele
financia um carro eh ele pega um empréstimo aqui ele entra num cheque especial ali e quando ele vê ele tá com uma quantidade de parcelas um valor somado dessas parcelas maior do que ele consegue maior do que ele ganha sem reservar o mínimo existencial que a gente vai falar sobre ele então essa pessoa pess ela tá Tecnicamente super endividada E aí ela precisa entrar rmação justamente para para rever Esses contratos e de alguma forma fazer o pagamento né então eu acho que essa lei ela veio tanto para ajudar o consumidor mas também para beneficiar os
credores que precisam receber de alguma forma seja da Originalmente pactuada ou de de alguma outra forma né Então essa é a definição de superendividamento a questão do mínimo existencial eh mínimo existencial é aquilo que você acho que o próprio nome já já é auto explicativo né o mínimo existencial é aquilo que eu preciso para para conseguir sobreviver quanto que eu gasto para me alimentar quanto que eu gasto para em moradia investir então reservado isso com o restante eu consigo fazer o pagamento eh credores certo e aí falando um pouco de uma forma geral o que
é a dívida que se inclui nessa nessa lei E aí eu vou separar a dívida que se inclui na lei e a dívida que é o objeto da repactuação da ação judicial então todas as dívidas de cunho eh consumeristas São incluídas nessa lei certo e obviamente tem algumas exceções que aquelas dívidas que são contraídas com fraude ou uma fé né aquelas que t o propósito foram contraídas justamente com o propósito de não pagar ento né e e que possam comprometer esse mínimo existencial Então esse tipo de dívida tá excluída da Lei certo e depois eu
vou falar um pouquinho da lei da dívida que se inclui na eh propriamente ação de repactuação Então superada essa primeira fase eh dividindo a lei nessas duas fases de evitar o superendividamento e de repactuar as dívidas quando já está superendividado a gente parte para propriamente ação de repactuação de dívida Então essa lei 14181 ela incluiu no código de defesa do consumidor ah alguns artigos é o artigo 104 a 104b e 104c que fala propriamente da ação de repactuação de dívida e também essa essa parte eu posso dividi-la em duas duas partes também que é uma
parte consensual e a parte osa certo a parte consensual a gente vai falar um pouco que é a a a audiência de conciliação e a contenciosa eh superada essa essa essa conciliação o que que acontece se os credores não aceitarem a forma como que o devedor quer pagar essa dívida certo bom primeiro e quem pode ajuizar essa ação a gente sabe já tá sedimentado na jurisprudência que a pessoa jurídica também pode ser consumidora né de acordo com a teoria maior mas para fins de repactuação de dívida somente podem ingressar com ação pessoas naturais e aí
eu tomei bastante cuidado para não falar pessoa física né porque senão já ia levar bronca em uma live mas é a pessoa natural então toda pessoa natural que se vê super endividada pode entrar com essa ação certo e aí eu falo também da dívida que pode ser incluída nessas ações né Eh que é basicamente a mesma coisa mas são dívidas de cunho consumerista né Onde existe a relação de consumidor e fornecedor de produto ou serviço são os artigos segundo e terceiro lá do cdc e o que se exclui dessa dessa eh do objeto dessa dessa
ação né são dívidas contraídas com propósito de não serem pagas que é a mesma que eu falei anteriormente contrato de crédito com garantia real também estão excluídas financiamento imobiliário e Crédito Rural todas as demais eh dívidas consumeristas podem ser incluídas nessa nessa ação de repactuação certo então o que que eu faço eu tô super endividado eu vou lá bato na porta do juiz falo olha eu não consigo pagar minha dívida e eu gostaria de fazer R actuação eu pego O Rol de de credores pego todos os os credores que se enquadrem nessa lei leva pro
juiz e leva um plano de pagamento também então só pra gente eh se situar precisa ter a provocação do Consumidor essa ação não pode ser proposta pelo devedor né ao contrário da da pessoa jurídica aí então ela ela tem que ser proposta pelo devedor consumidor e ele precisa necessariamente a apresentar um plano de pagamento bom a lei fala que precisa necessariamente apresentar esse plano de pagamento mas tem decisões aí na jurisprudência né Eh decisões principalmente no Tribunal de Justiça do Distrito Federal que diz que é opcional apresentar um plano de pagamento que eu não preciso
fazer isso por quê Porque chegando na audiência de conciliação então a gente conversa e ali se faz a conciliação ou não como se fosse uma ação de procedimento comum né mas enfim mas a lei diz que eu preciso levar um plano de pagamento é e como é que é é recomendado né Para que Justamente não se não se motive motive eventuais impugnações aí a a ao prosseguimento da ação exato a lei fala que é obrigatório né mas eu trouxe ponto da jurisprudência que diz que não neamente obrigatório a gente sabe que você recomenda você recomenda
a teus clientes que sejam que seja apresentado o plano de início lógico Com certeza mesmo porque esse é o entendimento de algum tribunal que pode não ser aceito pelo juiz enfim o juiz de de primeira instância né aí falando desse plano de pagamento como é que funciona esse plano o que que eu preciso apresentar nesse plano de pagamento basicamente todos os credores eu preciso arrolar eh colocar valor da mais eu preciso fazer um plano com pagamento de no máximo 5 anos então eu não posso fazer uma proposta de pagamento em 10 15 20 anos é
o máximo de cinco eu preciso demonstrar pro juiz a questão do mínimo existencial Então eu preciso falar pro juiz olha para eu eu ganho R 10.000 mas para eu sobreviver eu preciso de R 1000 de moradia 1000 de alimentação 2000 de R 4 R 5000 Então o que eu posso pagar pros meus credores é o os R 5000 que que estão que restaram né reservei o meu mínimo existencial e demonstrei eh o porqu desse eu não posso pagar o total do meu salário e e e demonstro porque que eu posso pagar o restante e eu
preciso preservar também as garantias e as formas de pagamento então eu não posso eventualmente tirar uma garantia que ten um contrato de financiamento para fins de repactuação de dívida certo então esse é o plano de pagamento cheguei no juiz com o r de ores com o meu plano de pagamento e ali já é marcada uma audiência de tentativa de conciliação e aí a gente tá na primeira fase que eu quis dizer que eu que eu apresentei anteriormente né que é a fase consensual por quê Porque ali a gente não vai propriamente discutir o mérito da
da o objeto da ação a gente vai tentar fazer um acordo eu chego com o meu plano os bancos ou os criadores não precisam necessariamente apresentar também uma um plano para eu pagar Mas eles aceitam enfim aí é uma audiência de conciliação quem já participou sabe que é Vai tentando se ajustar um acordo para todo mundo sair satisfeito se celebrar um acordo não precisa necessariamente todos os credores celebrarem um acordo se um deles aceitar tudo bem eu pago na forma com que eu propus no plano de pagamento aquela homologação daquele acordo vira um título extrajudicial
se eu não pagar pode ser executado certo eh e se não houver a concordância dos credores bom se não houver termina a audiência e aí vem uma uma divergência né bom falar da da do não comparecimento porque eh sempre eu falo às vezes eu faço uma palestrinha sobre a lei geral de proteção de dados eu falo que ninguém acredita que ela vai pegar e cada vez ela tem pegado mais e a essa lei do superendividamento também teve alguma eh o pessoal fala ah ISS é é letra morta isso aí não vai vingar e a gente
teve casos vários casos de bancos que não comparecem a audiência de conciliação e se não comparecer a audiência de conciliação é uma revelia certo como no procedimento comum e Existem algumas consequências a mais pro pro credor primira sobre isso essa semana inclusive né exatamente exatamente qual que é a consequência da da ausência dele na na na audiência de conciliação e é pesada são pesadas as consequências a primeira é a suspensão da exigibilidade do crédito que que significa isso se tiver uma ação de cobrança uma ação de execução uma ação monitória cobrando esse débito que eu
coloquei na minha ação de repactuação de dívida esse crédito vai est suspenso a ação tem que parar ela não pode continuar isso na ausência do credor Na audiência de conciliação outra consequência interrupção dos encargos de mora Então para de ser atualizado o crédito sujeição compulsória o plano de pagamento como ele não esteve lá para eu apresentar o meu plano de pagamento para ele ele fica sujeito ao plano que vai ser homologado pelo juiz Ou seja é é meio que tira o poder o direito de contestação do credor né porque você não vai mais apresentar seu
plano agora você vai estar sujeito ao plano que o juiz homologar seja seja que o devedor apresentou ou seja o plano que a gente vai falar mais para frente feito por um administrador judicial certo E pior que isso é o pagamento desse credor ausente somente após o pagamento dos credores que estiveram presentes na audiência então ele vira o credor quirografário ele vai lá por fim né Então essas são as consequências celebrado o acordo né Se alguém quiser Celebrar o acordo vai ser homologado pelo juiz e já falei as consequências vaiar um título executivo judicial e
pode ser executado em caso de descumprimento certo eh um detalhe é a questão de uma nova eu eu ajuizar uma nova repactuação de dívida uma nova ação eu só posso fazer isso eh depois de do anos da liquidação ou seja do pagamento de todos os credores que estiveram nessa Então é a gente sempre fala é um tiro que a gente tem que dar é Um Tiro Certeiro né a gente não pode apresentar qualquer coisa porque senão eu não posso mais pedir a a repactuação dessa dívida e eu tenho um prazo de 2 anos aí de
carência para Juiz uma outra ação né bom e aí a gente vai para eh a fase depois da audiência né que é a segunda fase que eu destaquei que tinha a fase consensual e a contenciosa a gente parte paraa fase contenciosa que é depois da da audiência de conciliação e aí vem outro problema esse essa leii Ela ela instaurou um procedimento especial no Código de Processo Civil apesar de não ter modificado O Código de Processo Civil mas ela não segue o rito comum terminada essa audiência o o autor consumidor ele precisa pedir que se ajuíze
a ação de repactuação isso a gente gente tem observado que não tem sido seguido muito pelos tribunais mas é assim que a a lei prevê acabou a audiência quem celebrou o acordo beleza quem não celebrou Ok eu tenho que pedir pro juiz instalar o procedimento de repactuação eu vou lá peço pro juiz e aí vai seguir mais mais ou menos o procedimento comum por quê Porque os bancos vão serem citados ou os credores no caso vão ser citados eles podem apresentar contestação 15 dias do mesmo jeito nessa contestação eles apresentam o plano de pagamento né
que eles entendem devido muitos bancos têm eh impugnado isso com o princípio do pacto assun servanda falando mas como é que você vai repactuar uma dívida que foi livremente estabelecida lá atrás da lá atrás não pode mas enfim se o juiz entender que h o superendividamento ele vai repactuar e e ponto final mesmo porque é uma lei especial que que tá incidindo uma lei geral né E aí depois dessa dessa acia de conciliação é feita a citação contestação apresentação do plano de pagamento e pode ser nomeado um administrador para cuidar das contas da pessoa natural
assim como é na pessoa jurídica se isso eh Por que que ele fala pode porque ela não pode gerar um custo Então fala ó se o cara já não consegue pagar as despesas básicas como é que ele vai pagar um administrador judicial né então se não for ali a lei a lei fala claramente isso se não for gerar custo adicional pode ser nomeado um administrador que o que parece meio complicado né parece um pouco inviável do ponto de vista prática Mas tudo bem entendi o sentido da Norma que eu acho que é importante é importante
principalmente porque é esse administrador que vai fazer o plano judicial compulsório exatamente que eu tenho que depois Preciso pedir a continuidade no processo E aí vai uma interpretação minha que é porque você vai estar sujeito a obedecer um plano judicial compulsório aí não tem eu aceito ou não aceito aí aí o que o juiz decidir vai est decidido né E pode ser bom para ele pode não ser bom né porque se o juiz entender que o mínimo existencial dele no nosso caso lá atrás não é de R 5.000 mas é de dois o juiz vai
comprometer R 8.000 da renda dele para pagamento dos credores né então a pessoa o consumidor ele vai estar sujeito a esse plano judicial compulsório e quem vai fazer esse plano é justamente o administrador se existir É claro se não existir pode ser nomeado Um perito ou até mesmo o juiz de ofício se ele tiver o conhecimento não precisar de um conhecimento técnico para isso ele pode eventualmente fazer o plano dele e falar ó você vai pagar desse jeito né esse plano judicial ele precisa ter alguns requisitos também né que primeiro é a manutenção do valor
principal devido com as correções então Teoricamente h não se pode dar um desconto obviamente que sobre os encargos de mora sim mas sobre o valor original ele precisa ser mantido eh a liquidação da dívida após a liquidação do plano consensual Então quem fez o acordo lá atrás na ação de conciliação vai ter a vantagem de receber antes inclusive antes dos credores que não concordaram com o plano apresentado pelo pelo consumidor e que depois vai ser homologado pelo juiz Então esse plano vai ser pago só depois do do pagamento do plano daquele inicialmente eh aprovado nação
na ação de conciliação né também vai ter o prazo é justo né meu amigo justo né é justo porque Isso demonstra até a boa fé do vereador exato aceitar uma proposta que eu tô fazendo você já vai começar a receber de acordo com o que eu propus Mas você vai começar tá se você quiser brigar pela sua dívida tudo bem você vai receber Só que lá na frente né o o prazo máximo também é de 5 anos existe a questão da primeira parcela desse eh plano compulsório judicial de a primeira parcela vai ser 180 dias
depois da homologação isso obviamente finalizado o pagor lá na conciliação E essas parcelas têm que ser iguais e sucessivas né mensais justamente para ter a previsibilidade ali de pagamento do eh pelo pelo devedor E aí vem a sentença então Eh Segue o rito normal vem a sentença ela homologa o plano compulsório ela pode também julgar em procedente Ação Olha você não é um superendividado Por mais que você entenda que sim você não é então julgação improcedente e as dívidas que foram Originalmente contratadas vão vão permanecer né conforme os contratos vigentes então e aí depois disso
segue-se o o o o trâmite normal eh quem não se sentir satisfeito pode apelar enfim aí o processo civil ele ele ele corre o seu plano plano comum né uma observação só que eu queria fazer antes de de finalizar é sobre essa questão do mínimo existencial por quê Porque tem vários julgados falando sobre o mínimo existencial de 35% Por quê eu até anotei o número da 35 35 35% por que 35% porque eles usam analogia da lei 10820 que fala sobre descontos na folha de pagamento que que Ah tá 35% então eles usam isso como
analogia se por acaso eu não consegi demonstrar muito bem Qual que é o meu mínimo existencial e tudo mais aplica-se os 35% eh isso uma questão jurisprudencial então não necessári tribunais Mas é isso que tem sido entendido né Essa é ação de repactuação de dívida a gente deu uma pincelada na prevenção que que também fala bastante coisa mas é muita coisa eh não efetiva né para para fins de de prevenção do superendividamento e essa questão da ação que eu acho que é uma ação cada vez o pessoal tem aderido mais a essa ação então quer
dizer uma lei veio para melhorar tanto pro credor quanto devedor de serviç e tá bem Aceita aí pelo peloo operadores do Dire Renato é ass ouvindo você falar você lógico acho que todo mundo a era no direito já olhou a lei estudou A Lei e etc e você falando logicamente fica muito mais digestiva a essa interpretação até porque você só não passou e não passou só questões eh legislativas né você passou também fez aí um paralelo com essas questões jurisprudenciais e doutrinárias que são sempre muito importantes e aí lógico quando quando entra em vigor um
tipo de lei assim né ah de repactuação de dívida ah tal e etc as pessoas também Falam assim ah mais uma lei para favorecer o devedor eh Nossa esse país eh favorece o devedor coitado do credor e etc eu eu penso o contrário eu penso o contrário eh eh e e aí eu faço um paralelo com a própria recuperação judicial E aí Mais especificamente que a recuperação judicial especial que é aquela direcionada pro produtor rural paraa microempresa empresa de pequeno porte que tem um eles podem aderir ao regramento geral da recuperação Mas eles podem também
fazer a migração por uma recuperação judicial especial e quando a gente pensa isso a gente pelo menos essa é a minha visão tá Renato eh a gente tem que pensar um pouquinho mais macro eh eh ninguém gosta de dever e pelo menos lógico tem os caras que são devedores profissionais né que aí é uma outra história a lei nem quer essas pessoas dentro do guarda-chuva delas a lei não não não não não quer isso nesse não é o sentido da Norma mas a lei ninguém gosta o o a pessoa de bem ela não não gosta
de dever ninguém gosta de dever Então essa lei vem a um encontro para isso F olha eh eh vamos te ajudar Vamos tentar Apresente o plano de pagamento aqui então isso é benéfico para todo mundo é benéfico pro sujeito que vai voltar a ter crédito é benéfico pros credores que vão receber talvez não na velocidade e da forma que ele como ele gostaria mas de que existe a predisposição a boa fé em pagar Então acho que isso que é o mais importante é eu acho que é mais uma opção pro devedor porque assim a gente
tá acostumado ao ao cliente chegar no escritório e falar Ah Doutor Olha eu tô com esse problema aqui essa dívida só que eu não consigo pagar de fato eu não consigo não sim sim muitos advogados falam ó Então tira as coisas do seu nome é exato na frente você faz um acordo mais barato enfim de deixa o banco ficar sem receber e eu acho que essa é uma opção principalmente pro fornecedor receber o que ele o que é devido né então quer dizer eh quem tem a a a intenção de pagar entra com ação e
o banco Tem que olhar isso com bons olhos é claro analisando aquela questão do eh de ter celebrado contrato com objetivo Expresso de não pagar né então isso obviamente vai ser objeto de contestação Lá do banco mas o banco tem que entender que é uma forma de ele receber é uma forma que tá o recebimento e mostra Inclusive a boa fé do do Consumidor né é eu eu pelo menos penso assim eu prefiro receber eh talvez menos ou ou de uma maneira diferente do que não receber pelo amor de Deus não tem não tem muito
sentido nisso meu amigo muitas manifestações de carinho aqui luari olha só não perca Não perca o o o raciocínio aí hein Leo Rafael Mica Eliana Jesus flor de Camila eh Ricardo o BO aqui Colocou e depois logicamente se se conseguir responder Renato depois até falo para vocês seguirem o Dr Renato aí nas redes sociais manda uma mensagem para ele Conversem com ele lá que ele vai ficar acessível para vocês aqui ó o que acontece se o valor remanescente após o mínimo existencial não for suficiente para quitar a dívida em 5 anos então isso tem que
est previsto no plano né e o plano A princípio ele tem que garantir o valor mínimo da dívida o valor eu peguei lá atrás mas não necessariamente Isso deve ser seguido caso ultrapasse os 5 anos porque a gente precisa entender que isso tem que viabilizar o pagamento então eu não posso estender por 8 10 anos essa esse plano de pagamento porque senão eu tô inviabilizando o pagamento isso não pode eh o Ultra passar o mínimo existencial Então nesse caso é dado um desconto se a pessoa tá devendo r$ 1.000 diminui 10% 20% que seja justamente
para para caber dentro do dos 5 anos e reservando meu mínimo existencial Eh aí tem uma pergunta da Isadora aqui ó Doutor dívidas provenientes de contratos sendo avalista poderiam entrar nessa hipótese do superendividamento é o avalista ele não é o devedor principal Então essa ação ela é destinada ao devedor principal Mas e se ele for considerado porque o avalist ele fica ele tem uma solidariedade ali né Renato ele tem uma solidariedade mas é assim eh tem aquele benefício de ordem que quase todos e então mas no aval é discutido essa essa questão é assim na
minha opinião todo devedor ele pode entrar com ação mas é se ele não for o devedor principal se ele for considerado o devedor principal ok ele tem essa Ah é uma é uma excelente uma excelente questão viu porque o o o avalista ele ele se equipara né Tem duas características ali o aval a Equidade e a e a a independência então ele ele se coloca no mesmo lugar do devedor principal olha Uma Questão questão interessante meu amigo preciso te falar mais alguma coisa ou não é sucesso hein precisamos marcar outra aí com outro tema sensacional
cara sensacional obrigado de coração pessoal entrou aqui acho que você não consegue