qué tal amigos cómo están mi nombre es rodrigo ramírez y como lo habíamos anticipado el día de hoy tenemos un gran tema un tema que habla de normas de auditoría este que nos lo habían estado solicitando en la cuestión de algunos comentarios que nos están esté escribiendo dentro de los canales para poder traer especialistas expertos en la materia y nos pedían de esto de las normas de información que estamos utilizando de estas de auditoría entonces no vamos a entrar un poquito desde el panorama de un antecedente de que es estas normas de auditoría de donde
parten por qué hay de ahora sí que como ahorita lo vamos a platicar con él con nuestro gran invitado es tenemos tela de donde cortar porque las normas de auditoría parten de un movimiento de una cuestión que se conoce por allá de el famoso enron que ya después vamos a tener oportunidad que todo esto fue un parteaguas no solamente las normas de información financiera de hablando de las contables no solamente del código de ética profesional no solamente de las normas de auditoría sino que fue un parteaguas que nos hizo a nivel internacional cambiar muchas formas
de cómo estábamos haciendo ejerciendo la profesión y para esto pues bueno el día de hoy estoy invitando a un gran amigo que sabe la cuestión de las normas de información de éstas de auditoría de las normas de auditoría y que es contador público certificado también por el instituto mexicano de contadores ha pertenecido y pertenece a la comisión la famosa conagua de este del del instituto mexicano de contadores públicos y de su gama y expertise que ha tenido a nivel nacional pues bueno vamos a conocerlo y vamos a estar escuchando un poquito de esto de las
normas de auditoría y para eso bueno pues el gran invitado el día de hoy es mi gran amigo eloy guevara qué tal cómo estás hola rodrigo buenas tardes buenas tardes a todos muchísimas gracias por la invitación y pues muy contento de participar contigo aquí con este con este gran tema que son las normas de auditoría muchas gracias hoy eloy un poquito de contro expertise que ahorita lo estaba diciendo pertenecer aquí en la cola compleja en cuestión de las normas de atestigua miento y de auditoría ahorita nos vas a comentar de lo decía un poquito de
preámbulo como bien sabes y lo hemos nos hemos topado por ahí en algunos este foros y mi intención es tratar de compartir esta cuestión del conocimiento y una de las cosas cuando yo el riesgo de la cuestión de los cursos que pueden ser de normas de información financiera o hasta el tema de la cuestión ética es justamente este parteaguas como un antecedente porque lo que sería el cine también hubo una evolución de la comisión de principios de contabilidad a generar este símil de evolucionar con la normatividad contable de acuerdo al ifa que sería el órgano
regulador a nivel internacional emite un código de ética profesional que nosotros también teníamos un código de ética muy pequeño y ya después de este parteaguas como le estoy comentando pues ya empieza a ver un código de ética un poquito más robusto con un análisis de la ética de este profesionista de este contador en el sector público privado en el tema de la docencia pero también tiene un impacto con la normatividad que es las normas de auditoría y ahora el tema de artest y ua miento que nos podrías decir por ahí este el hoy una cuestión
de un análisis de un antecedente sobre estas normas de auditoría ya rodrigo como como lo mencionas cuando se hizo todo el tema este de los escándalos financieros que el más conocido de los más fuertes ha sido el caso de enorme pero hay otros otros casos que también son muy significativos y muy importantes se empezó primero con la convergencia de las normas internacionales de información financiera que si bien se conoce en el ámbito contable como un marco de información la silla frs o nif con doble y es un marco de información financiera a la par se
trabajó con el código de ética profesional con todos los apartados y pues sin duda alguna también en temas de auditoría tuvimos que empezar a trabajar para ir convergiendo a ese entorno globalizado por tal razón méxico a través de la msp que forma parte de la federación internacional de contadores y fax por sus siglas en inglés en méxico forma parte ahí es cuando nos obligamos a estar utilizando las normas internacionales y siguiendo los todo lo que ellos van a sacando emitiendo como normatividad nueva para nosotros traerlo aquí a mexico tropicalizar lo adaptarlo para estar al nivel
global que lo exige la profesión contable entonces al aval aparece en ese sentido el año por ahí del 2000 del 2012 y entraron en vigor aqui en mexico adoptarnos las normas internacionales de auditoría de acuerdo anteriormente aqui en mexico para efectos del trabajo de auditoría teníamos un grupo de normas que se llaman normas de auditoría generalmente aceptadas en méxico de acuerdo y por ahí del 2008 empezó el análisis decidió y vamos a converger con las normas internacionales pero algo muy curioso aquí que se dijo es que no adaptamos las normas de auditorías sino que las
adoptamos a diferencia de las normas de información financiera que es así se adaptaron ahí estaba el juego de palabras de adopción y de adaptar pero sin darte un curita vamos a ver un cuadrito no se tengas alguna pregunta para poder continuar explicando este cambio si esté ahí primero también de lo que comentas este el hoy es creo que es importante identificar justamente cuando hay una adaptación a un acoplamiento con la normatividad internacional cuando yo hablo de la cuestión de las normas de información financiera lo que digo es que con los principios de contabilidad que llevábamos
esos famosos boletines que decía ese ratito que eran emitidos por la comisión de principios de contabilidad e hicimos una mezcolanza con la normatividad que traía la cuestión del jazz bill y lo adecuamos con la cuestión de las opiniones del cine como un nuevo órgano regulador aquí en méxico digamos que traemos un soporte un fundamento mexicano porque tenemos muchas empresas todas son mexicanas en el cual tú de acuerdo a nuestra propia idiosincrasia forma de operar nos tenemos nuestra forma de llevar ciertos operaciones transacciones u otros eventos contablemente identificados que hay que una convergencia a nivel internacional
con las normas internacionales como decías con las niif con doble y o las ifrs con las ni o las tías que también siguen algunas vigentes como una contabilidad internacional este anterior pues bueno esa adecuación y hacen esto del tema de las normas de información financiera pero en el caso de las normas de auditoría al final de cuentas si fue el 30 a un traductor tráete un especialista que acople la cuestión de las normas internacionales y vamos a ocuparla para poder dejar continuar un poquito lo y es un poquito la cuestión de sería la pregunta sería
donde yo veo la diferencia entre las normas de auditoría de las normas de información financiera es que aquí estamos contabilizando llevando información registros contables de empresas mexicanas pero la cuestión de las de la auditoría si yo quiero ver para poder invertir en una empresa aquí en méxico necesitaría unos ojos externos que es justamente la cuestión de la opinión de un auditor pero si yo estoy en chile si yo estoy en china si yo estoy en en italia pues no podría estar convergiendo con diferentes norma de autoría para poderlas cuadrar y ver que realmente lo mismo
estamos hablando en diferentes idiomas sino que debería ser un trabajo estandarizado a nivel internacional para que empresas mexicanas tuvieran una validez de la información que se presenta en la opinión de los hospitales dictámenes en a nivel internacional un poco como procedimiento estandarizado sería correcto hoy y además en ese sentido en el sentido de la estandarización internacional global de subirnos a ese estándar global al igual como es la información financiera que sea comparable que sea que se pueda analizar en el mismo sentido y no se le hagan cosas diferentes en otros países es por eso que
también las normas internacionales de auditoría y los que el msp a través del msp que forma parte del ifai son más de 160 países los que utilizan estas normas por eso fue la razón del que adoptamos estas normas para que estemos a nivel internacional de acuerdo ahora en ese sentido l atrae un enfoque el enfoque que teníamos anteriormente con las normas de auditoría generalmente aceptamos era un enfoque sede se denominaba de alcance ahora con las normas internacionales de vibración enfoque basado en riesgo este enfoque basado en riesgos es enfocarnos en lo significativo en las áreas
de riesgo que pueden tener un impacto en los usuarios de la información financiera esto es muy importante aquí que cuando una empresa aplica las normas de información financiera ya sean mexicanas o internacionales es para que en sus estados financieros refleje su situación financiera y hay terceros interesados en invertir en estas compañías son estas empresas y ahí es cuando se necesitan la opinión del auditor independiente para que para que los que van a invertir confían en que esa información está razonablemente correcta y es por eso que se decidió lo de la adopción para poder estar teniendo
el mismo lenguaje en el sentido de el enfoque que buscan las normas internacionales de hoy bueno y si entonces coincidimos que este análisis sería también nada más también a adicionar ya cuando estoy hablando de normas que cotizan en bolsa y son ellas las que estarán obligadas a llevar de acuerdo a lineamientos normas internacionales también un poquito con el mismo idea que estás comentando y que yo estoy comentando de porque hay veces que en méxico se iban a utilizar normas mexicanas y normas este internacionales hablando de la contabilidad pero una estandarización que creo que ayuda mucho
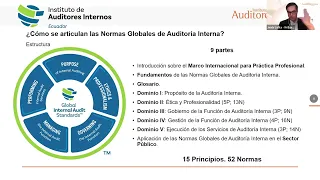
para un conocimiento de este profesionista en cuanto a una opinión una revisión y que esté el día de hoy las tenemos la cuestión de esas enagás como anteriormente se leían se le denominaba al día de hoy a estas normas de auditoría que serían las normas internacionales si quieres ya arranca te con la cuestión del tema de lloyd este que sería cómo estaría estructurada la cuestión de estas normas de auditoría pero les voy a compartir un cuadro si me permites para que sea más ilustrativo bien les voy a mostrar este cuadro que es el prefacio de
las normas de auditoría mexicano también tenemos un marco de normas de auditoría internacional que lo emite él y fac este es el marco del prefacio de las normas que emite el inst a través de la comisión de normas de auditoría de aseguramiento y aquí es donde empezamos a distinguir los grupos de normas y la normatividad que tenemos tanto mexicana como internacional aquí en méxico tenemos el código de ética mexicana el cual se dice que es más robusto ya que tiene un apartado de sanciones y este código fue adaptado del internacional se toma lo más aplicable
aquí en méxico y se replica por eso se dice que tenemos un código mexicano posteriormente continuamos en este orden y se dan cuenta es un enfoque de una cascada hace un efecto de sombrilla el más apto jerárquico es el código de ética es la máxima autoridad el código de ética posteriormente viene la norma de control de calidad la cual también es mexicana de acuerdo hay una norma de control de calidad internacional y aquí viene otra característica importante que actualmente en méxico tenemos nuestra propia norma de control de calidad aquí viene algo interesante y muy importante
rodrigo ya a nivel internacional se está trabajando en dos normas de control de calidad que van a entrar en vigor en 2022 estas normas vienen muy fuertes muy robustas y una ya no ya no se va a llamar el control de calidad sino se va a llamar a gestión de la calidad de acuerdo es la norma de control de gestión de calidad uno iba a estar la a-2 que habla del perfil que tienen que tener los revisores del control de calidad entonces ya ya es un cambio muy importante que está trabajando aquí en méxico la
comisión normativa de control de calidad posteriormente tenemos aquí en los trabajos de aseguramiento que aquí los menciona marco de referencia para trabajos de aseguramiento los tres grupos de normas las normas internacionales de auditoría las normas para atestiguar las normas de revisión estas son a los que nos hemos estado refiriendo que son las que se hace al adoptaron acuerdo tal cual nos trajimos las normas internacionales de auditoría y cuál es la principal característica de estas normas éstas se utiliza para hacer una auditoría sobre un grupo completo un juego completo de estados financieros y sus normas es
decir auditamos el marco de información financiera que en este caso como ya mencionábamos son las niif pueden ser las niñas las internacionales o pueden ser los principios americanos los famosos juzga o aquí en méxico en el sector gubernamental la ley la ley de contabilidad gubernamental nos ahí tenemos un grupo de normas de amor hay otros tres grupos de normas que tenemos aquí atestigua miento revisión y otros servicios relacionados y algo muy interesante aquí que estas normas todavía siguen siendo mexica o sea prevalece la esencia de la norma mexicana lo que se está haciendo actualmente con
este grupo de normas es una actualización y una revisión es decir qué está pasando con las normas de atestigua miento las internacionales están pasando con las normas de revisión internacionales y las de otros servicios relacionados internacionales al interior de la conade hacemos equipos de trabajo revisamos es lo que tienen esas normas y tratamos nosotros de acoplar de adaptar y de replicar para que estemos al nivel de las internacionales pero siempre cuanto siempre y cuando prevalezca la esencia mexicana de acuerdo actualmente desde la de las novelas mías de las tenía en ella o isa con su
nomenclatura en inglés invernal general estándar hanwick esas desde el 2012 las estamos utilizando las del festiva miento no habían tenido un cambio hasta en este año 2019 entraron en un proceso de revisión y actualización un proceso de auscultación a los cambios que estamos y se propusieron más bien en el cual es haber temas de ética temas de aceptación y continuar con el cliente temas del informe de auditoría y entran en vigor en 2021 en enero de 2021 esos cambios a estas normas rodrigo entran el primero de enero de 2021 entonces ya llevamos dos actualizaciones las
nuevas que vienen en control de calidad estas nuevas que ya fueron revisadas en la serie 7000 y que van a entrar en vigor los nuevos cambios que tuvieron son cambios de forma no son cambios significativos de las normas de revisión que son la serie 9000 estas normas no han tenido un cambio significativo prevalecen la misma esencia y tenemos otro grupo de normas las cuales son otros servicios relacionadas aquí normalmente bien decimos que son para procedimientos convenidos y compilación de información financiera son son los nombres de un poquito se puede decir no muy comunes pero el
día a día los contratos públicos independiente las aplicamos de manera cotidiana o diaria diría yo y aquí también se actualizaron la 11 0 10 puntos convenidos y estos cambios entran en vigor en enero 2022 de acuerdo conmigo pero tenemos lo que quiero destacar el código de ética las normas de control de calidad normas internacionales de elector ya testigos miento revisión y otros servicios relacionados son diferentes grupos de normas para diferentes tipos de trabajos que llevamos a cabo hoy en allí de lo que orientó de nosotros explicando y creo que ayuda mucho este cuadrito que está
se esté mostrando en en este orden de ideas si solamente las normas de auditoría que están ligadas a una normativa de una revisión de la razonabilidad como dijiste yo es gap las ifrs las normas mexicanas los temas gubernamentales que seguir una una forma de revisar la con habilidad de acuerdo norma internacional y me dice es norma de atestiguar es muy ligado a méjico normas de revisiones mexico y las normas de otros servicios relacionados va ligado con el tema de méxico pero también está en la norma internacional es así es como que las que se están
adecuando como una combinación entre méxico y ánimo internacional de digamos que si yo voy a la librería del instituto puedo comprar las normas de auditoría mexicanas que se llaman normas de auditoría de auditoría y atestigua miento ella quiere decir que tendría como el plano que estás ahorita mostrando como este cuadro si yo comprara las normas internacionales solamente voy a encontrar las que son procedentes del ifai y las de atestigua miento revisión y otros servicios pero la cuestión del ifai entonces si hay que tener cuidado qué tipo de normatividad vamos a adquirir o ver porque pueden
traer sus ciertas diferencias eso no digamos que para que no lo pudiera solicitar si estoy mal make me corriges y la otra es también existe en la cuestión de las guías de auditoría las guías de auditoría están identificadas dentro de este plano que no estás manejando bien en el orden de las preguntas que me hacen es orden respondo mira este es como bien dices en el msp a través de la con a cada año se publica el libro de normas de auditoría revisión a festiva miento y otros servicios relacionados ese libro ya incluye la norma
desde aquí desde aquí arriba desde la norma de control de calidad tienen las niñas vienen las de festiva miente revisión y otros servicios relacionados es un libro bastante grueso que va a la par que cuando compramos las lift 2020 compramos el libro de normas de auditoría 222 acuerdo entonces anteriormente también venía el código de ética dentro de este libro pero ya activas en el par de años separaron el código de ética y ya no viene pero prácticamente ya como controles públicos independientes teníamos el juego completo ahora todas estas son las normas que utilizamos aquí en
méxico independientemente si la empresa utiliza ninis mexicanas y frco y juzga no con estas normas nos sirven ahora diferentes tipos de trabajos para eso tenemos cada tipo de normas por ejemplo una empresa que hace auditoría para hacer una auditoría de sus estados financieros con para salir de los cuatro estados financieros de sus notas utilizamos las mías o sea revisas el marco de información financiera de los trabajos para atestiguar aquí tú vas a testificar el cumplimiento de alguna disposición o alguna ley aquí entran impuestos locales el dictamen de impuestos locales un dictamen de linz aquí vamos
a revisar la información financiera intermedia o sólo un estado financiero o un rubro de acuerdo pero lo importante es que identifiquemos los que estamos aquí presentes y vamos la oportunidad de escuchar esto es aquí tenemos marcos de referencia para trabajos de aseguramiento y si te das cuenta nada más hay estos tres grupos de normas en estos tres grupos de normas se logra una seguridad moderada y una seguridad razonable o sea cuando opinamos opinamos sobre la razonabilidad no damos una opinión una un alcance si no razonable y se logra una seguridad razonable y una seguridad moderada
esto si te das cuenta nosotros servicios relacionados se salen de los trabajos de aseguramiento porque aquí lo logro una seguridad aquí solamente doy una conclusión no digo si está bien o si está mal o si un crono cumple simplemente se me encomiendan ciertos trabajos y cumplo con el acuerdo entonces si vamos a encontrar en el libro aquí en el msp este juego completo de todas las normas y como bien dices también en el msps se venden las todas las normas internacionales y son unos libros azules con verde y ahí si viene el código de ética
internacional la norma de control y calidad internacional las niã internacionales las detectivas revisión de otros servicios internacionales ahora es importante decir cuando nos subimos y formamos parte de las farc el idioma oficial de todas las normas es el inglés de acuerdo entonces aquí en méxico el instituto hace una traducción de esas normas internacionales del libro este es un convenio que digo que se vende y es una traducción en español pero no es oficial por ser español y hacer una ciencia oficial en el sentido de que te autorizó que se tradujera el español pero lo importante
aquí el reto para nosotros es decir si tienes una consulta te tienes que ir al inglés ahora va un tip muy importante si entramos a la página del ifai y nos registramos podemos descargar toda la norma actividad en inglés de manera gratuita eso es algo muy importante porque tendremos un ahorro ahí en el sentido de no estar comprando la mexicana la internacional en español sino ya tenemos la consulta bueno ahora me preguntabas en las guías con la segunda pregunta cada una de estas normas tú entras y consultas una norma y trae una estructura y vienen
unas guías en estas normas pero tienen algo muy peculiar las normas internacionales yo les digo que sólo en las normas muy sofisticadas porque te ponen realmente te dice en el que el deber ser pero no te dice en el combo entonces siempre nos encontramos incluso ese es un reto para méxico el haber adoptado las normas internacionales porque las utilizan los países desarrollados y nosotros hacer un país desarrollado tenemos ahí el reto de cómo ir aumentando el juicio profesional de la auditoría es un reto muy fuerte y en el tema de cómo están sofisticadas entonces cada
una de estas normas traje las guías pero aún así las sentimos un poco limitadas porque no te dicen el como nada más que visión que debes de hacer y son unas notas explicativas ahora aquí en méxico la con la emiten las guías de auditoría de acuerdo hablas de este año es un librito morado y esas guías de auditoría sólo son guías para las mías para este grupo de acuerdo en donde tú te vas a orientar consultas ese libro lo compras y tratamos en esas vías de decirte el cómo documentar te voy a poner un ejemplo
en la allianz 320 es la importancia relativa materialidad es un elemento muy importante para llevar a cabo una auditoría hélice y está muy cortita la norma de despegue te dice que la debe de determinar pero no te dice cómo la debes de calcular lo que hicimos en este libro de guías pusimos un ejemplo ahora es importante destacar que esas guías a las que me estoy refiriendo que son de apoyo para el cómo documentar o cómo cumplir con la norma no son normativas sólo son de apoyo no hay guías todavía para las de estiba miento para
las de revisión y otros servicios relacionados como las que actualmente tenemos para las normas siempre para las normas internacionales de auditoría que otro que otro así que preguntas de la desviación yo mencionaría otro libro que emite la conade msp que se llama modelos de informe éste también lo emitimos es muy parecido a dar las guías porque porque son no son normativos pero son muy ilustrativos para él como emitir un informe y como tener la estructura es esa respondería ok un poquito este antes de continuar permíteme invitarlos a la gente que nos está viendo a que
se suscriban al canal de youtube rodrigo ramírez venegas que estamos subiendo justamente contenido que creo que les puede ayudar y entender un poco con los especialistas los expertos en la materia que nos están ayudando a poder entender el panorama completo y que también nos pongan por ahí un like a la página de facebook que estamos subiendo contenido diferente en cada una de ellas hoy el hoy un poquito en esto es el colo que estás manejando en color blanco el de las normas de auditoría como lo estás explicando y así lo creo que es muy claro
cómo va pues estamos hablando que es los estados financieros la revisión de los estados financieros en las diferentes regulaciones que podrían tener pero tenemos otros tipos de trabajos como pueden ser prevención del lavado de dinero como el ver verificar un cumple de presentar avisos o la otra es opinar que realmente se esté cumpliendo una cuestión de un procedimiento tenemos trabajos de testigos a miento como pueden ser también tema de peritajes tenemos muchas gamas de relacionados como un profesionista y cada uno se tiene que adecuar en los que tiene ahorita marcado en color gris como deben
ser si es voy atestiguar si voy a dar una revisión o si voy a tener otros servicios relacionados con la cuestión de una revisión o con una cuestión de atestigua miento entonces dependiendo también la operación que nosotros estemos realizando o revisando tendríamos que irnos a adecuarnos a cada una de estas ramales que tienes en tu cuadro sinóptico sería correcto si si rodrigo es correcto y es importante que menciones muchas veces por ejemplo en el tema de pelé de te preguntan oye qué grupo de normas voy a utilizar para hacer una auditoría de tele de acuerdo
entonces ahí que es pelé después si hubiese una disposición una discusión reglamentaria visite en el grupo de las siete mil que son las normas de testigos miento siete marcan qué procedimientos debes de llevar a cabo para realizar un trabajo de agua mientras de acuerdo y lo que te dicen cueste tienes que ir a la normatividad que la emite tienes que hacer todas las etapas de la auditoría desde la aceptación del cliente desde la contratación la documentación la evidencia de auditoría para que para que al final pueda sustentar el informe que vas a emitir entonces sí
sí es muy importante tener clasificar el identificado este tipo de normas a seguir y sobre todo el nivel de seguridad que queremos lograr con con estos trabajos ahora algo que nos puede nos puede llegar a distinguir por qué por qué es importante esto del aseguramiento va mucho de la mano también rodrigo con el tema de la independencia del auditor acuerdo aquí en los trabajos de otros servicios relacionados pues no ser independiente y no lo entras en un conflicto de interés de acuerdo aquí si las normas de revisión también te dice que puedes hacer una revisión
de información financiera intermedia cuando eres el auditor o cuando no eres el auditor el acuerdo sea si hay una característica en temas de independencia sin duda alguna para hacer un trabajo de investigación tienes que ser independiente de la entidad cuando sea una auditoría de estados financieros en su conjunto también tienes que ser independiente ahora si no cumplimos con alguna de estas normatividad es lo más interesante que cuides y mencionabas de las empresas que cotizan en bolsa y que están obligadas a utilizar las normas internacionales de información financiera para este tipo de auditorías y los que
somos auditores de esas empresas que cotizan en bolsa ya sea nacional o internacional hay un regulador hay un regulador el cual se encarga que se le denomina el auditor de los auditores y situar es un trabajo mal en el sentido de que no esté bien identificado o al grupo de normas de vista de haber aplicado o ya una vez que hayas aplicado esas normas las aplicas te de manera incorrecta de sanción ante amonestar y te canse en donde cuando que puede ser incluso lo que decías en el caso de enron los audibles afirma arthur andersen
desapareció y algunos directivos y algunos socios de las firmas pueden llegar a la cárcel por un mal incumplimiento de hacer mal su trabajo y un poquito esto de que si las normas internacionales por ahí este hay unas normas de información financiera que son para pymes en el caso de las normas de auditoría internacionales hay algo que se pueda simplificar o que es lo que tenemos ahí para para una auditoría o tenemos que hacer todo completo o podríamos identificar que hay algunas normas para pymes bien eso es una muy buena pregunta rodriga actualmente se ha cuestionado
mucho el tema en el tema de la adopción la realidad es siendo honestos y claros que como país nos ha costado mucho trabajo poder cumplir con estas normas internacionales por lo sofisticado y lo complejo que ya mencionamos ahora yo creo que te diría es este año más bien desde el 2019 empezó una oleada a nivel internacional que se decían oye está muy complicado cumplir con todas las normas de auditoría para hacer una auditoría entonces por ahí se hizo una encuesta de que se necesitaba en los países y se hacían tres preguntas hoy en hacemos unas
normas de auditoría para entidades pequeñas hacemos guías de auditoría o simplemente tratamos de hacer un grupo de nuevas normas no lo que en algunos países es interesante en algunos continentes difieren los grupos de normas nuevas que no sean tan complejas en algunas otras especies quieren guías porque en realidad lo que hemos identificado aquí en méxico y a título personal que es lo que te decía hace rato del como muchas veces cuando estamos aplicando las guías no sabemos en cómo y eso es lo que nos limita y es por eso que no cumplimos con ellas pero
si hubiese más guías yo diría que estaríamos en posibilidades las entonces que hay una goleada muy fuerte a lo que quiero llegar pero no se llaman normas de auditoría para empresas pequeñas o para activos se llama auditorias para entidades menos complejas pero menos complejas es decir no quiere decir que sea pequeño porque puedes tener una inversión muy fuerte en un nuevo proyecto y no es pequeño en el desarrollo inmobiliario de un desarrollo de energías renovables pues no es para una empresa pequeña sino es para una entidad menos compleja o sea aún así no se tiene
pensado un grupo de normas para pymes o para auditorías para empresas chicas sino para entidades menos complejo ahora yo te diría que bondad tienen las mías para no llegar al grado de desarrollar un grupo de nuevas normas la bondad que tiene es que aplicas el juicio profesional rodeo y a todos los que nos están escuchando el juicio profesional es algo muy relevante muy importante que lo vamos construyendo con nuestra experiencia y a su juicio tú puedes decir oye en esta empresa en que me tengo que enfocar qué es lo que tengo que documentar pensemos que
te gusta una empresa mediana chica que está en crecimiento que no no es compleja sus operaciones son complejas sus transacciones lleva una contabilidad simple y le llega a su ser una auditoría y es una empresa familiar ahí te puedes enfocar aquí hay un control interno relativamente sano porque es una empresa familiar entre el documento es el control interno que lo ejerce la familia después me enfoco en las áreas que pueden ser de riesgo y cumplo con una auditoría de normas internacionales y puedo emitir un informe sin necesidad de decir oye tengo un grupo nuevo un
grupo de normas diferentes porque si con estas nos han costado trabajo ahora imagínate con otro grupo de normas no todavía vamos lentos en algunos aspectos por el tema delante de la de que el idioma del inglés pareciera que nuestro problema en estos tiempos pero te doy un ejemplo muy rápido se emite una normatividad de mil y fac tendrás un borrador en la normatividad que va a salir a la publicación y lo emiten en inglés llega a méxico lo tenemos que traducir y nos llevamos un par de días o semanas y después ya que tienes la
traducción los círculos aqui en mexico y cuando vas a dar en la respuesta resumiendo tienes que traducir al inglés entonces todo todo ese proceso yo llevo en la cola voy a cumplir tres años y anteriormente era era un crítico muy fuerte en el sentido de decir oye todo lo que salga en el inglés inmediatamente lo tenemos que ponce y posteriormente tenemos que dar respuesta pero no entendía los procesos internos que la verdad sigue y son complejos ahora que estoy dentro entiendo muchas cosas más entonces yo no pongo pensar voy a tener otro grupo de normas
y desde el otro nuevo grupo de normas hacer otras nuevas guías el reto es muy fuerte no es imposible pero el reto a las condiciones que estamos viviendo es muy fuerte entonces ya hay una oleada y puede yo te diría que esto te lo estoy diciendo a título personal y lo que hemos comentado que limpias de la jornada pero hay países que ya votaron porque hay a otro grupo de normas entonces en 5 10 15 años vamos a estar enfrentando con nuevos grupos de normas y ahí veremos en qué condiciones estamos como país para poder
decir si las adoptamos si las adaptamos en ese buen sentido no incluso aquí en méxico yo te diría en cuestión de las anís todavía no tenemos unas listas para pymes tendríamos que empezar por ahí para dar respuesta a si es que hubiese y decidiéramos adoptar esas normas de auditoría para para pieles pero al igual y lo vas a dejar mentir en temas de normas de información financiera tú le aplicas a la entidad lo que lo que con lo que debe de cumplir no si no le aplican instrumentos financieros y no le implicara si no le
aplican el pasivo laboral o no le aplicará la de 15 conversión pues no se la tienes que e implementar o no se la tienes que revisar y no es un traje creo que se puede ir haciendo a la medida eso te comentarían de todo hoy estoy ahorita lo que estás comentando es así si bien conocemos en una auditoría y también un poquito antes de eso es que es correcto o sea también en el tema de las normatividad de la información financiera se ha escuchado que se quiere hacer algo muy similar a traer unas unas niif
para pymes tratando de ayudar la cuestión de algunas valuaciones son mediciones como se puede llamar a nivel internacional que fueran más laxas para estas empresas de menor tamaño pero también como dice esa idea hay diferentes posturas y la verdad era que el médico pensaría que no van va a llegar esta a existir pero bueno ahora sí que nuestro órgano regulador en norma de información que ya lo analizará más adelante el cine si realmente hay una aplicación o por luego lo podrán incluir alguna norma identificar que se pueda simplificar algunos procedimientos por algunas características pero hago
un poquito lo que iba es la pregunta si conocemos que existe un dictamen de estados financieros y yo opino ya sea una opinión en negativa la limpia con salvedades o la obtención de opinión de acuerdo a la normatividad y como dices de posición de la opinión hay veces que nos llegamos y nos preguntamos es en una revisión de auditoría fiscal no las de las del seguro social porque esas me queda claro que son muy particulares sino en un tema de una revisión paralela del sat yo sí estoy opinando sobre los estados financieros pero en el
tema financiero pero la autoridad no le interesa el tema tanto financiero lo que le interesa a la determinación correcta de la cuestión de los impuestos este tipo de auditoría para el tema fiscal es una combinación se puede catalogar como una auditoría del lado del ramal blanco que tenías o es una combinación de varias de las que tienes ahí de la normatividad en específico la cuestión de estos de estas auditorías especiales para la cuestión del fisco esa pregunta es muy interesante siempre cuando estamos dando cursos o estamos exponiendo damos clases que tal que también damos clases
en el sentido de ciro james una auditoría de estados financieros que el grupo de normas utilizaría para el dictamen fiscal que grupo de normas utilizaría para el depende de cuándo utilizarías paralelismos cuando utilizarían bien mucha gente me dice oye no pues el del dictamen fiscal cae en las mías de acuerdo en el primer cuadro no busques de atestigua miento y uno que es de revisión y ahí empezamos a jugar con eso y tiene un grado de dificultad de ahorita nos fuimos muy rápido mostré en cuatro para ser muy ilustrativo pero comprender ese cuadro al 100%
si tiene un grado de dificultad porque se necesita un conocimiento bastante extenso y dedicarle un par de horas la cola pero yo te diría que el dictamen fiscal cae dentro de las artes de movimiento porque porque viene del código fiscal de la federación pero de ahí hacen referencia que para hacer un dictamen fiscal te tienes que basar en las normas internacionales de auditoría de acuerdo y porque ahí se hace una combinación de los dos entonces anteriormente o lo que normalmente ahorita se hace entonces la auditoría de estados financieros con base anillas de acuerdo y después
complementar todo lo que te pide el código fiscal de la federación referente al dictamen fiscal y por qué porque si utilizarlas díaz y se hace una combinación no creo respondiendo a lo que me preguntas porque se hace la combinación porque los primeros anexos del simplemente son los cuatro estados financieros entonces para poder venderlos ahí me tuviste que haber hecho la auditoría para decir que existan de manera correcto porque porque después vas a empezar a jugar en la conciliación contable fiscal y te pide una conciliación entre tus ingresos contables y tus ingresos fiscales entonces aquí en
este caso se hace una combinación tanto de un trabajo de zeebo ambientó para contar con las instituciones y para cubrir con los primeros cuatro anexos del ciprés que será una auditoría de un juego completo de estados financieros con lo que nos estás dando y como dice o sea este tema da para muchísimo de hecho te puede dar toda una carrera el análisis o sea de hablando de de en materia de auditoría uno fundamentos de auditoría y al final de cuentas pues es un tema muy extenso pero con lo que nos acaba de dar a entender
pues esto nos sirve como un parámetro para podernos acercar y por lo menos entendernos como profesionistas qué es lo que empieza a ver la cuestión de un auditor y con eso también lo que yo les invitaría a la gente que nos está viendo es que tú junto con karina tapia con susana me esté mendoza con salvador castillo prepararon un libro que se llama fundamentos de auditoría que es éste también en cuestión de edición del instituto mexicano el contador y de hecho también te felicito a ti y a los integrantes de este libro porque han ganado
hasta premios de el mejor libro vendido en algún año y aparte este es un gran libro para poder ser entrar justamente en estos del tema de fundamentos de auditoría entonces en principio te felicito también por este libro creo que aún así en este tiempo ha sido muy buena las ventas felicidades y también por ahí de hecho lo participe a este a karina de ese logro que el día de hoy vender libros no es no es fácil y no porque no se puedan vender sino que al final de cuentas la mediatez cómo podemos tener el día
de hoy de la información nos hace que ya no nos adentremos a hacer una cuestión de análisis profundo en tesis en tesinas en el tema de cuestión de libros y es un algo que se les tiene que reconocer ustedes que hacen un esfuerzo para poder compartir el conocimiento de acuerdo como ustedes lo están haciendo sí pues muchas gracias rodrigo por por la felicitación la verdad que fue un proyecto muy interesante y precisamente algo que se caracterizó del libro te comento muy rápido fue en el sentido que cuando nos invitan a participar en este proyecto pues
fue bastante fuerte el reto del sentido decir oye puedes escribir de auditoría cuando había o hay poca bibliografía de auditoría pues era todo un reto porque pues hay mucha gente con mucha experiencia yo en ese entonces todavía no formaba parte de la conade y pues la verdad que teníamos mucho respeto hacia escribir sobre auditoría pero lo que tratamos de hacer una vez que aceptamos el proyecto fue tratar de poner el cómo aplicar y cumplir con la norma eso sí nosotros esperando nos valió para hacer de los más vendidos y ganar el mejor autor del 2016
por parte de líneas de fe ya hay una nueva una nueva emisión y estamos trabajando ya en actualizar otra nueva edición porque porque con todos los temas de la pandemia y la contingencia sanitaria el enfoque de la auditoría está definitivamente con todo lo que ya vimos de los grupos de normas ellos lo que me gusta mucho este este prefacio y este cuadro es mostrar para que los estudiantes los recién egresados o los que se están iniciando en el tema de la auditoría tengan claro los grupos de normas que hay entonces es el escéptico decir el
como él como documentarlo y ahorita con todo esto ya como hacer auditoría si no puedes asistir a la empresa si no puedes decir hacer el inventario si no te puedes entrevistar con las personas entonces vienen consideraciones para un nuevo enfoque de auditoría y la nueva era que no se está atendiendo por las circunstancias que estamos viviendo lóbrego y también éste obviamente este tipo de libros los puedes conseguir en el ebre del instituto y también en librerías de marcas conocidas y éste también está en manera digital entonces también lo pueden descargar de manera digital para que
ustedes puedan tener un elemento adicional para que puedan tener ustedes una cuestión de una de una de una revisión y que ustedes también puedan adentrarse en este en esta materia también por ahí es bueno este también ahorita nos están alcanzando a ver vamos a preparar yo creo que una dinámica vamos a conseguir algunos libros y los vamos a estar regalando para las personas que puedan hacer un proyecto alguna dinámica a ver qué que se nos ocurre y ya les estaremos por allí avisando hoy el hoy este en algo que que creas que nos haga falta
en poder es entender un poquito está de la cuestión de adaptarse a las normas de auditoría para ir esté cerrando con la con la emisión que crees que que nos había falta decir bien rodrigo pues creo que la auditoría en méxico hablemos de cualquier tipo de auditoría de estados financieros es un área que si bien tenemos como contadores públicos pero es una herramienta para que las entidades las empresas puedan validar su información financiera y que un tercero independiente pueda opinar sobre cómo están sus números y unos ojos diferentes unas personas diferentes que no están involucradas
con el día a día le pueden pueden revisar o puedan hacer un examen y te puede emitir una opinión sobre todo sobre tu empresa entonces yo creo que antes de decir de que nos haría falta sería en el sentido de que la auditoría de estados financieros una revisión un trabajo de testigos a miento con muchísimo valor agregado a las entidad ahora y para adentrarnos para que somos estudiantes yo digo que la auditoría es una de las mejores áreas que tiene la corrupción y de las que yo recomiendo no por quitarle el crédito a las demás
pero sí cuando eres estudiante lo que estás iniciando pues tienes jordi le llamo como una marca no la auditoría de la oportunidad de ver a la empresa desde adentro desde afuera con otro enfoque para en cuanto te puedas ir desarrollando ya puedes decidir si te vas al área fiscal si te vas a dar a contarle el área financiera al área de auditoría entonces yo diría que ahí está la información en estos años tanto como las propias nif como las normas de auditoría han tenido cambios muy relevantes por todo lo que estamos viviendo y para mí
esto es una oportunidad en el sentido de que si van cambiando las normas van evolucionando poco a poco y somos parte de este cambio creo que es una oportunidad muy buena para estas generaciones de poder irnos a esos cambios a diferencia de que dentro de un par de años dijera proyecto cuando cambio aquello cuando hicieron les regrese a la historia a los antecedentes y sin tener la facilidad de que haya foros oa alguien que te diste dudas pues el reto sería mayor entonces estamos viviendo tiempo que considero son una oportunidad para aquellos que nos gusta
o nos apasiona el tema de auditoría de nueva cuenta muchas gracias eloy por esta participación que nos acompaña este luego te reitero felicidades por la cuestión de lo del libro y este aparte por este interés en tu vida colegiada que que has demostrado y desarrollado y eso se ve que te gusta en la investigación y aparte del compartir la cuestión de el conocimiento y eso se agradece siempre cuando se hace de muy buena fe y aparte como dices en la cuestión de la educación que estás dando clases cátedras en diferentes instituciones también se nota mucho
cuando a una persona le interesan los temas y la forma en cómo los explicas muchas gracias es este olor a ti rodrigo muchas gracias por la invitación un gusto acompañarte muchas gracias bueno y si no están todavía acompañando pues bueno de nueva cuenta los invitamos a creer en like a la página de facebook y que nos regaló por ahí una suscripción a este al al canal de youtube de rodrigo ramírez venegas estamos en contacto saludos bye si llegaste hasta aquí te pedimos que te suscribas al canal de youtube de rodrigo ramírez venegas y también que
nos apoyes dándole like a la página de facebook te recordamos que si tú quieres saber más de 10 datos rápidos que te pueden llegar a servir en tu día a día aquí aprieta la que aquí lo estamos poniendo y también te sugerimos que le puedas dar al like a esta lista que es lo que te va a ayudar es saber qué contenido de las entrevistas que estamos realizando a través del canal suscríbete