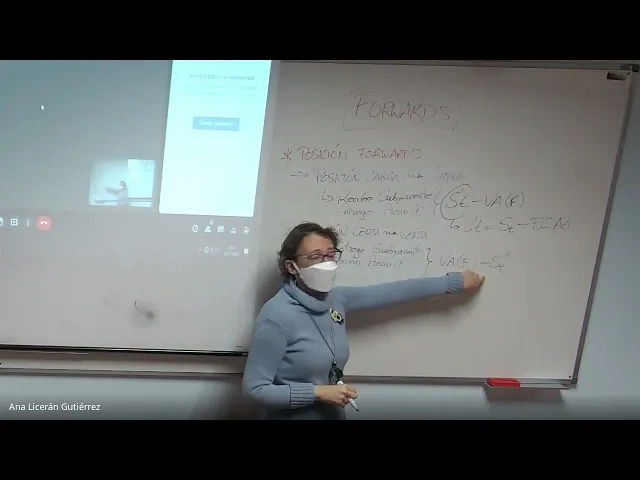
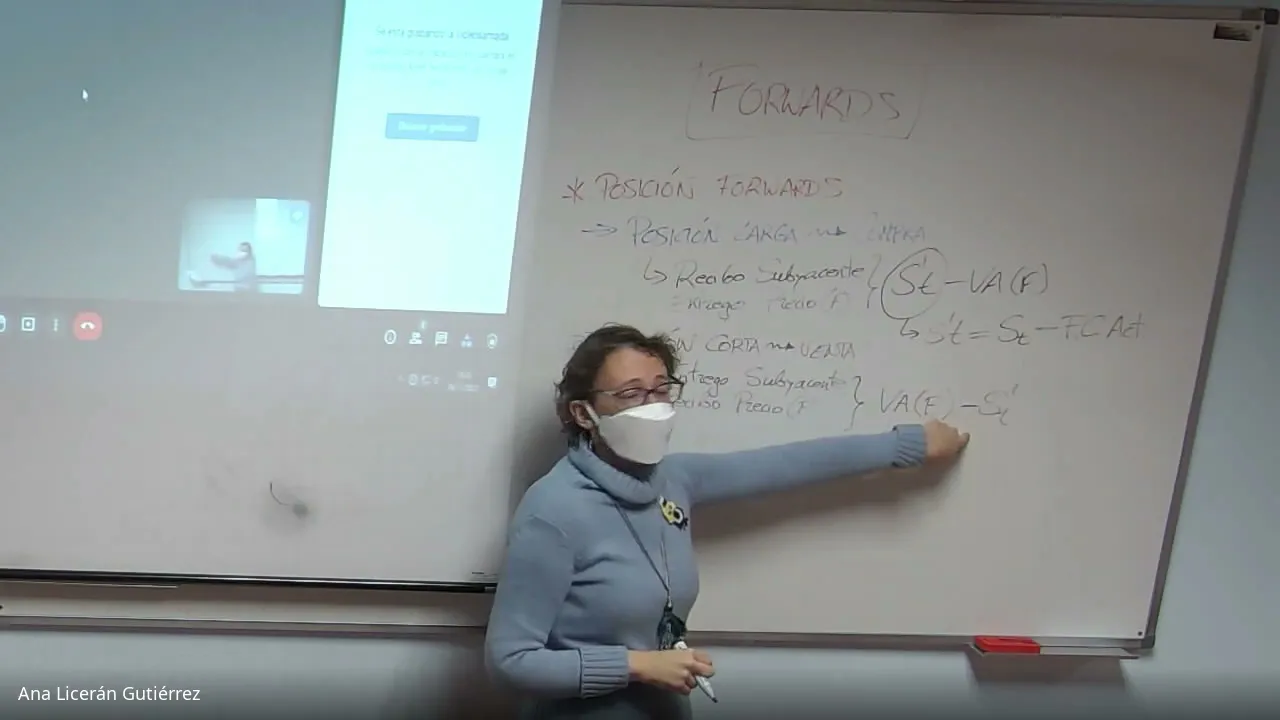
Bueno buenas tardes vamos a ver si damos la clase de forma a la primera parte de forma entonces bueno vamos a empezar poniendo en la pizarra las fórmulas como siempre hacemos la fórmula que vamos a utilizar en este caso no son mucha fórmula la verdad es que las la fórmula ocupa un poquito y en el caso de los formas bueno pues simplemente es más un tema de saber colocar la fecha podemos aprender a colocarlo creo que más útil En forma de una tablita y bueno pues a través de esas fechas bien colocadas y de los
flujos bien colocados simplemente es cuestión de ver dónde situamos el flujo tanto si eso ya gente como se formar como buenos y el propio flujo de caja y ver dónde lo queremos llegar donde queremos hacer la valoración a qué se echa tenemos que hacerla bien entonces básicamente a nivel de fórmulas que vamos a ir las poniendo ya por aquí en la pizarra vamos a tener básicamente Como tres tipos de fórmula vamos a tener lo que es la posición lo que sería el valor actual y simplemente ya por último el precio forward en o arbitraje bueno
empezamos viendo lo que sería la posición de los fondos vamos a ponerlo por aquí por la pizarra él y como digo empezamos viendo básicamente que sería una posición en un contrato de forma es Bueno cuando nosotros hablamos de posición al hablar de posición estamos diciendo realmente cuál es el flujo de caja final que se va a dar en la operación que nosotros estamos haciendo con informar al fin y al cabo un forward no es más que establecer un precio de compra y de compra para una parte de venta para otra parte en un momento determinado
a un precio como digo determinado que el que se establece en ese contrato de forma ese precio al que Se va a hacer la operación a lo que nosotros llamamos el precio de forward ahora después veremos que existe un precio en concreto el forward end o arbitraje que es el que hace que bueno que el valor de la posición sea realmente cero al final todo viene de la misma fórmula y lo único que hacemos como digo simplemente adaptar qué es la operación que queremos ver en qué momento del tiempo bueno como han dicho posición es
simplemente cuál es el flujo Total de la operación que se da cuando se hace efectivo operaciones el contrato que hemos firmado a nivel de software por tanto nosotros nos vamos a encontrar como lo mismo que si fuese una opción es lo mismo que si fuese cualquier otro tipo de productos financieros nos vamos a encontrar el resultado de la posición corta y de la posición larga vamos a ver datos y vamos a ver cómo se calcularía anja bien si nosotros hablamos de una Posición larga y esa posición larga lo que estamos haciendo al fin y al
cabo es una compra es decir la persona que está en posición larga con un contrato forward lo que ha hecho es establecer que va a comprar el subyacente al valor en el que esté en ese momento al precio forward que se establece que se establezca en el contrato por tanto cuando nosotros hablamos de posición larga en una fecha determinada yo tendré que ver cuánto Valen suya gente que estoy comprando en ese momento determinado y cuánta cantidad yo entrego realmente en el forward nosotros como estamos haciendo una operación de posición larga lo que estamos haciendo es
como digo una compra por tanto yo lo que voy a hacer es recibo el subyacente y entregó él flujo de caja correspondiente al precio por tanto lo que nosotros tenemos Realmente aquí sería si hacemos la posición total como recibo el subyacente y entregó el precio yo tendría ese subyacente pero van a llamarse primeras usted y / o el precio por tanto tengo que pagar ese valor que el forward como nosotros el valor del formal no hemos establecido a una fecha final la está vencimientos si yo quiero ver la posición en un momento determinado tendré que
actualizar el salvador por tanto será un valor actual De el forward bueno voy a ver sí manuel otro regulador porque la verdad es que se ve un poco mal [Música] bueno ya como por aquí nada simplemente lo que decíamos tenemos como estaba haciendo una operación de compra yo recibo el subyacente está subyacente tiene un valor determinado en el mercado que me viene marcados por ese clima si usted como ponerlo por aquí un poquito más fuerte con este es el rotulador y Voy a entregar el precio por igual pero como decíamos como lo voy a ver
a una fecha determinada lo que vamos a hacer el valor actual de ese precio forma bien entonces vamos a ver qué es cada una de estas parte ahora hablaremos de cómo se actualiza el valor actual es el forma bien este es el primer super que tenemos por aquí sería como hemos dicho el valor del subyacente como ya habéis visto en la teoría y lo que le pasa a subyacente es que cada vez que se entregan flujos De caja tenemos siempre una pérdida de valor de su subyacente por tanto cuando nosotros hablamos de ese primas usted
s cuya gente en el momento te es igual a lo que valga eso subyacente - los flujos de caja actualizado a ese elemento en concreto donde nosotros estamos haciendo la operación de flujos de trabajo son estos pues serían todos los flujos de caja que yo me encuentro desde el momento en que yo quiero hacer la operación hasta la Fecha de vencimiento es decir habrá otros flujos de caja que nosotros hemos tenido en cuenta en otros momentos del contrato pero que no sean aplicables porque se salen fuera del espacio que nosotros en el espacio temporal es
que nosotros estamos a realizarlas bien bueno esa sería la posición larga si nosotros tenemos una posición corta lo que nosotros estamos haciendo realmente es una venta es decir si yo tengo un contrato son 40 100 corta lo Que me estoy garantizando es poder vender en subyacente en el momento del vencimiento vale al precio hardware que esté establecido en el contrato por tanto si yo estoy haciendo una compra fijaros que todo esto es pura lógica lo que hago es entrego el subyacente a cuanto a lo que valga en ese momento y recibo el precio que está
establecido en el Contrato bueno en ambos casos como digo ese precio va a ser el precio forward que hemos establecido en ese monto tiempo bueno pues eso sería un poco elección de lo que serían las posiciones vale por tanto si nosotros calculamos la posición total de una posición corta como lo que estoy recibiendo en este caso es el precio recibo ese precio hardware como hemos dicho antes yo lo recibo en el momento en el que estoy haciendo la valoración Por eso / efe se actualiza al momento en el que se está haciendo la valoración de
la posición bien y como hemos dicho antes siempre tengo que entregar al votante o en este caso entregó el subyacente tal y como hemos dicho antes ese subyacente lógicamente también rellenar del contador los flujos de caja actualizados hasta ese mismo momento vale eso sería la posición que tenemos en los contratos de software por tanto ya digo cuando Hablamos de posición simplemente lo que estamos diciendo es cuál es el flujo total de caja que se da en la operación concreta que estamos teniendo bueno pues hasta aquí lo que sería la posición vamos a ver ahora justamente
esto que estamos diciendo aquí que sería el valor actual de nuestro formal bien nosotros vamos a intentar siempre fijaros vamos a intentar representar gráficamente vamos gráficamente lo vamos a hacer a través de un cuadro cuáles son Los diferentes flujos de casta que se dan fijaron nosotros tenemos siempre una fecha de inicio donde tenemos un subyacente que vale un precio determinado en ese momento y nosotros lo que queremos hacer como digo es una operación donde nos van a garantizar un precio de compra si es un forward en posición larga un precio de venta si tomamos una
posición corta para qué fecha pues vamos a tener no siempre A una fecha de vencimiento por tanto en esa fecha de vencimiento es donde nosotros vamos a calcular cuál es el precio forward que se hace de la operación bien como digo nosotros vamos a tener siempre ese precio forma ese subyacente al inicio y siempre vamos a tener una serie de buenos vamos a tener por aquí una serie de flujos de caudal en flujo de caja un flujo de caja y nos van a pedir en un momento determinado que nosotros hagamos La valoración vale imaginamos no
lo van a pedir en esta fecha vamos a tener por aquí una fecha de valoración de la posición es decir nosotros hemos contratado un precio formal hasta una fecha de vencimiento tenemos un flujo de caja determinado y lo que nosotros queremos averiguar es en un determinado momento cuánto vale el flujo de caja a una determinada fecha de valoración de la posición este precio está este valor que Tienen subyacente en lo que nosotros llamamos el es es usted es decir el valor de shiraz ente en el momento que que es cuando se hace la valoración como
digo de toda la operación lo que hemos dicho que es la posición entonces como digo que es lo que yo voy a hacer siempre mira y yo siempre voy a estar trabajando a través de las fechas y lo único que tenemos que hacer es o bien capitalizar si estoy al principio y Quiero ver lo que ocurre al final de la operación o bien lo que voy a hacer es descontar si yo quiero hacer la valoración a un momento determinado todo lo que ocurra desde el vencimiento de la operación para atrás tengo que llevarme lo al
momento donde estoy haciendo la valoración en este caso al momento t como digo que es donde lo estoy valorando bueno pues fijaros que como digo cuando nosotros hablamos ahora de valor actual De nuestra forma lo que vamos a hacer fijaros yo tengo el forward en la fecha de vencimiento y lo que voy a hacer es mirar cuánto vale ese precio de forma que en la fecha de valoración de la posición en cuenta que habrá una serie de flujo de caso fijaron este caso el flujo de caja 2 vale que los tenemos también dentro de la
operación todos los flujos de caja que por supuesto el precio inicial del subyacente y todos los 5 de Cajas que se ven antes de la valoración que yo canté en el tiempo me refiero de la valoración que yo estoy haciendo lógicamente estos flujos no me van a entrar en la valoración a estos son flujos que ya han pasado y ahora yo quiero ver cuánto vale mi subyacente y en este momento bien entonces como digo fijaros que lo que estamos haciendo en definitiva cuando hablamos del valor actual del forward es simplemente traerme el precio forward que
yo he Pactado al final en el vencimiento al momento de la valoración por eso cuando hablamos del valor actual del forma e es el valor actual del forward no vamos a ponerlo por aquí para que lo tengáis un poquito más claro vale y y ese valor actual del forma ponemos por aquí nuestra fórmula pues fijaros que lo que nosotros vamos a hacer es simplemente como digo traernos Todo lo que hay por aquí actualizar por tanto tenemos efe por qué exponencial vale qué tenemos que hacer ahora pues vamos a ver ahora cuánto tiempo estamos descontando fijaros
que como estoy descontando yo tengo que tener siempre puesto por aquí un menos porque como digo lo que vamos a hacer es descontar luego para que me aplicar la exponencial Descontando tenemos que ponerle aquí un signo con él vamos a esta región siempre por aquí cuál es esa cantidad de días la cantidad de tiempo que tenemos que descontar yo fijaros que si tenemos clara la gráfica lo tenemos todo claro yo quiero descontar desde esa fecha de vencimiento hasta la fecha de valoración siempre cuidado con cómo ponemos las fechas siempre como ya lo hemos puesto aquí
en Menos la fecha tenemos que ponerlas de manera que nos salga un número positivo si no estaríamos anulando este menos que tenemos aquí vale por tanto siempre fecha de vencimiento menos fecha en la que quiero hacer la operación más importante fecha de vencimiento menos fecha de valoración vale todo esto sería el tiempo vale que yo tengo que estar descontando todo este paréntesis de aquí crecimiento de la Valoración es el tiempo esta parte como digo esta parte de aquí que estamos señalando esta parte está en lo que yo necesito descontar y aquí está tenemos que reencontrar
esto bueno pues esto lo habéis visto en la teoría no nos vamos a meter más cosas que ya habéis visto en la teoría fijaros que como os habéis estado trabajando nosotros vamos a utilizar como tasa de descuento el valor de las rentas sin Riesgo en la economía es decir el df que es lo que ocurre que si yo tengo rentabilidad por tenencia o coste por tenencia nosotros vamos a tener que adaptar el valor de spf por tanto nosotros lo que vamos a utilizar siempre es el régimen hoy voy a ponerlo por aquí entre paréntesis siempre
luego una celda que nosotros vamos a calcular vale directamente srf menos importante diario importantísimo esta fecha que tenemos aquí la tenemos puesta en días luego si La tasa de descuento la tengo hecha en años tengo que dividirlo entre 365 para a cuadrar la fecha los tipos de fechas que estoy poniendo días con día también aquí por tanto no voy a poner aquí entre 365 años porque unas veces tendremos leer efe - y ya el diario si lo hemos calculado en algunos problemas y otras veces lo tendremos en términos anuales simplemente que sepáis que si está
en términos anuales lo que vamos a hacer es dividirlo entre 365 vale tiempo es eso sería la manera de actualizar fijaros que lo que hemos hecho es llevarnos este precio de forma al momento en el que estoy haciendo la valoración de la posición importante y esto sí quiero remarcarlo bien cuando nosotros hablamos de los flujos de caja actualizados vale estos flujos de caja actualizados que tenemos por aquí vamos a ponerlo por aquí simplemente voy a seguir el mismo Proceso que seguido un flujo de caja por exponencial de menos fecha del flujo de caja - fecha
de valoración y importantísimos los flujos de caza no generan rentabilidad o coste por tenencia mucho cuidado con esto porque suele ser uno de los fallos más habituales en las prácticas los flujos de caja no generan rentabilidad bosque Por tenencia solamente van a utilizar como tasa de descuento la rf luego cuidado aquí por rf diario no me vaya a meter aquí el y vale me da igual si toda la operación tiene rentabilidad o coste por tenencia fijaros que los propios flujos de cajas son rentabilidades que está teniendo el subyacente la única diferencia que cuando hablamos de
rentabilidad es subyacente a lo hacemos en términos generales toda la operación mientras que cuando hablando del flujo De caja son diferentes flujos en un momento discreto en un momento determinado a lo largo de toda la operación como cuando hablamos de esa y entonces nada simplemente esas apreciaciones aquí sólo se trabajan con rg vale y otra relación importante con respecto a la y con respecto a esa y si es rentabilidad tiene signo positivo si el coste pertenencia tiene signo Negativo como tratando nosotros eso mi consejo ponerlo en una celda aparte una celda parte donde si nos
dicen en el enunciado tiene rentabilidad por tenencia lo ponemos positivo si nos dicen que tiene coste por tenencia lo ponemos negativo y yo simplemente tal y como está yo tengo en mi celda efe tengo en mi celda y que puede ser como digo positivo o negativo función de si tenemos rentabilidad o con este por tenencia y nosotros hacemos Directamente erre efe - y marcando tal y como éste la celda así no habitamos todos los problemas que conlleva el tema del signo lo digo porque lógicamente cuando tenemos un coste por tenencias fijaros que menos por menos
se nos va a hacer al final positivo vale entonces cuidadito con ese tema entonces si yo quiero como digo valorar aquí el subyacente que hago de cuento y flujo de caja sólo con rc cuidado como hemos dicho de cuento el valor actual del Hardware con rfm no y si es que tenemos algún tipo de rentabilidad un coste por tenencia de la misma manera con la exponenciales negativos cogiendo siempre el vencimiento fijado este al vencimiento para el flujo de caja todo esto que el vencimiento para el valor del hardware y lo único que voy a hacer
es simplemente calcular como hemos dicho cuál es mi flujo de caja si estoy comprando lo que hago a es pago el valor de ese subyacente actualizado y recibo El valor de ese menos los flujos de kansas actualizado y si esto y por el contrario vendiendo lo que hago es que entregó justamente ese entregó justamente ese subyacente descontando por supuesto los flujos de caja y me dan ese valor de efe actualizado al momento de la valoración y sobre esto gira realmente todo lo que nosotros vamos a hacer sobre esto como digo gira absolutamente todo lo que
nosotros hacemos bien que es lo único Que tenemos que tener por aquí en cuenta más cosillas nos pueden decir en alguna ocasión que escojamos cuál es el precio forward de no arbitraje miran precio forward en arbitraje lo único que vamos a intentar ver es cuánto debería debería valer este f de aquí para que la posición total en ese momento en el vencimiento fuese cero por tanto si yo ponen en ese momento de vencimiento o en la fecha la que me piden hacer el hardware de no arbitraje Entonces simplemente lo que nosotros vamos a hacer es
en este caso vamos a ver cuánto fijaros para que la posición no tenga ningún valor es decir que se me quede a cero lo que yo estaría dispuesta a pagar cobrar en función de la posición que tiene en en el formal sería simplemente el valor que tiene ahora mismo en subyacente pero llevado al momento en el que necesito hacer la operación vales por tanto ese precio forward en o arbitraje 2 el precio software como digo de no arbitraje lo vamos a calcular de la siguiente manera como digo lo único que vamos a hacer lo que
me supone a mí no tener ganancia ninguna es simplemente ver el efecto del tiempo en el subyacente por tanto como lo calculamos voy a capitalizar quizás en este caso estoy en el inicio quiero ir hasta el vencimiento voy a capitalizar cuánto vale ahora Mismo el subyacente -que ojo descontándole también todo es el flujo de caja que hace que pierda valor como hemos dicho cuáles voy a descontar los flujos de taza y con ese valor inicial del subyacente vale lo que vamos a hacer es llevarnos todo ese ese inicial hasta la fecha de vencimiento al es
por tanto vamos a hacerlo como ese prima su cero donde se prima su cero como digo es subyacente - todos los flujos de caja descontado hasta el momento inicial Hasta el momento cero vale s prima su cero y como quiero pasar desde aquí estoy en el inicio hasta el final de la operación hasta el vencimiento lo que voy a hacer es en este caso multiplicar por la exponencial ojo pero ahora ya no me pongo al menos ahora ya lo que quiero es capitalizar luego ya directamente le voy a poner su vencimiento cuánto dura la operación
pues fecha de vencimiento - fecha e inicio o fecha donde estoy haciendo como digo la valoración para calcular el hardware del arbitraje en ese determinado momento por igual que hemos hecho antes rf menos mirar y veis que realmente estamos hablando de lo mismo la única diferencia de fijaros en el caso de valor actual del formal tengo el forward lo tengo al final y lo quiero traer a un momento anterior por eso le pongo al menos aquí Y en el caso de precio hardware de no arbitraje estoy en el momento inicial y quiero ver cuánto pagaría
en el momento final y ya digo que veis que simplemente para que no haya ningún tipo de ganancia para que no haya nada en la operación lo único que yo pagaría o cobraría como digo en el caso de esa exposición corta sería lo que valen subyacente ahora pero simplemente adaptado en cuanto a la valoración del dinero en el tiempo al momento donde yo lo quiero calcular eso Sería si yo como digo no quisiera ganar absolutamente nada con la operación por eso hablamos de precios forward en los árbitros mira toda la parte de hardware es una
parte muy lógica lo único que tenemos que hacer es lo que hemos hecho aquí pintarnos y en los momentos del tiempo donde estamos haciendo la diferente las diferentes valoraciones o bien de subyacente o bien del core por si esta parte la tenemos clara lo único que Estamos haciendo fijaros que es solamente descontar si voy desde el vencimiento para atrás o capitalizar si voy desde el inicio hasta el momento del vencimiento y lo que es muy importante es que os pintáis adecuadamente dijo en su sitio correcto todo en orden los flujos del canal el vencimiento y
el inicio para que sepamos exactamente cuáles son los flujos de caja que nos entran en la operación y bueno y cuáles son los que se nos quedan Fuera fijaros que en el caso del precio forward en o arbitraje con esto que yo he puesto aquí vale olvidándonos de ese momento de valoración yo simplemente quiero desde el inicio hasta el final cuánto pagaría por esa forma cobraría en el caso de la corta vale como veis yo tengo en este caso dos lujos de caja que hago descuento el flujo 1 hasta fecha de inicio de cuenta en
su hub hasta la fecha de inicio ambos con el jefe ojos No con el red menos con el revés sólo como hemos dicho antes lo recto ya en cero es el primer su cero y ya todo me lo llevo hasta no calentar la cabeza con los signos con las cosas nada vamos a hacer todo pasito a pasito y vamos a hacer todo con toda la lógica de la cual seamos capaces vale bien simplemente y como remate de todo esto vale para por si acaso nos salen algún ejercicio que puede salir vamos a ver qué cosas
se pueden sacar de aquí Puede ser que yo tenga el eje y tenga todo lo demás aquí está fácil porque aquí simplemente esto está multiplicando me lo pasaría dividiendo toda esta parte de la exponencial por equis del problema si necesito ls prima sub zero tengo el eje de no arbitrarse y tengo vencimiento de inicio y el resumen hoy simplemente yo calculo cuando vale la exponencial y como está multiplicando me pasa y viviendo donde viene el gran problema que Nosotros tenemos a la hora de si necesitamos saber algo de aquí el problema está en que yo
tengo que despejar algo que está en la cual en ciad porque aquí ya no hay multiplicó divido como tenemos una exponencial para poder sacar datos de aquí necesito quien sea el vencimiento de la operación todo este paréntesis primero que tenemos aquí o bien si es el r efe - que no sacaríamos de una vez como punto vale no tenemos que utilizar los Logaritmos que como sabéis en la única manera que nosotros tenemos para poder hacer frente a este tipo de operaciones vale entonces si necesito tanto el vencimiento como el r es menor diario una gran
cosa pero tengo que atender las demás y sabéis que tenemos cuatro variables tengo que tener siempre tres para poder calcular vale x fijaros si yo tengo al f tengo el s por lo que valen 0 y tengo por ejemplo el resumen hoy Para poder sacar el vencimiento siempre este se va a ir dividiendo y tenemos que aplicar logaritmo neperiano vale entonces voy a poneros por aquí dos casos que se nos pueden dar en las prácticas salen muchísimos los pongos ya que estamos vale para que lo tengáis en cuenta y amigos y lo que nos falta
el essawi fácil porque simplemente todos este paréntesis de aquí me lo traigo dividiendo pero si nos falta algo de dentro del paréntesis vamos a ver cómo Aplicamos los localismos vale bien entonces simplemente si necesito el vencimiento vale pues lo único que tendríamos que hacer logaritmo neperiano de s - los flujos de caja actualizados / cuando éstos serían transparencia entre el su cero y dividimos entre er efe - a diario Oficial yo como digo esto hay que tener cuidado si está manual lo dividimos entre 365 y ponerle diferentes y que no tengamos problemas vale aquí sin
mucho problema con los paréntesis si necesito r efe - diario fue bellamente igual logaritmo neperiano de efe - flujo de caja actualizado / s y entre el vencimiento y hay más bien por tanto como veis se Hace exactamente más voy a marcar es un poquito más entre vencimiento vale qué es lo que pone ahí en la última parte por tanto vamos a como digo ir calculando conectar simplemente llaméis tres fórmulas realmente que es con las que me estado trabajando lo más importante con motivo es el tema de la fecha luego vamos a aprender a hacerme
caso yo creo que de esta manera se entiende bastante mejor yo puedo contar experiencias Personal yo antes me costaba mucho trabajo las formas y desde que lo he puesto en tabla consigo enterarme y sacar todos los ejercicios os lo digo de verdad vamos a decir de corazón a nivel más personal antes me gustaba un montón y ahora pues bueno de esta forma parece que es bastante más fácil lo importante como digo es que tengáis claro qué es lo que necesita y qué datos tenéis y dónde sobre todo en qué momento del tiempo necesita hacerla valor
para llevarme Todo aquello que tenga en ese periodo temporal bien bueno pues dicho esto ahora si comparto pantalla para que podáis ver correctamente y así ya como habéis estado copiando fórmulas y demás vamos ya sí a pasar a lo que sería los ejercicios que tenemos previstos para hoy bien entonces vamos a compartir pantallas y voy a abrir ese ejercicio práctico donde tenemos bueno pues tres ejercicios diferentes de forward vale vamos a Copiar esto en la s y bueno pues vamos a ir haciendo como digo nuestra tablita que es importante siempre que lo hagamos bien el
primer dato que vamos a colocar en la tabla es nuestra fecha inicial vale tenemos nos dice el día 19 y 1 de diciembre del 21 se va a firmar un contrato formal sobre un soy agente que a esa fecha tiene un valor de 50 mil mira vamos a colocarte a thor nada más vamos a ir empezando a Colocar datos nos dicen que el 1 de diciembre del 21 tenemos un contrato sobre un subyacente lo ponemos por aquí subyacentes que ningún valor a esa fecha de 50 mil bien vale no dicen que es pre subyacente genera
una rentabilidad por tenencia fijar den cabida en positivos de 0 25% y que la renta sin riesgo es de 1 35% vale y además nos dicen la flujo de Caja que se dan en el contrato a lo largo de la vida al contrato por tanto como siempre hacemos vamos a poner la rentabilidad por tenencia rc y calculamos erre efe - ni en este caso son todo ello anuales luego habrá que vivir luego entre 365 real entonces nos decían que en la rentabilidad por tenencias de 0 25 % en la renta sin riesgo es de 1
35% y lo protegía el régimen hoy será mi refresh - La casilla de de acá no tengo que hacer nada más si esto fuese coste por tenencia fijar imaginaros que aquí le he puesto un -1 vale fijaros como lo que al final acaba sumando melo pero por eso ya no me tengo que preocupar del signo y yo lo pongo con el signo correspondiente y luego hago la red vale viendo a dejarlo en su valor correcto que es cero encima vale entonces vamos a ponernos esto un poquito más pecado vale nos dicen que tenemos los Siguientes
flujos de caja esto lo podemos copiar por aquí y lo ponemos por aquí que serían nuestros flujos de caja 25 de febrero 31 de marzo y 14 de junio vale a partir de aquí nos piden que calculemos cuál sería el precio for war de no abrir arbitraje para la siguiente fecha de vencimiento también ganan al dicho el vencimiento pero tenemos que calcularlo a 15 de enero por un lado 15 de marzo por otro lado y 30 de mayo por Otro bueno pues lo que vamos a hacer en lo siguiente mira vamos a colocar en la
tabla las diferentes fechas a los cuales lo tenemos que calcular para que para saber cuáles son los flujos de trabajo que se le van a aplicar vale bien entonces la primera fecha es 15 de enero del 22 bueno pues si nos fijamos 15 de enero está por aquí entre estas dos fechas luego voy a desplazar esto un poquito 15 de miedo del veneno y aquí es donde Tenemos que calcular nuestro forward esto para que no nos confundamos los flujos de caja me los voy a llevar simplemente a otra fila vale bien la siguiente fecha a
la que lo tenemos que calcular va a ser 15 de marzo 15 de marzo del 22 y en la última es a 30 de mayo 30 de mayo de 2000 A la prensa a las cuales tenemos que hacer la valoración vale entonces tenemos por aquí nuestro flujo de caja y nosotros queremos calcular ahora cuál es el precio por guarde no arbitraje vale es a efe él va a ser el precio al que nosotros vamos a realizar la operación cuando decidamos deshacer esa posición que nosotros tenemos vale bien entonces fijaros que como me están pidiendo el
precio forward en o arbitraje yo lo que voy a tener que Ver es cuánto vale ese pícaro este ese que está a 1 del 12 voy a tener que ver cuánto vale aquí el 15 de enero luego voy a tener que capitalizar todo ese tiempo cuando fijaros que en este caso no hay ningún subyacente no hay perdón no hay ningún flujo de caja que tenga que descontar vale aquí nada no necesitamos nada bien si yo tengo que calcularlo al 15 de marzo el periodo es todo este luego yo voy a capitalizar de este 1 de
diciembre del 21 al 15 de Marzo del 22 en este caso tengo un flujo de caja un flujo de caja que lo que voy a hacer es llevarme no al momento cero vale y bueno pues simplemente a partir de ella luego hacer nuestra recta y por último si lo cálculo al 30 de mayo voy a tener aquí dos flujos de acá fijaros que va desde 1 de diciembre a 30 de mayo y tengo entremedias soto flujos de caja que tenemos aquí luego voy a descontar los blogs y voy a como digo a arrestar se la
subyacente para luego Capitalizar todo y qué pasa con el flujo de 14 de junio que como veis se me sale de la operación la fecha última que tengo 30 de mayo luego a este flujo no le voy a tener que hacer caso porque se sale si yo estoy aquí a 30 de mayo éste ya no se llega a dar en la operación mal entonces vamos a poner por aquí la caja y descontado a momento cero vamos a ponerlo por aquí bien entonces tengo que descontar Conmovido a todo esto flujo a momento cero voy a descontar
nos debajo de cada uno y luego suma todo vale para ver cuántos son en el momento cero todos los jugos vale entonces voy a descontar el primero 250 por exponencial de menos vamos a ver cuánta distancia tengo que descontar menos 40 si tengo otra vez contando desde 25 de febrero hacia atrás vale menos Un momento inicial momento en el que estoy haciendo la valoración esto sería todo este tiempo vale de 1 de diciembre a 25 de febrero como estoy descontando fijaros estoy en febrero y me lo quiero llevar a diciembre del año anterior por eso
le pongo al menos y es por lo que me has dicho antes cuidado no seco que erre efe - para los flujos de caja solo rf sólo el rc para flujo de caja y como este dato es anual tengo que Pasar no había luego tengo que dividir entre 365.000 real fijaros que se crean 249 comprobar cosa con cosas lógicas me tiene que salir un número menor que descontando bien y vamos a descontar 300 después 300 por exponencial de menos porque estoy descontando cuánto tiempo de cuento desde 1 de diciembre del 21 a 31 de marzo
al 22 por tanto como hemos dicho siempre la última fecha 31 de marzo de 22 - la fecha en la que estoy valorando de la prop todo ese sonido cerramos los paréntesis los multiplicamos por el re efe nuevamente porque es un flujo de caja no lleva rentabilidad con su pertenencia y dividimos entre 365 vale pues ya los tenemos los regalos con ya podemos calcular con amigos cuál es ese forward en o arbitraje vamos a poner por aquí ese freno arbitrajes vale No podemos calcular directamente o bien fijaron necesito calcularlo al primero de ellos aquí a
15 de enero que es lo que voy a hacer capitalizar ese valor del subyacente hasta la fecha en la que voy a hacer el forward en órbita g s por exponencial de fijaros que no le pongo al menos estoy capitalizando porque no le restó nada porque como estoy a 15 de enero y el Primer flujo de casa será el 25 de febrero no tengo que restarle flujo de trabajo actualizado vale como veis en este caso a nada era a esta fecha no tengo que restarle nada bien exponencial vamos a ver cuántos tiempos capitalizó siempre como
hemos dicho que no nos confundamos que nos pongamos con negativos vale por tanto siempre las mayores en menos la menor de las fechas ojo ahora sí rf menos y porque ahora sí Hay una rentabilidad coste por tenencia y como hay anual divido entre 365 146 y eso sería el primero de mi flujo en el de mi valor de forward de no arbitraje bueno me voy a momento 15 de marzo y vamos a hacer el mismo proceso fijado antes de poner los 20 spray admin tengo que capitalizar desde 0 hasta 15 de marzo como tengo un
flujo de taza 20 este flujo de casa 9 contado en aumento 0 decir estaría aquí en este momento que estoy señalando en el momento 0 lo que voy a hacer es el verde capitalizar sólo s tengo que capitalizar ese menos este flujo de caja actualizado al momento 0 pues vamos a hacerlo es muy bueno flujos de caja descontados actualizada momento cero vale esto de aquí todo esto mira esto es ese prima sur 0 y por exponencial se lo mismo que antes Cuánto tiempo capital hizo 15 de marzo que es cuando quiero hacer la valoración menos
el momento inicial donde está su ya que éste cerramos calientes y cort y reaccionan a mí y como digo hay que hacerlo diario luego divido entre 365 bueno voy a poner esto aquí vale que esto corresponde al 15 de marzo aquí vamos a ponerlo en su sitio venga y vamos con la última de las Valoraciones que será fijaros que aquí tengo que valorar todo esto luego fijaros que tengo dos flujos de caja que están aquí que tengo que incluir vamos a restarle los dos flujos de caja descontados que ya están descontados banco a momento cero
por tanto es el primer cero que es ese de menos los dos flujos le quitan uno y el otro cuál sería ese primer cero por exponencial de como hemos dicho antes Para mí no hay no no estoy capitalizando de tejero hasta 30 de mayo del 22 bueno cuanto tiempo pues 30 de mayo - la fecha inicial por r efe - y así si como hemos dicho entre 365 porque necesito hacerlo diario vale pues serían las fechas esto es lo que nos piden vamos a copiarlo en la hoja de respuestas me voy aquí esto sería a
15 de enero vamos a copiar el de 15 de marzo Y vamos a copiar el de 30 de mayo ah vale pues ya tenemos toda la fecha buenos fijaos que nos dicen siguiente preguntas suponga que finalmente el vencimiento elegido ha sido del 30 de mayo de 2022 si el subyacente a 31 de diciembre del 21 vale 50 mil 262 cuál sería el valor de la posición larga bueno pues vamos a ver cuánto supone eso fijaros nosotros nos están pidiendo en este caso valorar a 31 vale [Música] sería vamos a poner por aquí el apartado b
nosotros estamos valorando como digo a 31 de diciembre del 21 tenés que calcular cuánto vales su viaje nos dicen que 31 021 vale no en este caso perdona nos dan el valor de subyacentes vale y tenemos que calcular el valor de la posición siempre como digo nos van a dar todas menos una que es la que nos tienen calcular nos dicen Que a 31 de diciembre vale en suyas 2050 1.262 vale luego es el valor del subyacente y nos piden que lo calculemos teniendo en cuenta que el vencimiento elegido ha sido 30 de mayo de
2022 luego vamos a copiar los datos correspondientes a 30 de mayo bien fijaros que aquí entre medias hay dos flujos de caja que también tenemos que considerar luego vamos a copiar y nuestra fecha Estos son los flujos de caja vamos a copiar por aquí igual y aquí i ponemos nuestro flujo de caja 250 y 300 y le doy el igual porque sobre todo en lo que tiene fórmula cuando le veía copiar y pegar se lo mueve porque no hemos dejado fijar las cosas valen bien y nos tienen como digo hemos dicho que elegimos la fecha
de 30 de mayo y Ojo porque sabemos cuánto vale el software que se forma vale que ya lo hemos calculado 49 mil 721 con 111 23 vale vale entonces fijaros ahora tengo que descontar momento 31 del 12 del 21 quiero de encontrar los flujos de caja a fecha de 31 del 12 del 21 vale por tanto voy a hacer el mismo proceso que antes cojo el 250 y lo actualizo exponencial - Fijará estamos actualizando entre esas dos fechas ya de 5 vale todo ese periodo mente que se produce el flujo de caja hasta la fecha
de valoración veis que esta es la fecha de valoración vale bien entonces tenemos por aquí como digo descontamos cuidado lo que hemos dicho antes si en la ahí rf sólo dividimos entre 365 para hacerlo diario y el 300 igual 300 por exponencial de menos Vamos a cuánto tiempo es decir desde 31 de marzo para atrás hasta 31 de diciembre que la fecha de valoración la que vale por rf entre 365 vale bueno pues ya tenemos nuestros dos flujos de caja descontados descontados como vimos ya no hay al momento cero no es a 1 de diciembre
sino que está más a 31 de diciembre del 21 que es cuando se hace la valoración esto como hemos dicho es la préval es el momento en el que hago la valoración y Esta fecha que tenemos aquí este es nuestro momento t este sería el momento cero y esto sería poder bueno vamos a ver ahora cuánto vale nuestra posición hacer una posición como hemos dicho al ver cuán por cuanto se realizaría la operación en el momento en el que se está haciendo es decir a 31 del 12 del 21 si yo a 31 del 12
del 21 líquido el contrato de formar tengo vamos a ver primero ese posición larga o Corta suponga que cual vez cuál sería el valor de la posición larga vale lo veis aquí yo tengo contratar una posición larga luego esa posición larga me va a implicar una compra por tanto voy a pagar lo que vale en forward y me van a entregar lo que valen subyacente me entregan es eso ya gente que he comprado como tengo que hacerlo a 31 del 12 del 21 y el software lo tengo ha valorado a 30 de mayo del 22
lo que voy a hacer es Traerme el forward que tengo aquí vale ese 49 mil 721 que tengo aquí me lo voy a crear aquí vale me voy a traer el forward a ese momento vale bueno broma calcular el valor actual del foro bien vamos a descontar por tanto cojo el software en el momento del vencimiento y lo voy a descontar exposición del menos puesto que estoy descontando cuánto tiempo Vencimiento menor resta de valoración esto sería todo este tiempo que estoy marcando aquí que estamos descontando por rs menos y aquí sí maletas de toda la
operación entre 365 pues sería el valor actual de nuestro software bien eso sería lo que vale nuestro forward en el momento 31 del 12 al 21 lo podríamos poner aquí si queréis vale para que veáis cómo se puede ir Completando la cal al estar es el valor de nuestras formas bien ahora necesito saber porque claro al inah van a entregar un sitio voy a apagar esto los pondrán en negativo voy a recibir a subyacentes pero como tengo unos flujos de caja que descontado tengo que a ver cuánto es el subyacente neto de flujos de caja
es decir ese prima sucre 3era ese es usted - los dos flujos de caja Vamos a ponerlo aquí los dos flujos de caja para no liarnos con los signos que tenemos a lo largo de la vida de la operación fijaros que estos ya están descontados aquí están descontados a este momento a 31/12 vale pues ya tenemos cuánto vale nuestro subyacente luego si yo quiero calcular ahora la posición esa posición larga como hemos dicho antes estoy haciendo una compra cuanto Que me dan en esa compra que ese primas usted vale cuánto entregó yo que es lo
que yo pago yo pago el precio que está pasado por eso van negativos menos porque lo estoy pagando pero y valorado a 31 del 12 de para que esté todo en la misma medida lo veis que lo estoy señalando por aquí por tanto le quitó ese valor actual del fórmula bien vale pues este sería el valor de la Posición larga copiamos por aquí y vamos a ver ahora el siguiente apartado que nos dice el día 12 de marzo del 22 ambas partes deciden resolver el contrato decir liquidarnos en la posición pagando la parte larga oa
la corta el valor del mismo que asciende a 314 con 17 vale pues vamos a poner como siempre nuestra fecha más lenta observamos al Apartado 6 en este caso la fecha de valoración desastre que hemos visto antes sería vamos a volver a leer los 12 de marzo del 22 12 perdona el médico aquí no deja que hay 12 de marzo del 22 cuál sería nuestro momento 12 de marzo el 22 fijaros que esto es 15 de marzo luego vamos a tener un flujo de caja 31 de marzo del 22 al es mejor vamos a ser
como antes 31 de marzo del 22 que nosotros podemos olvidar los flujos de caja vamos a copiar esto y ahora lo perdiendo no vale de la moda 31 de marzo en su ya gente perdón el flujo de caja que es 300 y la fecha de vencimiento que sigue siendo 30 de mayo donde el hardware sigue siendo este que ya teníamos contratado al principio vale el subyacente es lo que tenemos que calcular no sabemos cuánto vale este soy agente pero nos dan algún dato más nos dan cuánto vale la posición larga esa posición larga me dicen
que en ese momento fijaros que nos dicen que pagan la parte larga a la parte corta si yo estoy aquí en la posición larga y Tengo que pagar 314 con 17 por tanto al menos 314 con 17 vale otra cosa importante mira cuando viva la posición larga la posición corta es un activo vale tiene un activo en la posición larga o en la puerta me da igual luego esto cambiará la forma en la que lo calculemos cuando le dije que a un activo es que el valor de la posición entero esto que queramos que hemos
puesto aquí o esto de aquí vale es positivo mientras que cuando nos dicen Que es un pasivo tanto si es largo como si es corta es porque es como digo negativo esto como digo de esta posición larga en un partido no les presta posición corta que tenemos aquí es un posición larga perdón es un pasivo le digo por si os sale en otro ejercicio vale vamos a descontar los flujos de caja a fecha 10 12 de marzo de venció bueno pues lo mismo que hacemos siempre Por ciento por exponencial de reino porque estoy descontando la
fecha que estamos cogiendo por terrestre solo porque estoy con flujo de caja en 32 365 bien vale pues nosotros tenemos ahora los siguientes fijaros conozco el valor de la posición nosotros tenemos aquí sabemos que la posición larga e igual como estoy haciendo una compra Hemos dicho que ese prima usted o la prima sucede - porque tengo que pagar el valor actual del forward es decir me dan cuando no lo sé esto que estoy marcando aquí no lo sé con por supuesto su descuento de flujos de caja y voy a tener que pagar lo que vale
el formar descontado mal y que como hemos dicho antes no podemos poner ahora lo vamos a poner por aquí en la tabla entonces tengo el valor de la posición larga yo sé que el resultado de Esta operación al menos 314 con 17 vale voy a ver cuántas valor actual de f y como tengo posición larga aquí el valor actual de f aquí voy a calcular cuánto es ese prima si usted simplemente posición larga más valor actual de f que me lo llevo aquí su más vale bueno pues vamos a poner aquí valor actual de lo
que hemos hecho antes de entrar me este precio que tengo a 30 de mayo hacia 12 de marzo por tanto por exponencial de menos que fecha de 30 de mayo para atrás hasta 12 de marzo cierro paréntesis por efe - y porque soy en el conjunto de entre 365 planes sería el valor actual de nuestro software bien yo como tengo la posición y tengo valor actual del formar puedo sacar cuánto vale que se prima sucre s prima sucre simplemente la posición menos perdón más Claro que está restando paso sumando valor actual de ese ojo esto
es s prima usted como me piden es es usted vale lo único que tengo que hacer para poder sacar ese si usted fijaros que ese prima sucre de igual a ese es usted - el flujo de caja actualizado o descontado queremos ponerlo vale pues lo único que tengo que hacer como veis para sacar eso es usted Es este flujo que está restando me lo paso sumando por tanto ese primer si usted más flujo de caja descontado al momento de la valoración a momento te vale pues sería el valor del subyacente ah y como verán no
le podemos dar a comprobar y toda correcta bueno vamos con la segunda no la copiamos también lo mismo que Hemos hecho antes vale vamos a copiarla y voy a darle un poquito más aquí para que se vea vale pues vamos a poner por aquí fijaros que aquí nos dan las fechas y nos dan los flujos de caja como siempre vamos a colocar los datos un contrato formal se firmó el 5 de el 10 del 21 que no va a poner por aquí apartado hay apartado de comandos bien no dicen que el momento inicial 5 Del
10 del 21 se pactó con las siguientes condiciones precio favorito igual a precio de no arbitraje tenemos un vencimiento que lo vamos a poner por aquí ahora mando las fechas de vencimiento del 8 de abril del 22 el precio del subyacente en el momento del día del contrato era de 86 mil 200 por tanto subyacente mirada muchos de 6.200 y tenemos también una serie de flujos de Caja terminamos el 8 de abril luego fijaros que realmente aunque yo tengo aquí tres flujos de caja el único que no acepta el primero lo veis porque 21 de
abril se sale está por aquí y 8 de octubre más todavía por tanto sólo hay un flujo de caja vamos a poner por aquí la fecha 1 de febrero del 22 y tenemos por aquí un flujo de caja de 2.370 bueno como vamos a hacer lo mismo que hacemos habitualmente fijaros que nos preguntan la primera determine el precio por guarde no arbitrarse del contrato fijaros con en este caso estoy en cero estoy aquí y para saber cuánto el forward el arbitraje lo único que como hemos dicho antes me deja la operación a cero es llevarle
este subyacente simplemente aquí a 8 de abril del 22 es cuando quiero hacer la valoración mejor guarde el arbitraje Como tengo un flujo de caja tengo que descontar lo vale flujo de caja descontado a momentos cero y bueno como vamos a descontar bueno vamos a copiar los datos tiene ocurrió por aquí los flota dos se sabe quién subyacente genera un coste por tenencia anual de 2 con 79 por tanto ponerlo por aquí y 2.79 anual también por supuesto que y las rentas en riesgo 3 de 3 con 79 por ciento por tanto al personaje esto
es Porque vale esto es negro porque estamos hablando de coste por tenencia no lo que hemos dicho antes dejamos la y en una celda y cuando el coste le ponemos su correspondiente de gatillo bueno pues efe - el rey este menos feliz vale llevamos ya ahora sí ya que tenemos los gastos vamos a calcular bueno el flujo de estampa descontado como hemos dicho antes vamos a llevarnos ese 2.370 que está 1 de febrero hasta 5 de octubre del año anterior 5 del día extra el momento 0 bien pues el flujo por exponencial de menos porque
estoy demostrando cuánto tiempo de 1 de febrero del 22 para atrás hasta 5 de octubre el 21 cerramos paréntesis por rf cuidado como hemos dicho antes nunca se mete rentabilidad vuestro por tenencia anual global es de la operación dentro de los flujos de caja entre 3 y 5 Cerrado paréntesis vale y nada ya lo único que nos queda calcular el forward en arbitraje al s forward e1 arbitraje como digo es simplemente lo único que vamos a hacer es [Música] este del arbitraje cuando hablábamos a capitalizar solo que no puedo capitalizar ese sino que tengo que
descontarle vale este flujo de caja que ya tenemos aquí pasado al momento Cero venga entonces en un paréntesis vamos a poner ese primer sub zero ese menos flujo de caja de contado esto como digo es ese prima su cero y me lo voy a capitalizar hasta 8 de abril del 22 por tanto por exponencial así como estoy capitalizando no le pongo el menor lo que quieras capitalizarse la más grande es comercial de cuatro tiempos después hasta el final me lo quiero llamar desde el inicio vale ports Perece menos y aquí sí porque estoy en toda
la operación entre 365 porque hay que hacerlo diario bueno pues eso sería nuestro forward no arbitraje vale esto lo puedo ponerte aquí y fijaros veces sería el precio formal que se pagaría en condiciones de un arbitraje a 8 de abril bien y en el segundo apartado nos dice lo siguiente vamos a ver por aquí si la parte que había contratado la posición corta el Contabilidad contabilizó el forward común pasivo a 31 del 20 al del 21 por un valor de 2.800 fijaros como un pasivo vale como hemos dicho antes lo pondremos negativo con dos mil
869 cuál es el valor de subyacente como lo mismo que hemos estado haciendo en el anterior después vamos a poner por aquí la fecha fijaros en este caso es 31/12 del 21 la fecha de valoración mal el momento te aquí igual lo mismo que hemos dicho ante El momento 0 esto que sería el ayuntamiento de aquí lo mismo momento 3 y merecimiento pimiento que lo tenemos por aquí me fijaros cómo 31/12 tenemos el mismo flujo de caja que ahora habrá que descontar pero no a cero sino a esta fecha por tanto tenemos por aquí misma
fecha para el flujo de caja vale aquí 2.370 y vamos a copiar Sí bien tenemos el valor del forward y si lo podemos poner que lo tenemos ya calculado en el apartado anterior le vamos a descontar esto lo bajamos aquí vale y vamos a descontar ese flujo de caja a la fecha de valoración de la posición dos mil trescientos setenta por exponencial de menos porque estoy encontrando paréntesis cuánto tiempo puede que se da hasta elige la operación Por terrestre al seca me aleje estamos con flujo de caja entre 365 bien vale pues ya tenemos por
aquí en nuestro flujo de caja descontados y bueno pues vamos simplemente como hemos hecho antes a calcular nuestra posición sabemos que la posición corta nos dice que es un pasivo por tanto sabemos que tiene el signo negativo menos 2.869 con 67-68 cuidado con los signos no porque sea puerta sino porque es un pasivo podrían haberme dicho que la corte a un activo y lo hubiera puesto en positivo vale vengan acá es el mismo proceso que antes necesitamos calcular el valor actual de nuestros factores que van a cuánto vale el hardware que está aquí en el
8 de abril del 22 cuánto mal aquí a 31 del 12 del 21 por tanto cogemos nuestras formas y lo vamos a descontar lo multiplicamos por la Conexión de menos cuanto tiempo pues desde el vencimiento hasta la fecha de valoración por rf menos y porque estos días de la operación entera entre 365 vale luego este es el valor del forward aquí ponen a 31 del 12 que conocemos la valoración 106 de la posición cuarta como estoy haciendo una venta lo que vamos a hacer es recibir el suicidio al frente vale Perdón como estamos haciendo una
venta perdón recibo el precio que se ha pasado y entregó el subyacente por tanto recibo el precio pactado aquí vale y yo entrego que el suyo bien pues eso sería el valor de la posición corta por tanto si yo quiero calcular ese prima usted fijaros que me lo llevo que está restando los casos sumando sería el valor actual de f y la posición cuarta Que está sonando restando al en ese primas usted sería valor actual de s al menos el valor de la posición corta por tanto que ese prima sucre sería valor actual de f
menor valor de la posición corta no le tocaría un signo tal y como está vale como tocamos casillas y ponemos en cada uno el signo que tiene que tener así no nos olvidamos con los signos vale pues ese sería nuestro s prima súper y como hemos dicho antes para Calcular ese sus críticos simplemente le vamos a añadir cuáles se priman sus cree los flujos de caja descontando bueno descontado no a momento cero sino 31/12 vale bueno pues ya tenemos por aquí nuestro subyacente por tanto voy a copiar por aquí los datos que nos pedían por
guarden o arbitrajes que lo pongo por aquí y por último el sucre Que lo ponemos por aquí y comprobamos la correcta bueno pues quedaría un ejercicio dependiendo ahora de por donde se haya quedado del otro grupo o bien lo hagamos el próximo día o bien a los hijos resuelto porque realmente es lo mismo si el otro grupo no lo ha podido ver lo explicamos el próximo día y las llamas y en directo si el otro grupo lo ha victoria pues simplemente ya digo es exactamente igual por la misma fórmula Que tenemos por aquí luego o
no subiría resultó irse hace falta cualquier aclaración se vería en la siguiente clase vale por tanto voy a guardar el archivo subo el archivo o subo la clase y nos vemos ya el viernes que viene pues cuando tenemos la siguiente clase bueno pues nada dejamos por aquí el presentar nada que pase y aquí un buen final de semana venga nos vemos la siguiente