E aí [Música] é muito bem Espero que todas estejam vendo a nossa e a nossa nossa slide inicial o desejo de boas-vindas a todos vocês Olá colegas esse curso dá-se do contexto da implementação da recente instrução normativa 84 de 2020 e mudou significativamente o paradigma da prestação de contas do setor público é é Uma instrução normativa que mestre em vários aspectos da prestação de contas um objetivo de torná-la instrumento mais útil e mais voltado para o cidadão para a sociedade da inconsistência por princípio universal de prestação de contas e tem com a Declaração dos Direitos
do Homem e do Cidadão de 1789 a sociedade tem o direito de pedir contas e esse direito tá é reconhecido na nossa lei de acesso à informação como direito fundamental Ah tá mais ainda nossa lei de acesso à informação diz que é esse direito à informação não tem que ser informação autêntica informação e íntegra e informação disponível e isso é consistente com o espírito da nova instrução normativa que coloca todas as prestações de contas agora não tomo destinatários ou esse ou mas no site da própria organização no site do próprio órgão e entidade em um
local padronizado em um local de fácil acesso Já com link na primeira página de transparência e prestação de contas para que sejam disponibilizadas informações amplas já durante o exercício sobre o que a organização está fazendo e após encerramento do exercício que desempenho é Love pelo em todos os aspectos operacionais por meio do relatório de gestão que apresenta paz uma análise do desempenho e dos resultados alcançados no desempenho financeiro da situação patrimonial financeira e do resultado é O e também por meio das demonstrações contábeis Tais informações e agora vão direto para o cidadão continuam precisando de
uma garantia de sua vida dignidade de sua confiabilidade E aí que entra O Papel da Auditoria do setor público os auditores do setor público como provedores de serviços de asseguração somos os auditores do setor público e vamos assegurar para o cidadão paga a sociedade e essa prestação de Contas que você está vendo e você está lendo é confiável é esse espírito por trás da nova é definição normativa do TCU nós sabemos que a contabilidade do setor público é deu Passos importantes nos últimos tempos especialmente a paz em 2008 quando o governo brasileiro tomou a decisão
de forma ágil os padrões de contabilidade pública as normas internacionais emitidas pelo pelo pelo pelo iPhone E desde então Ah é mesmo sentido uma melhora significativa da informação para subsidiar avaliações tomada de decisão para subsidiar a prestação de contas e a própria responsabilização é para ampliar a transparência da administração pública desde 2008 também o Conselho Federal de contabilidade vem publicando as normas brasileiras de contabilidade aplicadas ao setor público com base nas normas internacionais nas vistas sendo de observância obrigatória para o setor Público a experiência e por sua vez venha ditando o manual de contabilidade aplicada
ao setor público mantendo a delícia das práticas contábeis é com a tanto com as normas internacionais como com a nossa legislação vigente especialmente a quatro haley420 e a lei complementar 101 hora auditoria dos eu não poderia ficar na praia né se houver convergências estamos passo dando Passos significativos na convergência dos padrões contratuais das práticas Contábeis adotadas pelo pelo setor público é justo e correto e auditoria do setor público também com Veja com as normas internacionais e em 2014 o TCU se manifestou em relação a a questão criando a estratégia de fortalecimento da auditoria financeira por
meio do acórdão três 608 D 2014 é estamos trabalhando com nessa estratégia e esse treinamento e essa alteração da instrução normativa tudo é parte dessa estratégia de fortalecimento dos padrões De auditoria e de prestação de contas do setor público O objetivo dessa estratégia Ampla e a gradualmente o número de o fisioterapeuta o espada para garantir um alto nível de segurança na emissão do parecer prévio sobre as contas apresentadas pelo presidente da república e como não sabemos não são as contas só do Presidente da República mas da gestão do orçamento por todos os poderes É é
também integrar as Competências constitucionais e legais de certificação das pontas Ordinárias de cada órgão e entidade e de governo é aumentar a transparência credibilidade e a utilidade das contas públicas especialmente para o cidadão para tomada de decisão é nesse contexto E aí NT seu 84 de 2020 trouxe modificações significativas na auditoria e certificação de contas e devem ser realizadas doravante em conformidade com as normas nacionais e internacionais de Auditoria do setor público e as diversas modificações trazidas eu vou destacar algumas tem avaliação do cumprimento de prestar contas pelos órgãos de controle interno lá no artigo
12 inciso 1 auditoria integrada estratificação das o PC significativas do BG que dá suporte a emissão do parecer prévio ao TCU auditoria e certificação nos poderes legislativo judiciário ministério público e demais órgãos autônomos por isso que estamos Com esse grupo tão grande de pessoas que ap auditoria e certificação de estatais bom né Por auditores independentes e e ainda eles estamos estudando pela seja erro no pedido de respeito a conformidade dentre outros aspectos eu destaco principalmente que estão conosco neste treinamento esses as pessoas envolvidas com essas responsabilidades estabelecidas nayelle do lado dessa Egeo encontra-se conosco aqui
esse Gil e TCU os responsáveis pela auditoria integrada E certificação das opções significativas estão os nossos colegas dos poderes legislativo judiciário ministério público e demais órgãos autônomos também encontram-se conosco da e os nossos colegas das Egeo irão desenvolver auditoria e certificação das estatais em conjunto com Os auditores Independentes também se encontram neste evento o objetivo aula de hoje três basicamente identificar as noções contábeis aplicadas ao setor público explicar a Estrutura vou começar a utilizar aqui em nossas ferramentas né só para ir marcando para você acompanhar neste caso o nosso ações explicar estrutura mas emoções controles
e relacionar as decaspe a partir de agora a gente vai falar mais demonstrações aplicamos aplicadas ao setor público só de Castro para ficar mais mais prático mais fácil estão relacionados de Castro e com o plano de contas aplicado ao setor público e são nossos três objetivos Básicos nosso Mário é como é que que vai ser estrutural mais uma só de cada uma das nossas ações é resumidamente aqui só para vocês terem noção na primeiro balanço patrimonial depois de VP de npl-dvd eu tenho que ler né nesse não você não vai entender o que que é
derreter demonstração das variações patrimoniais e Finalmente nós utilizamos oscila né dvp mas vamos ver ouvir O que que significa o quê que ela trata Demonstração das mutações do patrimônio líquido dmpl demonstração dos fluxos de caixa DFC balanço financeiro balanço mentário e por fim as notas explicativas as demonstrações contábeis aplicadas ao setor público o final solado plano de contas e para relaxar Mas vamos ter uma atividade prática já para começar a exercitar um dos nossos canais que é o time ter que é respondida online então todo a gente vai passar aqui eu vou passar para vocês
a orientação do que Que é para fazer o quê que é para responder e vocês respondem automaticamente e nós vemos a resposta automaticamente então para ver se todo mundo compreendeu se não compreendeu a gente resolve aqui no momento para tirar a dúvida de imediato Ok Aonde em qualquer coisa pessoal Pode Avisar repetindo né levanta a mão no times eu tô aqui com o modo slide aberto mas é o pessoal me avisa Qualquer coisa que precisar do teu pai que eu explico e Tudo mais a princípio não é eu falei toda a exploração e aí no
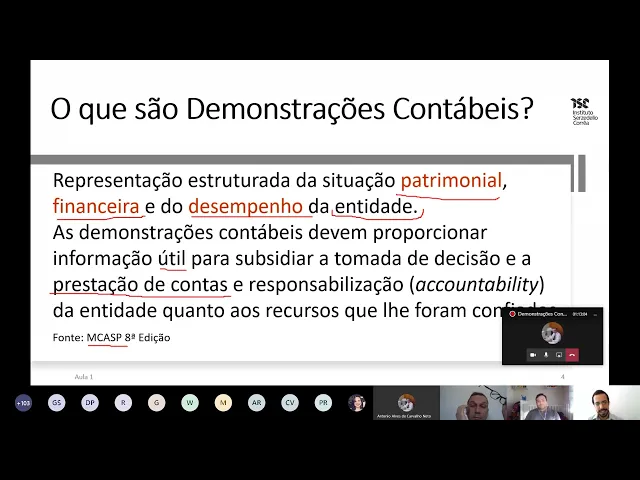
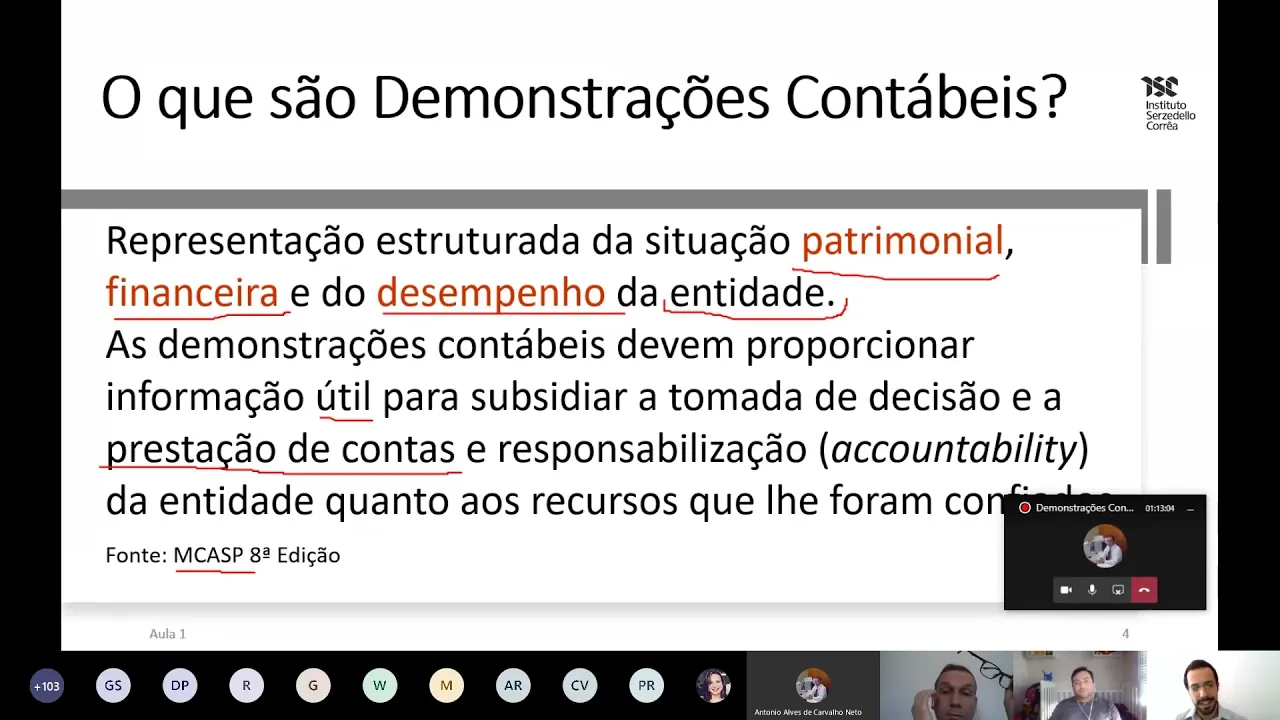
fim também a gente abre um tempo para todos um pouco mais senso Afinal que são demonstrações contábeis conceito vem lá do indicaste é mais uma sigla aí nós se você quiser anotar manual de contabilidade aplicada ao setor público 8ª edição é esse manual ele ele é aplicado né a contabilidade pública setor público e ele vai ser muito consultado aqui no curso né Provavelmente você tem que ter outros conselhos lá que provavelmente vocês precisarão então esse conceito para lá representação que quer uma demonstração representação estruturada da situação patrimonial e financeira o Igor desempenho da entidade quantidade
a idade que você tão ditando ou no nosso caso é o nosso exemplo aqui os nossos exemplos né os meus pelo menos então ser aplicados ao BG uau Balanço Geral da União que é um objeto que nós auditamos um tribunal de contas da união pela nossa função constitucional né de emitir esse parecer prévio e da opinião quanto ao G1 por isso que o nosso objeto normalmente das exemplificado com base não vejo mais você pode estar aplicando aí a um órgão específico ao subir órgão social tem já vai ver mala de hoje um pouco e ela
não e amanhã que tem um sub óvulo você acha então essa entidade é é esse o que que você tá aonde tão Especificamente só demonstrações do órgão x as demonstrações do BBB11 e eles uma processo contábil deve proporcionar informação útil para subsidiar a tomada de decisão EA prestação de contas e especialização Formoso a causa habilite e é de um tempo para cá né desde a década de 90 é é um conceito bem então vamos vamos voltar aqui é o conceito né um conceito a princípio grande precisa ser hoje é trabalhar o representação Estruturada a gente
vai vir na aula de hoje que demonstração contábil ela ela tem uma carinha ela tá estruturada por uma ordem específica não é feita de qualquer jeito uma relatório relatório que qualquer um faz de na forma que quer ela tem uma estrutura pré-definida neste manual não é o caso então por isso ela deve ser estruturada Dessa forma não situação patrimonial e financeira e no desempenho Cada um fala de uma coisa alguma coisa O fato patrimonial se você Tem bens como é que tá o caixa como é que tá créditos tributários receber tem empréstimo não tem essa
situação ela vai estar é evidenciado em uma das demonstrações em algumas né Às vezes o mesmo elemento é demonstrar imagina financeira também tem um aspecto que a gente vai trabalhar também como as na lei 4.320 ela lei lá é um pouco antes né da logo do príncipe do regime militar já é antiga mas não tá valendo é o princípio que não é só caixa Né financeiro tem a ver com aprovação não somente e desempenho desempenham aqui é uma variável nova né uma médica nova que o único me abordando e nós vamos considerados e considerando o
curso né não só os colegas tribunal que vão fazer hoje para agente financeiro né já fazem e alguns colegas novos nunca fizeram vão começar a fazer mas principalmente os colegas dos outros órgãos na prestação de contas é um elemento fundamental para esse para esse Nosso curso porque as anotações portal de auditoria financeira vai ser base para o julgamento das contas é muito em breve vai já é é considerado Mas muito em breve vai ser o cerne da questão vamos ter atenção a esse conceito na opção demonstração escutar você pode viver a lei com calma a
o conceito Mas enfim vamos ter isso na cabeça a princípio a representação estruturada que tem esses elementos patrimonial financeiro Desempenho com o objetivo de sendo informação estão tendo isso em mente nós podemos almoçar no próprio conceito que seria isso pô tem outro conceito a gente trabalha com micaço mas o conceito da nbc TSP citrolux difícil mais Cecília hein Deus me livre mas nós precisamos citar porque se você quiser consultar bom nbc TSP significa normas brasileiras de contabilidade a técnica aplicadas ao setor público e o nome da nome é estrutura conceitual ela Dá o norte né
nesse nesse tópico que citou público e lá o conceito é um pouco diferente não que seja outro conceito que seja totalmente diferente mas eles complemento que é demonstrações contábeis de propósito geral São aquelas outra Parei até usar outro elemento aqui que eu te corrigir não de propósito geral é só aquelas elaboradas e divulgadas principalmente para atender as necessidades de informação dos usuários Lembra que a gente fala no outro conceito a informação útil que eles atraem informação para atender as necessidades dos usuários em geral que não detêm a prerrogativa de exigir que a entidade do setor
público divulgue as informações que atendam as suas necessidades específicas ou seja veja que tem usuaris e diversas formas a própria entidade próprio ano é o usuário na informação mas tem usuários que eles não podem não tem esse direito né não Tem essa prerrogativa de exigir que a entidade se tocou divulga por isso que a demonstração ela já já tem um principalmente nela né ela tá inserida nela essa pré-disposição para divulgar e aprender essa necessidade do usuário o ok onde conceito é isso então você já tem dois conceitos iniciais aí do ele casp e dá uma
norma brasileira de contabilidade técnicas aplicadas topo do CFC Conselho Federal de contabilidade caso você precise consultar daqui a Norma no rodapé você pode ir lá tem até o item especificamente e tem 1.4 1.7 em 2.12.6 é bom para você olhar para ver onde está né cada conceito e onde que você pode consultar depois nosso durante o curso a gente tem até Fevereiro estamos juntos e para tirar todas as dúvidas mas depois de fevereiro é é bom saber o caminho só tá aí o caminho para seguir tudo bem a seguir vamos começar aqui com as nossas
demonstrações Afinal quais são né Bom aonde aqui a gente colocou a ordem que aparece novamente nas novas Mas nós vamos começar com na aula com o balanço pode molhar mais um boleto com todos né primeiramente Balanço orçamentário Balanço financeiro balanço patrimonial demonstração das variações patrimoniais e demonstração dos fluxos de caixa e demonstração das mutações do patrimônio líquido é importante saber que as notas explicativas fazem parte das emoções elas são consideradas demonstrações elas Compõem as emoções e ela a gente vai ver no exemplo elas esclarecem muito do que estão é somente as demonstrações e somente baseado
em números Então vamos começar aqui para o colocada uma de novo repito né não não existe de consultar as normas do CFC para que o site se você quiser consultar e daqui o link do mcasp também Se já quiser baixar eu posso colocar lá no ambiente também no mudo para vocês lembrarem onde consultar vamos começar a Tratar no balanço patrimonial especificamente só que antes eu gostaria de contar uma historinha para vocês a histórinha baseada nesses dois nome Zinho sair estoque e fluxo o Digamos que você começou o ano de 2020 com a conta Zerado eu
não tava no vermelho não mas estava zerada e bom só que antes da virada né Você viu as notícias seus parentes comentaram dar Mega da Virada só você foi jogou na mega-sena antes de virar o ano passou o Review com bolso vazio Claro só que a Mega da Virada conseguiu ela foi capaz diante de uma estatística muito Improvável mas possível é de te presentear e você foi o os felizardos E aí embora você tenha virada do ano no zero você em janeiro já tava com uma grande minha considerável no bolso que que você pensou que
com mais gosto de fazer uma de viajar quero ter um carro bom por acaso boa para isso que eu vou fazer só que menos notícia Conversando com seus amigos você viu que quem ganhou mega-sena quem ganhou o BBB por exemplo enfim Qualquer que seja o programa que te presenteou é seus amigos tipo aconselhado rapaz não faz isso não não seja e essa pessoa que é gasta tudo e em pouco tempo não tem nada seja inteligente em vista seu dinheiro embora você quisesse né eu tinha que pensamento de realizar essas vontades próprias seus amigos te Sugeria
vou fazer o seguinte ou não mexer o seu dinheiro e a bolsa maior do Vasco esse ano de 2020 promete janeirão Mel Mel de janeiro verão Então seja inteligente no vista e vai dar tudo certo você rapaz tiver boa ideia ótimo ou bom aí você escolheu ali algumas empresas para você investir aí é Brasil e seguros a Marisa azul e na Globo que você foi lá e vestiu o que é só porque eu gosto de viagem loja no shopping comprar coisa da Marisa duas aqui de Viagem e ele seguro que eu acho que vai ser
promissor isso agora vamos as mesmas tudo bem esse é o cenário Ah tá mas ninguém te perguntou né Muito menos seus amigos que nós teríamos um ano muito a tipo e uma pandemia atingir um remédio parece até história nada dos filmes é que eu poderia atingir o logo e que tudo mudaria e até a sua aula de auditoria financeira seria assim o módulo telepresencial é com pessoas de todo o Brasil e aí o coronavírus chegou E o que aconteceu o mercado caiu tudo caiu infelizmente nosso caso hipotético né não ficou exatamente por causa dessas ações
semanas tenho caído mas digamos nesse caso hipotétic seu mundo se acabou você tem melhor 2020 como zero de novo ou seja que quero dizer com isso para quem olha a sua foto né foto do seu extrato bancário ou a foto das suas demonstrações contábeis pessoais de Janeiro e dezembro sua vida não mudou em Nada continua com 10 reais não tem nem a nota 9 de 200 com o nome do Guaraná sua conta tem 10 Então quem olha com as fotos a foto é algo estático tá ali a melhor mente uma representação daquele momento nesse caso
né é especificamente é da sua conta bancária digamos assim então não dá para saber né quem olha as fotos nesses dois momentos não dá para saber o que que aconteceu na verdade de história durante o seu ano Por isso as fotos aqui né os Janeiro e dezembro Representa uma variável estoque é quanto que tem no estoque quanto é que tinha lá no estoque no seu saldo nessas datas enquanto essas variáveis né que contam a história durante o ano representa uma variado o fluxo só vendo disso iniciamos fazer Nossas ações de verdade sem o balanço patrimonial
é exatamente essa foto um desses dois momentos de Janeiro e início de Janeiro ao final de exemplo é especificamente até uma data que a 31/12 Mas início do ano final do ano ela é essa foto enquanto a variável fluxo e vai te contar a história durante o seu ano são outras demonstrações que vão contar a história por exemplo balanço financeiro demonstração das variações patrimoniais demonstrações dos fluxos de caixa demonstração das mutações do patrimônio micos tudo bem é boa temos essa acontece historinha exatamente para clarear sua mente porque nós como auditores Às vezes procuramos coisas Somente
um balanço patrimonial e embora o balanço patrimonial seja realmente muito importante Nem sempre é ele que conta toda a história naquela entidade daquela firma durante o só outras a nossa então não não a usar essas falas financeiro de bebê deve ser dmpl então vou tenso é tudo bem então não vamos desprezar essas as outras demonstrações porque a gente é tende a votação do balanço patrimonial Mas precisamos nos atentar aqui as Outras Tudo bem então aqui além do a variável estoque variado o fluxo eu queria também mostrar para vocês outra métrica de coisa assim e é
o valor previsto e o valor realizado pô diante mão é é o YouTube que é planejada se realiza do jeito que nós queremos mas é bloqueei um planejamento não só de vida mas pessoalmente de vida financeira então lá no nosso caso aqui nós vamos colocar no balanço orçamentário porque afinal o Brasil ele se Vazia em em orçamento aprovado não vou citar lançamento é tudo tudo foi mais fácil e não tá é precisa de tudo no contexto para inserir no orçamento Então temos em mente essa essa variação né entre o que foi previsto que foi ela
é realizado e quem é que vai falar sobre isso é o balanço os comentários então considerando isso já falamos além de todas as emoções contando uma historinha agora nós vamos entrar não consigo da Norma Especificamente e antes vou falar de novo das notas explicativas que elas contam a história eu coloquei até aqui assistindo e não é o nome da moda tá fumando écoute pulando é Coach financeiro lutando falando écoute e o coaching ele faz o que ele te ajuda e a nossa as nossas aplicativos vão te ajudar de alguma forma a esclarecer o que não
dá para contar somente por mim tudo bem vamos lá no conceito da Norma que embora as Histórias sejam delas não podemos fugir do conceito né Afinal é o que está positivado em Maricá se de novo que que é um balanço patrimonial nossa primeira demonstração E aí que realmente é a demonstração que nós mais trabalhamos né no final os pontos porque ela é o retrato de uma situação específica uma data específica e ela fala que ela diz né ela evidencia qualitativamente e quantitativamente a situação patrimonial e da entidade pública o meio de contas Representativas do patrimônio
público bem como usar os potenciais que são registrados em contas de compensação natureza de informação de controle Então veja bem no setor público não adianta Só nós fazemos correto nós temos que demonstrar que fizemos correto Afinal por isso não prestação de contas e tem julgamento de contas então o balanço patrimonial ele ele vai demonstrar essa situação patrimonial mas não só do que é a atingir o patrimonialmente ou não o Setor público por quê Porque tem essas contas de compensação por exemplo se você fez no contrato e não assinou ainda e assinou mas não ou saída
na entrada de recursos Ainda esse evento ele já deve ser demonstrado no quadro complementar que o grave mais para frente é normal mais Lucas não aconteceu nada não só assinou o contrato sim mas nesse caso e é importante saber que aquela aquela entidade queria órgão tem um compromisso a ser honrado futuramente Então essa Informação ela é importante nessa baseada em um princípio específicos qualidade da oportunidade então é importante desse conceito e não para aqui né não para em entidade pública e a demonstração contábil que evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública por
meio de contas representativas bem como usar os policiais estão temos em mente que nem tudo que acontece está em Nunes Tem coisa que acontece e pode ser Da história mais para frente mensurar lado mais pode estar demonstrado em quadros ou até mesmo aplicativo não são números né são palavras explicando maiores tudo bem Lucas cansei de conceito quero ver a cara na nossa ação eles vão ter primeira cara de uma demonstração a cara da primeira parte né a primeira metade da cara da administração do BG um cara de novo né nosso exemplo trabalhar no BG de
2019 também posso colocar o link lá no mundo Para você acessar o próprio arquivo para você acessar e tá aqui demonstrações contábeis consolidadas balanço patrimonial que que ele tem primeira coisa que ele tem um ativo E aí você já vai associar esse ativo a classe 15 que classe em um só as classes de contas eu já vou mostrar mais para frente temos oito Mas elas vão separar e dar essa cara estruturada as emoções então aqui a primeira cara é ativo classe um nós temos ativo circulante ou melhor apagar Aqui E a não se preocupar ativo
circulante e ativo não circulante que que é isso é o ativo circulante ele ele está efetivamente ligado com elementos que são facilmente conversíveis em moedas por exemplo primeiro deles é caixa a qual quer dizer que o dinheiro que tá encaixa tá aqui sim tá aqui esse pouquinho né UnB e-mail porque UnB a demonstração tá e milhões qual o significa que tá em polpa UnB Alguém Pode me responder aí se isso aqui é bilhão trilhão ou milhão dia eu já desculpa é um grilhão não tem não Exatamente porque e Aqui nós temos Seis Milhões há 66
aqui são seis bilhões então é um trilhão e meio malucas é dinheiro demais tá é mas veja bem aqui ela demonstração do Balanço Geral da União de 2019 é todo recurso em caixa como é que na verdade joga mais pra frente que ele tava especificamente ele é gerenciado pelo Banco central então é um primeio esse dinheirinho base A então Essa ordem aqui então significa que eu tenho que se eu for auditar essa entidade é eu tenho que saber se vocês têm um milhão um trilhão e-mail é um trilhão e meio assim que afinal você vai
manifestar sua opinião sobre todas essas contas que estão além casas aqui e veja bem que essa ordem aqui nós não é à toa porque caixa primeiro depois vem créditos encontro prazo demais créditos investimentos Estoque ativo não-financeiro vem pô Oi aqui é só ordem né só ordem ela é baseada lá convertibilidade ou seja a mais linda mais líquida é para menos líquida ou seja a primeira novamente sempre a caixa e bancos e aí vai descendo quanto mais para baixo mais difícil e você convencer converter em moeda por exemplo imobilizado não é do dia para noite que
você vende um apartamento o imóvel e muito menos a união que tem todo um processo Burocrático para para venda dessa desse de móveis certo Então essa é a primeira cara de um balanço patrimonial eu não posso segunda metade A outra faça A Outra Face ela fala de ir o patrimônio que que é isso você lá no início falou de ativo só ativem direito Qual é o que você tem caixa para o patrimônio que tem tem mobilizado não tem aqui nós vamos falar da parte é um pouco diferente que são dívidas com terceiros e com consegui
contar Consórcio que é passivo circulante passivo não circulante e patrimônio geeks veja que a ordem aqui continua mesmo né continua a mesma de ordem decrescente de liquidez do mais líquido eu tô menos líquidos o que que é isso Não tenho não sei nem que que é liquidez como é que ela tá falando desse conceito aí em que 10 de novo né é a capacidade de converter um bem ou em moeda e nesse caso aqui da dívida a capacidade que você tem de ter que pagar essa obrigação Por exemplo Trabalhista de uma provisão de longo prazo
não Sinceramente uma saída de recurso ou vai ter uma saída de recursos Mas é provável que ela aconteça Então nesse caso é Essa ordem importante por quê que é importante porque a identidade e o usuário da informação precisa saber o que que ele tá devendo a quem ele deve e qual é a data prevista para ele pagar essa dívida porque ele precisa ser planejada existe um conceito não só em portabilidade mais A magnificação de ciclo em ciclo de pagamento ciclo de qual o clássico de luta não não basta saber quanto é mas sim quando nós
deveremos pagar tudo bem essa eu não falei né vou falar agora essa essas as notas explicativas nesses números vinhos azuis eles representam as notas explicativas e vamos ver um exemplo na frente mas é o nosso colete que ele vai te falar ó você não acha muito abstrato eu te falar que tem 74 bilhões por Acertarem bilhões já tá em milhão 74 milhões de obrigações trabalhistas não é muito abstrato não Cindy que quem é esse pessoal E aí pessoal Aqui é relacionada INSS relação aos servidores do de uma agência colada a quem então para nós explicativa
vai tentar esclarecer para você para não ser tão abstrato assim tudo bem Lucas essa classe dois aqui o que que significa bom de novo né lá na frente meu tratado pegasse é o pano de contos classe um ativo Classe 2 é Passivo patrimônio líquido aqui O que é uma forma de dividir tem uma lógica da conta contábil o número da conta né a conta que começa com um é conta da classe um maior conta de ativo conta que começa com dois conta de passivo e PL e isso é importante porque na aula de amanhã Nós
já vamos entrar forte no ciofe tanto no siafi web quanto no antigo esse acho tela preta vou mostrar para vocês como é que em extraímos as emoções de lá e já vai ter Várias contas várias informações então é importante desse conceito de ante-mão das classes muito mais nunca vi isso se acalme nós temos até Fevereiro para esclarecer e para você estudar já que temos auditorias financeiras para serem feitas e prestações de contas para serem elaboradas e julgamento de contas para serem julgados se acalme tudo no seu tempo tudo bem então só para finalizar aqui passivo
né não com c a equipa mas ficou feio demais passivo o Conceito e é dívida com terceiros e patrimônio líquido dívida com sócios que no caso aqui é o próprio a própria entidade pública né que não temos sócio nesse sentido no PG mas nós temos o próprio resultado acumulado é uma no património da entidade por isso aí apresentada aqui resultados acumulados direita essa conta porque é do na frente na demonstração das variações patrimoniais mas vamos ver que ela é uma outra forma né o final Dela o resultado dela vai estar e simplificar vai estar inserido
dentro aqui de resultados acumulados em Oi Lucas eu não entendi direito não se mostrou duas fotos aí mas como é que é esse negócio vamos ver a foto completa eu não quis colocar aqui no slide antes porque ia ficar pequeno mas essa é a foto a foto o inteira de uma nossa patrimonial se você abrir o begê Uno o link lá se você digitar no Google beijou vai aparecer E o arquivo de chover aqui ó em 226 páginas talvez você se assuste por isso também eu não quis colocar ela aqui mas vai estar foto separada
na primeira página vai estar a parte aqui do ativo né bom e na segunda página vai estar na segunda página do PDF né mas na segunda parte Quando começa apresentar o balanço vai estar a parte do passivo mas ela a demonstração toda ela é dessa forma né Se colocarmos no uma estrutura na Horizontal vai ficar assim ativo do lado esquerdo e próxima do lado direito e vejam que em 2019 o total do ativo de 5 e trilhões 597 bilhões 386 milhões ele coincide com o total do passivo e PL de cinco bilhões cinco milhões 907
386 597 bilhões 386 milhões isso é a premissa ativo = passivo + PL de qualquer demonstrações contato qualquer demonstração de qualquer balanço patrimonial e se você nunca viu um balanço patrimonial A partir de agora Você não pode mais dizer isso você tá aí vendo um balanço patrimonial e esse é o primeiro objeto da nossa auditoria financeira aqui conta a história e o momento específico que dia dia 31/12 normalmente a mas se eu quiser saber nutricional do primeiro trimestre no primeiro semestre é possível nós temos as emoções os balanços patrimoniais e a ser o condutor é
trimestrais semestrais e também pode ser ao estado no âmbito da União aos no sol detalhes são somente anual é uma testada e a opinião sai no âmbito do parecer breve mas nós entidades elas público Beija Ou se você abre no site do Tesouro Nacional tem lá o begê eo primeiro trimestre Então isso é possível tudo bem E aí se você for para as normas de auditoria né não pros vamos contar nas próximas de auditoria em vez de esse nome aqui nesse próximo é só você vai ir lá no demonstrações intermediários por quê que são Intermediadas
que esse nome né remediar isso porque está inserida dentro do ano do primeiro semestre 1º semestre 3º trimestre e assim vai nós focamos na anual por enquanto que é aqui nos interessa tudo bem pessoal e além dessa cara né essa cara de ativo aqui passe pele nós temos que cumprir que eu comentei lá atrás uma lei da época do regime militar a por quê que fala do regime militar se ela foi publicado no leite antes porque é logo Na entrada do regime militar ela foi publicada e ela tá valendo até hoje ir lá naquela época
conceito era era basicamente de caixa eu não falei aqui de regime de caixa e regime de competência mas vou falar agora é a demonstrações são baseadas o balanço patrimonial é baseado no regime de competência o que que é isso os fatos estão lá registrados independente da entrada ou não de recursos entrar ou sair de cruzeiro que eu falei do alto Potencial do contrato mesma coisa de uma de um tributo se você recebeu lá essa é a união mandou né notificou não sou o tributo para ser pago Ah e não foi pago ainda isso já tá
na no balanço patrimonial Não interessa se veio se chegou não chegou o recurso financeiro interessa aqui aquele cidadão está devendo o imposto de renda então ele tem que pagar e a união se a porta né desse desse direito não tem uma conta das melhor créditos a receber a passou Muito tempo ela sai de casa receber mais para di Latte Iva então a dívida ativa da União está faremos E aí você pode me perguntar mas Lucas tanta gente deve dívida ativa deve estar em torno de um trem tanto como é que está lá demonstração senão vai
ser recebível acalma se acalma Mas tem uma conta de ajuste olha embora a união quem é direito a uma gritante é a previsão de receber é de somente 200 Oi Bi alguma conta redutora sua obra né Não vamos aprofundar assim você que ia estar avançado ou não soltar primeiro a apresentação nosso mais o nosso tempo chegar lá a gente lá em casa contra e outra se você tiver o caso especificado tem aqui contabilização de aeronaves como é que a gente faz temos aí todo esse tempo se os monitores estão prontos para responder essa pergunta e
outras que nós não soubemos e nós tentaremos achar o caminho ou achar quem sabe para tentar responder Essas duas mas o objetivo é isso aí tutoria durante todo esse tempo daqui a fevereiro temos esse esse tempo de aprendizado muito claro que nós não somos os donos da verdade podemos estão quase dos ativos e passivos financeiros e permanente desde que aqui aparece esse quadro ele vem logo após o balanço patrimonial para cumprir uma exigência da Lei 4.320 e ela e esse quadro tem dois conceitos novos ativo financeiro ativo permanente passivo financeiro Ativo permanente que é botar
o regime de competência na época da sua lei não era regime competência era basicamente regime misto que é que é nem regime de caixa e regime de competência Então esse aqui é ativo financeiro passe francês dois conceitos estão relacionados a E aí e a promoção ou não aprovação dentro do orçamento então sem aprofundar muito nessa questão só para vocês terem a noção que esse quadro É apresentado por Exigência legal E caso seja necessário auditoria ele também deve se consultar E se for no caso de auditoria das demonstrações consolidadas ele também deve ser o ditado inclusive
esse quatro certo é só complementar aqui antes de entrar nesse próximo quadro das contas as contas de compensação é o regime de competência lutando Não interessa se entrou no Recreio recurso bem regime de caixa é assim entrou no ou à noite a Gente entrou ou não entrou ele é exatamente o contrário ele tá focado no recurso a fulano ou comprou a prazo por exemplo de caixa não vou tá beleza quando for lá no começa a pagar a primeira prestação Então a primeira prestação aí que o regime de caixa contabiliza por quê que o regime de
caixa é mais é como é que se disse ele é mais do Flamengo né Ele é menos importante do que o regime de competência Pode fazer os dois são Importantes mas sim porque que o regime de caixa ele é fraca digamos assim não quis ir informação exatamente por não mostrar essas em compras vendas enfiar prazo e elementos que não tenham entrada saída de recursos a depreciação a provisão então a outras informações que são relevantes que não envolvem sair entrada de recursos mas tem um potencial de saída de entrada de recursos então regime de caixa ele
ficou muito Enfraquecido exatamente por não mostrar tudo que devia e aí entra o regime de competência que é que abrange as entradas e saídas de caixa ou seja ele é ele é mais completo e ele também Abarca outras que não são necessariamente relacionadas a saída em forma de caixa Bom dia de um minuto vou até de mim uma explicou nenhum de caixa nenhum de competência já falou de mim hoje missa a gente vai falar mais na frente então como falar do Balanço orçamentário tudo Bem bom então continuem balanço patrimonial falamos o quadro anterior né agora
anterior de ativos e passivos financeiros permanentes o quadro das contas de compensação que eu comentei para vocês para o que que tá aí nesse nesse quadro por exemplo as garantias e quantas garantias recebidas a executar direitos convênio conveniados e outros instrumentos congêneres presente contrato veja que aqui nessa conta as Notas explicativas vão ele em cá e te explicar e esclarecer o que que se trata exatamente essas prontas mas vejam que elas têm até o nome Zinho delas só Diferentes né Não exatamente está relacionado a entrada e saída de recursos nem de algo específico de caixa
especificamente mais sim de direitos que vão ser trabalhados trabalhado não que vão ser exigíveis ou não né porque às vezes você assim é independente a empresa faliu não sei Simplesmente vai tirar aqui no quadro teatro comerciais seja estão lá o contrato realmente tinha a possibilidade de cumprir com aquele contrato mas não ficar preso Kalil e a licitação tá válida mais vai ter que a gente estar de novo então a solução é tirar por enquanto iniciar o processo novamente essa topo tem essa especificidade né não existe quadro de compensação fácil de contas de compensação no setor
privado porque pela pela Essência não faz Sentido mas como você tô porque tem essa parte legal muito forte né Principalmente positivado é necessário né pessoalmente 1964 achou se necessária e esse quatro e por fim o último quadro depois do balanço patrimonial para entrarmos na dvp quiabo segunda demonstração já temos terminado a primeira balanço patrimonial esses três quartos lado do superávit ou déficit financeiro Então de novo baseado na lei 4.320 aqui esse conselho é importante né Financeiro superávit ou déficit financeiro porque é o banco central a união precisa saber se tem ou não tem superado churrasqueiro
para fazer frente às obrigações de empréstimos de juros EA distância tão aqui apresentar tem arrancado previdência social que foi objeto de O que é bastante discussão e nos últimos anos nos últimos anos não né Se ficar mente mesmo passado não funciona a reforma e aumenta Alguém falou alguma Coisa ninguém levanto amarrar aparecer aqui e Então essa informação deve chance é importante e deve ser demonstrada está demonstrado em deve ser auditada se for o caso da sua identidade Tudo bem pessoal para finalizar última informação é que numa demonstração tem os dois anos demonstrado que dois anos
se a demonstração ela fala de 2019 ela e ela no aula é de 3112 2019 e ela traz o mesmo valor em 2018 porque para ter uma base de comparação e você ter um mínimo De parâmetros né eu função dos vai e agora 86 mas o ano passado no mesmo dia ela tem deixar o que aconteceu então a horizontalmente houve uma evolução aqui mais que o dobro né nessa conta com os dois lados o que que aconteceu e você isso pode ser uma informação estão em ti levante a gente vai trabalhar mais para frente e
chama-se análise horizontal e o auditor ele pode sim desde já né No início da auditoria verificar Quais foram as contas que tiveram muita Variação e isso pode ser um motivo de alerta então falamos do balanço patrimonial dos seus quadros agora vamos falar da dvp demonstração das variações patrimoniais que que essa demonstração Diz ela evidencia as alterações verificadas só ativar o canteiro aqui E aí o roteiro caneta evidência as alterações verificadas no património resultantes ou Independentes da execução orçamentária que conceito que eu comentei digo para Vocês dar 4320 indicará o resultado patrimonial do exercício é Relembrando
é na historinha lá da mega-sena essa demonstração das variações patrimoniais ela tá relacionada à variável fluxo é o fluxo do que aconteceu durante esse exercício aquele tá se tratando Quais foram as alterações não é uma foto ela fala a respeito do exercício em si então se você pegar uma dele é p como é que a cara dela essa aqui é a cara dela e ela tem variações a tem que tirar aqui De novo para de mentir para eles e ela fala que das variações patrimoniais aumentativos e diminutivos que que é isso aquilo que mexeu no
patrimônio é esse daqui é várias demonstração das variações patrimoniais O que é aquilo que está relacionado ao aumentar ao aumento do patrimônio ou a administração do patrimônio e aqui ó por exemplo que qual é a receita né já que a união não é uma mente na empresa uma firma no sentido mas é uma entidade e Aquela não tem venda de mercadoria no sentido nas atividades-fim ela pode vender o imóvel pode vender um bem mais não é atividade dela enfim Qual é a atividade primordial da União e arrecadar tributos né um desde lado direito tributário é
é algo que é derivado deriva do Poder por si só não é só o poder público pode cobrar esses tributos de cobrar tributos E aí isso é arrecadação principal né impostos taxas e contribuições somam aí que já A 500 e 800 Relembrando a demonstração tá indo milhões também aqui são vida UnB a 500 mais 800 1.3 free e as minutos nesse outro aqui né Podem ser verificados aqui também a união pode emprestar recursos aqui tem as contas de juros pode receber transferência pode avaliar bens ou seja isso conto a historinha dos das variações aumentativas durante
o exercício e da diminutivos um gasto relevante na União que gasta o pessoal só aparece em Qualquer noticiário a gás com o pessoal 2019 atingir o tanto então tá aqui o exercício em 2008 Leonardo a gente vê lá depois no beijo eo 183 dividido em remuneração encargos benefícios e todas as pagamento de juros que é outra conta outra classe que infelizmente a união tem muito apagar É de valorização de bens também veja que aqui por exemplo não tá relaxando a pedir muito caixa para relacionar com o regime de competência desvalorização e pena de Ativo não
entrou só eu ver com os nenhum aqui foi uma reavaliação daqueles bens Então até cito o exemplo se tem um um Chevette do exército ele está lá no balanço patrimonial na época ele foi comprado por 20 mil tem que ser avaliado não é mais 20.000 a mas enquanto que é o processo de avaliação e reavaliação vai te dizer tá Então olha OLX não tem uma metodologia específica a tribo e o Chevette que ainda tá lá no exército e funcionando Tudo bem então além dessa De todas as informações aumentativos e diminutivos vou temos aqui as classes
e até pagar para não ficar feio o esse risco no meio temos aqui a classe 3 que ir lá na frente nós vamos ver o que que significa é Em qual posição ela se encontra já falamos próximo ativo Classe 2 passivo classe três variações diminutivas e classe 4 olha ações aumentativos isso tudo é o plano de contas foi feito para facilitar a vida e para organizar vem cá dica que tá Falando a gente me competência mas é somente ao time que vai afetar a do MP e vai automaticamente para planta específica na no balanço patrimonial
também mexe com a déficit foi de caixa não foi tão estuda Oi e o siafi né sendo sistema centralizador é organiza dessa forma por meio de classe que mais que tem aqui na a BP o resultado e patrimonial que ele falou né no conceito esse resultado patrimonial que Ficou meio apertadinho vai ser coloquei para caber você enxergar a só Relembrando você pode aí na tela você apertar control + ou controle rodar bolinha do mouse você consegue aproximar nesse não tiver chegando você mesmo pode fazer isso eu não vou fazer só para não eu que a
visão do slide tô mas você pode fazer se não tiver enxergando e for Milk que nem eu você pode fazer assim então como é que chega nesse resultado não é simples é a soma é a subtração né entre Variações patrimoniais aumentativas ali de 3 A 136 cor as variações patrimoniais diminutivas e sua das 425 em 597 e esse número que eu comentei para vocês né a interligação com o balanço patrimonial esse número ele vai lá para os resultados acumulados ele está inserido aqui dentro né Sei lá não é porque não aparece aí não nesse nível
de detalhamento que eu coloquei aqui no balanço patrimonial ele não apareceu Essa conta resultado patrimonial do exercício que aparece isso para o exercício mas se você entrar no se a gente vai entrar vai para lá essa conta especificamente ai não vai estar aqui mas tem que estar esse número tem ela não sei que tem a consolidação no caso a união tem consolidação ela não vai estar este número especialmente 425 depois eu vou mostrar pra vocês na nosso aplicativo Ele explica lá na consolidação E qual é o número que tá na No resultado acumulado mas que
raiva assim esse número 425 é o número Oi para o balanço patrimonial no encerramento do exercício tudo bem seguindo já estamos estamos a terceira demonstração mandando primeira balanço patrimonial segunda dvp terceira demonstração das mutações no patrimônio li essa emoção é muito simples lado o balanço patrimonial não tem ativo passivo e patrimônio líquido essa demonstração ela foca no patrimônio Líquido ela explica o que que aconteceu dentro do patrimônio malucas essas demonstrações falam tudo sobre a mesma coisa em elas não falam sobre a mesma coisa sobre a mesma entidade sobre o mesmo né os mesmos fenômenos só
que de de focos diferentes bolas com terminar uma figura é uma foto estática entre o termo 12 essa ela Situação essa demonstrações falando mesma entidade e os mesmos fenômenos só que mostrando de uma outra perspectiva ó dentro do pl no Pátio que aconteceram essas modificações então ao conceito como é que é demonstra evolução aumento ou redução do Pr na entidade durante o pediu ou seja como é que é uma cara e dmpl o saldo final do pl né só Inicial total consolidado que tem que ser o mesmo lá do e do balanço patrimonial esses dois
982 total do pé mas o que que é importante na dmpl é a história a história que é contada durante o exercício tão lá no Início o que que acontece que saldo Inicial esses dois milhões tinha 40 Tim de história inicial de patrimônio social de ajuste com a gente então deixe total né Desse Total consolidado aqui cinco evolui até passando por toda essa historinha a exame de Capital que aconteceu e tu risco que corri consertar assistir a reserva de Capital ajude avaliação patrimonial reserva de lucro tudo isso que aconteceu é especificado aqui em Cada uma
dessas minhas e você consegue entender Quais foram as mutações a evolução no PL para no fim chegar a dois 982 e ela ainda esclarecido por Claude pela nosso aplicativo nosso Colt financeiro vai explicar o que aconteceu trazer mais detalhes que os números aqui não são suficientes e ainda tem uma outra nota explicativa que Fala especificamente de ajustes esses anteriores então depois a gente olha lá o que aconteceu neste E essas fotos tudo bem balanço patrimonial foi o primeiro dele é bem foi segundo tempo para acontecer vamos para quarta DFC demonstração dos fluxos de caixa apresenta
as entradas e sai agora sim você que gosta de fazer um controle de caixa e nós temos inserido isso acho que no sangue né É mais importante Qual o valor que tá no banco que entrou e saiu só aqui de novo regime de caixa ele é é fraco para uma higiene chamei de Contas porque porque não adianta saber o que que entrou e saiu somente em saber o que tem que pagar o que que vai chegar quê que vai entrar então isso só regime de competência é que vai dizer por isso a demonstração de Fogo
de Cássia é focado em caixa tá no nome dela ela realmente só quer te mostrar o caixa ela tá te falando aqui ó apresenta as para as entradas o conselho 3 apresenta as entradas e saídas de caixa e as classificam o fluxo operacional de Investimentos e de investimento de operacional de investimento e de financiamento Isso é para te dizer bom o que que tá o que que tá entrando né Realmente é operacional é porque eu vendi o bem para se vender um bem e tem recurso em caixa mas é porque você vender um preso privatizou
a gente sabe não foi porque você vai causa do Vasco denuncias informação é importante no contexto de um o gerenciamento de contas né você fazer Essa gestão tô aqui nela deve ser a gente identificar lá as fontes de geração e os central de Castro os itens de consumo do caixa de caixa durante o período durante o período veja que essa demonstração ela tem a foto no início a foto no final que é o que o balanço patrimonial faz mas ela também te mostra que aconteceu durante o período então ele no caso aí no seu caso
do ganhador na mega-sena ela te mostraria que você tinha Zero no início do ano ganhou Milhões gastou milhões porque equações que é uma característica da classificação de investimento e acabou que infelizmente teve o azar de chegar o coronavírus você perdeu e no final te avisar de novo e o saldo do caixa nas datas nas datas Ou seja no início no final Lucas me mostre a cara desta jovem mostro aí ó separado por a classe operacionais de investimentos de Finanças e pa E o arrumei aqui a mira e ir financiamento pode dizer olha teve ingressos e
desembolso na área operacional você é receita arrecadar tributos é tipo de ingresso operacional pagar a pessoal como eu comentei pagar juros isso tudo está inserido no contexto operacional da entidade Qual é a atividade-fim é da União nosso caso aqui do beijoo arrecadar tributos e realizar gasto de acordo com as necessidades e aqui no Primeiro na fila é gasto pessoal porque a marca produto que precisa enviar o cartão simples operacional nosso atividade mim investimento que está relacionado a Band capital na alienação de bens ou fibra relação de bens então isso pode você como auditor financeiro pode
ser uma Flag né a gente fala Flag auditoria é um ponto de atenção até a expressão aqui novamente hardwicke seja bandeira vermelha acende uma bandeira vermelha acende uma Alerta sobre Determinada por trás vezes vendeu bem demais e por isso machucar o resultado financeiro pode acontecer é aqui desembolso aquisição de ativo não circulante concessão de empréstimo tudo isso é relacionado à atividade de investimento e por fim de financiamento né O que é comum aí no centro a operações de crédito à habitação e refinanciamento da dívida mais uma vez o aplicativo te explico tentando ser o seu
Coach financeiro e saldo inicial de 2019 Saldo final de 2019 veja que o saldo em como tem né A de nossa como é uma demonstração que fala de dois períodos por quê Porque para você ter uma base de preparação a caixa Inicial Ele é igual ao caixa o inicial de 2019 E aí Inicial é igual ao final de final de 2018 bom então isso é bom para fazer conferência consolidação e até mesmo sem entender no siafi como aqui que funciona as coisas por fim nossa última certinha E financiamento e a beleza pessoal vamos seguindo você
já ainda mais esse tá para você entender você que já de novo já conhece contabilidade é bom que você tá em mesmos conceitos você que não conhece tá aprendendo agora te achou difícil vai para o m Castro Abreu b v u e com calma nós vamos evoluir balanço financeiro povo que não é muito estranho demonstração de fluxo de caixa e balanço financeiro para mim sou a mesma coisa Pois é mas aqui nós temos que diferenciar que financeiro não é a mesma coisa de caixa financeiro na mesma coisa de Castro e não serão aconselho que vem
lá de trás desde a lei 4320/1964 então ele não necessariamente está relacionado só a caixa deve ser assim é só caixa demonstração dos fluxos de caixa que que entrou e saiu o financeiro ele tem outro aspecto Zinho aqui ó evidencia as receitas e despesas orçamentárias bem como se Os dispêndios extraorçamentários conjugados com os saldos de caixa do exercício anterior e os que se transferem para o exercício seguinte então essa demonstração ela existe Desde aquela época 1964 e o que que ela o que que ela trato ela vai tratar das receitas orçamentárias e despesas orçamentárias sim
mas e aí no quesito de ingresso e despende só que aqui a classificação é um pouco diferente da DFC É porque ela tem essa informação específica né de esse alimentos extraorçamentários e aí nesse contexto entra resto lá pagar por isso que esta demonstração é importante porque sabemos aqui ó ele Qual é o saldo e até mesmo mesmo lógica né Qual o saldo do exercício anterior bom o saldo na existência anterior de ingressos ingressou não é um saldo final de caixa é diferente que a loja ingressou 4000/4 outros milhões então milhão bilhão 4 Trilhões e meio
ingressou nesse montante orçamentário nesse montante esse orçamentário quatro e meio e saiu né saiu e no quesito financeiro orçamentariamente 12.8 e extraorçamentária mente 199 dando o mesmo total aqui assim como no balanço patrimonial Então veja que aqui não é foto é o que aconteceu durante esse é contando a historinha que aconteceu durante no contexto financeiro e aí Entra novas perspectivas que é ser orçamentário E extra-orçamentário é só um sonho informação aprender é só apagar né que tá aqui na linha de pagamentos e esse ele mesmo por quê que isso é importante E por que que
é isso trouxe a mensagem é extra orçamentário para esse exercício e nós estamos referir Qual é o exercício Estamos nos referindo ao exercício de 2019 embora tem as formações 2018 nós estamos falando esses 2019 então uma despesa que foi a E empenhada em 2018 né todos os pais e tapas da despesa E no fim não aconteceu a saída do recurso Você concorda que ela vai comprometer a saída de recurso de 2019 mas ela não vai comprometer o orçamento de 2019 ela já comprometeu somente de 2018 então isso aqui é importante é para saber quanto é
que precisa Honrar nesses seguintes não tô aqui aqui embaixo caixa e equivalentes de caixa aqui tem aquela informação é essa que sim concordo com você que tem a Mesma lá do do balanço patrimonial mesmo do da DFC agora o balanço financeiro ele é uma demonstração de o fluxo falar ao longo do tempo Enquanto aqui é equivalente caixa equivalente de caixa é uma delas é uma conta de estoque para fora quanto é que eu tenho de estoque de caixa em 3112 2019 1.3 beleza pessoal o que dá para fazer aqui né nesse nesse momento para tentar
esclarecer mais né às vezes é é um pouco é estranho falar de duas demonstrações e Deve ser e balanço financeiro sendo que nominalmente esse parece a mesma coisa mas não são elas são totalmente diferente então de novo aqui né falei aqui tá falando de caixa e equivalentes de caixa a quinta forma de caixa e equivalentes de caixa Oi ó que eu falei que conhecido né quanto é que tem no início do caixa da DFC 1.3 e quanto é que terminou no ponto cinco sabe que isso aqui é uma foto não deve ser porque ela deve
ser uma foto Ela traz o saldo final embora ela falou que aconteceu no ao longo do tempo de entrada isso aí em uma perspectiva de caixa agora no balanço financeiro hoje vai falar orçamentariamente e esse orçamentária a gente quê que entrou e saiu né então por isso ingresso e despende Mas ele também traz informação de caixa aqui ó e equivalente de caixa então não existe o início de 2009 porque no início O que que tá falando só no interior 2000 um ponto 3 daqui é o mesmo Aqui do saldo final de 2018 1.3 esses dois
coincidem Eita que hoje Quem pode participar aquela toca coincidindo 1.2 three e quanto é que foi para o exercício seguinte por quê que eu sei que é o seguinte que tá falando saldo para esses seguinte risquei Desculpa as vezes pois esses seguinte fica Peguei até um marca pisca pra ficar mais interessante 1.5 e agora 1.5 a beleza alugar informação demais tu não fala alguma coisa não é veja aqui em Cada demonstração tem a sua importância e tem o seu objetivo é umas querem mostrar só caixa mesmo que que aconteceu lá na caixa e banco que
aconteceu deve ser que aconteceu orçamentar em que entrou de orçamentário e extra-orçamentário tem raiz apagavam teve esse Paulo financeiro só embora algumas contas né alguns saldos e assim nele sejam iguais especificamente se igualam a entrada das emoções pode perceber que elas falam de coisas sobre Um pouco diferente Ou seja Elas mostram e uma forma diferente e aí que tá a grande importância a grande beleza das emoções contadas tudo bem pelo sol Então vamos para a última demonstração para finalizar a gente fazer um exercício é você que já deu 11:30 não fez o almoço ainda mas
está aqui firme e forte na aula que que o balanço orçamentário this como usar marca-texto agora porque gostei é aquilo aqui no comentei previsto e realizado podemos fazer seita Separados por categoria econômica e origem precificando a previsão previsão inicial previsão atualizada para instituir receita realizada e o saldo excesso ou insuficiência de arrecadação só pode aqui é a nomenclatura muro um pouco né não é se sobrou se faltou não é se tempo exercício seguinte eu tenho aqui então falando Esse é o que foi planejado de receita temos frustração receita no lado da despesa gastou mais do
que estava Previsto na têm excesso de despesa ou da receita excesso de arrecadação então isso vai mostrar né nesse Nesse quesito que é excesso ou insuficiência o que que aconteceu no quesito orçamentariamente continuando demonstra as despesas por categoria Econômica grupo de natureza de despesa de esquina e na dotação aqui já é o lado da despesa né veja bem que a gente está falando de receita em pó porque primo você prever receita e você O homem demonstra dispensa A tá isso aqui é receita e aqui é o espelho Então você prever receita e fixa a despesa
por isso que na confrontação Vai dar ou excesso ou insuficiência Gustavo cansei de passeio Bora ver como é que que a cara numa demonstração aí ficou pequeno de novo você pode no control + e ou no control arrastar bolinha para ampliar a sua tela para você enxergar Então vamos lá tá aqui ó dotação Inicial dotação Atualizada despesa empenhada EA despesa líquida despesa paga as etapas da despesa e por fim o saldo da dotação então e a mesma coisa né isso aqui do lado da despesa ó e aqui do lado da receita que nós confrontarmos se
nos confrontarmos aqui é meu Nanã na receita realizada tudo bem receita realizada quanto é que teve de Total ali e depois da de financiamento do mais 2 é tri. 9 e aqui de despesa empenhada Nós Temos dois triponto Love Caraca Lucas é igual não teve não teve nem essa Calma lá igual porque existe um princípio é orçamentário do equilíbrio entre receita e despesa você não pode estimar que vai prever que vai cagar receitas e colocar é fixar a despesa maior por isso esse número tem que bater mas aqui na linha de cima ele vai te
falar o que aconteceu quê que é um superávit orçamentário veja que é orçamentário com a opção não é financeiro não é patrimonial é o Resultado por Sá metade e aqui para ver que olhando só por esse e esse coração Luba por isso foco realmente arrecadou se né arrecadou-se é um pouquinho mais do que relógio né tem que fornecer financiamento aqui em operação de crédito porque está inserido no conceito orçamentário está possível né Se fosse no patrimonial não era possível mas aqui arrecadou só um pouquinho mais do que estava previsto ou gastou só um pouquinho menos
e por isso O resultado foi super fácil e de novo né o aplicativo para e nos divertimos a senha do lado de cá tudo isso vai esclarecer O que é consigo porque você colocou invertido aqui Colocou a despesa aqui Colocou receita aqui normalmente é aparece de novamente Não aparece primeiro receita primeiro despesa eu coloquei exatamente para mostrar para você onde é que tava aqui o resultado desse exercício mas a ordem dos tratores não altera Obrigado que Nesse caso é só para você ter essa noção que é primeiro receita aí e depois despesas na ordem do
Balanço orçamentário beleza pessoal então terminamos as seis irmãos ações balanço patrimonial BP dmpl DFC balanço financeiro balanço mentário Agora falta as nossas aplicativos vou mostrar aqui rapidamente para vocês o que que ela fala a primeira página lá ela falou a base lá de preparação nos emocionar explica a história as demonstrações Consolidadas são elaborados em consonância com a eu falei 4320 decreto aí pô 67 é Tavares ainda 9388 ou seja toda a base e em que ela foi elaborado Por que você coloca estou se você achar uma distorção você tem que ter a base um cara
qual é a base de preparação com quem que eu vou fundamentar-se você vai confrontar o critério com uma situação real e se você achar uma uma disposição vai ser um achado Qual é esse critério é isso para A base de preparação então para tudo aqui ó as nossas que o Carvalho comentou início né do Ipem sabe e composta por que as barras todas as emoções tudo que a gente falou hoje balanço patrimonial BP Balanço orçamentário Balanço financeiro deve ser dmpl e nossos aplicativos por legal então parece que a gente falou de tudo né Falou então
só para exemplificar aqui de novo com as notas explicativas ah tá claro alemão só e eu vou mostrar Para vocês agora o que que ele fala de caixa e equivalentes de caixa E aí Ah tá falando lá de um ponto 3 né que tinha um ponto 3 foi para 1.5 como é que eu sei aqui eu comprei para você enxergar melhor então ele fala o subir com caixa que Valente caixa com o tempo os valores em caixa e em bancos com a difference banco é banco e caixa é moeda né pode ter o caso de
ter moeda em encaixa especificamente por isso que ele Diferencia banco necessariamente tem uma conta né E gerenciado por algum banco alguma instituição financeira credenciada mas não pode ter buscado pelo suprimento de fundos é que é distribuído ainda não foi devolvido normalmente a em no valor monetário mesmo não fale o banco especificamente e é para os quais não haja restrição de uso imediato estão segmentado em moeda Nacional em moeda estrangeira em 3112 o item mais representativos subgrupo sobre O grupo foi moeda Nacional representando 98 por cento de aqui vai começar a nossa graça E é o
nosso exercício já deixo claro Fique atento para você acertar o exercício de hoje que que aconteceu aqui em 2018 e em 2019 Lucas Por que que o anterior um exercício anterior tá do lado direito não tinha que ser o contrário não é o normal é assim tá mas Fique atento e já eu mesmo já errei várias vezes tô pensando que aqui para o exercício Consciente e tem demonstração Que vem vestido enfim é bom você saber o que que é o anterior que tem atual tão de 2018 para 2019 teve o que na conta Caixa tem
um aumento é igual aumento de eu trocar cansei do marcantes teve um aumento de o ponto três pão com cinco milhão tá o que que significa somente batom dinossauro DFC todas as nossas ações aqui na aplicativo já tá mostrando que uma parte aí Nacional a parte em estrangeira agora quanto é que vale o Atleta invadiu horizontalmente Horizonte lembra de tempo de 2018 para 2019 Isso é uma linha temporal Horizonte Então tá aqui análise horizontal quanto é que vale ou 12,4 24 por cento de aumento de um exercício para o outro isso análise horizontal mesma coisa
aqui na moeda Nacional o que que aconteceu só na moeda Nacional como é que é quase tudo de 1.3 passou para 1.5 que representa 11.7 eu vou te ensinar a fazer essa continha hoje era só para a gente exercitar você Que é muito e é muito útil você pega numa solução já faz de cara né que lá na frente você vai relembrar que já viu pouco no curso da BR e não ia br-2 que era para ele quis ir para o curso você ainda não fez dá tempo de fazer concomitante é procedimentos analíticos você vai
analisar aqui por alto também cai Então teve esse aumento de 2.000 de 13.5 você já vendi cara você analisando todas as contas a demonstração já vê o que que Teve um aumento você não só tinham administração que significativo que eles podem ser uma Flag lembra-la da Netflix que eu comentei não tá uma continha é o final 1.5 - o Inicial 1.3 dividido pelo final 1.3 você vai chegar nesse 11 pontos a 37 Lucas não entende mostrar para você aqui então no Excel o cara e antes de fazermos exercício Oi Cá o lobo Opa tinha 1.5
tem um ponto 5 mas Sim 1.3 Qual é a continha final qualquer pé de vermelho né Esse é o final ó é um ponto 5 - um ponto 3 / 1.3 E no caso aqui da moeda Nacional né só que está falando então aqui um ponto sim no ponto 3 / conto três vai dar a nossa 17 então no todo né que é o total aqui mesma coisa vou fazer a continha aqui 1.5 Total menos um ponto 3 / 13 que a inicial repetindo final menos Inicial / Inicial vezes tem para colocar Porcentagem se vai
ter a sua porcentagem isso é ela é muito importante é essencial de tirar daqui porque para o auditor da uma visão de cara o que que o que que aumentou o que que diminuiu sem sem muito esforço se faz isso vai crescer rapidamente e não tem strass de cara você já tenha se informação Tudo bem então só mostrando aqui isso vem direto lá do balanço patrimonial e a ponta quente alimentação gente tava mostrando e a nota explicativa ou não 17 o hino aplicativo 7 que ele tá de Monção e ele tá falando mais do que
o necessário que que é o mais tarde Ele só falou 1.5 e um ponto 3 aqui ele já tá mostrando aumentou 12 pontos a maior parte é não era nacional e quanto é que representa aqui a moeda nacional que é análise vertical E é só pegar moeda Nacional 1.5 19 / 1.536 vezes sem você vai ter e vai saber que é para 28 por cento beleza pessoal e Ao nosso aplicativo tem o número aí por trás a gente faz graça por isso tem 226 páginas né porque ele tenta esclarecer o que não é Talvez esteja
tão claro só de olhar dentro da conta única tem conta Tem uma parte que ela tesouro passo dívida pública pode fungos e assim baixo tudo bem com você Oi tira certo só uma sugestão aí na continha do percentual não sei se alguns acharem mais fácil você pode também dividir o maior pelo menor subtrair um e multiplicar possuem Também dá o mesmo resultado muito fácil para alguns né Isso já estão só não beleza sugestão é boa só só fiz a conta completa ali para uma pessoa ver que a falar para vocês verem que é o final
e o Inicial tem sempre trabalha com esses dois saltos e saber se tem um aumento ou não tudo bem obrigado pela sugestão aí Nossa e para finalizar aqui as contas que eu comentei com você só quais são as plantas 1 e 2 principalmente do balanço patrimonial da e por isso na natureza Patrimonial três e quatro a na dvp a 5 e 6 é o sanitário então obviamente está em qual demonstração do balanço orçamentário e por fim as contas de controle 7 e 8 que vão estar naquele quadro lá que eu apresentei logo após o balanço
patrimonial falando de atos de prestação E aí beleza você aqui tem todo uma no pdf aí para vocês eu já tem acesso PDF em todo uma correlação das demonstrações das contas né das classes de contas com as emoções e aqui os Quartos que eu cometi eu falei demais né mas enfim acabamos é a parte teórica essa parte das contas depois vocês podem com calma no manual ele vai explicar a essência das plantas nesse primeiro dia isto aqui é o que eu falei Pode ser que é esse né pronto começa com a Nati começa 12 passe
pede assim vai as outras contas tem toda uma explicação circulante não circulante esse aí você pode consultar no manual que tá tudo bem explicadinho E aqui esse Quadro É bem é bem legal né que ele traz aqui o nome né não faz só 1 e 2 ele traz o nome do que se trata cada uma das duas classes e por isso formou as emoções beleza pessoal é a gente terminou a parte teórica a informação que o realmente queria que você voltasse para casa ou ficasse em casa hoje é saber que tem muitos separados e na
contabilidade pública temos um novo patrimonial orçamentária e o financeiro Além disso ainda tem aparecer lá de Desempenho que era informação relevante tem considerado também mais objetivamente esses são separados e estão demonstrados você fala na mente algumas funções cada um sobre seu foco a que deixei o link do degeo eu vou colocar lá no mundo também beleza é o seguinte a gente vai fazer Nossa atividade agora vou dar o tempo para vocês responderem já tá já são 11:46 não dá 5 minutinhos para vocês responderem pegue aí o instrumento que você mais se Identificar você pode pegar
a calculadora raiz que ela que está no fundo da gaveta pode pegar aqui só abre no computador pode pegar a sua hp12c ser que você comprou nas últimas décadas mas nunca mais usou se ainda tiver bateria pode utilizar pegar o calculador no computador ou a colocar o seu celular você que resolve porque você vai colocar a conta eu dei conta mas conta legal porque quando o vídeo que tá acontecendo o que que Aconteceu e a questão é essa e qual o valor da variação horizontal da conta em mobilizar que que você vai fazer você vai
entrar aqui nesse site menti.com Ah então quer dizer que aumente Nossa Deus me disse que tem a ver mas vai entrar no site menti.com vai digitar esse código ele já já abre lá o campo para você digitar o código mês at5336 e vai aparecer essa questão lá não tem esse comando aqui eu colei ele aqui O comando você vai fazer e vai me responder vai só marcar a opção qual dessas opções representa a variação Horizontal Lucas eu não sei o que que a variação horizontal vamos tá gravado na aula variação horizontal é a variação de
um ano para o rosto de um mês para o último trimestre para o outro fim de um período um t0 para manter um se assim que você deseja denominar e aqui no nosso caso nós temos imobilizado que variou de 1.266 para um ponto 408 e a Resposta cinco minutos marcados Olha lá Qual era qual era os dados 1.4 2019 1.266 análise horizontal e a conta do jeito que eu ensinei né tem aquela outra forma Zinho aqui a aí você não comentou mas eu acho que é que é para deixar bem claro que que aconteceu bom
o final um 408 - o Inicial 126 mesmo dividido pelo Inicial representa quanto você pode colocar ele sem ou pode tirar o vezes em e deixar o e colocar por cento né colocar o porcento aqui dá até Um tem problema então gabarito 11.21 Tudo bem pessoal o burro estou nós estejamos na sala de hoje