[Musique] les groupes de sociétés doivent obligatoirement produire des états financiers consolidés avant de voir en quoi consiste la consolidation examinons la notion de groupe un groupe est un ensemble économique formé de plusieurs entreprises qui sont liées entre elles parce qu'elles sont contrôlés par une même société la société contrôlante on appelle souvent société mère la société qui contrôle l'ensemble des entreprises du groupe les entreprises contrôlées sont des filiales comment déterminer si une entreprise ans contrôle une autre le contrôle est évident si une entreprise a détient la majorité des fonds propres ou plus exactement à la majorité
des droits de vote d'une entreprise b l'entreprise a est alors l'actionnaire majoritaire aucune décision ne peut être prise chez b sans son consentement une entreprise peut toutefois en contrôle et une autre sans détenir pour autant la majorité de son capital ou des droits de vote c'est le cas si l'entreprise a et l'actionnaire dominant d'entreprise b sans être pour autant l'actionnaire majoritaire de baies et sipa a le pouvoir de nommer la majorité des administrateurs et les dirigeants de b si bien que de ce fait à dirige les activités de b ce diagramme caractérise un groupe la
société mère est le plus souvent une société holding qui ne fait que détenir les actions de ses filiales cette société mère contrôler un certain nombre de filiales qui contrôlent elle-même d'autres entreprises à titre d'illustration la société mère contrôlante reprise 3 l'entreprise trois contrôles en elle-même les entreprises à b et z les entreprises à bsz sont donc deux fait contrôler par la société mère à b et z sont elles aussi des filiales de la mer chaque entreprise produit ses propres états financiers chaque entreprise du groupe produit des états financiers individuels toutefois pour avoir une vision complète
du groupe il faut disposer d'un bilan d'un compte de résultat et d'un état des flux qui reflète la situation de l'ensemble du groupe c'est la raison pour laquelle les états financiers individuels de l'associé du maire et de ses filiales doivent être rassemblés afin que le groupe publie un bilan un compte de résultat et un état les flux unique on appelle consolidation les opérations qui consiste à agréger les états financiers individuels pour produire un jeu d'états financiers uniques pour produire des états financiers consolidés la consolidation nécessite divers travaux préparatoires que nous ne font que mentionner ici
il faut d'abord veiller à ce que les états financiers individuels soit homogène autrement dit que tous les actifs et passifs étaient évalués de la même manière il faut aussi éliminer les opérations entre les filiales du groupe en effet une transaction entre une filiale et une autre filiale ne constitue pas une transaction pour le groupe si une fille lié à la corde et après à une autre filiale du groupe par exemple le groupe n'a quant à lui rien emprunter ou prêtés et ce prêt emprunt ne doit pas apparaître dans les états financiers consolidés de la même
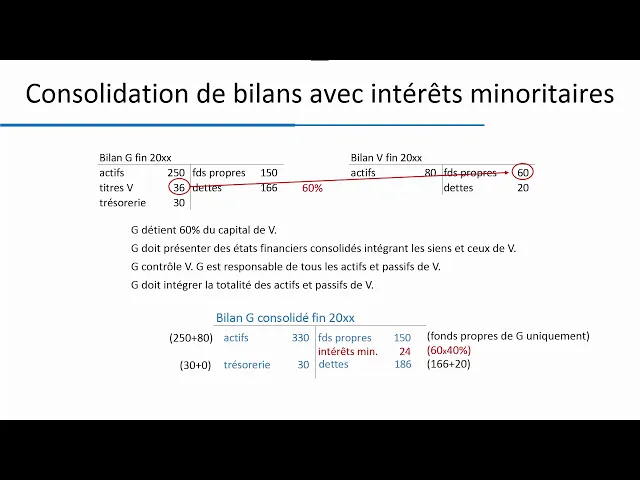
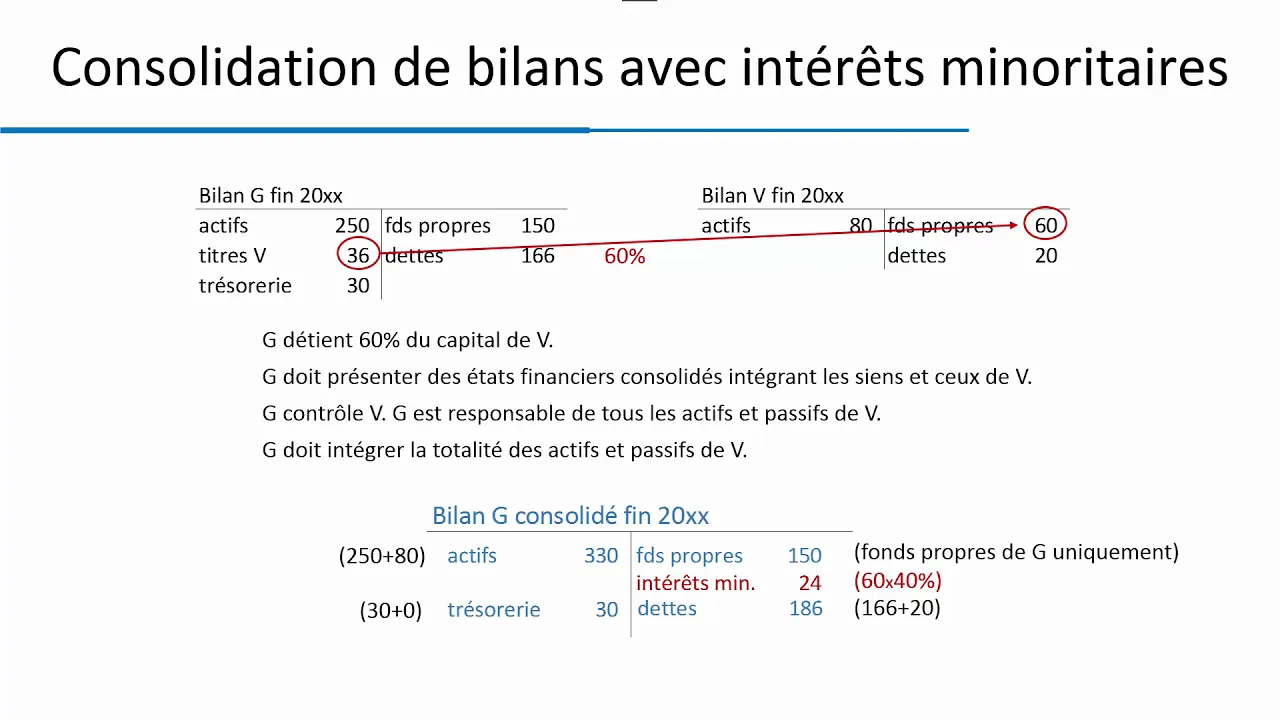
manière si une filiale a vendu des marchandises est notre filiale du groupe le groupe n'a rien vendu ou acheté et cet achat vente de marchandises ne doit pas apparaître dans les états financiers consolidés il faut enfin convertir en euros pour les groupes français les états financiers des filiales qui ne sont pas en euros si ces filiales sont nommés domiciliés hors de la zone euro pour comprendre en quoi consiste la consolidation considérons deux entreprises l'entreprise ge est une entreprise b g a acquis 60% du capital devait 40 % du capital devait appartient donc à d'autres actionnaires
qui sont de fait des actionnaires minoritaires parce que j'ai contrôle v j'ai droit produire un bilan consolidé en intégrant le bilan devait aux siens comme j'ai contrôle v g est responsable de tous les actifs et tous les passifs de v j'ai droit donc intégrer dans son bilan la totalité des actifs et la totalité des passifs devait même si j'ai ne détient que 60% du capital de v regardons ce que sera le bilan consolidé de j'ai une fois que les bilans individuels de v et ge ont été agrégées l'actif consolidé correspondra aux actifs de ge est
augmentée de se devait la trésorerie consolidée correspondre à la trésorerie de j'ai augmenté de celle de v qui est venu ici les dette consolidée correspondront d'être de j'ai augmenté de celle de v comme nous l'avons vu dans l'étude du goodwill les seuls fonds propres considérés sont ceux de g en revanche les fonds propres de v qui n'ont pas été acquis par jets qui appartient donc aux autres actionnaires devaient aux actionnaires minoritaires devait doivent apparaître pour leur valeur qui s'élève à 24 40 % de 60 les titres v détenu par jets ont disparu on leur a
substitué les actifs et passifs devait noter bien en effet que les actions des filiales contrôlées n'apparaissent jamais dans un bilan consolidé les seules actions les seuls titres de participation que l'on trouve dans un bilan consolidé sont ceux d'entreprises non contrôlée par la société consolidante notons que nous n'avons volontairement pas fait apparaître de goodwill ici alors que l'acquisition d'une filiale entraîne souvent le paiement d'un couteau il voyons maintenant comment préparer un compte de résultat consolidé pour ce faire considérons le compte de résultats d'entreprise jugés qui détient 60% du capital devait et le compte de résultat de
cette entreprise vais je vous donne pour chacune des deux entreprises son chiffre d'affaires ses charges d'exploitation l'intérêt supporter l'impôt et le résultat net comme j'ai compte relever j'ai donc présenté un compte de résultat consolidé en intégrant la totalité des produits et la totalité des charges devait à ses propres produits et charges le résultat consolidé c'est simplement la somme des résultats autrement dit la somme des produits et la somme des charges le chiffre d'affaires de ge et 946 celui de veille 405 le chiffre d'affaires consolidé est égale à 946 plus 405 soit 1351 les charges d'exploitation
dauger s'élève à 976 celle devait à 369 les charges d'exploitation consolidé s'élève donc à 1245 on fait ceci pour chacun des postes du compte de résultat pour parvenir à un résultat net consolidé de 60 celui de g plus celui de g devait il faut toutefois reconnaître que le résultat net de v ne revient pas en totalité âgées puisque j'ai ne possède que 60% du capital devait j'ai ne peut donc prétendre qu'à 60% du résultat devait soit 12 dans le compte de résultat consolidé il va falloir l'indiqué après avoir affiché un résultat net consolidé de 60
on va clairement indiqué que le résultat net qui revient à g n'est que de 42 soit celui de g augmenté de 60% du résultat de v autrement dit 40 +12 qui fait 50 de l'autre partie du résultat net consolidé soit 8 revenir aux actionnaires minoritaires de la filiale v [Musique]