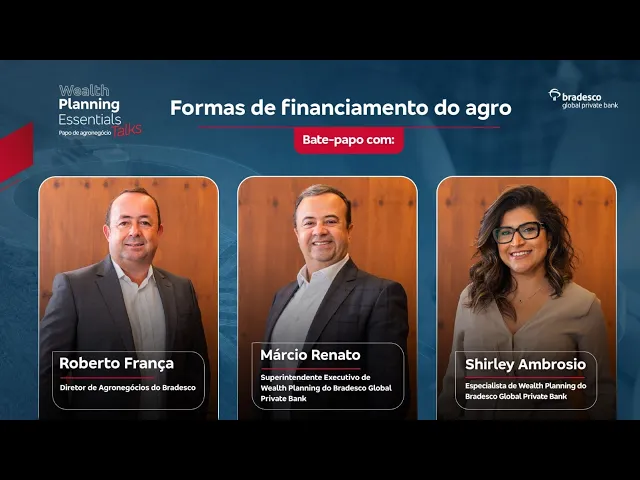
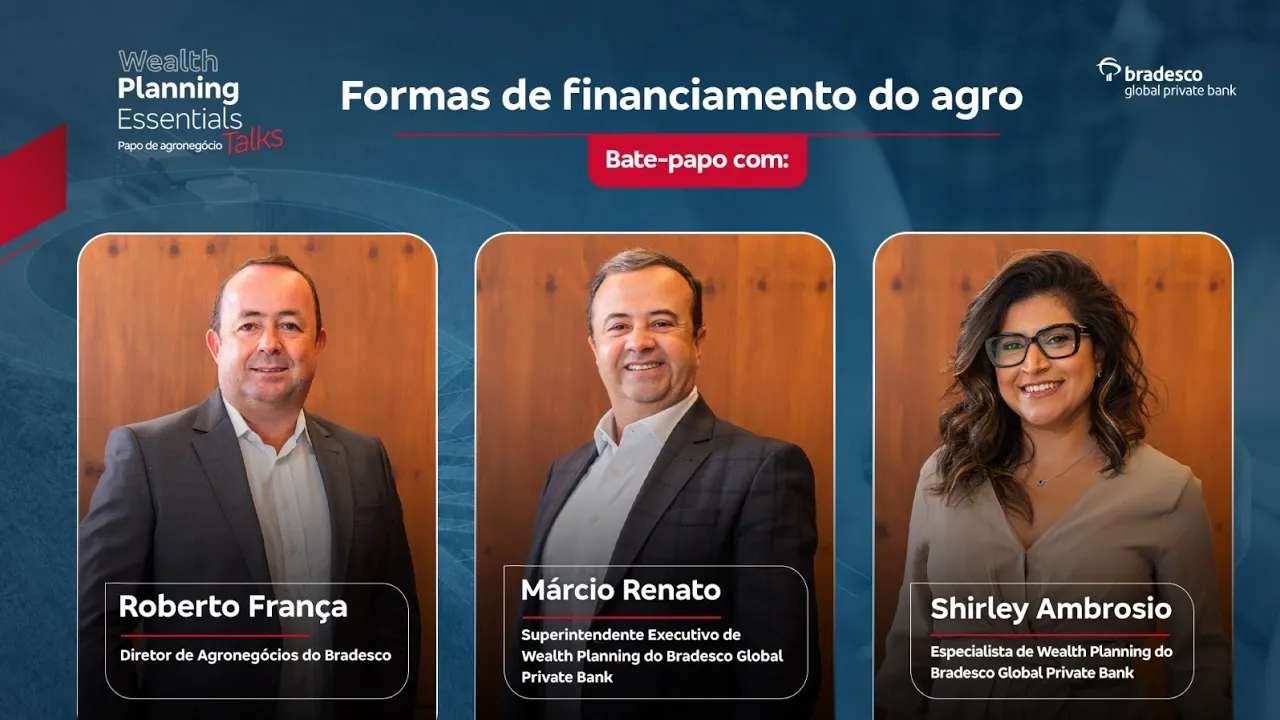
O acesso ao crédito é essencial para o desenvolvimento e sustentabilidade do agronegócio. Ele permite que os produtores invistam em tecnologias, insumos de qualidade e práticas agrícolas mais eficientes e sustentáveis, aumentando assim a produtividade e a competitividade no mercado. Sejam todos bem-vindos ao segundo episódio do Wealth Planning Essentials Talks, papo de agronegócio.
E hoje o tema é financiamento rural. Para contribuir com o tema, convido a Chile Ambrósio, especialista em off planning do Bradesco Global Private Bank. Obrigada, Márcio, um prazer participar.
e também o nosso querido Roberto França, diretor de agronegócio do Banco Bradesco. Márcio, obrigado pela oportunidade. Vamos as perguntas.
Roberto, o agronegócio conta com uma variedade imensa de opções de financiamento, como o crédito rural, CPR e Bter, mas muitos produtores ainda têm dificuldade de acessar essas linhas de crédito. Como os bancos podem ajudar os produtores a escolherem a melhor opção e tornarem o processo mais acessível e eficiente? Bom, Márcio, eh, nesse sentido, vamos pensar das demandas que o produtor rural e tem, né, paraas atividades porteira para dentro, em especial, né, enfim, dentro da da da fazenda ou da propriedade rural, as demandas de custeio, que é para fazer atividade de plantil, atividade da da cultura, eventualmente a pecuária não é plantil, é fazer o manejo do gado.
Então, são demandas de custeio, demandas mais curtas. E aí ele pode, enfim, tem os os recursos que não são direcionados, seja lá das fontes de cabinete de poupança ou mesmo depósito à vista, que tem um componente subsidiado. Então estas demandas, seja os bancos privados, né, e aí eu reforço a importância do Bradesco nesse setor como principal banco privado, seja os bancos públicos tem uma relevância grande e a as próprias cooperativas de crédito t bastante recurso para atender esta demanda primeira de um produtor rural, mas na verdade essa demanda ela já fica, ela tá limitada hoje a um teto de R$ 3 milhõesa.
Então esse recurso ele ele é fácil de acessar dentro das instituições, seja para pequeno, médio ou grandes, né, eh, produtores, mas enfim, ele é insuficiente. Hoje existe um uma complementação da necessidade de financiamento, porque qualquer propriedade acima de 500 haar precisa complementar, né? Porque a demanda do recurso obrigatório não atende à totalidade.
E aí o que você comenta, então a CPR hoje é um complemento das demandas do crédito rural, sejado, porque, enfim, vem de fontes de recurso livre, não tem limitação dos bancos. E os FIAGR são alternativas de de financiamento de outros investidores que não necessariamente os bancos, né? esses investidores querem ter risco na atividade do crédito rural e vão buscar estes veículos que muitas vezes é um fundo, né, gerido por instituições financeiras também.
Então hoje a demanda para crédito rural, né, ou demanda do agronegócio, ela não é complicada dentro dos bancos. Os bancos vêm investindo bastante, né, para facilitar o acesso ao crédito. Aí até em particular o Bradesco tem lá o Eagro.
a gente fez uma plataforma, né, estruturada, seja para marketplace de insumos agropecuários, ou seja para fazer uma jornada de crédito totalmente digital, seja para custeio ou CPR. Então, eh, dentro do mercado financeiro, hoje eu vejo, né, uma facilidade de se tomar crédito rural para estas demandas primárias, que seja custeio, ou até para investimentos, seja para, né, comprar um trator, uma plantadeira, uma maquinário agrícola, seja para um sistema de irrigação, que é o que a gente discutiu bastante agora numa feira agropecuária que a gente acabou de voltar, ou seja, para sistemas de armazenagem. Eu vejo hoje os bancos muito preparados para atender estas demandas.
Nós do Bradesco temos lá 18 plataformas de agronegócio pelo Brasil. Você conhece grande parte delas porque você tem nas feiras agropecuárias com a gente. Então hoje que eu vejo os bancos bastante estruturados para fornecer crédito pro setor, seja para curto, médio ou longo prazo.
E aí faço aqui, né, uma uma mensagem ao Bradesco, que é um banco grande, privado, atende bem em todos os lugares do Brasil. Isso é muito importante, né, dado a crescente demanda do setor eh do agro no Brasil, principalmente porque essa demanda tende a crescer mesmo nos próximos anos, dado o aumento da produtividade e dos investimentos eh do setor. Perfeito.
Eh, e França, o BNDS, os créditos incentivados têm sido fundamentais pro desenvolvimento de projetos no agronegócio. Eh, na tua visão, como essas ferramentas podem eh auxiliar na modernização do campo e também no fomento de práticas sustentáveis? Bom, Chile, eh, você tocou num ponto relevante, porque hoje o as linhas do BNDS voltadas ao agronegócio, né, que a gente chama Pagf ou programas agrícolas do governo federal, enfim, também tem as suas limitações, mas são relevantes porque financiam desde lá o sistema de armazenagem com uma taxa, né, com bom componente subsidiado aos aos demais demandas, os demais investimentos do campo.
Inclusive tem uma linha específica que a gente opera bem, que é o Renova Agro, que é para recuperação de áreas degradadas. É aí que, na verdade, o agro contribui para buscar áreas de pasto que muitas vezes tem baixa utilização ou de verdade não fixa carbono por uma área nova de plantil que vai fixar carbono. Por isso que dizem que esse programa traz bastante sustentabilidade ao campo.
Mas eu insisto dizer, as modalidades do BNDS também são limitadas, né? Cada plano safra você tem um teto para tomar. E aí, normalmente a gente acaba complementando com outras linhas de crédito, mas enfim, dentre as principais modalidades para financiar investimento, esses recursos do BNDS são bastante relevantes.
E também eh o próprio Tesouro Nacional tem os programas equalizados, né, que os bancos replicam estas modalidades do BNDS através lá de um sistema de leilão que o Tesouro Nacional permite aos bancos públicos cooperativos e os privados. E o Bradesco já tá operando bastante essas modalidades a complementar os financiamentos com, enfim, com linhas subsidiadas, porque hoje a gente tem uma CELIC de 15%. E normalmente essas modalidades financiam com taxa de um dígito, seja 8,5, 9,5 e até outras a 10,5, que na verdade é o maquinário agrícola.
Então, certamente estas modalidades contribuem muito pro campo crescer e expandir a sua atividade com modalidades de investimento. Roberto, as cooperativas desempenham um papel fundamental no apoio aos pequenos e médios produtores, especialmente quando o assunto é acesso a crédito e tecnologia. Como as instituições financeiras podem firmar parcerias com as cooperativas para ampliar o alcance do financiamento e também facilitar a adoção de inovações no agro?
Muito bem. Ô Márcio, as cooperativas, né, são aquelas que a gente conhece que ajuda o produtor rural no campo a desenvolver a sua atividade, né? Começou lá no Rio Grande do Sul, a gente teve agora mais ou menos na na Expo direto que é lá da Cotrijá, né?
né? O Rio Grande do Sul foi o berço do cooperativismo no Brasil e foi para São, né, para o Paraná, em especial. Paraná hoje, eh, é o é o estado que tem mais cooperativas ajudando o produtor rural a poder comprar suas sementes, a plantar, ter lá o recurso técnico dos engenheiros agrônomos.
E só para você ter uma ideia da dimensão que se tornou, né, essas cooperativas de produção, eh, só no Paraná, somada a a o faturamento de todas as cooperativas já passa de R bilhões deais. Então elas contribuem pro que o produtor lá no campo, que tem uma propriedade pequena, média ou grande, acesse todos os recursos para plantar, tenha, né, acesso ao mercado para comercializar, porque as cooperativas compram a produção do produtor e pagam preços, na verdade, de mercado e ajudam na área técnica, inclusive nos investimentos. Então, as cooperativas de produção, né, em especial, que aqui é o caso, a gente não tá falando das cooperativas de crédito, que tá tem uma outra função, mas enfim.
Então, as cooperativas, seja no Rio Grande do Sul, seja no Paraná, no Sul inteiro do Brasil, até Santa Catarina também é grande, já subiu para Goiás, né? enfim, tem lá uma cooperativa grande no estado de Goiás e elas estão ocupando esse espaço que é espaço de dar assessoria ao pequeno produtor para chegar no mercado, seja para produzir, seja para comercializar e poder ter as melhores condições. Então, de verdade, no Brasil as cooperativas de produção deram muito certo e ajuda muito os produtores a crescerem e terem aí resultado na atividade.
Ótimo, França, você comentou sobre o Fiagro, né? E a gente tem visto o Fiagro se consolidando como uma alternativa estratégica para atrair investidores ao setor agropecuário, fazendo essa conexão do mercado financeiro ao campo. Como que o FIAGRO pode transformar o acesso do o a recursos financeiros no agronegócio e contribuir para diversificar as opções de crédito disponíveis aos produtores rurais?
Chile, boa pergunta até pra gente, né, dimensionar a representatividade de cada ente dentro do sistema financeiro que financia o produtor rural, né? Eh, a primeira demanda, a primeira fonte para financiar o o produtor rural é o plano safra, né, que hoje eh esse plano safra que vai começar agora em 25, vai para 26, ele deve ter um número um pouquinho superior a R$ 500 bilhões de reais. E aí vem das fontes do depósito à vista, da carinha de poupança, aquelas fontes lá equalizadas pelo Tesouro Nacional, enfim, e da própria tesouraria dos bancos, em especial a fonte do título LCA, né, que é bastante representativo para financiar o agro.
Então, a gente tem aqui um conjunto de fontes que ofertam aí a cada ano uns 500 bilhões. A demanda para financiamento do agronegócio hoje no Brasil já passa, enfim, próximo de 1 trilhão, é de necessidade de recursos para fazer o agronegócio funcionar. Então, a gente tem as fontes que vem do crédito rural, né, da da do do plano safra.
A gente tem as fontes dos recursos livres dos bancos. Hoje a CPR, né, tem um um valor bastante razoável, financiando o agronegócio. E aí normalmente são, né, bancos que carregam a cédula do produtor rural, né, que é um é um barter financeiro, vamos chamar assim, esse essa essa essa fonte, essa oferta já passa de R$ 400 bilhões de reais.
Então, veja, e aí vem os Fiagros, né, que é uma terceira alternativa de fonte para financiar o agro. Normalmente são os fundos de investimento que, né, montam estruturas para levar financiamento ao agronegócio. Ainda o o o FIAGRO, enfim, é uma fonte complementar, né?
é a menor das fontes, mas ela vem crescendo, vem ganhando representatividade e e eu entendo que todas essas fontes se complementam, mas eu ainda vejo claramente que os bancos grandes, né, os bancos que operam aí, seja os privados, públicos e as cooperativas de crédito, fazem a grande oferta da do financiamento do agronegócio. Mas os fiagros vem crescendo, já passou de 100 bi essa fonte. Acho que os fiagros agora sentiram um pouquinho a questão na inadimplência, né, que veio do agro, porque o agronegócio é cíclico, então tem momentos que o produtor fica mais apertado e aí na adimplência vem e aí os fiagros agora estão mais comedidos.
Enfim, este ano não deve crescer muito a oferta de, né, de financiamento através de Fiagro, mas enfim, são fontes importantes e é o mercado de capitais chegando no campo através de novas ofertas de financiamento ao agronegócio. Excelente, Roberto. Bom, chegamos ao fim do nosso segundo episódio do Papo de Agronegócio.
Foi um prazer contar com a participação de vocês. Muito obrigado, Roberto e Shirley. Bom, eu me despeço aqui então, mais uma vez, Márcio, muito obrigado ao Global Private Banking, você, a Shirley, eh, por este convite.
O agronegócio é a é a grande geração de riqueza pro Brasil, né? O nosso PIB passa, tá passando de 1/3 vindo do agronegócio, então a riqueza nova vem do campo. Você frequenta as feiras agropecuárias, você e a Chile entende, né, que os nossos produtores estão, né, desenvolvendo mais áreas, estão gerando riqueza e o produtor rural é muito patrimonialista, né?
Então ele incorpora a todo o ganho que ele tem nas nas propriedades rurais, nos maquinários dele. Mas enfim, hoje eu entendo que o agronegócio, né, é o que vai gerar riqueza pro Brasil. E certamente um segmento de private bank tem muito a capturar, seja lá na gestão dos recursos, seja na naquilo que você é especialista, né, no tema sucessório, patrimonial, enfim.
Então, mais uma vez, obrigado por essa oportunidade para falar aqui, né, pro público do do Global Provate Bank. Obrigado. Obrigada.
Obrigada, Roberta. Obrigada, Márcio. Foi um prazer contribuir com mais esse episódio.
E fiquem de olho. Em breve teremos mais conteúdo sobre o Agro. Até mais.