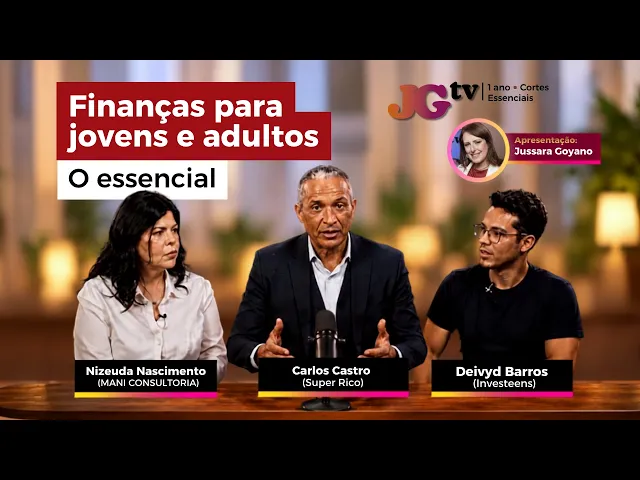
e criamos o estudo da felicidade financeira. foram mais de 3. 000 pessoas impactadas pelo estudo.
Então, demograficamente, é uma é uma análise bastante representativa. E a gente constatou que hoje a relação da saúde financeira com a saúde mental, ou seja, 50% dos problemas que a gente tem com saúde mental hoje são resultantes de problemas financeiros. Então, não era, mas foi se agravando.
Eu costumo até dizer que existe hoje uma epidemia eh financeira, porque as pessoas começaram a consumir mais, até como uma maneira de compensar aquela fase em que ela não pôde durante a pandemia e o dinheiro ele se tornou digital. Então, quando a gente fala do Pix, o Pix é uma forma eh digital que democratizou, bancarizou muita gente, só que por outro lado fez com que a gente perdesse o controle. De cada 10 brasileiros hoje, oito tem dívidas.
Então aí com dívida e aquela dívida ruim, a pessoa não consegue dormir direito, ela tem problemas familiares e aí essa correlação a gente através do nosso estudo a gente conseguiu metrificar. É quase uma comorbidade, né? Como a gente fala em saúde mental, né?
É uma comorbidade financeira. Loucura. Eh, e a gente tem também, acho que nesse levantamento, dado que é interessante, que eh diz que 60% dos brasileiros querem eh independência financeira, né?
Mas tem uns compasso absurdo porque eh o endividamento é altíssimo e as pessoas têm essa dificuldade em botar eh em prática, né, eh ações e planejamento, enfim, para para poder alcançar essa tão sonhada eh independência financeira. a que você atribui esse descompasso. H, esse descompasso ele é grande em relação a outros dados que a gente tem no estudo.
Como é que como é que você enxerga isso? Fala um pouquinho pra gente. E aí quando a gente olha essa explosão do consumo que fez o brasileiro ficar mais endividado, ele está mais endividado, mas ele sempre foi endividado.
Antes da pandemia a relação era seis a cada 10. Hoje a relação ela está persistente oito a cada 10. Então, quando a gente compara, eu falei para você aqui 30 anos que a carreira se solidificou lá nos Estados Unidos, no Brasil, a carreira de planejador, segundo pesquisa do LinkedIn agora para 2026, é a terceira carreira em destaque, em ascensão.
Então, 30 anos depois, a gente começa de fato a ter este mercado. Agora, curiosamente, por coincidência, o nosso plano real também fez 30 anos recentemente. Então, antes do plano real era impossível falar de planejamento financeiro, porque a gente vivia uma economia eh instável com hiperinflação.
Hoje não. A economia ela é estável comparativamente. Por mais que se discute, se discuta se o juro é alto, não tem nenhuma comparação.
Só quem viveu o ágil do, né, dos anos 80, remarcação de preço. É, remarcação de preço diária. Às vezes eh, você tá dentro do mercado e já mudou o preço do negócio.
Três vezes ao dia. É loucura, né, Jada? Três vezes ao dia.
Eu me lembro, eu era criança, mas eu me lembro. A gente falava de inflação que era de 55% naquela época, anos 1980, 1990, 55% ao dia. Isso que você falou porque eu não quero ver a fatura do cartão.
Isso acontece com a planilha financeira. As pessoas não querem olhar, as pessoas não querem preencher. E eu sei porque eu tenho essa dificuldade, gente.
É horrível, né? Quando chega a hora de você sentar na frente de uma planilha, você fala: "Ai, que saco, eu não quero". A raiva que eu tenho de pagar conta.
Exato. Sabe conta assim, eh, diária, água, luz. Eu tenho uma bronca.
Eu acho dinheiro mal gasto a gente tinha que ser de graça na vida do ser humano pra gente ter dinheiro para gastar em outras coisas, né? Então, a gente fica nesse, é uma questão comportamental pura, a gente fica nesse dilema total, total. E assim, e que nem você, você falou, o exemplo, água e luz são contas assim básicas, né?
E assim, mas o problema das pessoas são cartão, juros do cartão. Sai uma reportagem hoje, coincidentemente, os juros do cartão de crédito no ano dá 459%. Você imagina quase 500% ao ano.
Eh, o empréstimo consignado, por exemplo, dá 27% ao ano, que é alto, porque a taxa de juros tá 15%, né? E olha isso, a diferença. Então, tem gente que pega o cartão, paga o mínimo, daí vai naquele outro mês lá, depois paga o mínimo e só juros sobre juros.
Sobre juros. Às vezes é só falar troca de dívida. Você pega um empréstimo mais baixo, paga o cartão e não fica fazendo isso com cartão, porque você vai chegar uma hora que de fato você não vai conseguir pagar.
Então as pessoas sempre reclamam, falam assim: "Ai, porque eu ganho pouco". Não é quanto ganha, é quanto gasta. Eu atendo desde pessoas que ganha, sei lá, R$ 2, R$ 3.
000 até pessoas que ganha muito, eh, juízes que devem muito. Então, você vê que não é quanto ganha, é quanto gasta. E as escolhas que as pessoas fazem, porque assim, se você gosta de uma coisa, eh, se você gasta com ela, legal, porque o dinheiro ele te serve, não é também para você não gastar, falar: "Ah, eu não tenho que gastar".
As pessoas pensam que o planejamento financeiro é cortar tudo, muito pelo contrário, ele vai te dar liberdade para você gastar no que é importante para você, entendeu? Porque você vai deixar de comprar outras coisas ou que você não precisa e você junto, que nem no meu caso, eu amo viajar, então eu faço tudo para viajar. Então assim, eu não fui gastando à toa porque o meu foco é viagem, então eu guardo para viagem, então eu faço as minhas escolhas e eu tenho tranquilidade de saber que todo ano eu vou conseguir viajar, entendeu?
Para mim o Então o planejamento ele te dá essa tranquilidade. Quando você não tem planejamento, você vai no É como se andasse no escuro, você não sabe para onde você tá indo, você não sabe, tem gente que não sabe. Eu fico assim chocada porque tem gente que não sabe nem quanto ganha.
Você pega profissional liberal que é variável, eles não sabem nem quanto ganha. CLT ainda sabe quanto ganha porque o salário é nesse ponto que eu queria tocar. Eu acho que essa questão comportamental e essa dificuldade, ela fica ainda maior quando você eh tem perfil de renda variável, né?
Seja um funcionário muitas vezes comissionado, mesmo sendo CLT, tem uma uma renda variável em função de comissão, eh, seja o empresário, microempreendedor, exato. Autônomo, né? Eu acho que a educação financeira tinha que ser de berço assim, sabe?
Na alfabetização já colocar para as crianças darem valor ao dinheiro, saber que dinheiro não nasce em árvore, ter essa consciência, se planejar, né? Eh, mas eh entrou na grade, umas poucas escolas, né? Por quê?
Porque não tem profissional qualificado também para dar. Como você vai ensinar o que você não aprendeu? As pessoas não sabem, nem os adultos sabem.
E a criança, ela vê, exemplo, se você fala com uma criança: "Olha, a mamãe não vai comprar porque não tem dinheiro". Você fala assim pro seu filho, daí você chega no outro dia com uma bolsa nova, ele vai olhar e vai falar: "Poxa, não tem dinheiro para mim". Mas, né?
Então, são exemplos. Então, se você cresce numa família educada financeiramente, eh, o ciclo também se repete, né? Sim, ele vai ser ele vai ser financeiramente equilibrado, estável, não vai ter problema, vai ter estress hoje.
Eh, você vê a saúde mental eh tá altíssima. Eh, e um dos grandes problemas de saúde mental é o financeiro. Eh, o financeiro até as empresas, né, que as empresas muit entrou agora com a NR1, né?
Vai entrar agora, era para entrar agora em maio desse ano, vai entrar em maio do ano que vem, mas já tá tudo estruturado, porque cai produtividade, cai. Eh, as pessoas elas ficam preocupadas, elas não dormem direito, elas eh brigam às vezes com familiares que nem sabem o que tá acontecendo, eh não trabalha, então cai a produtividade demais. Muitas vezes ficam atrás de resolver problemas, né?
Passam dia pesquisando financeira, vai pra banca, resolve problema, vai. Então, olha, tem uma pesquisa que fala que os funcionários ficam em média 2 horas por dia olhando sites de financeiro, de apostas, eles querem uma alguma coisa rápida, né? Então você vê duas horas por dia, imagina todos os funcionários, ó o prejuízo que tem uma empresa dessa forma, né?
Então é complicado separação. O a o financeiro ele é a maior causa de separação, mais do que a traição, até porque a só amor não dá certo. Amor em uma cabana não dá certo.
Você pode amar, mas você não tem o que comer, não dá, não dá. Então você precisa ter essa consciência. O dinheiro ele é muito importante, não é questão de você ser eh escravo do dinheiro, escravo, ser capitalista, mas assim, a gente a gente tem que comprar as coisas, a gente não ganha as coisas.
Então você tem que ter o dinheiro para você viver. E a quando imagina você chegar na sua casa e não ter o que dar pro seu filho, é triste demais. E tem muita gente nessa situação.
Muita gente. Não é pouca não, viu, Sara? Não é pouca.
muita gente que não tem dinheiro, eh, sei lá, seu filho precisa de um remédio e você não consegue comprar, sabe? É o seu pai, né? É uma coisa muito triste.
Então assim, o dinheiro ele é importante, é muito importante e é importante você saber o que fazer com ele. Eh, também sabe, não ficar escravo, ele não é o fim, ele é o meio. É, são fases da vida que a gente também não pensa, né, que a gente passa, mas, por exemplo, eh, uma doença ou um apoio muitas vezes para familiar, né, eh, pais, idosos, você vai precisar de cuidador, você vai precisar de alguma coisa extra.
Eh, que assim, planejando a vida, de repente chegando numa fase como essa, a gente tem um pouco mais de de recurso e tranquilidade para poder, né, tranquilidade, muito, muito tranquilidade, jogadog. E aí, nesse ponto, né, como que a gente, o que a gente fala para alguém que tá aí precisando dar esse primeiro passo, né, para ter essa clareza para além de aderir ao super rico. Uhum.
Além de estar dentro da plataforma, assim, é uma planilha, é uma questão comportamental que precisa ser vista antes disso? O que que a gente traz em termos práticos para quem tá nos assistindo para começar um um caminho para ter um pouco mais de clareza financeira? A primeira etapa, eu costumo falar da jornada da saúde financeira, né, que seria um passo a passo.
O primeiro passo é você inevitavelmente e olhar de frente paraas suas finanças. E como que você faz isso? olhando seu comportamento de gasto.
E aí, por mais que a gente tenha a plataforma extrato, ferramentas, open finance para facilitar, né, a leitura de extratos, você vai precisar anotar tudo isso e entender em relação ao que você ganha, quanto que sobra no final do mês e você vai se surpreender porque não vai sobrar, pelo contrário, tá faltando. E essa falta, ela está sendo coberta de forma invisível pelo cheque especial, pelo cartão de crédito. Então esse negativo ele vai aumentando porque os juros de um cartão de crédito de um cheque especial são juros explosivos.
R$ 1. 000 que você deve no cartão de crédito se transformam em R$ 6. 000 em 12 meses.
5. 000 só de juros. Então, enquanto você não entender o que está acontecendo, você não consegue dar nenhum passo.
Carlos, eu gostaria de começar a guardar dinheiro, de investir. Não dá para você investir, porque de repente você está nutrindo uma dívida que é uma bola de neve. Então é melhor primeiro você equalizar essa dívida porque o juro dessa dívida é muito maior do que o retorno que você teria ao investir.
E eu sei que quando você fala de olhar pro seu orçamento que isso é uma coisa chata. E eu pelo menos eu aqui eu tenho dificuldade. Eu assim e às vezes eu passo a data de pagar a conta porque eu não tô a fim de olhar para ela e e é uma coisa e gente e eu tenho formação de coaching de, né?
é tudo que você imaginar na área do comportamento humano. Então, se para mim, né, eu que tenho algum nível de conhecimento sobre isso, já é difícil, né? Uma pessoa que não tem conhecimento nenhum, é muito difícil.
E mesmo aqueles que tm, eles não progridem. Porque uma coisa é fato, quando você faz essa radiografia ou esse raio X, a saída ela não é um remédio de curto prazo, é um remédio que vai trazer o efeito, mas no médio e longo prazo. Então vai exigir que você tenha disciplina.
E disciplina é fazer o que precisa ser feito. Infelizmente, gente, não tem outra saída. E aí, nesse ponto, né, como que a gente, o que a gente fala para alguém que tá aí precisando dar esse primeiro passo, né, para ter essa clareza para além de aderir ao super rico.
Uhum. Além de estar dentro da plataforma, assim, é uma planilha, é uma questão comportamental que precisa ser vista antes disso. O que que a gente traz em termos práticos para quem tá nos assistindo para começar um um caminho para ter um pouco mais de clareza financeira?
A primeira etapa, eu costumo falar da jornada da saúde financeira, que seria um passo a passo. O primeiro passo é você inevitavelmente e olhar de frente paraas suas finanças. E como que você faz isso?
olhando seu comportamento de gasto. E aí, por mais que a gente tenha a plataforma extratos, ferramentas, Open Finance para facilitar, né, a leitura de extratos, você vai precisar anotar tudo isso e entender em relação ao que você ganha, quanto que sobra no final do mês e você vai se surpreender porque não vai sobrar, pelo contrário, tá faltando. E essa falta, ela está sendo coberta de forma invisível pelo cheque especial, pelo cartão de crédito.
Então esse negativo ele vai aumentando, porque os juros de cartão de crédito de um cheque especial são juros explosivos. R$ 1. 000 que você deve no cartão de crédito se transformam em R$ 6.
000 em 12 meses. 5. 000 só de juros.
Então, enquanto você não entender o que está acontecendo, você não consegue dar nenhum passo. Carlos, eu gostaria de começar a guardar dinheiro, de investir. Não dá para você investir, porque de repente você está nutrindo uma dívida que é uma bola de neve.
Então é melhor primeiro você equalizar essa dívida porque o juro dessa dívida é muito maior do que o retorno que você teria ao investir. E eu sei que quando você fala de olhar pro seu orçamento, que isso é uma coisa chata. E eu pelo menos eu aqui eu tenho dificuldade.
Eu assim às vezes eu passo a data de pagar a conta porque eu não tô afim de olhar para ela e e é uma coisa e gente e eu tenho formação de coaching de, né? tudo que você imaginar na área do comportamento humano. Então, se para mim, né, eu que tenho algum nível de conhecimento sobre isso, já é difícil, né, uma pessoa que não tem conhecimento nenhum, é, é muito difícil e mesmo aqueles que têm, eles não progridem, porque uma coisa é fato, quando você faz essa radiografia ou esse raio X, a saída ela não é um remédio de curto prazo, é um remédio que vai trazer o efeito, mas no médio e longo prazo, então vai exigir que você tenha disciplina.
E disciplina é fazer o que precisa ser feito. Infelizmente, gente, não tem outra saída. E aí eu sempre recomendo, avançando na jornada da saúde financeira, que é tudo bem, você vai não vai gostar talvez da fotografia que você vai ver.
Organiza esse padrão de gasto em três grupos. aquele grupo dos gastos que são essenciais, o grupo dos gastos com lazer, que eu chamo de sociais, e o grupo de gastos, entre aspas, de autorrealização, a viagem que eu quero fazer, a casa que eu quero comprar. E mais ou menos, coloque ali um esquadro só como referência para um orçamento equilibrado, 50% deveriam ser consumidos pra sua subsistência, que são os gastos essenciais.
30% para lazer, gastos sociais e você deveria ter 20% destinado à autorrealização. Coloca isso como meta porque vai primeiro facilitar quando você simplesmente eh agrupa os seus gastos nessas três grandes áreas e tendo uma meta, pelo menos você vai ter um direcionamento, você vai ter uma motivação. Agora é fato, até você conseguir enquadrar nesses três grandes grupos, vai levar um tempo.
E a motivação ela funciona como uma faísca, né? Ela vai e volta. O que vai fazer com que você consiga ter uma transformação nessa primeira e a etapa mais importante, que é eh entender, né, o seu padrão de gasto e você se adequar dentro da ficar dentro das suas possibilidades.
Eh, é a disciplina. Então, não é a motivação, né? É a disciplina.
Você precisa dos dois. A motivação impulsiona. Agora, o que vai te levar à frente é a disciplina.
Tá certo? E uma coisa que me ocorre, né, agora me ocorreu eh as as redes sociais e aquele movimento eu mereço, eu, isso, eu, aquilo também ajudam a gente a se desorganizar, né? Aí você vão a comparação, né?
E acho que tem que tomar esse cuidado, porque é claro, as redes sociais, quando se fala de dinheiro, as pessoas não vão para falar das suas dívidas, né? Eh, não, o risco aqui se, né, parecer perdedoras. Todo mundo quer mostrar que são pessoas vencedoras.
Então isso acaba induzindo de forma equivocada todos nós, porque a gente faz, né, das redes sociais, o que a gente vê, a gente faz aqui, daquilo o espelho, né, eu almejo, eu quero ser isso também. E aí sem controle a gente vai começar a gastar. E sim, essa comparação faz com que a gente gaste mais.
E aí esse estímulo, né, que fazer a gente pensar hashagumereço, que se você pensar, você merece, mas você merece tudo, mas se não tem, não tem, né? É, é, não tem jeito, né? Tem que comemorar.
Mas assim, eu acho que primeiro você tem que ter uma consciência de como você está hoje. Então assim, não é uma resposta pronta, porque depende da idade, da fase que você está e o que você quer, né? Mas a primeira coisa é você inventariar tudo, as suas dívidas.
se você tem dívidas, para quem você deve, quanto você deve, qual que é o prazo, se tá atrasado, se não tá a taxa, isso já é um grande passo. Depois os seus gastos e as suas receitas, que nem se é uma CLT, que nem eu falei para você, você tem o salário certo lá e tem as suas despesas. Ali você vai ver e quando você inventariar os seus gastos, você vai saber para onde tá indo o seu dinheiro.
Daí se você tem um objetivo, olha, eu quero comprar carro, por exemplo, se é um jovem, sei lá, minha jovem nem tá querendo comprar carro hoje, mas digamos que queira vai, eu quero comprar um carro que custa 100. 000 exemplo, eu preciso, quero dar 40. 000 de entrada e não tenho nada.
Quanto que você ganha? quanto que você eh o que você gasta e onde você pode diminuir o seu gasto. Eu nunca falo, planejador financeiro nunca pode falar, corta o o iFood, corta o a, sei lá, o streaming.
Por quê? Porque às vezes não é importante para mim, mas é para ele. Às vezes a diversão dele é ver televisão lá, tudo, ver as streaming.
Então fala: "Ó, para você conseguir atingir isso, você tem que poupar 10% do seu salário, 20%. ele que escolhe onde dá, compra em roupa todo mês, então não compra, sai muito. Então ele que decide.
Então ele tem que ter essa consciência, a primeira coisa que a gente fala o diagnóstico. Depois ele tem que ter disciplina, é para ele fazer constância. Se ele começar a investir, não adianta ele colocar um dinheiro hoje, daqui se meses colocar outro.
Você tem que ter constância para o seu dinheiro crescer. Porque quando você coloca R$ 1. 000 hoje, por exemplo, depois de seis meses, você vai ver que vendeu um pouquinho lá, você vai falar: "Ah, não vou guardar nada porque não dá".
Mas não é, ao longo de um uma uns anos, aquilo fica muito, você tem que começar. O importante é você começar. Então isso é disciplina, constância e teu objetivo.
Qual que é o seu objetivo? Quando a gente guarda o dinheiro, é o ideal que você saiba para que você tá guardando. Eu tô guardando isso, eu sempre vou usar meu coisa para viajar.
Por exemplo, se eu viajar, você tá guardando para comprar um carro. Então você sabe que quando você for comprar uma bolsa, você vai falar: "Poxa, meu carro, aquilo vai acender uma luzinha? " Você fala: "Não, eu tenho 10 bolsas na minha casa, por que eu vou comprar mais uma?
" Você não vai. Agora, quando você não tem objetivo, você guarda por guardar, é mais fácil você mesmo se sabotar, porque você tá guardando, mas esse mês eu não vou guardar. Então é legal sempre você vincular o seu dinheiro com objetivo, sabe?
Isso é importante. E ter a reserva de emergência. A gente sempre fala assim, é reserva de emergência, a única certeza que a gente tem é que ela vai acontecer.
A gente não sabe qual é a emergência, mas eh por exemplo, eu tenho cliente que fala assim: "Ai, agora justo no calor, meu ar condicionado quebrou". Falei: "Óbvio que ele vai quebrar no calor". É quando você tá usando, né?
Desligado. Fora aquela lógica, né? Aquela lei de Murf, quebram o aparelho, quebram todo.
Então assim, dá para você se desfazer e gerar uma renda. Quando as pessoas estão endividadas, a gente, eu, eu falo assim, procura uma outra atividade que te dê uma renda extra, nem que seja temporária, por exemplo, você pega final do ano, sempre recrutam vendedores, né, a mais, eh, ou sei lá, ou você vende bolo, eh, alguma coisa tem. Então, mas eu falo para as pessoas assim, eh, quando as pessoas vão para outro país, por exemplo, tem um monte de brasileira nos Estados Unidos, fazendo o quê?
Lavando privada, lavandoa, trabalha lá, eh, 16 horas e fala que eu ganho em dólar, gasto em dólar e assim, às vezes nem consegue juntar muito e faz. Se você fizesse aqui o que você faz lá, você trabalha no durante o dia e chega à noite você trabalha é em algum outro lugar, te dá uma rendeta por período para você sair das suas dívidas. Eu fiz isso quando eu, olha, eu comecei que nem eu te falei, eu comecei a trabalhar cedo, com 14 anos, eu, meus pais não tinham condições e eu estudava.
E daí o que que acontece? Eu fiz o técnico de contabilidade e na sábados eu fazia contabilidade de um clube que era perto da minha casa. Então, trabalhava semana inteira, estudava à noite e sábado eu eu trabalhava, eu fazia contabilidade de clube.
Eu fiz isso durante o tempão, é para me ajudar, porque o meu dinheiro era contado e era para me ajudar no meu sonho de viagem, tudo, né? Então, dá para fazer. Hoje tem muita coisa online que você consegue fazer, tem, não precisa nem aparecer, né?
Você tem afiliados, você tem venda direta, de coisa, você pode trabalhar e tudo depende da profissão, né? Você consegue fazer muita, na minha época não era tudo presencial, tudo, né? Então hoje tem muito.
Então se você quer ganhar um dinheirinho extra também você consegue. Além de você cortar despesas você consegue aumentar sua renda, porque eh não tem mágica você abrir o forano assim. É simples e o óbvio precisa ser dito, né?
Você tem que gastar menos do que você ganha. É isso. Então se você não consegue diminuir os seus gastos, você tem que aumentar sua renda.
Sim. O ideal você é fazer os dois. Mas se você não consegue, pelo menos você ajusta.
E sempre dá para ajustar. Sempre dá. É que nem na pandemia, as pessoas ficavam em casa, assinaram um monte de streaming, né?
Cinco, seis, porque todo mundo ficava em casa, a família inteira, tudo. Acabou a pandemia e as pessoas é é R$ 29,90, R$9,90, R$9,90, 19$,90, as pessoas esquecem. Agora anualiza isso, né?
E não é só isso. Muitas vezes você nem precisa de todos os streamings porque você não tem, gente, quem é que consegue acompanhar uma série de cada streaming hoje em dia? Mas não é, mas então é, mas na pandemia aconteceu isso, só que depois a pandemia acabou e as pessoas esquecem de cancelar.
Por quê? Porque você leva uma canceira, quando você vai cancelar, você fica lá na musiquinha, né? Mas dá para você também eh assinar quando você quer assistir alguma coisa pontualmente, fazer uma assura pontual, não precisa gastar o ano inteiro.
Não, não precisa. Então você pode cancelar e deve, mas é que as pessoas, ah, só R 19$,90, é só R$ 29,90, é só essas despesas que te compromete mais, porque as despesas maior geralmente todo mundo sabe quando você pergunta para uma pessoa assim, ó, por exemplo, quanto você gasta? Ela fala assim: "Eu pago, sei lá, R$ 1.
000 de aluguel, eh, R$ 500 da prestação do carro e não sei essas despesas maiores, ela sabe agora. Quando chega no pequenininho, elas não têm essa menstruação, não tem, não sabe. Não sabe.
E hoje é tudo fácil. Pix, né? Então assim, eles não sabem.
Então é importante você saber, não que você precise cortar, mas é importante você saber para onde tá indo o seu dinheiro. Se você não sabe, você não tem como reverter, não tem como guardar, né? Então assim, dá para você se desfazer e gerar uma renda quando as pessoas estão endividadas.
A, eu, eu falo assim, procura uma outra atividade que te dê uma renda extra, nem que seja temporária. Por exemplo, você pega final do ano, sempre recrutam vendedores, né, a mais, eh, ou sei lá, você vende bolo, eh, alguma coisa tem. Então, mas eu falo pras pessoas assim, eh, quando as pessoas vão para outro país, por exemplo, tem onde brasileiro, Estados Unidos, fazendo o quê?
lavando privada, lavando trabalha lá e 16 horas e fala: "Eu ganho em dólar", gasto em dólar e assim, às vezes nem consegue juntar muito e faz. Se você fizesse aqui o que você faz lá, você trabalha no durante o dia e chega à noite você trabalha e em algum outro lugar, te dá uma rendeta por período para você sair das suas dívidas. Eu fiz isso quando olha, eu comecei que nem eu te falei, eu comecei a trabalhar cedo com 14 anos.
Eu, meus pais não tinham condições e eu estudava. E daí o que que acontece? Eu fiz o técnico de contabilidade e na sábados eu fazia contabilidade de um clube que era perto da minha casa.
Então, trabalhava semana inteira, estudava à noite e sábado eu eu trabalhava, eu fazia contabilidade de clube. Eu fiz isso durante tempão, é para me ajudar, porque o meu dinheiro era contado e era para me ajudar no meu sonho de viagem, tudo, né? Então, dá para fazer.
Hoje tem muita coisa online que você consegue fazer, tem, não precisa nem aparecer, né? Não, você tem afiliado, você tem venda direta, de coisa, você pode trabalhar e tudo depende da profissão, né? Você consegue fazer muita, na minha época não era tudo presencial, tudo, né?
Então hoje tem muito. Então se você quer ganhar um dinheirinho extra também você consegue. Além de você cortar despesas, você consegue aumentar sua renda, porque eh não tem mágica você abriu forando assim, é simples e o óbvio precisa ser dito, né?
Você tem que gastar menos do que você ganha. É isso. Então, se você não consegue diminuir os seus gastos, você tem que aumentar sua renda.
Sim. O ideal você fazer os dois, mas se você não consegue, pelo menos você ajusta. E sempre dá para ajustar.
Sempre dá. É que nem na pandemia, as pessoas ficavam em casa, assinaram um monte de streaming, né? Cinco, seis, porque todo mundo ficava em casa, a família inteira, tudo.
Acabou a pandemia e as pessoas é é R$ 29,90, R$9,90, R$9,90, R 19$ 19,90. As pessoas esquecem. Agora anualiza isso, né?
E não é só isso. Muitas vezes você nem precisa de todos os streamings porque você não tem, gente, quem é que consegue acompanhar uma série de cada streaming hoje em dia? Não, então, mas mas não é, mas então é, mas na pandemia aconteceu isso, só que depois a pandemia acabou e as pessoas esquecem de cancelar.
Por quê? Porque você leva uma canceira, quando você vai cancelar, você fica lá na musiquinha, né? Mas dá dá para você também eh assinar quando você quer assistir alguma coisa pontualmente, fazer uma assatura pontual, você gastar o ano inteiro.
Precisa. Então você pode cancelar e deve, mas é que as pessoas, ah, só R 19,90, é só R$ 29,90, é só essas despesas que te compromete mais, porque as despesas maior geralmente todo mundo sabe quando você pergunta para uma pessoa assim, ó, por exemplo, quanto você gasta? Ela fala assim: "Eu pago, sei lá, R$ 1.
000 de aluguel, eh, R$ 500 da prestação do carro e não sei essas despesas maiores, ela sabe agora. Quando chega no pequenininho, elas não têm essa menstruação, não tem, não sabe. Não sabe e hoje é tudo fácil.
Pix, né? Então assim, eles não sabem. Então é importante você saber, não que você precise cortar, mas é importante você saber para onde tá indo o seu dinheiro.
Se você não sabe, você não tem como reverter, não tem como guardar, né? Como as pessoas que nasceram nativas digitais e já nesse ambiente de compartilhamento, dinheiro não é um tabu. Então elas falam mais abertamente sobre dinheiro.
A geração, as gerações boomer X já tem mais dificuldade. Dinheiro é o tabu. Então se você não entender que o dinheiro ele é meio, ele não é um objetivo em si.
Você não trabalha para ter dinheiro, né? você trabalha para realizar os seus projetos de vida e o dinheiro como experiência. Essa diferença, sai do do material para a experiência, né?
Essa a transição que a nova geração faz muito bem, que a gente ainda não aprendeu por causa vivemos muita escassez. Então dinheiro pra gente é acumular é por causa da escassez, como um meio até de proteção. Só que aí quando a gente não tem essa consciência, a gente não consegue fazer o planejamento, certo?
Bacana. Bom, a gente tem também outro dado interessante. 54% dos entrevistados não tinham nenhum valor poupado para esses objetivos financeiros.
47% não possui reserva para aposentadoria, que aí é o que você falou da questão da longevidade. Quer dizer, a gente não tem sistema eh de previdência eh satisfatório, né? E e a gente também não tem plano de previdência paraa vida eh de forma privada.
Não, não paga o plano à parte, não, não se fala sobre isso, né? Plano de previdência privada é um bicho de sete cabeças para eh, sei lá, 80% brasileira, né? eu queria que você falasse um pouquinho sobre isso, de que forma esse esse essa questão eh falando de educação financeira, de de comportamento, enfim, quais são esses fatores que que impedem esses brasileiros de poupar além da dessa mentalidade que a gente falou aqui a pouquinho?
A previdência social, ela é o instrumento hoje que a maioria eh idealiza, né? Por incrível que pareça, as pessoas ainda esperam se aposentar pela previdência social. o, por exemplo, INSS, quando a gente fala da previdência eh pro setor privado.
E aí eu costumo mostrar cálculo que a gente faz que a média de da previdência social, do benefício pago pela previdência social, tá em torno de R$ 2. 500 por mês. Parece pouco, talvez muito para alguns, mas o fato é, se você tiver que ter o capital para te gerar R$ 2.
500 por mês, dos 65 anos aos 95 anos, porque a gente tá vivendo mais, então nós estamos falando de 30 anos. E aí as pessoas se surpreendem e normalmente elas criticam porque elas não confiam no cálculo. Mas a gente prova por A + B você precisaria acumular entre 600 a R 1 milhãoais.
Ou seja, R$ 2500 por mês. O poder de compra de R$ 2500 por mês por 30 anos equivale a você ter guardado R 600. 000 a R$ 1 milhãoais.
Então a previdência social ela não pode ser negligenciada. O que acontece? a gente não pode contar com ela porque outras reformas além da reforma que houve recentemente em 2019 virão.
Então a gente precisa ter a nossa própria previdência, mas não desconsiderar a previdência social. Essa conta faz muito, faz muita diferença. Como você economizasse do seu patrimônio, vai 1 milhão deais.
Legal. Olha, tá sendo bem desafiador enxergar isso, porque a gente, né, pelo menos a minha geração dizer, a gente tá vivendo num mundo que a gente enxerga os nossos pais quando eles trabalhavam alguns anos atrás, eles conseguiam conquistar os seus imóveis, os seus carros e tudo aquilo. E hoje a gente batalhando muito, a gente não tá enxergando esse horizonte, muito pela inflação, muito por tudo que tá acontecendo como um todo, das coisas ficando muito caras.
Então, quando eu vou falar com jovens, tem muito aquele sentimento de desânimo, de realmente, poxa, será que que eu vou conseguir? Será que é possível? Eu sempre sou do time que acredita que as coisas são possíveis.
Então, parte do papel da Investins é levar essa mensagem pros jovens e mostrar para eles que não vai ser fácil, né? Nunca é fácil, mas que é muito possível eles alcançarem tudo isso. Tio não tá pensando na aposentadoria, quem dirá o jovem.
O jovem não tá nem sonhando com isso. O jovem não quer nem mais ser CLT, né? Exatamente.
Coisa doida. Exatamente. Inclusive isso é uma boa questão também.
Eu vou muito escola, faculdade e normalmente o que eu mais escuto dos jovens quando a gente pergunta qual é o sonho deles, é justamente isso. Eu quero ser dono do meu próprio horário, do meu próprio emprego e eu não quero mais trabalhar para ninguém. Acho que isso é uma das coisas que eu mais escuto dialogando com jovens.
Então, respondendo sua pergunta, a amizade é uma boa é uma boa forma de ensinar a educação financeira desde cedo, mas não é a única. O empreendedorismo pode ser outra forma. Com certeza.
Eh, desde você dar d dar um dá um uma pequena quantia pro seu filho, ensinar ele a fazer alguma coisa com aquele recurso financeiro, vender. A gente viu o exemplo dela aqui que é que é muito bacana, das vezes é o único recurso que você tem, né? E você faz um uma limonada com aquilo ali e consegue realizar as oportunidades da sua da sua trajetória que lá na frente vai te levar pros 300 milhões, para Forbes e para tudo aquilo que a vida vai te trazer.
Muito bom. Olha, eu acho que tudo afeta pouco, obviamente, mas principalmente quando a gente traz a questão da comparação nas redes sociais, isso é uma coisa que afeta muito jovens hoje no Brasil, porque a gente tá falando, cara, das vezes você tá lá estudando na escola, tá no começo da faculdade, você abre o celular, já vê uma pessoa da sua idade ou até mais nova, muito mais bem-sucedida, talvez não tenha nem feito metade do que você tá fazendo ali naquele momento. E você passa a se questionar, né?
É muito uma questão de que eu acho que a gente precisa se comparar, mas justamente ter cuidado nisso, porque se você for comparar os seus bastidores com o palco dela, é uma comparação desleal, é uma questão muito de você saber onde você quer tá. Eu sempre tento olhar para isso assim, pô, essa pessoa, ela tá onde eu quero tá? Quando a gente traz pra educação financeira, pro mundo dos negócios, uma coisa que pega muito hoje os jovens é as promessas, né?
Então, a gente fala de aposta, a gente fala de tigrinho, a gente fala de betsível. E é um cenário complicadíssimo. Se a gente olhar pro Brasil, mais de 80% da população tá endividada e isso tá afetando cada vez mais nossa população.
E o jovem ele acaba sofrendo muito isso, porque ele tá preocupado em comprar o apartamento que ele não consegue. Aí ele acaba tentando cortar um caminho e aí ele abre o YouTube só a propaganda do dinheiro fácil, promessa rápida e ele ainda não sabe exatamente que isso não existe, que isso é OP. E aí só vai afundando ele cada vez mais.
Então, para concluir assim, eu acho que a gente tem uma questão de saúde mental bem complexa mesmo para para as próximas gerações. Eu me coloco inclusive nisso também. Eh, e a gente precisa olhar para isso com mais calma, eh, e com mais cuidado, porque senão a gente vai formar uma geração, cara, muito doida da cabeça.