Halo Bismillahirohmanirohim Assalamualaikum warahmatullahi wabarakatuh pada pertemuan kali ini saya akan membahas mengenai akad musyarakah kita ke definisinya dulu ya Berdasarkan pernyataan standar akuntansi keuangan nomor 164 agraf 4 menyatakan bahwa musyarakah adalah akad kerjasama antara dua pihak atau lebih untuk suatu usaha tertentu dimana masing-masing pihak nantinya akan memberikan kontribusi dana dengan ketentuan bahwa keuntungan akan dibagi Berdasarkan kesepakatan sedangkan resikonya nanti akan dibagi berdasarkan porsi kontribusi dana pemilik modal gay nah jenis musyarokah itu yang pertama adalah masyarakat permanen dan ada namanya musyarakah Nurul atau biasanya disebut dengan musyarakah mutanaqisah definisi dari masyarakat permanen itu adalah musyarakah dengan
ketentuan bagian dana setiap Mitra ditentukan sesuai akad dan jumlahnya tetap Hingga Akhir Masa akad oke ya jadi ketentuan bagian dana setiap Mitra ditentukan sesuai akad dan jumlahnya akan tetap Hingga Akhir Masa akad nah Bedanya apa sih dengan masyarakat menurun kalau musyarakah menurun adalah musyarakah dengan ketentuan bagian dana pihak pertama akan dialihkan secara bertahap secara step-by-step nantinya kepada pihak kedua sehingga bagian dana pihak pertama akan menurun dan pada akhir masa akad pihak kedua tersebut akan menjadi pemilik penuh usaha tersebut ngomong nah biasa pengaturannya tadi sudah saya jelaskan ada di PSAK 106 tentang Akuntansi musyarakah di dalam
masyarakat itu ada dua nanti yang terlibat ada namanya Mitra aktif Lalu ada juga namanya Mitra pasif kalau Mitra aktif itu adalah Mitra yang mengelola usaha masyarakat jenis selain Dia itu berkontribusi dan Nadia juga mengelola terjun langsung baik mengelola sendiri atau dia menunjuk pihak lain atas nama Mitra tersebut nah sedangkan kalau di Mitra pasif dia tidak ikut mengelola usaha tapi dia hanya mengontrol busikan dananya saja Mitra yang tidak ikut mengelola usaha musyarakah namun dia hanya berkontribusi dana beli jelas ya perbedaan antara Hai aktif dan mitra pasif next kita coba lihat alur pembiayaan musyarakah dulu nih disini
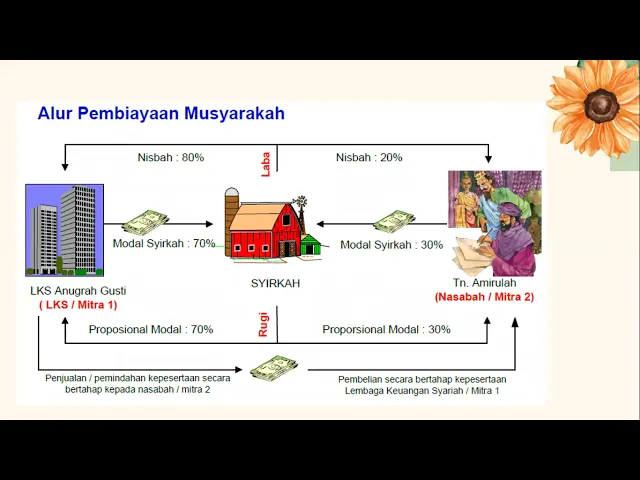
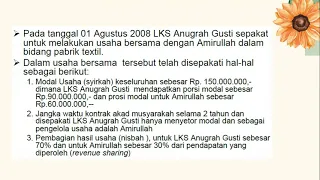
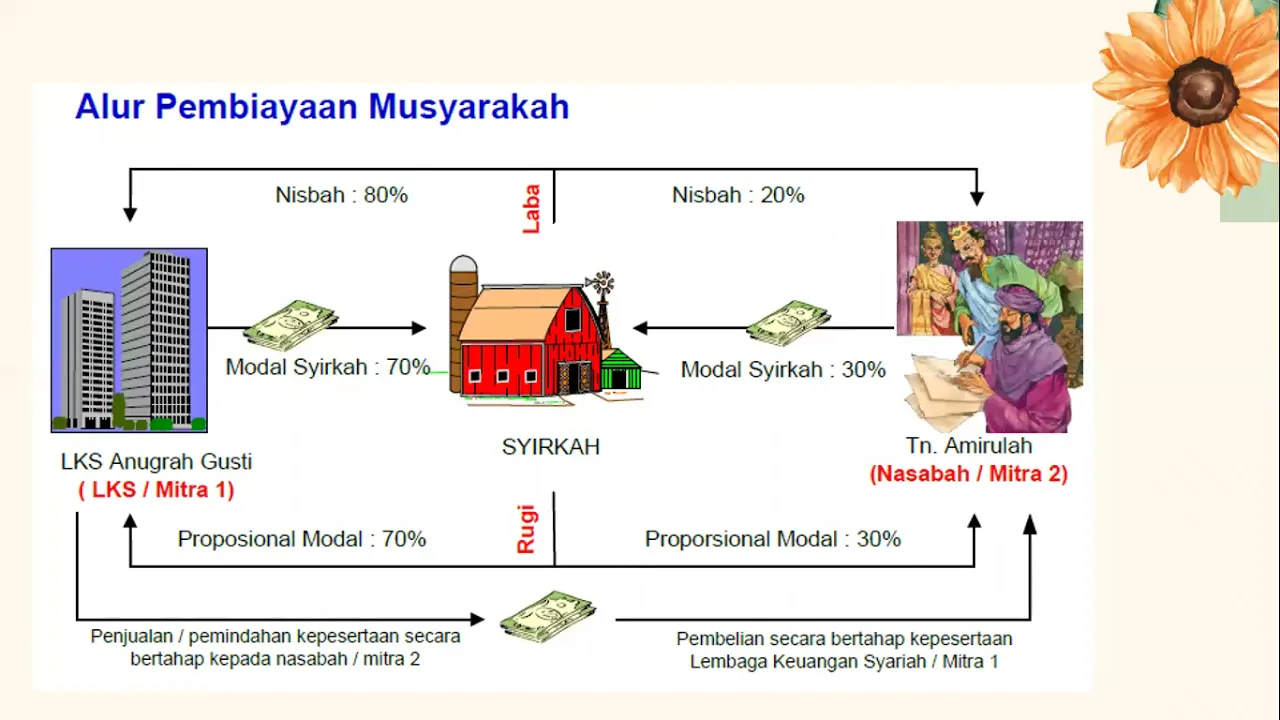
contohnya karena namanya akuntansi perbankan syariah jadi kita menggunakan contoh lembaga keuangan syariah nya disini sebagai Mitra pertama Mitra pertamanya disini adalah LKS Anugerah Gusti lalu pihak keduanya adalah nasabahnya namanya disini adalah tuan Aamir work disini LKS Anugerah Gusti menyerahkan modal Syariah model kerjasama sebesar 70% sedangkan Tuan Amirullah menyerahkan modalnya sebesar 30% yuk segera Casper kain kerjasamanya nah sedangkan lebarnya itu di bagi Sesuai dengan kesepakatan udah kesepakatannya disini adalah nisbah untuk LKS sebesar 80% Adapun nisbah Untuk Tuhan hamil sebesar 20% dan kan ruginya tadi berdasarkan definisinya kan sudah disebutkan bahwa rugi itu berdasarkan kontribusi dari dana
mereka sial Kaesang Nugrah Gusti berarti ruginya 70% karena modal yang diserahkan adalah 70% Adapun warna merah Wah itu juga 30% untuk proporsi ruginya atau resikonya selanjutnya karakteristik dari musyarakah ini pertama adalah para Mitra Atau biasa kita sebut Syarif ya bersama-sama menyediakan dana untuk mendanai suatu usaha tertentu baik usaha ini bisa yang sudah berjalan atau on-going maupun yang baru Nah selanjutnya Mitra ini dapat mengembalikan dana tersebut dan bagi hasil yang telah disepakati nisbahnya secara bertahap atau sekaligus kemitra lain Jadi Mitra ini bisa mengembalikan dana balik modal ataupun Bike dan bagi hasil yang telah disepakati Miss bayi
secara bertahap P jadi enggak langsung eh m11id nya itu usahanya udah berjalan dan dia itu bagi hasilnya sudah ada tetap jangan sebelum ada bagi hasil udah bagaikan Isba itu namanya bukan nisbah Nah selanjutnya investasi musyarakah ini dapat di lakukan dalam bentuk kas setara kas ataupun namanya aset nonkas keuntungan usaha ini dibagi secara proporsional sesuai dengan dana Hai setorkan atau sesuai nisbah yang disepakati oleh para Mitra jadi keuntungannya bisa dibagi secara proporsional sesuai dana atau juga sesuai dengan yang telah disepakati bersama Adapun ruginya sesuai proporsinya atau sesuai dana yang disetorkan kita lanjut karakteristik berikutnya adalah jika
salah satu Mitra memberikan kontribusi atau nilai lebih dari Mitra lainnya misalkan dia ini eh menjadi Mitra aktif lalu dia memiliki keahlian tertentu yang tidak dimiliki oleh Mitra lain nah ini akan menjadi nilai tambah nih menjadi skill yang lebih Hai menguntungkan untuk usaha tersebut nah dia ini dapat perilakj dapat memperoleh keuntungan lebih besar untuk dirinya kita karena dia memiliki sesuatu yang berbeda memiliki kelebihan dibanding Mitra lain kita dapat berupa pemberian porsi keuntungan yang lebih besar dari porsi dana nya atau bentuk tambahan keuntungan lainnya misalkan ketika dia menjadi Mitra aktif dia juga mendapatkan gaji yang lumayan lumayan
sesuai dengan keahliannya gitu lalu selanjutnya porsi jumlah bagi hasil untuk para Mitra ditentukan berdasarkan nisbah yang disepakati udah jelas ya Da selanjutnya bukan dari jumlah investasi yang disalurkannya porsi jumlah bagi hasil Nah selanjutnya pengelola musyarakah mengadministrasikan transaksi usaha yang terkait dengan investasi masyarakat yang dikelola dalam pembekuan tersendiri Nah jadi eh kita harus mengetahui bahwa di dalam akuntansi kita mengenal namanya entitas ekonomi dimana ketika kita memiliki suatu usaha kita tidak boleh menggabungkan data keuangan pribadi dengan data keuangan usaha karena dengan menggabungkan data kita data keuangan kita maka kita tidak dapat mengetahui secara jelas kinerja dari usaha
tersebut maka dari itu harus adanya pemisahan Hai Adida lam musyarakah disini pembukuannya harus tercatat terpisah dari pihak pengelola sehingga nanti bakal diketahui berapa yang benar-benar terkumpul pendapatan yang terkumpul dan beban yang dikeluarkan serta juga model-model yang telah digabungkan untuk melakukan atau menjalankan usaha oke nah terakhir adalah Mitra aktif atau pihak yang mengelola usaha musyarakah harus membuat catatan akuntansi yang terpisah benar ya ini sama hubungannya dengan yang tadi saya jelaskan sebelumnya untuk usaha masyarakat tersebut ini berdasarkan PSAK 106 paragraf 13 kita lanjut ya Hai well kalau kita lihat Disini di dalam PSAK 106 ada ketidakkonsistenan nih
dari kata-kata untuk pembagian hasilnya kalau dilihat pertama di sini ada dikatakan keuntungan usaha dibagi secara proporsional sesuai dengan dana yang disetorkan atau sesuai nisbah yang disepakati oleh para Mitra nah sedangkan di sini dikatakan bahwa porsi jumlah bagi hasil untuk para Mitra ditentukan berdasarkan nisbah yang disepakati bukan dari jumlah investasi yang disalurkan Nah jadi kita ambil jalan tengahnya di sini ya Jalan tengahnya adalah untuk jumlah porsi Misbah atau bagi hasil itu ditentukan berdasarkan kesepakatan bersama dari para Mitra Adapun jika ditemukan porsi bagi hasil dibagi sesuai dengan kontribusi dan itupun sudah berdasarkan atau sudah melalui kesepakatan bersama
para Mitra begitu kita lanjut di sini pada saat akad investasi musyarakah itu kan bisa menggunakan khas setara kas ataupun dengan non-kas Nah kalau misalkan dia itu diserahkan menggunakan khas atau uang tunai maka dinilai sebesar jumlah yang dibayarkan nya sia menyetor 10 juta B 10 juta c15 juta maka yang tercatat adalah 10 10 dan 15 kalau misalkan aset nonkas ini tolong ditekankan bahwa dinilai sebesar nilai wajar dinilai sebesar nilai wajar Bagaimana kalau misalkan dia itu memiliki selisih antara nilai wajar nya dan nilai yang tercatat jadi kan ada dua ini nilai wajar itu nilai yang berdasarkan Om
Harga wajarnya itu berapa sih kalau misalkan di pasaran sekarang berapa ya nilai wajarnya kita sedangkan kalau nilai tercatat itu Airland nilai riil atau nilai bukunya Dia beli harganya 10 juta misalkan yaitu yang tercatat itu nilai 10 juta nya tapi kan kita nggak tahu nih 10 juta yang dicatat sekarang itu nilai pasarnya tuh berapa ya dua bulan atau tiga bulan lagi atau tahun depan ya mungkin berapa yang nilai wajarnya kita enggak tahu apakah 10 juta sama ataukah lebih dari 10 juta atau malah turun dibawah 10 juta jadi harus bisa bedakan antara nilai wajar dengan nilai tercatat
kalau misalkan ada selisihnya kalau dia itu nilai wajarnya lebih besar daripada nilai nya otomatis itu ada namanya keuntungan yang mana Kalau ada keuntungan berarti harus dicatat sebagai keuntungan tangguhan dan itu harus diamortisasi sedangkan kalau misalkan nilai wajarnya lebih kecil daripada nilai tercatatnya makan nanti akan rugi nah rugi disini akan dicatat pada saat terjadinya Oke selesai untuk teorinya kita akan lanjut untuk bahwa studi kasus di video selanjutnya eh dipahami dulu dimengerti dulu pelan-pelan aja ditontonnya semoga bisa dipahami dengan baik diskusi sama teman-teman dan semoga video ini bermanfaat buat kalian shaqiri wassalamu'alaikum warahmatullahi wabarakatuh