oi oi Alexandre aqui uma das coisas que eu mais gosto sobre contabilidade desde o começo dos meus estudos é que ela tem uma base conceitual muito bem estruturada e sua ajuda você a compreender melhor a contabilidade aprender com mais facilidade e agir na eventualidade de você não tá bem preparado para alguma situação nova te conhecer um pouco melhor essa base essa estrutura conceitual vem comigo E aí E aí E aí o conjunto de normas emitidas pelo iasb a estrutura conceitual para relatório financeiro aqui no Brasil a estrutura conceitual é carinhosamente conhecida como cpc-00 o CPC
00 está em vigor no Brasil desde 2008 e de lá para cá ele já sofreu duas alterações a mais recente entrou em vigor agora em novembro de 2019 ao longo dessas alterações o texto foi refinado e ampliado dessa estrutura nós já discutimos o capítulo 4 Elementos das demonstrações financeiras E hoje nós vamos tratar do capítulo um objetivo do relatório financeiro para fins gerais do capítulo 5 reconhecimento E desde reconhecimento e do Capítulo 6 mensuração é mas antes de iniciar o capítulo 1 o IAG no próprio texto da estrutura conceitual resolve tentar explicar qual é a
finalidade da estrutura conceitual e ele aponta os seguintes itens primeiro a estrutura é útil para auxiliar o desenvolvimento das normas internacionais de contabilidade ifrs para que essas normas tenham base em conceitos consistentes o desenvolvimento dessas normas é um processo político envolve a classe contábil as classes empresariais e de investidores no mundo inteiro essas normas tem um impacto muito significativo nas demonstrações financeiras das empresas que negociam as suas ações no mercado e por sua vez isso tem Impacto nas decisões dos investidores e nas economias mundo fórum e esse processo político envolve a participação de várias entidades
contribuindo com comentários para o desenvolvimento das normas e um processo que é muito demorado em vários Pequenos Grupos são formados para o desenvolvimento de cada Norma contábil e essas normas precisam compartilhar uma base teórica consistente para que cada Norma desenvolvida a ser o tempo e pelos agentes específicos com contribuições de toda a comunidade interessada em demonstrações financeiras para que cada uma dessas normas e não o lida em termos conceituais em sim para que elas estejam direcionadas a partir de uma única base conceitual as normas também tem a finalidade de auxiliar os responsáveis pela elaboração dos
preparadores dos relatórios financeiros a desenvolver políticas contábeis consistentes quando nenhum pronunciamento se aplica a determinada transação ou outro evento ou quando o pronunciamento permite uma escolha de política Contábil bom então a norma ela nos auxilia nós como preparadores nós fazemos escrituração contábil e que nesse momento estamos preparando demonstrações financeiras para os usuários ela nos auxilia a desenvolver políticas contábeis apropriadas para o contexto operacional de cada entidade e nos auxilia sobremaneira quando nenhum pronunciamento se aplica em uma determinada transação para nós é muito difícil imaginar uma transação financeira e não esteja coberta por normas contábeis mas
o próprio desenvolvimento da Norma contábil ocorre a partir dos esforços de preparadores e pesquisadores que se debruçam sobre novas situações e as maneiras de reconhecer e registrar melhor essas transações oferecendo informação de qualidade para os usuários da e financeiras e por último a norma auxilia todas as partes a entender e interpretar os pronunciamentos a norma nos auxilia a compreender como os pronunciamentos foram elaborados e a partir de que base conceitual Eles foram elaborados dito isso vale observar que a estrutura conceitual em cima ela não é um pronunciamento técnico propriamente dito e as consequências práticas disso
é que nada no texto da estrutura conceitual se sobrepõe ao texto de qualquer pronunciamento e é importante que isso ocorra dessa maneira porque um pronunciamento emitido a a qualquer tempo e baseado nesse processo político de renovação das normas contábeis ele pode não estar de acordo com alguma alteração mais recente da estrutura conceitual e a um descasamento temporal natural na emissão de normas tão complexas então a estrutura conceitual que está em vigor aqui no Brasil desde novembro de 2019 é mais recente do que a maioria dos pronunciamentos que estão publicados e essa estrutura trouxe alterações significativas
para base conceitual da contabilidade a uma variedade de pronunciamento que precisam de ajustes para se adequar a estrutura conceitual mas enquanto esses pronunciamentos não são ajustados e confrontam com a estrutura conceitual eles devem ser seguidos os pronunciamentos são normas para aplicação prática a estrutura conceitual ela não é um pronunciamento e ela não deve ser seguida se houver uma situação de confronto entre o texto de um Oi e o texto da estrutura conceitual e voltando ao Capítulo 1 o objetivo do relatório financeiro para fins Gerais é apontado pela própria estrutura conceitual e portanto pelo viagem como
a parte mais importante do texto da estrutura conceitual e isso ocorre porque todos os demais conceitos apresentados na estrutura conceitual derivam do objetivo do relatório financeiro para assim gerar então é muito importante não só que nos conheçamos objetivo mas que nós compreendamos como esse objetivo foi traçado bom então o objetivo do relatório financeiro é fornecer informações contábil-financeiras sobre entidade que reporta e sejam úteis a investidores credores por empréstimos e a outros credores existentes e potenciais na tomada de decisão referente a oferta de recursos para entidade na estrutura conceitual esse texto é um parágrafo só aqui
o dividir em duas partes para tentar explicar melhor bom vamos a primeira parte o objetivo do relatório é fornecer informações contábil-financeiros e essa ideia uma ideia é muito simples e essa ideia ela está muito associada com aquilo que seja o objetivo da contabilidade ou o objetivo da divulgação de qualquer relatório a contabilidade é um sistema de informações EA contabilidade envolvem informações contábil-financeiras então o objetivo do relatório é fornecer informações mas não quaisquer informações informações contábil-financeiras essas informações são as informações contábeis e financeiras de todas as transações financeiras no mundo não é mais informações contábil-financeiros sobre
a entidade que reporta e que tipo de informações são essas todo tipo de informações contábil-financeiras não vamos restringindo Aqui de acordo com o objetivo nos interessam aquelas informações que sejam úteis a investidores credores por empréstimos e a outros credores os credores os investidores existentes e investidores e credores em potencial também Tá certo então aqui temos duas ideias muito importante Primeiro as informações contábil-financeiras sobre a entidade precisam ser e segundo para quem elas precisam ser úteis não é para qualquer tipo de usuário o objetivo do relatório financeiro para fim Gerais determina quem são os usuários primários
das demonstrações financeiras e eles são investidores e credores um OK eu preciso dessas informações úteis para investidores e credores mas e tipo de utilidade eu posso esperar eu preciso que elas sejam úteis na tomada de decisão mas não qualquer decisão decisões sobre a oferta de recursos para entidade decisões sobre si os investidores vão aplicar o seu capital em ações da empresa ou sobre se os credores vão oferecer empréstimos para empresa são decisões sobre as origens de recursos da entidade A Entidade precisa captar recursos E para isso ela divulga relatórios financeiros com o propósito de satisfazer
as necessidades informacionais dos seus dois maiores grupos fornecedores de recursos investidores e credores tá certo mas e os outros usuários porque só investidores e credores bom investidores e credores eles vão ser conhecidos como os nossos usuários primários das demonstrações financeiras mas nós temos vários usuários possíveis e eu posso separar esses usuários em dois grupos que você visualiza que primeiros usuários internos que são os gestores da empresa nos vários níveis possíveis de gestão é importante separar esses usuários porque eles têm uma prerrogativa que nos assiste que a maioria dos outros não têm acesso privilegiado a informações
de dentro da empresa esses usuários eles têm seus sistemas de informação próprios orientados para a tomada de decisão operacional dentro da empresa dentro da entidade e esses usuários tem acesso a informações que podem não constar nos relatórios que nasceram de propósito geral Então os relatórios não são desenvolvidos para satisfazer as necessidades desses usuários mas sim dos usuários externos e dentre os externos os primários são investidores e credores os demais usuários eles podem fazer o uso das demonstrações financeiras e comumente fazem nós temos aqui em estado de vários usuários conhecidos os governos de vários países e
traçam políticas públicas a partir da movimentação financeira e das empresas as autoridades tributárias que utilizam demonstrações financeiras como um meio para fiscalização e os reguladores em geral e orientam políticas de mercados regulados e a partir das movimentações financeiras das empresas nesses mercados em utilizam essas demonstrações e também demonstrações regulatórios para orientar essas políticas indivíduos em geral e demais entidade e podem ter interesse por n razões possíveis nas operações das empresas e várias outras entidades e por fim os empregados e também devem estar interessados na saúde financeira das empresas em que trabalham todos esses podem tirar
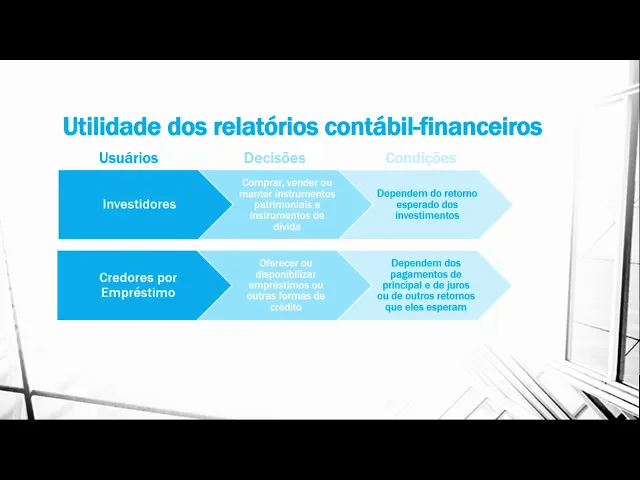
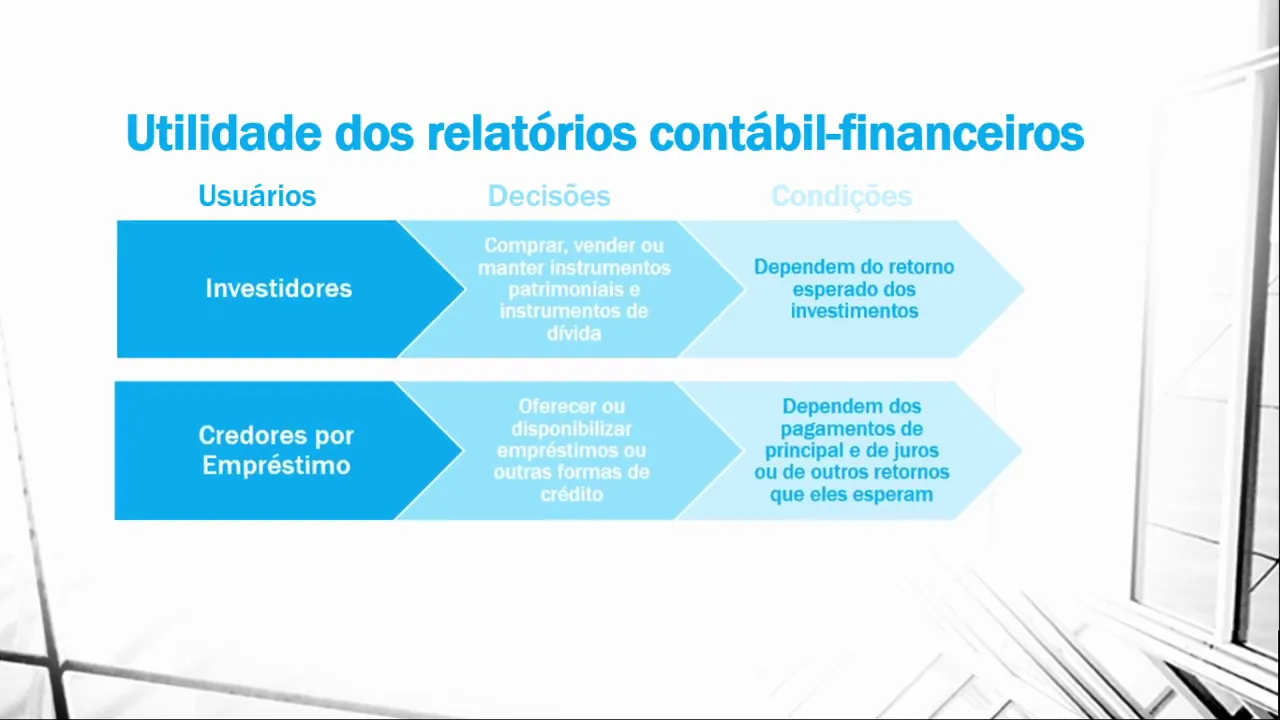
proveito das demonstrações mas quando eu digo que investidores e credores estão os usuários primários o que eu quero dizer é que toda a estrutura da contabilidade a maneira que a contabilidade reporta informações ela vai ser desenvolvida e orientada e as necessidades informacionais de investidores e credores e não dos demais e eu preciso então compreender como pensam investidores e credores para saber que informações eles precisam para tomada de decisão sobre oferta de recursos para entidade Bom vamos lá investidores as decisões que Eles tomam são a respeito de comprar vender manter instrumentos patrimoniais e instrumentos de dívida
E para isso eles precisam satisfazer algumas condições Primeiro eles dependem do retorno esperado dos investimentos Esse é o forte o investidor demanda retorno do investimento e o investimento não gera o retorno esperado ele não investe ou então se ele já investiu ele retira o seu capital e os credores por empréstimo Oi gente tem que tomar decisões sobre oferecer ou disponibilizar empréstimo ou outras formas de crédito para a entidade e as condições que eles precisam ver satisfeitas dependem dos pagamentos de principal e de juros ou de outros retornos que eles esperam então o credor pode até
emprestar dinheiro para empresa mas ele precisa da expectativa de que ele vai receber esse dinheiro de volta com o juros que é o retorno pelo crédito oferecido um e para que esses usuários possam avaliar se as condições em perspectiva de ser satisfeitas eles utilizam uma lógica básica que é amplamente difundida e utilizada no mercado eles precisam de informação para auxiliá-los na avaliação das perspectivas em termos de entrada de fluxos de caixa futuros para a Entidade o fluxo de caixa garantem liquidez para empresa para poder Honrar com as suas obrigações e fluxo de caixa garante o
pagamento de dividendos para os investidores a empresa pode ser lucrativa mas sem fluxos de caixa tem disponibilidade de caixa ela pode não conseguir Honrar suas obrigações e ela pode não conseguir distribuir dividendos A partir dessa lógica os investidores e os credores demandam informação acerca dos recursos da entidade e das reivindicações contra a entidade Eles também precisam compreender o qual eficiente e efetivamente a administração da entidade e seu Conselho de administração tem cumprido com suas responsabilidades no uso dos recursos da entidade Então os recursos da entidade é pra e as várias aplicações de recursos no ativo
da entidade e as reivindicações contra a entidade representam o passivo e é importante que os usuários conheçam a eficiência da administração da entidade Pois é Por meio dessa eficiência que os gestores vão converter esses recursos em Recife em despesa e vão gerar lucro e retorno para os usuários Como dito antes os outros usuários da informação também fazem uso das informações contidas nos relatórios financeiros e eles podem usar essas informações para avaliar a capacidade de A Entidade pagar seus empregados e proporcionar os outros benefícios podem usar para determinar políticas tributárias determinar a distribuição de lucros e
dividendos elaborar e usar estatísticas de renda nacional ou regulamentar o desenho de idade ou até mesmo para estudar e para desenvolver pesquisa na área Contábil e embora a contabilidade tem esse desenvolvido muito o relatório contábil-financeiro ainda tem algumas limitações é importante a estrutura conceitual a ponta essas limitações primeiro os relatórios não atendem e não pretendem atender a todas as necessidades de informações de investidores e credores em geral é importante que esses usuários também utilizem outras fontes principalmente para cobrir a necessidade de informações a respeito da política econômica nacional e os relatórios não são elaborados com
o objetivo de chegar ao valor de mercado da entidade que reporta a informação a outras metodologias para se buscar o valor de mercado da identidade a estrutura conceitual da contabilidade não foi desenvolvida com essa única finalidade como Vocês acabaram de descobrir esse não é o objetivo do relatório e os relatórios também não pretendem atender as necessidades informacionais de usuários primários indivíduo mais proporcionar um conjunto de informações que atendam as necessidades do número máximo de usuários primários evento uma entidade pode ter um grande investidor ou então ela pode ter um grande credor mesmo assim essa entidade
não deve elaborar demonstrações financeiras para atender às necessidades específicas desses seus principais investidores e o credores mas sim desenvolver demonstrações com um conjunto de informações e supostamente a suficiente para atender as necessidades informacionais de um número muito maior de usuários primários os relatórios também não pretendem atender as necessidades informacionais da administração da entidade e pode obter informações financeiras internamente eu já tinha informado para vocês então a gestão não pode orientar as políticas contábeis da empresa para satisfazer as suas próprias necessidades informacionais o os usuários primários das demonstrações financeiras são usuários externos investidores e credores e
os relatórios contábil-financeiros são baseados em estimativas e julgamentos e modelos e não indiscrições ou retratos exatos então então as demonstrações financeiras não tem um compromisso com retratos exatos da realidade econômica e patrimonial não as demonstrações tem um compromisso com a coerência dos seus modelos de mensuração e reporte financeiro e esses modelos são baseados em estimativas e julgamentos e eventualmente eles não corresponderam ao melhor reflexo da realidade e os capítulos 2 e 3 não são foco da nossa disciplina o capítulo 4 já foi discutido na aula passada então podemos passar ao Capítulo 5 do CPC 00
reconhecimento e diz reconhecimento e antes da convergência as normas internacionais aqui no Brasil não se falava em reconhecimento e de reconhecimento algum elemento das demonstrações financeiras era entendido como ativo passivo receita ou despesa ele automaticamente estava incluído nas demonstrações financeiras hoje nós temos uma metodologia para elaboração das demonstrações financeiras que eu posso dizer que compreende três etapas a identificação dos elementos das demonstrações e corresponde a determinar se esses elementos satisfazem As definições é um reconhecimento desses elementos na demonstração financeira e por último a sua mensuração e nós já compreendemos como funciona a identificação dos elementos
das demonstrações financeiras pelo nosso estudo do Capítulo 4 e agora nós vamos compreender como funciona o reconhecimento longos o reconhecimento é o processo de captação para inclusão no balanço patrimonial ou na demonstração do resultado e na demonstração de resultado abrangente de itens que atenda a definição de um dos elementos das demonstrações contábeis então compreender o que é reconhecimento é muito simples reconhecimento a inclusão no balanço patrimonial ou na demonstração de resultado a incluir qualquer elemento nas demonstrações implica em reconhecimento EA importante compreender que as demonstrações estão vinculadas porque o reconhecimento de Um item ou a
mudança no seu valor contável exige o reconhecimento ou de reconhecimento de um ou mais outros itens ou mudança no valor contábil de um ou mais outros livros isso porque nós utilizamos o método das partidas dobradas então ao passo que ao reconhecimento de algum item como ativo através de um lançamento a débito deve haver deve haver o Deus reconhecimento de um outro item de ativo através de um lançamento a crédito ou o reconhecimento de um outro item de passivo através também de lançamento a crédito e esse vínculo não se restringe a ativo e passivo ele também
se estende a demonstração de resultado então um determinado lançamento a débito que reconhece Um item de ativo ele pode ter como contra a partir de um lançamento a crédito e reconhece uma receita e a vinculação das demonstrações financeiras pode ser resumida nesse esquema e adaptado do próprio cpc-00 aqui o balanço patrimonial no início do período de relatório em que Ativo menos passivo é igual ao patrimônio líquido mas a demonstração do resultado e do resultado abrangente financeiro que inclui todas as receitas e despesas somadas as contribuições de detentores de direitos sobre o patrimônio - distribuições aos
detentores de direitos sobre o patrimônio ou seja aportes de capital dos sócios e Distribuição o pagamento de dividendos e juros sobre o capital próprio essas variações juntas equivalem as mutações do patrimônio líquido esse somatório todo vai ser igual ao balanço patrimonial no final do período do relatório ativo menos passivo igual a patrimônio líquido é assim que se da nossa dinâmica patrimonial através das vinculações de reconhecimentos e diz reconhecimentos dentro das demonstrações financeiras já que o fato de Um item atender a definição de qualquer um dos elementos das demonstrações financeiras não é o suficiente para que
ele esteja incluído na demonstração financeira a gente precisa da Etapa do reconhecimento a gente deve pensar o que é necessário para que haja o reconhecimento desses elementos então nós temos alguns critérios de reconhecimento esses critérios estão bem pulverizadas no capítulo 5 do CPC 00 mas a gente pode pegar alguns pontos mais importantes dos critérios de reconhecimento primeiro somente itens que atendem As definições dos elementos das demonstrações devem ser o vídeo nas demonstrações financeiras e não atender a definição não tem nem porque incluindo a demonstração então critérios de reconhecimento só se aplicam a itens que atendem
a definição de algum dos elementos das demonstrações de pois nem todos os itens que atendem essa definição de um elemento devem ser reconhecido a itens que ir embora atenda os definições não serão reconhecidos nas demonstrações financeiras e os porquês de se não reconhecimento são os indícios dos nossos critérios para reconhecimento os elementos das demonstrações são reconhecidos somente e o seu reconhecimento fornece aos usuários informações que são úteis o ou seja informações relevantes sobre o ativo ou passivo e sobre qualquer receita despesa ou mutações do patrimônio líquido resultante I representação fidedigna do ativo ou passivo e
de qualquer receita despesa ou mutações do patrimônio líquido resultante e o custo das informações financeiras também restringe o reconhecimento dessas informações o ativo ou passivo deve ser reconhecido se for provável que os benefícios das informações fornecidas aos usuários das demonstrações contábeis pelo reconhecimento justifiquem os custos de fornecer e utilizar essas informações isso porque em alguns casos os custos do reconhecimento podem superar os benefícios que a informação traz para o usuário o grande problema é que não é possível definir precisamente quando o reconhecimento de um ativo ou passivo vai fornecer informações úteis para usuários principalmente é
um custo que não supere os benefícios que essa informação vai trazer e a informação que vai ser útil para o usuário vai dependendo do item ou dos fatos das circunstâncias então é necessário que o preparador seja capaz de emitir julgamento quando ele for decidir se deve reconhecer Um item ou não além disso O preparador deve considerar as informações que seriam dadas para o usuário se um ativo ou passivo não fosse reconhecido por exemplo se a um gasto e esse gasto está relacionado com o item que atende a definição de ativo mas este item aparentemente não
é relevante este item não é útil para o usuário mas ouvir o gasto dado esse gasto ou não reconhecimento de um ativo implica no reconhecimento de uma despesa essa despesa vai apresentar a utilidade mesmo que no médio ou longo prazo para o usuário da informação a Fabi esse tipo de questão deve ser analisada pelo preparador no momento de decidir se reconhece ou não reconhece um ativo é o reconhecimento de ativo ou passivo específico e quaisquer receitas despesas ou mutações do patrimônio líquido resultante nem sempre podem fornecer informações relevantes esse pode ser o caso se por
exemplo é incerto se existe ativo ou passivo ou existe ativo ou passivo mas a probabilidade de entrada ou saída de benefícios econômicos é baixa imagina então que uma empresa alega que determinada relação contratual implica na existência de um ativo para essa empresa mas a outra parte contesta a existência desse ativo isso torna incerta existência desse ativo é uma questão que pode se resolver em juízo por exemplo e enquanto essa questão não está definida não fica claro se existe ou não o ativo e essa é uma razão para que ele não seja o filme essa questão
pode estar associada com a baixa probabilidade de entrada ou saída de benefícios econômicos se no caso do reconhecimento de um ativo a probabilidade de entrada de recursos por baixa e isso tiver associado com incerteza sobre a existência do ativo é prudente optar pelo não reconhecimento o nível de incerteza envolvido ao estimar a mensuração de ativo ou passivo pode ser tão alto e pode ser questionável se a estimativa forneceria representação suficientemente fidedigna como no caso de mensuração baseada em fluxo de caixa então muitas vezes pode ser e as mensurações baseadas em fluxo de caixa sejam a
única opção de mensuração para um determinado ativo e o nível de incerteza nesse tipo de estimativa pode ser muito alto e esse nível de incerteza realmente for muito ao é prudente optar pelo não reconhecimento do ativo o CPC 00 aponta alguns indícios de incerteza na mensuração o intervalo de possíveis resultados é excepcionalmente amplo e a probabilidade de cada um desses resultados é excepcionalmente difícil de estimar então fica difícil de apontar qual desses possíveis resultados é mais provável para situação em questão além disso a mensuração é excepcionalmente sensível a pequenas alterações em estimativas de probabilidade de
diferente resultados isso pode acontecer por exemplo se a probabilidade de futuros fluxos de entrada ou fluxos de saída de caixa é excepcionalmente baixa mas a magnitude desses fluxos de entrada ou fluxos de saída de caixa será esse em alta caso ocorram isso ocorre sobre o maneira quando estão Associados muitos riscos a possibilidade de fluxos de caixa futuro Outro ponto destacado pelo CPC 00 é quando mensurar o ativo ou passivo requer alocações excepcionalmente difíceis ou excepcionalmente subjetivos de fluxos de caixa e não se relacionam exclusivamente com o ativo ou passivo que está sendo mensurado Então nesse
caso o ativo ou passivo que esteja sendo mensurado e está relacionado com vários outros ativos ou passivos e o processo de mensuração demanda olhar para o conjunto dessas relações e fazer as alocações cabíveis quanto mais subjetividade maior dificuldade dessas alocações maior A incerteza de mensuração e além da figura do reconhecimento Nós também temos o desreconhecimento que a retirada de parte ou da totalidade de ativo ou passivo reconhecido do balanço patrimonial da entidade o desde reconhecimento normalmente ocorre quando esse item não atende mais a definição de ativo ou passivo veja reconhecimento é simplesmente eliminar o item
da demonstração remover da demonstração E desde reconhecimento só vale para ativo e passivo não existe desde reconhecimento de receita e despesa Oi para o ativo o desreconhecimento normalmente ocorre quando a entidade perde o controle da totalidade ou de parte do artigo reconhecido Oi para o passivo o deixo reconhecimento normalmente ocorre quando a entidade não possui mais uma obrigação presente pela totalidade ou parte do passivo reconhecido é o desde reconhecimento demanda que sejam satisfeitos alguns requisitos na sua contabilização esses requisitos visão a representar e de dignamente quaisquer ativos e passivos retidos após a transação ou outro
evento que levou aldeias reconhecimento incluindo qualquer ativo ou passivo adquirido incorrido ou criado como parte da transação ou de outro evento como a mudança nos ativos e passivos da entidade como resultado da transação ou outro evento atente para o seguinte no item a quando ele fala de ativos ou passivos retidos isso é um todo ou parte de ativos e passivos que se mantém na entidade diferente de ativos e passivos que são transferidos os retiros se mantém e eles precisam se manter e reconhecidos Ou eles precisam mudar para outros ativos e passivos como resultado da transação
que envolve o Deus reconhecimento de algum outro ativo ou passivo quer dizer que as condições que tornavam impossível um controle ou a exigibilidade de algum passivo se alteram e por isso os ativos e os passivos também se alteram ou se dividem e mantém-se apenas partes deles e a norma faz considerações mais específicas e detalhadas sobre desde reconhecimento que vocês precisam estudar no texto do CPC 00 e encerradas as considerações sobre reconhecimento e de reconhecimento passamos ao capítulo 6 do CPC 00 mensuração o segundo capítulo seja mensuração é o processo que consiste em quantificar em termos
monetários os elementos reconhecidos nas demonstrações contábeis Então você vai identificar os elementos você vai reconhecer os que é decidi que eles devem ser incorporados às demonstrações e a medida em que eles devem ser incorporados eles devem constar nas demonstrações por um determinado valor quantificar esse valor é o papel da mensuração a contabilidade assumir quatro métodos de mensuração e podem ser utilizados custo histórico o valor justo o valor em uso e o valor de cumprimento e o custo corrente vamos falar um pouquinho sobre cada um deles e o custo histórico é a base de mensuração mais
comumente adotado na contabilidade ela é utilizada há séculos já e é o padrão contábil de mensuração que vocês têm usado em todas as atividades de classe até agora e toda vez que um professor pediu para você fazer qualquer lançamento contábil ele pediu para que você fizesse esse lançamento de acordo com o valor identificado no momento da transação a base para esse tipo de exercício para esse tipo de ferramenta didática é sempre o custo histórico e o custo histórico fornece informações monetárias sobre ativos passivos e respectivas receitas e despesas utilizando informações derivadas do preço da transação
ou outro evento que deu origem a esses elementos bom então custo histórico e deve ser reconhecido no momento da criação ou no momento em que você adquiriu um ativo corresponde ao valor dos custos incorridos na aquisição ou na criação desse ativo mas a contraprestação paga para adquirir ou criar o ativo mais os custos de transação e já o custo histórico do passivo quando ele é incorrido o assumido é o valor da contraprestação recebida para incorrer ou assumir o passeio menos custos de transação o CPC acrescenta que uma forma de aplicar a base de mensuração ao
custo histórico a ativos financeiros e passivos financeiros mensurados ao custo amortizado esse custo amortizado de um ativo financeiro ou passivo financeiro vai refletir estimativos de fluxos de caixa futuros descontados a uma taxa determinada no reconhecimento Inicial como isso vai funcionar você vai adquirir um ativo financeiro ou então você vai ser obrigar a um passivo financeiro e essa mensuração ela vai se dar ao custo histórico EA amortização e vai funcionar com base nas estimativas de fluxo de caixa futuro descontado bom então é o custo histórico Considerando o valor do dinheiro no tempo e dentro do custo
histórico os ativos podem ou não ser atualizados pela variação na capacidade Geral de compra da moeda isso quer dizer que é um processo de correção monetária que reajusta preços de ativos mensurados ao custo histórico não interfere no padrão de mensuração que é o custo histórico Ou seja a correção monetária não fere o custo histórico o segundo método de mensuração é o valor justo você precisa 00 diz que o valor justo é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes no mercado na
data de mensuração e em alguns casos o valor justo pode ser determinado diretamente observando seus preços em mercado ativo um exemplo desses casos é o valor justo de preços de ações na Bolsa de Valores ao mercado tão ativo para os preços das ações que a uma cotação nominal no final de cada dia de negociação e em outros casos o valor justo determinado indiretamente utilizando técnicas de mensuração por exemplo baseados em fluxos de caixa bom Então nesse caso você vai para o jantar fluxo de caixa futuro e descapitaliza los para trazer a valor presente porém a
base para essas projeções e a descapitalização é uma perspectiva do mercado inteiro uma perspectiva que o mercado tem sobre determinado item que está sendo mensurado o nosso terceiro método de mensuração é o valor em uso e valor de cumprimento o valor em uso é o valor presente dos fluxos de caixa ou outros benefícios econômicos que a entidade espera obter do uso de ativos e da sua alienação final parece o mesmo método de mensuração mencionado agora pouco na mensuração de valor justo através de fluxos de caixa a diferença que a perspectiva enquanto no valor justo a
perspectiva do mercado Todo sobre determinado item no valor em uso eu tive a interna perspectiva própria da empresa sobre o valor dos fluxos de caixa futuro de determinado item o valor de comprimento é o valor presente do caixa ou de outros recursos econômicos que a entidade espera ser obrigada a transferir para cumprir a obrigação isso tudo mensurado a partir de uma perspectiva própria da entidade e o valor em uso e o valor de comprimento inclui o valor presente de quaisquer custos de transação que a entidade espera incorrer na alienação final do ativo ou no cumprimento
do passivo inclui esses valores de custo de transação porque a perspectiva de mensuração parte da entidade e na mensuração de valor justo utilizando o fluxo de caixa futuro não estão incluídos os custos de transação porque a perspectiva é do mercado e por último o custo corrente custo corrente de um ativo é o custo do ativo equivalente na data de mensuração compreendendo a contraprestação que seria paga na data de menstruação mais os custos de transação que seriam incorridos nessa data ou seja o custo corrente de um determinado ativo da entidade é igual ao custo corrente de
um ativo equivalente sendo no momento comercializado no mercado é um adjetivo equivalente que a entidade não possui um artigo que está sendo negociado agora preferencialmente um ativo equivalente nas mesmas condições ou seja usado se não houver um mercado ativo de itens equivalentes usados pode ser usado o valor de um item novo e reproduzidos os ajustes na mensuração desse item a depreciação e o custo corrente de passivo é a contraprestação que seria recebida pelo passivo equivalente na data de mensuração menos os custos de transação que seriam incorridos nessa data Então imagina que a entidade tem um
empréstimo para pagar e ela vai mensurar esse empréstimo a custo corrente ela deve mensurar esse empréstimo por um empréstimo equivalente que poderia ser contraído na data da mensuração de acordo com as taxas correntemente praticados no mercado oi gente hoje nós vamos ficando por aqui mas é fundamental que vocês Leiam os capítulos correspondentes aos conteúdos que foram discutidos nessa aula Capítulo 1 Capítulo 5 e Capítulo 6 é imprescindível a leitura de vocês vocês vão encontrar terminologias complicadas e algumas situações que vocês não conseguem sequer imaginar E vocês vão trazer as dúvidas que surgirem para os nossos
encontros semanais é como eu disse por hoje é só e a gente se vê na semana que vem E aí