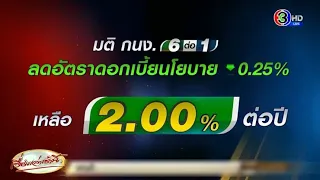
[เพลง] สวัสดีค่ะสวัครับต้อนรับคุณผู้ชมเข้าสู่ รายการฟังหูไว้หูฟังเรื่องที่ไ่เข้าใจทุก บุมมอนะคะพบกันกับดิฉันชุติมาพึ่งความสุข และอาจารย์วีระธีรพัฒน์ค่ะสวัสดีค่ะ อาจารย์คะสวัสดีครับคุณชุติมาครับเมื่อ วานนี้อาจารย์บอกแล้วว่าวันนี้เนี่ยให้ ติดตามการประชุมของคณะกรรมการนโยบายการ เงินหรือว่ากนงนั่นเองไม่ว่าเขาจะคงไม่ ว่าเขาจะลดไม่ว่าเขาจะเพิ่มอัตราดอกเบี้ย นโยบายอาจารย์บอกว่าสาระสำคัญให้ดูว่า เหตุผลในการประกอบคำอธิบายในการพิจารณา ของเขาเนี่ยสาระสำคัญมันอยู่ตรงไหนใช่ๆๆ แต่ว่าก็ต้องให้อาจารย์อธิบายให้ฟังหน่อย ผมผมผมก็อธิบายตามที่ท่านผู้ช่วยผู้ว่า การสายนโยบายการเงินน่ะค่าที่ท่านเป็น เลขานุการของคณะกรรมการนโยบายการเงินค่ะ ให้ท่าคือก็ต้องก็ต้องเอาแต่ที่แบงค์ชาติ เคอธิบายนั่นแหละคุณสภพปัญญานุกูลท่าน เป็นเลขานุการคณะกรรมการนโยบายการเงิน หรือว่ากนงค่ะอาจารย์ต้องต้องบอกก่อนนะ ว่าการลงมติของคณะกรรมการนโยบายการเงิน เนี่ยเอ่อไม่ได้เป็นเอกฉันท์ในคณะกรรมการ มีทั้งหมดกี่ท่านมี 7 มี 7 ท่าน 3 คน เนี่ยเป็นคนของแบงก์ชาติผู้บริหารระดับ สูงของแบงก์ชาติค่ะก็คือคุณเศรษฐพุฒิค่ะ สุทธิวาทนฤพุฒิ เป็นผู้ว่าการธนาคารประเทศไทยแล้วก็เป็น ประธานคณะกรรมการนโยบายายการเงินในชุดนี้ ตามที่เขาออกแบบมาค่ะรองผู้ว่า 2 คนรอง ผู้ว่าปิติดิษยทัตอันนี้เป็นรองประธาน กรรมการคณะกรรมการนโยบายการเงินค่ะแล้วก็ รองอิอริสรามหาสันทนะอ่าอันนี้ก็เป็น กรรมการค่ะ ส่วนคนนอกแต่มันก็ไม่ถึงกับนอกไปตากดาว หรอกเป็นผู้ทรงคุณวุฒิภายนอก 4 ท่านค่ะ เอออ่ะอย่างคุณไพบูลย์กิตติศรีกังวาลย์ เนี่ยก็เคยเป็นรองผู้ว่าการธนาคารแห่ง ประเทศไทยอืคุณรพีสุจริตกุลเนี่ยก็เคย เป็นอดีตถ้าผมจำไม่ได้จำไม่ผิดน่าจะเป็น ผู้อำนวยการสำนักกฎหมายหรือไงนะแล้วตอน หลังก็ไปเป็นเลขาธิการกรตอะไรอย่าเงี้ยนะ ส่วนที่เป็นคนนอกจริงๆไม่ได้ associate กับแบงก์ชาติไปเป็นพนักงานเนี่ยค่ะก็จะมี คุณุรุ่งโรจนรังสิโยพาทาอันนี้เป็นอดีต กรรมการผู้จัดการใหญ่ของบริษัทปูนซีเมนต์ ไทยจำกัดมหาชนถ้าผมจำไม่ผิดแล้วก็คนที่ 7 เนี่ยเป็นคุณ สันติธานีเป็นลูกชายของอดีตรัฐมนตรีว่า การกระทรวงการคลังคุณสุรเกียรติเสถียรไทย รู้สึกคุณก็เคยไปเจอแกมใช่รไม่ไม่เคยเ่อ เคยเจอกันที่งานหนังสือเหมือนกันค่ะอๆงาน สัมมนาอะไรสักอย่างนแหเป็นงานหนังสือ ธรรมดาสัดาหนังสือค่ะโอโเห็นก็เขียน หนังสืออะไรอะไรทวิสแอน Turn อะไรใช่มั้ย ท่านเป็น FC อาจารย์ด้วยนะเคยคุยกานี้เรา ก็ไม่รู้ว่า 6:1 เนี่ยใคร 6 คน เนี่ยเห็นควรให้ลดดอกเบี้ยนโยบายอค่ะส่วน อีก 1 คนเนี่ยให้คงเอาไว้อัตราดอกเบี้ย นโยบายครั้งสุดท้ายที่มีการลดคือเมื่อ เดือนตุลาคมปีที่แล้วลดจากร้อยละ 2. 5 เหลือร้อยละ 2. 25 ค่ะหลังจากนั้น เนี่ยประชุมเวันเนี้ยก็ลดจากร้อยละ 2.
25 เหลือร้อยละ 2 จุ ค่ะก็เท่ากับลดลงมา 2 ครั้งก็ลดลงมา 0. 5 นะส่วนเอ่อสิ่งที่จะเกิดขึ้นตามมาเดี๋ยว ค่อยอธิบายค่ะคำอธิบายที่เขาลดดอกเบี้ย นโยบายเนี่ยนะอันดับแรกเลยเศรษฐกิจมีแนว โน้มขยายตัวต่ำกว่าที่ประเมินไว้นะโดย เฉพาะภาคผลิตอุตสาหกรรมนะเขาก็มีราย ละเอียดอ่ะว่าภาคที่ได้รับผลกระทบเยอะๆ อย่างเช่นปิโตเคมีอุตสาหกรรมยาอุตสาหกรรม ยานยนต์ซึ่งอยู่ระหว่างการปรับตัวแล้วก็ วัสดุก่อสร้างด้ววัสดุก่อสร้างแล้วก็มี ที่ได้รับผลกระทบจากสินค้าจากจีนที่จะลัก เข้ามาค่ะนะแล้วก็มีความเสี่ยงสูงจาก นโยบายการค้าของประเทศเศรษฐกิจหลักโดย เฉพาะอย่างยิ่งเรื่องสหรัฐอเมริกาจะมีการ ขึ้นภาษีนำเข้าประมาณเดือนเมษายนที่อาจจะ กระทบกับบ้านเราอะไรค่ะอันที่ 2 อัตรา เงินเฟ้อมีแนวโน้มใกล้เคียงกับที่ประเมิน ว่าไว้ทรงตัวแต่ที่เา้าย้ำก็คือว่าไม่มี สัญญาณไปสู่ภาวะเงิน ฝืดหรือภาวะเงินเฟ้อติดลบนะอันนี้อันนี้ ก็คือเป็นจุดที่บอกว่าเครื่องไม่เย็นมาก นะค่ะอันที่ 3 คือภาวะการเงินตึงตัวมัน แปลว่าอะไรอ่ะคะก็คือมาว่าการปล่อยสิน เชื่อนี่มันยังไม่กระจายออกไปสู่ภาคต่างๆ อออาจจะมีสินเชื่อรายใหญ่เนี่ยขยายตัว เล็กน้อยแต่สินเชื่อ SME เนี่ยอาจจะลดลง เอลดตัวค่ะคราวนี้ถ้ามองอย่างงี้ความน่า สนใจอันนี้คือสิ่งที่เขาบอกค่ะผมฉายภาพมา ให้ดูให้มันชัดเจนขึ้นนิดนึงนะอันเนี้ย มันเป็นเอกสารที่เขาประกอบในการเอ่อ อธิบายเรื่องสถานการณ์ทางด้านเศรษฐกิจ เค้าบอกมั้ยอ่ะคะอาจารย์เวลาที่เา้า อธิบายว่าเศรษฐกิจไทยเนี่ยมันอยู่ในภาวะ ตกต่ำแบบนี้เนี่ยจริงๆแล้วเราก็เห็น สัญญาณมาพอสมควรนะคะมอในปี 68 นองในปี 6 9 ยังไงบ้างก็ก็เนี่ยอันเนี้ยที่ให้ดู ทาง อ่าดูในแง่ตัวตัวโทนะตัวโกดดูตัวโกดนะ อยู่ในหน้าน่าจะแผ่นพับหน้านหน้าหน้าที่ 4 เออหน้าที่ 4 หน้า 4 คือไอ้ความน่าสนใจ อยู่ตรงนี้ค่ะแบงก์ชาติเนี่ยเ้าดูว่าเออ การที่เศรษฐกิจมันขยายตัวร้อยละเท่าไหร่ เนี่ยเค้าดูย้อนหลังอืดูย้อนหลังไป 12 ปี ค่ะนะ 2553 - 2562 อันเนี้ยขยายตัวเฉลี่ยเนี่ยประมาณ 3. 6 ปคุณผู้ชมเห็นซ้ายสุดซ้ายสุดซยสุด ซ้ายสุดซสุดซสุดสุดนะส่วนปี 66 2% ค่ะปี 67 2.
5 อือฮึปี 68 ก็คง ใกล้เคียงกันที่เทำเป็นเส้นประะเนี่ยแต่ ว่าแต่ละตัวเก็อธิบายว่าว่ามันมาจากตัว ไหนมาจากการส่งออกมาจากการนำเข้ามาจากการ ลงทุนมาจากสต๊อกมาจากอะไรต่ออะไรพวกเนี้ย อันนี้อย่าไปดูเลยในกราฟที่คุณผู้ชมเห็น เป็นสีเขียวสีแดงสีเหลืองสีน้ำเงินนอัน นี้ถ้าใครสนใจละเอียดก็เข้าไปที่เว็บไซต์ แบงค์ชาติแล้วก็เข้าไปเปิดดูนะจะได้ที่ิ โดยโดยโดยว่าตัวไหนมันเป็นตัวไอ้ที่อยู่ ข้างบนน่ะอาฮะเป็นตัวทำให้มันบวกไอ้ที่ อยู่ข้างล่างเนี่ยมันเป็นตัวทำให้มันทำ ให้มันติดลบดึงกันไปดึงกันมาหักลบกบกัน น่ะค่ะเศรษฐกิจก็ยังขยายตัวแต่ว่าขยายตัว ในอัตราต่ำนะอันเนี้ยเป็นจุดที่ที่ที่ สำคัญคราวนี้อีกจุดนึงเวลาคณะกรรมการ นโยบายการเงินเ้าดูเนี่ยเค้าดูอะไรเคดู เรื่องเสถียรภาพของระบบเศรษฐกิจเนี่ยค่ะ ก็จะดูที่เงินเฟ้ออันนี้ก็เป็นเรื่องที่ ถกเถียงกันนะเรื่องเงินเฟ้อเนี่ยคือแบงก์ ชาติเมีกรอบเงินเฟ้อเอาไว้ที่ร้อยละ 1 ถึงร้อยละ 3 อันนี้คือกรอบเอนี้คือกรอบนะ ไอ้ตัวเงินเฟ้อเนี่ยปัจจุบันเนี่ยต้องบอก ว่าถ้าดูตัวเงินเงินเฟ้อเอ่อทั่วไปใช้ เงินเฟ้อทั่วไปหรือเงินเฟ้อพื้นฐานก็แล้ว แต่บางทีก็ก็ใช้เงินเฟ้อทั่วไปถ้าตัวไหน เขาถูกใจมันใช่กรอบเาเก็ใช้เงินเฟ้อทั่ว ไปเ inflation ถ้าเกิดตัวไหนเาอธิบายอีก แบบนก็ใช้คอ inflation ไม่ค่อยแน่นอนนะอ แล้วแต่แต่ส่วนใหญ่ที่ใช้กันก็คือใช้ headline inflation คือรวมรายการที่ เป็นอาหารและพลังงานเข้ามาไม่ใช่ว่าตัด ออกไปแต่ถ้าเกิดจะดูบางทีบางทีจะชึกชัก ไม่แน่ใจอาจจะต้องตัดรายการที่มันเป็นราย การพลังงานรายการอาหารออกไปอะไรอย่าเงี้ย ก็เป็นค inflation ค่ะประเด็นก็คือว่าถ้า ถ้าดูถ้าดูอย่างเงี้ยเขาก็มองว่าเนี่ยไอ้ เส้นปะตรงท้ายๆเทางซ้ายมือเนี่ยนะก็จะ เข้าเป้านะอยู่ระหว่างร้อยละ 1 ไค่ะเออ อันนี้เเขพยายามยืนยันว่าเฮ้ยเงินเฟ้อมัน ไม่ได้ติดลบนะอาจจะขยายตัวต่ำแต่กำลัง เข้าเข้าไปสู่จุดที่แบงก์ชาติเตั้งเป็น กรอบเงินเฟ้อเราดูได้จากกราฟใช่มใช่ๆๆๆๆ คือไอ้เส้นไอ้เส้นไอ้เส้นที่เป็นเส้นขีด ยาวๆเนี่ยมันนะเป็นเส้นเป็นเส้นเค้าเรียก ว่าอะไรล่ะเป็นเส้นกราฟเหมือนภูเขาวัน นั้นน่ะนะคะไม่ข้างบนเเมื่อก่อนตอนปี 65 อัตราเเฟ้อมันสูงตั้ง 8% ตอนนั้นจำได้ มั้ยร้องกันโอ้อ้าแล้วตอนหลังมันก็เกิด สภาพที่มันร่วงลงมาจนมันเศรษฐกิจเอ่อ อัตราเงินเฟิรติดลบจนเโอยเงินประเทศไทยจะ เกิดภาวะเงินฝืดจะเกิดอะไรล่ะทศวรรษที่ หายไปอะไรตนที่ๆมันหายไปตั้งนานแล้วนะ ประเด็นก็คืออย่างงี้ค่ะนะประเด็นก็คือ อย่างงี้ก็แต่ว่าท้ายที่สุดเนี่ยแบงค์ซ่า ก็อธิบายว่าอัตราเงินเฟ้อที่ทรงตัวใน ระดับดังกล่าวไม่ได้มีสัญญาณนำไปสู่ภาวะ เงินฝืดหรือภาวะที่เงินเฟ้อติดลบต่อ เนื่องเอเอออันเนี้ยอันเนี้ยเอาอละอันนี้ คือสิ่งที่เาอธิบายนะคราว นี้คือก่อนหน้านี้เนี่ยมันมีการคล้ายๆกับ ว่าปูพื้นมาก่อนใครข่าวที่ออกมาค่ะคือมัน มี รายงานของทางกองทุนการเงินระหว่างประเทศ เออพูดว่าโอเคประเทศไทยเดือนตุลาคมที่ แล้วแบงค์ชาติคือแบงค์ ibf กับแบงค์ชาต หัวเดียวกันค่ะบอเนี่ยดีแล้วที่ตัดสินใจ ลดดอกเบี้ยไปครั้งนั้นถูกต้องแล้วแล้วก็ มีความเป็นไปได้ที่จะลดดอกเบี้ยพอบอก อย่างงี้ปั๊บก็ปึ้ง เลยแต่มันก็คงจะมีผลนะคือรัฐบาลก็ปาก เปียกปากแฉะพูดแล้วพูดอีกนะว่าอยากให้ แบงก์ชาติช่วยดูแลเรื่องเอ่อนโยบายการ เงินโดยเฉพาะดอกเบี้ยนโยบายโดยเฉพาะ เรื่องการปล่อยสินเชื่อเรื่องกฎเกณฑ์ใน การปล่อยสินเชื่อให้เม็ดเงินมันเข้าสู่ ระบบเศรษฐกิจอะไรต่ออะไรพวกเนี้ยนะผ่อน คลายอะไรต่ออะไรพวกเนี้ยตั้งเกณฑ์ประกาศ ต่างๆเกี่ยวข้องกับเรื่องการปล่อยสิน เชื่อเนี่ยอยากให้ผ่อนคลายถึงขนาดต้องทำ หนังสือคณเมวานี้รอบที่ 2 ทำหนังสือไปถึงผู้ว่าแบงก์ชาตินะก่อน ที่จะประชุมคณะกรรมการนโยบายบายการเงิน เมื่อวานนี้คุณเผ่าภูมิก็มาบอกก็เราก็รู้ ะว่าคงจะโอ้โลมปฏิโลมอยากจะให้ช่วยหน่อย นะส่วนการตัดสินใจของแบงก์ชาติเคก็ต้อง อธิบายว่าเออที่เา้าลดดอกเบี้ยได้เนี่ย เพราะอย่างงี้อย่างงี้อย่างงี้หรือควรจะ ลดดอกเบี้ยเพราะอย่างงี้อย่างงี้เอาเป็น ว่าเจือสมกันทั้งคู่ค่ะนะก็ลดความตึง เครียด ระหว่างธานาคารแห่งประเทศไทยกับกระทรวง การคลังแแล้วก็พูดอย่างงี้ก็แล้วกันนะจะ ได้มีเวลาไปคุยเรื่องอื่นถการเอลดดอก เบี้ยให้แล้วนะอย่ามาตอแยอะไรกับชันมาก ไอ้ทางฝั่งนั้นก็โอเคใช่มั้ยเออเอาล่ะ คราวนี้สิ่งที่มันจะเกิดขึ้นอันนี้อันนี้ ไม่เกี่ยวกับแบงก์ชาติไม่เกี่ยวกับ กระทรวงการคลางรัฐบาลแล้วเราพูดถึงในเชิง ของกลละไกอ่ะทีเนี้ยอัตราดอกเบี้ยนโยบาย มันอยู่ที่ร้อยละ 2 ะตอนเนี้ยค่ะสิ่งที่ จะตามมาคืออะไรคือคือคืออย่างงี้ต้องเข้า ใจว่าอัตราดอกเบี้ยนโยบายเนี่ยมันเป็น เรื่องที่ธนาคารประเทศไทยเนี่ยใช้ พันธบัตร รัฐบาลที่เป็นหลักประกันในตลาดซื้อคืน พันธบัตรอายุ 1 วันค่ะเป็นตัวเป็นตัวปรับ ปรับสภาพคล่องในแต่ละวันนะถ้าอัตราถ้า อัตราการกู้ยืมระหว่างสถาบันการเงินผ่าน ธนาคารไอ้ผ่านตลาดลีโป้เนี่ยมันขึ้นแบงค์ ชาติก็ปล่อยเงินออกถ้ามันลงแบงก์ชาติก็ ดึงเงินเข้าอะไรอย่างเงี้ยประมาณนี้คือ ให้มันอยู่ในนี้ก็คือเป็นการบริหารสภาพ คล่องของระบบที่เป็นตัวรวมซึ่งมันรวมหลาย อย่างอย่างเช่นบางทีเอ่อไปมีการซื้อ ดอลลาร์เอ่อปล่อยเงินบาทออกก็ต้องดูดกลับ อะไรตอะไรพวกเอันนี้เป็นเรื่องทางเทคนิค ของทางทาง Open market Operation นะอัน นี้เราไม่ต้องไปดูหรอกนะแต่รู้ไปก็มี ประโยชน์ผมเองก็ไม่รู้เรื่องอะไรหรอกนะผม เอาเอาเท่าที่ต้องรู้พอเออเท่าที่ต้องรู้ ก็คือ ว่าเมื่อมันลดดอกเบี้ยลงมาค่ะความจำเป็น ที่มันจะต้องเอ่อปล่อยเงินเข้าหรือดูด เงินออกเนี่ยมันก็จะบางลงมาเพื่อให้มัน คือเขาจะรักษาระดับอัตราดอกมนโยบายเอาไว้ 2. 25 กับ 2% เนี่ยการออกแรงในการดูแล สภาพคล่องไม่เหมือนกันหรือพูดอีกในหนึ่ง ก็คือว่ามันจะทำให้มีสภาพคล่องส่วนเกิน เนี่ยซึมเข้าสู่ระบบเศรษฐกิจนะอันนี้คือ สิ่งที่จะเกิดขึ้นต่อไปนะส่วนมันจะมากมัน จะน้อยมันจะเล็วช้ายังไงเ้มันจะเป็นยังไง เนี่อีกเรื่องนึงแต่สิ่งที่จะเกิดขึ้นกับ ประชาชนกับประชาชนค่ะกับธุรกิจนะผมคิดว่า ถ้าเป็นแบบ นี้เราก็ต้องดูว่าทางธนาคารพาณิชย์เนี่ย เาปรับตัวรับกับการลดดอกเบี้ยนโยบายของ ธนาคารประเทศไทยเนี่ยเร็วช้าแค่ไหนอืถ้า เร็วก็แสดงว่ามันถึงกันแล้วก็มีความเห็น สอดคล้องกันนะก็ถ้าอย่างงี้เนี่ยสิ่งที่ จะเกิดขึ้นอัตราดอกเบี้ยเงินกู้ค่ะของ ธนาคารพาณิชย์เนี่ยครั้งที่แล้วผมจำได้ เดือนตุลาคมพอวันรุ่งขึ้นเนี่ยธนาคาร พาณิชย์หลายแห่งประกาศลดดอกเบี้ยเงินกู้ ลงมาเก็จะอธิบายเงินกู้อันนั้นอันเงินกู้ อันนี้ก็แล้วแต่นะ mlr M Mrอะไรพวก เนี้ยนะแต่ตอนนั้นรู้สึกจะลดมา 0. 125 อะไรอย่างเงี้นะงั้นมีความเป็นไป ได้ว่าเอ่อถ้าเกิดว่าระบบมันมีประสิทธิ สภาพกลไกในการส่งผ่านการลดดอกเบี้ยนโยบาย ของธนาคารประเทศไทยไปสู่การลดดอกเบี้ย เงินกู้ค่ะของสถาบันการเงินเนี่ยมันก็จะ เกิดขึ้นเร็วอืให้เรานึกถึง ว่ารถเดี๋ยวนี้รถเดี๋ยวนี้มันมันมันมัน ไม่มันไม่ค่อยมีขับเคลื่อนล้อหลังว่ะค่ะ ถ้าเป็นแบบขับเคลื่อนล้อหลังเนี่ยมันจะมี เพลาใช่มั้ยเมื่อเราลดเอ่ออะไรปั๊บมันก็ จะส่งผ่านลูกล้อมาอะไรอย่างเงี้ยระบบทมิ น่ะนะระบบการส่งผ่านผมเข้าใจว่าอันเนี้ย เราต้องดูถ้าว่าการส่งผ่านมันมันเร็วก็ แสดงว่าประสิทธิภาพของระบบการเงินของเรา เนี่ยมีประสิทธิภาพนะเมื่อแบงก์ชาติส่ง สัญญาณแบบนี้แล้วก็แอชโอเคผมลดดอกเบี้ย นโยบายมันก็จะทำให้สถาสถาบันการเงินเนี่ย คงจะมีการลดดอกเบี้ยเงินกู้ลงมา นะเร็วช้าอันนี้ต้องต้องต้องดูต้องดู เพราะเราผมไม่รู้เหมือนกันว่าค่ะต้บเป็น ยังไการปล่อยสินเชื่อเป็นยังไงนะอีกอัน นึงอาจจะอาจจะอาจจะอาจจะมีการลดดอกเบี้ย เงินฝากนะซึ่งมันก็ไม่ค่อยสูงอยู่แล้ว เนี่ยเออแต่แบงค์ถ้า้าถ้าแบงค์เขาลดดอก เบี้ยเงินกู้ลดทันทีมีผลเลยค่ะส่วนการลด ดอกเบี้ยเงินฝากเนี่ยก็จะต่อเมื่อเงินฝาก ใหม่อืนะถ้าในช่วงเวลาที่แบงก์เไม่อยาก ได้เงินฝากเเรถดอกเบี้ยเงินกุเงินฝากมาก็ คือบอกว่ากูไม่อยากได้เงินฝากมือนะประมาณ นั้นนะอันเนี้ยต้องดูว่ามันจะเล็วช้าแค่ ไหนนะแต่มันก็คงจะตอบโจทย์อีกโจทย์นึงไม่ ได้อะไรอ่ะคะก็คือการผ่อน คลายกฎเกณฑ์เงื่อนไขในการปล่อยสินเชื่อ ใหม่อือ่าอันเนี้ยอันนี้มันเป็นเรื่องที่ จะต้องสุมหัวร่วมกันค่ะระหว่างธนาคารแห่ง ประเทศไทยธนาคารพาณิชย์กระทรวงการคลัง ต้องคิดหาว่าจะมีเครื่องมือไหนที่ทำให้ สามารถที่จะเอ่อขยายสินเชื่อได้บางทีอาจ จะต้องใช้วิธีเอ่อค้ำประกันสินเชื่อเพึก็ มีวงเงินจำกัดนะแต่เหนือสิ่งอื่นใดอ่ะ สถาบันการเงินซึ่งเป็นคนรับผิดชอบในการ ปล่อยสินเชื่อเนี่ยเขาก็ต้องดูต้นทุนอัน ที่ 1 อือันที่ 2 คือความสามารถในการชำระ หนี้ของลูกหนี้นะเพราะถ้าเกิดสถาบันการ การเงินรายงานผลประกอบการว่ามีผลขาดทุน เนี่ยนะผู้ฝากวิ่งหนีกันเลยกระเจิงค่ะ ขนาดคุณเอาเงินคนอื่นมาหากินคุณยังขาดทุน อย่างงี้คุณน่ากลัวจะไม่ไหวว่ะคงั้นเาก็ ต้องพยายามทำให้มันมันมันอยู่ในวิสัยที่ ยังรักษาเอ่อสิ่งที่เเรียกว่านิม Net interest เอ่อ margin เอาไว้ให้ได้ค่ะ อันนี้ก็เป็นเรื่องนึงแต่เราก็รู้ว่าภาย ใต้สภาวะที่มันเป็นอยู่เนี่ย ทุกคนก็รู้อ่ะว่า เอ่อความสามารถในการชำระหนี้ของทั้งภาค ธุรกิจของทั้งครัวเรือนคือประชาชนเนี่ย มันก็มีข้อจำกัดค่ะนะก็เรียกว่าพยายามกัน เต็มที่แหละนะแต่นุนอยากรู้ค่ะว่าล่าสุด เนี่ยหนี้ภาคครัวเรือนสำหรับในประเทศไทย มันอยู่ที่เท่าไหร่แล้วเดี๋ยวช่วงหน้าคคร ให้ฟังกันต่อนะคะๆๆ [เพลง] ทุกครั้งเวลาที่เราพูดถึงเรื่องของอัตรา ดอกเบี้ยนโยบายค่ะในภาคของประชาชนนุ่น เชื่อว่าเขาน่าจะมีคำถามเพิ่มเติมค่ะ เพราะว่าอย่างที่อาจารย์บอกไปว่าท้ายที่ สุดอ่ะมันจะมีการส่งผ่านเรื่องของดอก เบี้ยเงินฝากดอกเบี้ยเงินกู้เอาเป็นว่า ถ้าเกิดว่าคุณผู้ชมท่านใดนะคะยังคงมีคำ ถามเพิ่มเติมสามารถส่งมาได้ผ่านทาง LINE ID กำลังจะออกมาเนี่ยที่กำลังจะออกเออก็คือ อาจจะไม่ถูกกดดันว่าจะต้องเสนออัตราดอก เบี้ยที่สูงมาค่ะนะเพราะว่าอัตราดอกเบี้ย นโยบายที่มันลดลงมาเนี่ยมันก็เป็นอัตรา ดอกเบี้ยรวมอัตราดอกเบี้ยตลาดก็ลดลงมาแต่ ถ้าเกิดเขายังคงไว้มันก็จะมีส่วนต่างจูง ใจอ่ะใช่มั้ยคือตอนเนี้ยเอ่อคนก็ดูว่า เงินฝากเป็นอย่างงี้ยอมเสี่ยงมาซื้อหุ้น กู้อย่างงี้เห็นมั้ยอแล้วก็อัตราดอกเบี้ย อยู่ในขาลงด้วยอย่างเงี้ยกำลังปรับตัวลง เงี้ยมันก็จะทำให้การเสนอขายหุ้นกู้ของ บริษัทที่มีอันดับความน่าเชื่อถือลงทุน ได้เนี่ยอาจจะขายง่ายขึ้นอืขายง่ายขึ้น เพราะดอกเบี้ยในเชิงเปรียบเทียบ comparative อ่ะมันอาจจะดูดีกว่าเพราะ ตอนเนี้ยช่องทางลงทุนที่เป็นช่องทางตลาด หุ้นเนี่ยมันค่อนข้างจะตีบตังถูกมั้ยมัน ก็จะเหลือช่องทางสำหรับลงทุนในหุ้นกู้นะ ซึ่งก็จะมีบริษัทที่เอ่ออยู่ใน Investment Investment เกดเระดับที่น่าลงทุนอาจจะ อาจจะมีการมาเสนอขายหุ้นกู้ในระยะเวลาใน อนาคตอันใกล้เนี่ยก็คงจะพาเลทกันมามาก ขึ้นหลังจากที่หลังจากที่รีลอยู่พักนึง ให้ดูว่ามันดอกเบี้ยนโยบายมันจะลงมั้ย อะไรอย่างเงี้ยค่ะก็ดูมาพอสมควรแล้วเราดู ภาวะตลาดหุ้นไทยตอนนี้นะแต่ถึงแม้ว่าวัน นี้นะบวกขึ้นมาได้ 24.
75 จุดค่ะอาจารย์ หรือว่าบวกไป 2. 05 per ดัชนีปิดที่ 1200 31. 1 จุดอันนี้ก็มีผลจากเรื่องดอกเบี้ย นโยบายโดยตรงเลยอันนี้เป็นปัจจัยเสริมนะ เป็นปัจจัยเสริมคราวนี้ส่วนที่เมื่อกี้ คุณนุ่นพูดคืออาจารย์บอกด้วยว่าเวลาที่ การคำนึงถึงเรื่องของการปล่อยสินเชื่อค่ะ มันดูหลายปัจจัยด้วยปัจจัยหนึ่งก็คือดู คุณมีหนี้อยู่มากน้อยแค่ไหนนก็อันนึงค่ะ ความสามารถในคือยอด outstanding หรือว่า ยอดคงค้างที่ทุกคนเป็นหนี้อ่ะนะมันมาก น้อยแค่ไหน เอ่อผมผมผมจำไม่ได้นะแต่ว่าเค้าผมอ่านเจอ ที่ไหนไม่รู้ของจีนนะเพูดถึงว่าเอ่อเ เรื่องอัตราส่วนนะหมายความว่าถ้าเกิดว่า จะผ่อนบ้านเนี่ยควรจะมีไม่ไม่ไม่เกิน 1 ใน 6 อ่าของของรายได้อะไรอย่าเงี้ยเออ อะไรประมาณนั้นน่ะแต่ว่าเดี๋ยวเอาว่างๆ แล้วค่อยอธิบายให้ฟังแต่ตอนเที่มาโฟกัส คือค่ะคือปกติแล้วเมื่อเมื่อทางสำนักงาน สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ เนี่ยเขาแถลงภาวะเศรษฐกิจรายไตรมาสซึ่ง แถลงไปแล้วึ่งแถลงไปแล้วที่ตัวเลขที่เรา รู้กันน่ะไตรมาที่ 4 ปี 67 แล้วก็ขยายตัว ร้อยละ 3.
2 แล้วก็ปี 2567 ขยายตัวโดยรวมอ่ะ 2. 5 ค่ะถัดจาก นั้นเนี่ยเขาจะมีการรายงานภาวะสังคมค่ะ ใช่มั้ยใช่ค่ะเป็นภาวะสังคมไทยไตรมาส 4 และภาพรวมของปี 2567 อันเจะมาอีกอันนึงดู หลายมิติใช่มั้ยคะคือจะดูเป็นเป็นเรื่อง การจ้างเรื่องการจ้างงานเรื่องการว่างงาน เรื่องเจ็บป่วยเรื่องอะไรต่ออะไรพวกเนี้ย สุขภาพยังดูเลยเอออันนี้คือดูในเชิงสังคม เพเเศรษฐกิจและสังคมไอ้นั้นมันเศรษฐกิจ อันนี้คือสังคมก็แล้วแต่ว่าเขาจะให้ความ สนใจไงแล้วเขาจะมีการอัปเดตตัวเลขอันนึง ที่ผมคิดว่าเราต้องคอยมอนิเตอร์นะอันที่ เราน่าสนใจก็คือคือในการแถลงข่าวล่าสุด เนี่ยภาวะสังคมไตรมาสที่ 4 ของปี 6 7 เนี่ยทางแบงก์ชาติเค้าก็เอ้ยโทษทางสภาพัฒ เนี่ยทางท่านดนุชาพิชยนันท์เนี่ยเลขา เนี่ยบอกว่าหนี้ครัวเรือนเมื่อดูถึง ไตรมาสที่ 3 ค่ะของปี 2567 อันนี้น่าจะ เป็นตัวเลขล่าสุดนะอยู่ถ้าเป็นยอดคงค้าง นะเท่าไหร่คะ 16. 34 ล้านล้านบาท 16 ล้าน 300,000 ล้าน บาทค่ะถ้าคุณดูนะ เราจะสังเกตดูนะดูหนี้ครัวเรือน นะถ้าดูของปี 67 นะไตรมาสที่ 1 16.
3 7 อืล้านล้านบาทไตรมที่ 2 16. 35 ล้านล้าน บาทค่ะไตรมที่ 3 16. 34 ลล้านบาทมันจะ อยู่ 3 ช่องสุดท้ายเออเนี่ยปรับตัวลดลง นิดหน่อยนะที่น่าสนใจก็คือว่าในแง่ของ เทียบกับ GDP เพราะว่าการเพิ่มขึ้นของ หนี้คุณครัวเรือนเนี่ยมันเพิ่มขึ้นใน อัตราที่ต่ำกว่าการขยายตัวทางด้าน เศรษฐกิจเพราะฉะนั้นเนี่ยเมื่อคิดถอดออก มาเป็นอัตราส่วนบรรทัดสุดท้ายนะสัดส่วน หนี้สาเอ่อหนี้ครัวเรือนต่อ GDP เนี่ยก็ จะเห็นว่าไตรมาสที่ 1 เนี่ย 90.
9 โอที่ เราแบบโอ้โหสูงจังไม่ๆๆยังไม่สูงไตรมาส ที่ 2 89. 1 เอาลดลงมานี่ไตรมที่ 3 เนี่ย 89. 0 ก็ลดลงมาตามลำดับก็ก็ก็คืออัตราการ เพิ่มขึ้นของหนี้ครัวเรือค่ะนอกจากไม่ เพิ่มมันลดลงนิดนึงอัตราการขยายตัวทาง ด้านเศรฐกิจดีขึ้นนิดนึงมันก็ทำให้สัด ส่วนนี้มันลดลงแต่ถ้าเกิดคุณไปดูปี 64 นะ 64 64 เนี่ย 94.
6 64 นี่คืออันแรกเลยสดชมสายสุดแล้ว ก็เป็น 91. 6 เนี่ยปี 65 นะปี 66 เนี่ย เอ่อผมจำตัวเลขไม่ได้รู้จะ 90 91. 4 ตอน ปิดปีปี 66 อ่ะค่ะคือจริงๆอ่ะพูดพูดพูด แบบไม่ต้องนั่นมากอ่ะโคตรสูงเลยหนี้ครัว เรือนต่อต่อ GDP เนี่ยสูงนะเกณฑ์ต่าง ประเทศถ้าผมจำไม่ผิดเนี่ยน่าจะใช้เกณฑ์ 70 อ๋อ 70 เมื่อเทียบกับ GDP ร้ละ 70 เมื่อ เทียบกับ GDP หรือร้อยละ 80 อแต่คิดว่า น่าจะร้อยละ 70 ถ้าเป็นหนี้สาธารณะเนี่ย เกณฑ์คือร้อยละ 60 อืเมื่อเทียบกับ GDP สำหรับประเทศที่มันไม่รวยแบบเรานะเรารวย แล้วเราไม่รวยดิประเทศประเทศที่ไม่รวยแบบ เราสิประเทศที่ไม่รวยแบบเราเนี่ยเมีกรอบ ไว้ว่าคุณควรจะขาดดุลงบประมาณไม่เกิน 3% เมื่อเทียบกับ GDP เอคุณควรจะมีหนี้ สาธารณะไม่เกินร้อยละ 60 เมื่อเทียบกับ GDP คุณคุจะมีหนี้ครัวเรือนไม่เกินร้อย ละ 70 นี่คือพวกเเราสอบตกเกือบหมดอ่ะค่ะ นะก็ช่างมันนะคราวนี้เรามาดู component นิดนึงดูเนื้อในนิดนึงนะประเภทหนี้เออ หนี้ครัวเรือนที่ว่าเนี่ย 16.
34 ล้านล้าน ้านบาทนะเราดูเป็นเปอร์เซ็นต์ค่ะตอนนี้ เราดูเป็นเปอร์เซ็นต์เราถอดมาดูเป็น มาเก็ตแชร์ไปมันจะเป็นการผ่อนบ้านซื้อ บ้านซื้ออสังหาริมทรัพย์แล้วผ่อนเนี่ยค่ะ ประมาณ 34% อือันนี้ถ้าเกิดเป็นเทียบกับ พวกสวิตเซอร์แลนด์พวกญี่ปุ่นพวกอะไรพวก นั้นก็ 60 70% ของเราเนี่ยยังน้อยไปนิด นึงถัดจากนั้นน่ะก็เป็นเรื่องรถยนต์ยาน ยนต์น่ะ 10% ไอ้ที่มันไอ้ที่มันหนักหนาส รหัสจริงๆเนี่ยมันคืออุปโภคบริโภคส่วน บุคคล Personal Loan ซึ่งมันมีทั้งสิน เชื่อส่วนบุคคลสินเชื่อส่วนบุคคลที่ไปกู้ ไอ้ไอไอ้ตุ๊กๆติ๊กๆอ่ะนะแล้วก็บัตรเครดิต อะไรพวกเนี้ยไอ้พวกเย 28% ค่ะเนี่ยแล้วก็ยังมีสินเชื่อไอไอการ ศึกษาประมาณสัก 1% อืคือไอ้ตรงเนี้ยมัน ไม่เคยเปลี่ยนนะสิ่งที่มันควรจะตบให้ลงก็ คือสินเชื่อเพื่ออุปโภคบริโภคเนี่ยต้องลด ลงค่ะสินเชื่อกินใช้หมดไปเสินเชื่อสิน เชื่อเพื่อซื้ออสังหาริมทรัพย์ถ้าเป็นสัด ส่วนเนี่ยในหนี้ครัวเรือนเควควรจะเพิ่ม ขึ้นค่ะนะเพราะมันเอาไปต่อยอดทำอะไรได้ ต่อนะก็อันนี้ก็อย่างที่บอกครับว่ามันก็ เป็นเอ่อการแยกแยะอีกดูอีกทีนึงว่าเอ่อ สินเชื่อครัวเรือนที่มันออกมาแบบนี้เนี่ย เป็นนี่เป็นศีลอะไรกันบ้างเออใช่ๆ่ๆๆส่วน ส่วนส่วนเรื่องส่วนเรื่องที่ผ่านมาเราก็ ต้องยอมรับอ่ะนะว่าคือในรอบักเอาว่าซัก 10 10 ปีก็แล้วกันค่ะตั้งแต่ปีประมาณสัก 55 อืจนถึงปัจจุบันเ 10 กว่าปี เนี่ยเราขับเคลื่อนเศรษฐกิจด้วยหนี้สิ่ง ที่มันโป่งขึ้นมาอย่างชัดเจน 3 โป่งโป่งที่ 1 เนี่ยคือหนี้ครัวเรือน เมื่อเทียบกับ GDP ค่ะตอนนั้นน่ะมัน ประมาณสัก 50 50% นะอีกอันนึงก็คือหนี้สาธารณะอันนั้นก็ เห็นชัดทั้งตัวเลขคงค้างทั้งสัดส่วนเมื่อ เทียบกับ GDP เนี่ยมันขึ้นมาโดยตลอดนะมัน ก็โดยรัฐบาลขาดดงขาดดุลแล้วก็ว่ากันไป แล้วมันมีเรื่องโควิดโควตด้วยอีกอันนึง คือสินเชื่อธุรกิจค่ะคราวนี้ในสินเชื่อ ธุรกิจเี่มันดูยากนะเพราะว่ามันมันมีทั้ง ธุรกิจขนาดใหญ่ธุรกิจขนาดกลางธุรกิจขนาด ย่อม SME เนี่ยมันดูยากหน่อยว่ามันไป โปร่งตรงไหนแล้วตลาดตราสารหนี้มันก็ขยาย ตัวใหญ่โตเหมือนกันเพราะว่ามีหุ้นกู้ของ เอกชนที่ออกมาหมุนเวียนเนี่ยมันก็เพิ่ม ขึ้นมาเป็นล้านๆ้าบาทนะที่ผ่านมานะเพราะ ฉะนั้นเนี่ยก็ต้องบอกว่าคือมันไม่ผิดหรอก ค่ะที่คุณจะขับเคลื่อนด้วยการกู้หรือการ ก่อหนี้มันไม่มันไม่ได้เป็นปัญหาหรอกปราบ ใดที่คุณเอาเงินมาแล้วมา generate เป็น เป็นรายได้ C การคืนเงินต้นถ้าเป็นเทมโลนแล้วก็ Cover ดอกเบี้ยที่จะต้องส่งแต่ละงวดอันนี้ไม่ เป็นปัญหานะแต่แต่แต่ถ้าเกิดมันไม่ใช่มัน ก็ไปสะท้อนผ่านอะไรมันก็ไปสะท้อนผ่าน คุณภาพของสินเชื่อคุณภาพของสินเชื่อเนี่ย ก็ต้องดูว่าสินเชื่อที่มีปัญหาค่ะ npl เนี่ยทั้งในระบบธนาคารพาณิชย์แล้วก็ทั้ง หมดเนี่ยมันปรับตัวเพิ่มขึ้นมากน้อยแค่ ไหนไอ้ตรงเนี้ยมันมีตัวที่เาทำกั่นกรองดี ไอ้บริษัทข้อมูลเครดิตแห่งชาติเนี่ย เครดิตบูโรเนี่ยเขาจะมีตัวเลขมาบอกว่าตอน เนี้ยคุณภาพสินเชื่อที่เป็น npl ตอนนี้ มันแย่มากน้อยแค่ไหนอะไรอย่าเงี้ยพวกนี้ เราก็ต้องดูประกอบด้วยอ่ะแต่โฟกัสให้ให้ ทราบบอกว่าสถานการณ์หนี้ครัวเรือนถ้าดู จากเอ่อยอดคงค้างดูเมื่อเทียบกับ GDP เนี่ยก็ยังไม่มีอะไรดีขึ้นค่ะคือตัวเลข ทางเศรษฐกิจส่วนใหญ่ที่เราเห็นตอนเนี้ย มันเป็นลักษณะสทรงๆนะมันเป็นลักษณะที่ คล้ายๆกับว่ามันตื้อมันไม่ไปไหนค่ะเออมัน ก็จะอึดอัดอ่าไอ้สภาพที่มันขยับซ้ายไม่ ได้ขยับขวาไม่ได้เนี่ยมันจะเกิดสถานการณ์ ที่มันอึดอัดค่ะอ้าคุณดนุชาแกว่าอะไรบ้าง หลคุณอนุชาเนี่ยก็พูดขยายความอย่างที่ อาจารย์บอกเลยค่ะถ้าดูคุณภาพของสินเชื่อ เนี่ยเขาบอกว่าคุณภาพของสินเชื่อลดลงพบ ว่ามูลค่าสินเชื่อส่วนบุคคลที่ค้างชำระ เกิน 90 วันขึ้นไปหรือตัวเลขที่เป็นหนี้ npl ต่อสินเชื่อรวมอ่ะค่ะมีมูลค่ารวม 1. 2 ล้านล้านบาท 1. 2 ล้านล้านบาทอ่าขยายตัว 14.
1 หรือคิดเป็น 8. 78 เต่อสินเชื่อรวมก็เพิ่มขึ้นจาก 8. 48 เของไตรมาสที่ผ่านมาหนี้ที่ผิดชำระหนี้ มากที่สุดอาจารย์เดาซิว่าเป็นอะไรหนี้รถ ยนต์หนี้บัตรเครดิตหนี้โดยมีสัดส่วน npl ต่อสินเชื่อรวมเนี่ยสูงถึง 12.
58 ค่ะค่ะแต่ว่ายอดยอดยอดสินเชื่อ บัตรเครดิตน่ะมันต่ำค่ะเท่าที่ผมจำได้ เนี่ยคนที่มียอดโครงค้างต้องจ่ายดอกเบี้ย หรือจ่ายขั้นต่ำหรืออะไรอะไรเงี้ยนะค่ะ มันยอดเงินมันแค่ 200,000 กว่าล้านเองเออ แต่ว่าดอกมันสูงนะดอกมันสูงนะไอ้ที่มัน เป็นปัญหาหนักๆเนี่ยจะเป็นสินเชื่อพวกไอ้ จำนำจำนำไอ้ทะเบียนรถยนต์ค่ะเอออันเนี้ย ดอกมัน 23% นะอันนี้แต่ว่าเ้าเอามาใช้ หมุนเวียนในธุรกิจอมันก็โอเคอ่ะถ้าไม่ไหว จริงๆก็โดนยึดรถเอาไปขายท่อตลาดอะไรตอะไร พวกนั้นน่ะอ้าแล้วโครงการคุณสู้เราช่วย อ่ะก็ก็ช่วยได้นิดหน่อยเพราะว่ามันอยู่ ที่ว่าค่ะลูกหนี้ qualify มั้ยก็ยังไม่ ยังไม่เห็นฝั่งเห็นฝาคนไปลงทะเบียน 900,000 รายอะไแต่คัดกรองจริงๆเนี่ยรู้ สึกจะได้ประมาณสัก 400,000 รายใช่มั้ยอื เหก็ต้องถึงขนาดต้องขยายเวลาใช่ค่ะ มาตรการโครงการคุณสู้เราช่วยคุณดนุชาก็ บอกนะบอกว่ากลุ่มที่ผิดชำระหนี้ไม่เกิน 1 ปีแต่พอเปิดโครงการบว่าผู้เข้าร่มโครการ แล้วเนี่ยประมา 60,000 รายรวมแล้ว 76000 กว่าบัญชีจากจำนวนลูกหนี้รายย่อย แล้วก็เเอที่เข้าร่วมโครงการกว่า 1 900,000 รายหรือว่า 2 ,000 บัญชีก็ถือ ว่ายังน้อยอยู่อาจารๆๆๆคือมันไม่ qualify อืคือคือบางคนเขาก็ไม่อยากจะไปเข้าโครง การทำไมอ่ะคะคือเป็นหนี้แล้วไม่มีใครรู้ เนี่ยนะค่ะมันสบายใจกว่านะอันนี้มันเ่าก็ แก้ผ้าให้เค้าดูแล้วค่ะเพราะคุณไปหาเค้า คุณเหมือนคุณไปหาหมอหมอบอกโอเคเค้ามาช่วย นะเค้ามาช่วยนะเหมือนกับคุณไปหาคนคือพูด ง่ายๆคุณเป็นสารภาพกับหลวงกับกับบาตหลวง ก็ทำผิดอย่างงี้อย่างงี้อย่างเงี้ยเออ ต้องปรับปรุงตัวเองต่อไปจะไม่ก่อหนี้อีก แล้วนะจะพยายามใช้หนี้ให้ได้อะไรเงี้ย เพื่อหวังแรงจูงใจว่าเจะเจะเจะชดเชยอะไร ให้ออันนี้มันเป็นภาพรวมของเศรษฐกิจแต่ ภาพรวมของการเมืองตอนนี้สิ่งที่มีความคืบ หน้ามันเป็นเรื่องอะไรในช่วงหน้าอ้าวได้ๆ ๆๆๆ [เพลง] ๆประเด็นเรื่องของการเมืองอาจารย์ที่เา ดินเนอร์เมื่อวานเยค่ะพรรคร่วมไม่ได้มี อะไรเป็นพิเศษใช่มั้ยคะไม่เห็นน่ะไม่ไม่ ได้มีอะไรอาจจะมีผลพวงนิดนึงก็คือพรรค เพื่อไทยตกลงไม่ส่งส.