olá olá olá senhores senhoras e senhoritas sejam muito bem-vindos muito bem-vindas a mais uma questão comentada de legislação tributária sobre o Código Tributário Nacional CTN aqui é o Professor Luiz Miranda que tem objetivo compromisso a ideia a missão de trazer todos os dias aqui no canal pelo menos uma questão de concurso comentada em vídeo para ajudar na sua preparação amigos e amigas questão da banca am pra prefeitura de Arabutã e Santa Catarina cargo procurador ano 2018 sobre a aplicação da legislação tributária as garantias e privilégios do crédito tributário nos termos do CTN é correto afirmar
o quê portanto amigos e amigas uma questão do tipo positiva temos que encontrar a resposta certa beleza letra A diz o seguinte a natureza das garantias atribuídas ao crédito tributário Altera a natureza deste e fortalece a obrigação tributária a que corresponda sendo os princípios de direito tributário determinantes para a definição do conteúdo do alcance dos institutos conceitos e formas e aí meus amigos e minhas amigas Tá certo ou tá errado Tem algo meio misturado e confuso nessa alternativa não parece verdade parece e realmente temos problemas vamos trazer aí dois artigos do CTN o artigo 109
diz que os princípios gerais de direito privado utilizam-se para a pesquisa da definição do conteúdo do alcance dos seus institutos conselhos e formas mas não para definição dos respectivos os efeitos tributários tá bom artigo 183 a neração das garantias atribuídas nesse capítulo ao crédito tributário não exclui outras que sejam expressamente previstas em lei em função da natureza ou das características do tributo a que se refiram parágrafo único natureza das garantias atribuídas ao crédito tributário não altera a natureza desse nem da obrigação tributária que corresponda tá vendo a garantia não altera a característica natureza da obrigação
tributária Beleza então temos problema aqui ó a natureza das garantias Altera a natureza não não altera e fortalece a obrigação tributária corresponda é send dos princípios de Dire tributário não princípios de direito privado né não seriam determinantes né tá tudo tudo ruim aí tudo ruim tudo misturado tudo complicado e tudo errado letra a um abraço B presume-se fraudulenta alienação neração dos bens ou rendas o seu começo como sujeito passivo em débito para conta da Fazenda Pública pro crédito tributário regularmente lançado pela aidade administrativa é uma alternativa interessante no começo tá indo bem que é o
cidadão aí começa a fazer a queimar os seus bens aí para não deixar de pagar tributo só que para o crédito tributário lançado o lançamento é uma coisa que é muito no começo ainda você acha que é tão é tão rigoroso assim tá estranho né ó presume-se fraudulenta alienação neração dos bens ou rendas ou seu começo por sujeito passivo indébito para com a fazenda pública por crédito tributário regularmente escrito como divida ou seja depois que foi lançado cobrado o cidadão não pagou né entrou em divido ativa aí sim se começar a vender os bens é
uma fraude n presumo a fraude Então esse trecho aqui deixa totalmente errada a letra b a letra C a letra c não a letra D diz que a cobrança judicial do crédito tributário está sujeita ao concurso de credores ou habilitação em falência recuperação judicial concordato inventário ou arrolamento em razão da natureza do tributo do princípio da ordem econômica dos ditames da livre iniciativa tá meio estranho né você acha que o o cré tributário vai ficar na fila não tá tá tá tá tá muito fora da realidade né a cobrança judicial do CR tributário não é
sujeita a concurso de credores ou habilitação em falência cooperação judicial concordata inventar rolamento vocês vão ver né Deve ter visto em outras questões que a gente já comentou com exceção dos créditos do trabalho e do acidente do trabalho o crédito tributário é o preferente né É o que tem preferência Beleza então errada a letra d de dado gabarito letra c na hipótese de o devedor tributário devidamente citado não pagar nem apresentar bens a penhora no prazo legal e não forem encontrados bem bens penhoráveis o juiz determinará a indisponibilidade de seus bens direitos comunicando a decisão
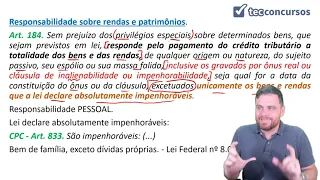
preferencialmente por meio eletrônico aos órgãos e entidades que promove registro de transferência de bens como está no artigo 185 a na hipótese do devedor tributário devidamente citado não pagar nem apresentar bens a penhora no prazo legal e não foram encontrados bens penhoráveis o juiz determinará a indisponibilidade de seus bens direitos comunicando decisão preferencialmente por meio eletrônico aos órgãos e entidades que promovem registro e transferência de bens especialmente ao registro público de Imóveis e as autoridades supervisoras do mercado bancário e do Mercado de Capitais a fim de que no âmbito de suas atribuições façam cumprir a
ordem judicial c de casa o nosso gabarito Espero que você tenha acertado se ficou alguma dúvida Mande se comentário Lembrando que meu nome é luí Miranda e meu compromisso é trazer todos os dias aqui no canal pelo menos uma questão do concurso comentado em vídeo para ajudar na sua preparação forte abraço até o próximo vídeo e valeu