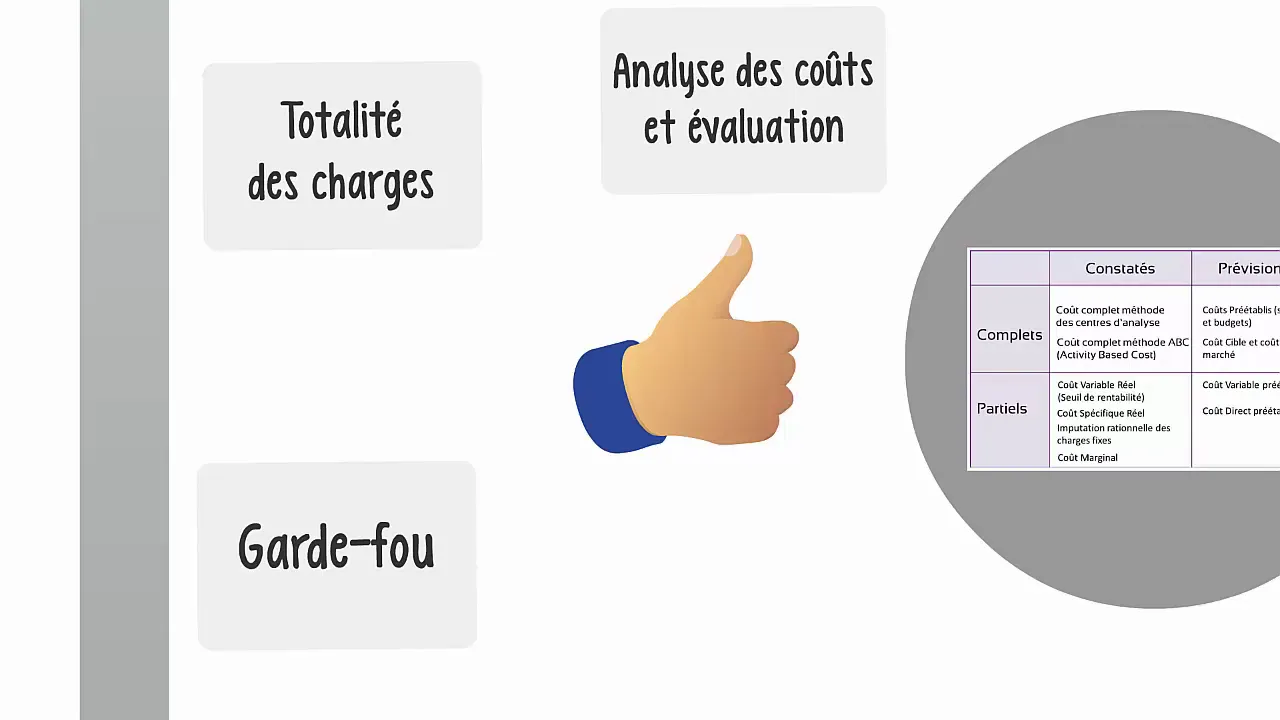
la méthode des coûts complets des centres d'analysé comme son nom l'indiqué cherche à prendre en compte tous les coûts qu'ils soient directs ou indirects fixe ou variable elle est également appelée mettant des sections homogène et permet de calculer des coûts constatés en d'autres termes elle utilise des données passées c'est souvent une des premières méthodes étudiants en france et a cherché à répartir de façon la plus juste possible les charges indirectes entre les différents objets du coup elle présente un certain nombre d'intérêts mais aussi plusieurs limites dont il faudra tenir compte si on souhaite utiliser cette
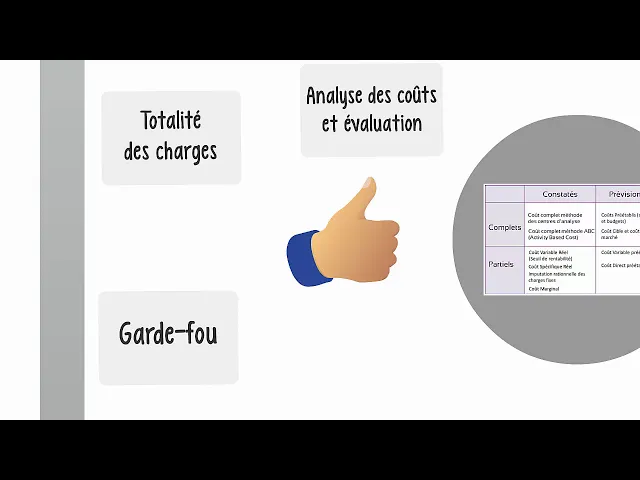
méthode avec pertinence tout d'abord les points positifs en premier lieu nous l'avons dit cette méthode à terre ou la totalité des charges elle a donc le mérite d'essayer de répartir au mieux ses charges entre les objets du coup les informations qu'elle fournit sur intéressante pour comprendre les résultats passés et ainsi fournir une base de travail pour les décisions à venir elle pourrait notamment servir de point de départ pour mettre en place une analyse des écarts en temps prévisionnel et le réel de plus elle permet d'analyser les coûts à chaque stade de l'élaboration du produit et
d'évaluer les différents types de stock ensuite cette méthode est intéressante car elle constitue un garde-fou si la concurrence se fait par les prix elle nous permet de déterminer le seuil en dessous duquel il faut essayer de ne pas descendre mais elle n'incite pas moduler les prix en fonction des différents segments de marché elle permet en effet de déterminer le coût de produits par exemple mais sans s'intéresser à sa cible cette méthode a donc un rôle uniformisateur en matière de politique des prix néanmoins elle permet de fournir des informations utiles pour fixer le prix d'un produit
en cas d'absence de référence sur le marché pour un nouveau produit par exemple enfin la mise en oeuvre de cette méthode suppose une analyse un découpage qui permettent de mettre en évidence le fonctionnement des différents services de l'organisation ces derniers sont alors considérés comme des micro entreprises qui vont se fournir des prestations entre l avoir des objectifs des responsabilités des budgets etc voici pour les principaux points positifs mais cette méthode est loin d'être exempte de critiques tout d'abord le coût de revient tenue résulte de calcul complexe surtout quand les charges indirectes représente une part importante
des charges cette méthode nécessite aussi un bon système d'information pour obtenir toutes les informations nécessaires à sa mise en oeuvre de plus l'obtention des résultats est souvent tardy ce qui est problématique dans une optique de prise de décision sa complexité a aussi une autre conséquence les personnes qui sont amenés à utiliser ces résultats comme les dirigeants pour fixer la stratégie où les commerciaux pour déterminer les prix de vente ont souvent du mal on comprendre la logique et ils peuvent la trouver arbitraire ensuite le résultat obtenu dépend grandement du découpage de l'organisation adoptée c'est à dire
du choix des centres d'analysé s'il est trop approximatif ou ne représente pas suffisamment bien la réalité certains objets de coûts risquent d'en subventionner d'autres ainsi ils supporteront des charges indirectes qui n'aurait pas dû supporter leurs coûts de revient sera alors surévalué et celui des produits subventionnés sera sous-évalué de plus dans certains cas le découpage au centre analyse n'est tout simplement pas possible quand pour les organisations matricielles ou en réseau ensuite au résultat obtenu des points aussi du choix des unités d'oeuvre d'une part celles ci doivent permettre de mesurer quelles sont les charges consommée par les
objets de coûts or dans un centre d activités sont parfois nombreuses et la mise en oeuvre matériel de la méthode supposera de nombreuses simplifications de la réalité on cherche alors à identifier des centres dans lesquels l'activité est jugée homogène d'où le nom de méthodes des sections homogène mais il est souvent très difficile de choisir une unité d'oeuvre à la fois facilement utilisable et pertinente pour expliquer le rattachement d'une charge à un coût d'autre part toujours au niveau du choix des unités d'avril s'agit souvent d'heure de la mode et des heures machines ou des quantités consommées
en choisissant ce type d'unités d'oeuvre on considère implicitement que les coûts dépendent principalement des volumes de production ce qui n'est pas toujours le cas autre point plus les charges indirectes sont importantes plus leur répartition sera délicate et plus les coûts obtenues risque de manquer de pertinence nous avons ainsi vu que le coût de production représentait une part de plus en plus faible du coût de revient contrairement aux coûts de distribution qui sont en grande partie des charges indirectes ensuite il s'agit d'une méthode qui permet de calculer un coût constaté portant donc sur des données passées
si elle peut nous permettre de mieux comprendre le passé on peut s'interroger sur sa pertinence pour aider les dirigeants à prendre des décisions qui l auront des répercussions sur le futur en effet cette méthode a été créé dans un contexte beaucoup plus stable que l'environnement actuel des organisations mais la plus grande critique que l'on peut faire à cette méthode n'est pas là elle présente en effet un des fonds liés à sa nature même de coûts complets en s'intéressant aux charges directes et indirectes elles négligent une dimension cruciale des calculs de coût c'est le niveau d'activité
les charges indirectes sont généralement aux grande partie des charges fixes et ces dernières sont répartis entre les unités produites donc plus en produit plus on répartit les charges fixes entre nombreuses unités et donc plus le coût unitaire baisse inversément mois un produit moins on répartit les charges fixes et plus le coût unitaire est élevé les coûts obtenues sur donc forcément impactées par le niveau d'activité est cette méthode n'en tient pas compte pour conclure cette méthode comme toutes les méthodes de calcul donne une représentation simplifiée de la réalité qui est loin d'être exempte de critiques elle
fournira néanmoins des informations intéressantes pour comprendre passé mais elle devra être complétée par d'autres analyses pour permettre aux dirigeants de prendre des décisions pertinentes