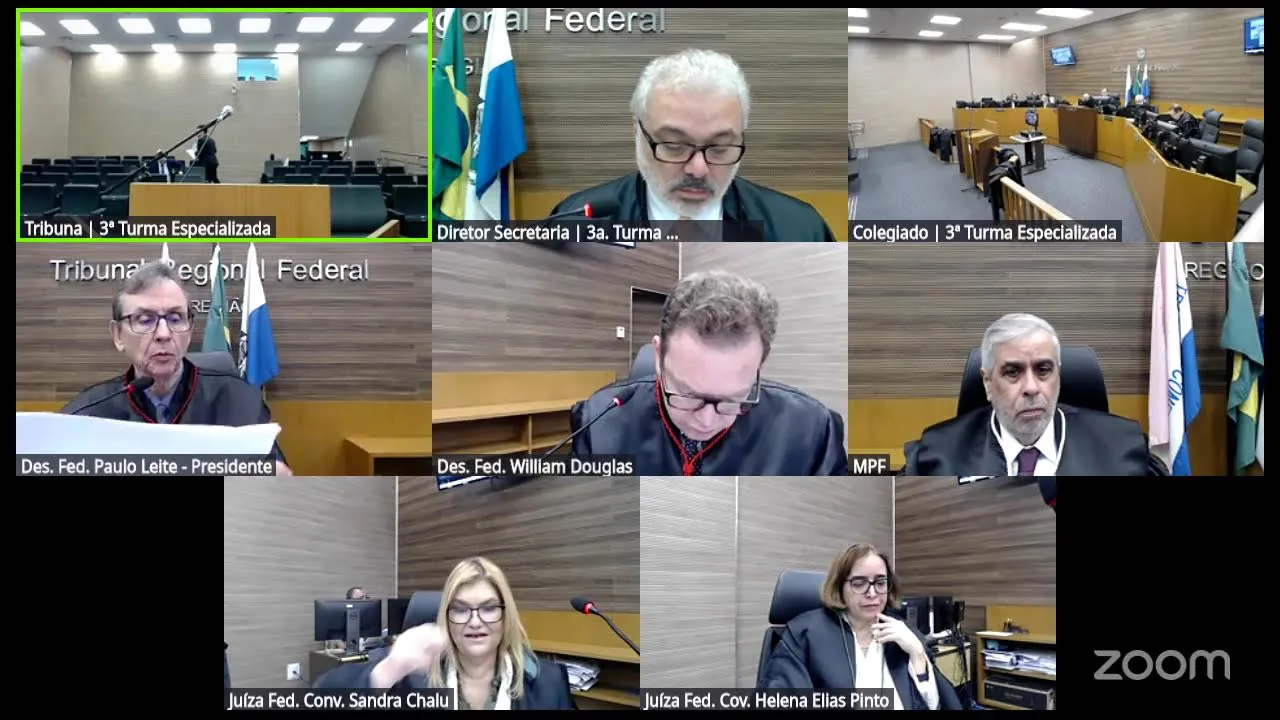
Aí zoom. Doutor Paulo, boa tarde. Boa tarde a todos. Boa tarde, Dr. Luiz. Boa tarde. Boa tarde. Boa tarde. Boa tarde, Dr. Luiz Antônio. Boa tarde a todos. Todo mundo aí. Todo mundo se pular para Paulo ficar esperto. Bem, boa tarde a todos. Declaro aberto a 28ª sessão ordinária da terceira turma especializada do Tribunal Regional Federal de Segunda Região. Hoje concordo o votante desembargador federal Paulo Leite com presidente. Desembargador federal William Douglas. Seja muito bem-vindo. Desembargador William Douglas faz tempo que não aparece. Desembargador federal Luiz Antônio Soares. Desembargadora federal Carmen Silvia. Juiz federal convocado de
Sandra Xaluz, juíza federal convocada Elena Elias. Ausentes justificadamente a desembargadora federal Cláudia Neiv e desembargadora federal André Esmeraldo. Como representante do Ministério Público Federal temos o Dr. Wagner Leão da Costa. No mais submetado à sessão anterior para aprovação, não havendo impugnação, fica a mesma aprovada. Declaro aprovada. Peço a gentileza de serem anunciados processos a serem adiados e ou retirados da relatoria. do Desembargador Federal William Douglas ficam adiados os sequenciais número 12, 14 e 15 da pauta ordinária e ficam retirados os sequenciais número 16, 17 e 19 da pauta ordinária. da relatoria da juíta federal convocada
Helene Elias, fica retirado o processo número 22 da pauta ordinária. Некото metodologia que já tenho adotado. Peço para que seja apregoado o processo da número 21 da pauta 18º do mapa. E assim prestigio ao nosso ilustre desembargador que veio compor quórum para nós. Pode apregoá-lo. É o sequencial número 21 da pauta. Processo número 512463959/2025 4025101. Devolução de vista do desembargador federal Paulo Leite sustentação oral requerida pelo Dr. Sidney Vogel OAB Pará 23257. Agora o votante desembarrador federal Paulo Leite e ajuda federal convocada Helena Elias. Boa tarde, Dr. Sidney. Por gentileza, Vossa Excelência pode anunciar o
nome completo, número de ordem, a parte quem representa e na sequência fazer uso do prazo regulamentar. Boa tarde, Sedney Vogel, OAB para 23257, representação eh de Carlos eh Antônio Vieira eh em mandato, em apelação em mandato de segurança. Eh, inicialmente, eh, muito boa tarde, eh, senhor presidente, eh, excelentíssimo senhor desembargador, relator e presidente da turma, eh, ilustres e excelentíssimos desembargadores que compõem essa essa igreja turma. eh excelentíssimo representante do Ministério Público, representante da Fazenda Nacional. Caros colegas, eh o caso em debate nessa nessa nesse momento refere-se a uma apelação em mandado de segurança contrato atribuído
ao delegado da Receita Federal eh da delegacia do Rio de Janeiro, que exercendo os poderes que lhe são atribuídos pela Fazenda Nacional, eh Indeferiu o pedido de eh transação tributária, eh, requerido pelo impetrante, eh, na modalidade que fora que fora originalmente, eh, solicitada, especificamente se refere ao edital de transação tributária de 2024, 1 de 2024, eh que foi eh eh trazido a possibilidade com bojo na lei 1398 de 2020. Eh, originalmente o contribuinte aqui Petrante eh requereu a transação eh na modalidade estabelecida pela Fazenda Federal, eh utilizando-se da prerrogativa de eh do benefício dos descontos
atribuídos ao aquela transação por força eh da classificação do crédito tributário. em transação no ranking eh D. Essa classificação ocorreu de forma objetiva, né, com base no que estabelecia a lei e a e a e a e a resolução eh cabível. eh efetuado o pagamento da primeira parcela eh e seguido com as demais, a Fazenda Federal procedeu com uma revisão e intimou o contribuinte a eh revisar o O a transação no formato solicitado, eh, reclassificando o rating de D para A. Eh, e o o o ato o ator então seria o pedido de reclassificação ou
eh exclusão da transação. o contribuinte entende pela inaplicabilidade daquela daquela eh substituição, tendo em vista que o critério para classificação do do rating D é objetivo, decorre de lei e esse é o direito líquido e certo que se busca através da presente apelação. especificamente defende a Fazenda Nacional que, possuindo o contribuinte, capacidade de pagamento apurado pela pela Procuradoria da Fazenda, que lhe coloca na classificação a obrigatoriamente haveria necessidade de que a transação observasse aquele rating, excluindo a possibilidade dos descontos para quem se classifica no rating dele. Ocorre que a lei que instituiu o programa de
transação em seu artigo 14, parágrafo primeiro, e peço Vênas para fazer a leitura, estabelece que caberá ao procurador geral da Fazenda Federal Nacional Disciplinar por ato próprio os critérios de aferição do grau de recuperabilidade das dívidas. os parâmetros para aceitação da transação individual e a concessão dos descontos, entre eles o insucesso dos meios ordinários convencionais de cobrança e a vinculação de benefícios a critérios preferencialmente objetivos que incluam ainda a sua temporalidade, capacidade contributiva e os custos da cobrança. O ponto aqui, excelências, é estabelecer quem possui eh poderes para estabelecer os critérios de classificação dos ratings.
A lei é clara e expressa: caberá ao procuradorgal da fazenda nacional e a ninguém mais. E isso estabelecido em lei vigente e cogente. A partir dessa lei, a procuradoria, o doutro procurador geral da Fazenda Nacional editou ato em 2023 que regulamentou a transação e estabeleceu os critérios objetivos. Naquele ato consta que créditos tributários sob discussão administrativa pendente de julgamento administrativo são há mais de 10 anos São classificados como rating dele. Há um ato, portanto, do procurador da fazenda nacional, procurador-geral da Fazenda Nacional, que estabelece o critério objetivo. O referido ato é a procura, é a
portaria conjunta da Procuradoria Geral do Fazenda Nacional e da Receita Federal 1 de 2023. É esse at que regulamenta a transação tributária a partir de então. E faço uma observação, essa essa portaria jamais foi revogada ou substituída, seja total ou parcialmente. A partir dela, tanto a Procuradoria quanto a Receita Federal passaram a editar editais de abertura da transação. Esses editais em 2023, 2024, 25 e atualmente 2026 abrem transações, mas devem observar os critérios da legislação que lhe é superior. O edital, por sua vez, foi subscrito pelo secretário geral da Fazenda Nacional e não pelo procurador.
o edital que levou o contribuinte aqui em Petrante a submeter a Receita Federal a à transação, estabeleceu Os critérios de eh de ranqueamento, excluindo a possibilidade daqueles processos administrativos suspensos há mais de 10 anos. Ocorre que esse ato, por ter ocorrido por edital e subscrito exclusivamente pelo secretário da Fazenda Nacional, perre o ato estabelecido pela lei como sendo aquele necessário para a regulamentação subscrito pelo procurador-geral da Fazenda Nacional. Diante disso, esse ato é ilegal, devendo ser reconhecido que processos com mais de 10 anos envelhecidos, portanto, merecem ser considerados irrecuperáveis, independente da condição subjetiva do contribuinte.
Há sim uma condição objetiva fixada em lei, em portaria, que não pode ser superada, seja pelo edital editado, emitido pelo secretário da Fazenda Nacional, porquanto não possui poderes para tanto, seja porque isso representaria ilegalidade diante da hierarquia das leis. O contribuinte, aqui impetrante não busca socorrer-se do judiciário para que este crie critérios, para que este estabeleça eh um uma isenção ou um benefício fiscal que não está previsto em lei. O impetrante busca tão somente que o império da lei, que a hierarquia das leis, seja respeitado no caso presente, reconhecendo-se que cabe exclusivamente ao procuradorgal da
Fazenda Nacional fixar os elementos e critérios para o ranqueamento do contribuinte e não ao delegado ou secretário da Fazenda Federal, através de edital, ato esse hierarquimamente inferior à portaria. Diante de disso, vossas excelências, o impetrante respeitosamente requer o conhecimento e provimento da apelação. Muito obrigado. Muito obrigado, Dr. Sidney. Neste caso, sou eu mesmo o quem vai oferecer um voto vista. Meu voto é divergente. Cito apenas uma parte do meu acórdão que é longo, que tem várias capturas e disse: "Em causa impetrante não demonstrou que seu crédito se adequa às hipóteses objetivas do artigo 25 da
portaria PG FN número 6757. Verifica-se que o inciso 2 do artigo 25 da portaria citada expressamente prevê que são considerados recuperáveis os créditos com exigibilidade suspensa por Decisão judicial nos termos do artigo 1514 ou 5 do CTN há mais de 10 anos. A hipótese normativa, portanto, não se verifica no caso em análise, na qual o crédito do impetrante se encontra com exigilidade de suspensa apenas em razão do processo administrativo. Acrescente-se com o edital de transação por adesão número 1, de 18 de março de 2024 que regiu o programa de litígio 0 de 2024, como nome
sugere, constitui hipótese de edital por adesão, ocasião em que as regras são expressamente determinadas, cabendo ao contribuinte à faculdade de aderir ou não. Nesse contexto, não cabe qualquer tipo de presunção, ampliação de que consta efetivamente nos documentos convocatórios. Em análise de edital em questão, não há qualquer menção à portaria conjunta PGFN 1 de 12 de janeiro de 23. Pelo contrário, a determinação expressa para que sejam aspas cumpridos os demais requisitos previstos neste edital e por aí vai. Meu voto está em conformidade com a jurisprudência dos tribunais eh do do TRF3, TRF4 também. o parecer do
Ministério Público também nesse mesmo sentido. Então chego logo à conclusão. Com pedindo todas as gênas, divirto eminente relator para negar o provimento de apelação de Carlos Antônio Vieira. Considerando contribuinte não se amolda as hipóteses restritas do artigo 25 da portaria PG FN 6757, agiu corretamente autoridade administrativa ao reclassificar o rating emferida transação requerida prevista no edital de transação por adesão número 1 de 18 De março de 24. Por tal razão, a sentença que julgou a Porão, desculpa, a sentença que julgou improcedentes os pedidos e denegou a segurança merece ser mantida. Pelo exposto, estou votando negar
provimento a apelação. É como estou votando. Muito bem. Como vota José Federal convocada Helena Elias? Senhor presidente, cumprimento o lista advogado, desejo boa sessão para todos e peço vista nesse processo. Desculpa, tá pedindo vista? Perfeitamente. Então pode anunciar o resultado parcial. Dil gostaria das notas. Não. Então, eh, o Excelência, senhor presidente, eu eu, se não for permitido, eu eu já examinei a questão também. Eh, e eu se me for permitido, eu já poderia lançar meu voto. Eu acho que eu não posso fazer isso, doutor, porque não se encerrou o julgamento da primeira etapa pedid. Perfeito.
É. Então pode anunciar o resultado parcial, por gentileza. No sequencial número 21 da pauta. Prosseguindo no julgamento, após o voto vista do desembargador federal Paulo Leite no sentido de diverg eminente relator para negar provimento à apelação, pediu vista à vida federal convocada Helene Elias. Muito bem, muito obrigado, doutor. Me parece que esse era o único processo, era o único processo, é haveria a manifestação. Vossa Excelência fica convidada a nos assistir, mas eu sei que o pedido é meio glório, então fique à vontade também para se retirar da sessão com os agradecimentos de sempre por contribuir
com a prestação e a efetividade da nossa nossa tarefa. Muito obrigado, desembargador Luís Antônio. Eu que agradeço, tá? Muito obrigado e desejo uma boa sessão a todos. Muito obrigado. Nesse passo pode agora, acompanhando o mapa da sustentação oral, pode apregoar o segundo. O primeiro foi retirado, pode acompanhar, pode apregoar o segundo. É o sequencial número 10 da pauta, processo número 5062 96148 2022 4025101. Relatoria ju federal convocada Sandra XL. Sustentação oral requerida pelo Dr. Guilherme Ferreira da Rocha Morandi. O ABRJ197178 pela apelante e sustentação requerida Pela Dra. Adriana de Saboia Goldberg pela Procuradoria da Fazenda
Nacional apelada. Quo votante juíza federal convocada Sandra Xalu, desembargador federal William Douglas e o desembargador federal Paulo Leite. Boa tarde, Dr. Guilherme. Por gentileza, Vossa Excelência pode eh arrolar o nome completo, número de ordem, a parte é que representa e logo em seguida fazer uso do prazo regulamentado. Muito obrigado, senhor presidente. É Guilherme Ferreira da Rocha Morande, OABRJ197178, representando Light Serviço de Energia SA. Apelante, senhor presidente, eh, gostaria de cumprimentá-lo, cumprimentar a todos na figura do excelentíssimo senhor desembargador federal Paulo Leite. A questão que eu trago hoje é relativamente simples. A ANEEL ah através da
lei 14.385 385 de 2022 determinou a devolução aos consumidores eh de energia elétrica do piscofins, que teria sido cobrado deles nos últimos anos por conta da majoração da inclusão do CMS, sua base de cálculo determinada pela ANE. A distribuidora então é obrigada a cobrar esse piscofins dos consumidores a partir do trânsito julgado. Tendo a a distribuidora de energia apurado um crédito a restituir da União Federal, essa lei determina a devolução a todos os consumidores. Quanto a isso, nada opor, até porque o tema já foi objeto de julgamento na ADI 7324, no Supremo Tribunal Federal. O
ponto que eu trago aqui hoje, excelências, diz respeito ao momento em que o contribuinte, a Light deve devolver esses valores aos consumidores. Por quê? Porque a lei, ela manda que seja feita uma devolução de forma indistinta a todos os consumidores que foram afetados por essa cobrança eh majorada. O grande ponto é que o crédito que foi apurado pela distribuidora de energia elétrica, ele não pode ser considerado líquido e certo. Ele de fato é apurado, habilitado em procedimento para ser objeto de compensação perante a Receita Federal do Brasil. E a partir daí são eh emitidas pelo
contribuinte declarações de compensação para que ele passe a utilizar esse crédito. E a partir de cada declaração de compensação que é enviada, a Receita Federal do Brasil dispõe do prazo de 5 anos para homologar ou não essas compensações. Então veja, ao passo que hoje eu tenho uma determinação de devolução do valor integralmente habilitado em favor do consumidor, eu não tenho a garantia de que a Receita Federal vai de fato homologar 100% daquele crédito que foi apurado pelo contribuinte. E é muito interessante porque nas contrarrazões da ANEL, ela explica nos mínimos detalhes eh como funciona esse
ato ator. No processo de revisão tarifária, a distribuidora ela é obrigada a levar o Valor do crédito apurado, o valor do crédito que ela já transmitiu via compensação e o valor do que ela pretende compensar nos próximos anos, né? Ou seja, apenas aquele valor novamente que tá foi apurado, mas ainda não foi definitivamente homologado. Isso já encaminhando para pra resolução do do mérito, a solução ela é apresentada pelo próprio Supremo Tribunal Federal no julgamento da da adin mencionada. tá ali, especificamente no voto do ministro Barroso, que foi acompanhado pelos demais e consta inclusive na ementa
dessa din e me permita ler um mínimo trechinho que é a partir desse momento ou de forma mais precisa a partir da efetiva restituição dos valores ou homologação da compensação que se instaura a possibilidade a possibilidade de atuação regulatória de devolução. Logo, enquanto tais valores não são efetivamente homologados pela Receita Federal, o que se tem é apenas uma expectativa de crédito e não o crédito líquido e certo. E aqui eu chamo a atenção para um dado muito curioso que diz respeito a uma dupla proteção que o Supremo Tribunal Federal teve cuidado de impor ao julgar
essa matéria. Uma pro consumidor e outra pra distribuidora. Ao consumidor, ele garante o direito de não ser cobrado sobre valores que recebeu de boa fé. E a distribuidora garantia essa que eu acabei de ler para vossas excelências, de devolver apenas aquilo que for Homologado. Ou seja, a prevalecer o que determina friamente a lei 14.385 do 385 de 2022 e o que defende a ANEEL e a Receita Federal. A Light precisaria devolver hoje a integralidade de um crédito que não necessariamente vai ser eh considerado líquido e certo e que hoje é contestado pela própria Receita Federal
do Brasil. Já há despacho de não homologação da integralidade desse crédito. Então é um risco muito grande, muito evidente e explicado nos autos pela NEL. E eu tomo a liberdade, falei primeiro do mérito, agora falar de duas questões preliminares muito breves, que é a sentença entendeu que não havia um ato com ator concreto, mas o ato ator ele existe na própria revisão tarifária, queel explicou de forma detalhada em suas ah em suas considerações. Igualmente, ele reside na pretensão da União Federal de tributar esses valores precocemente. Por fim, excelências, a sentença, ela entendeu que a autoridade
apontada pela Leite seria ilegítima. Malite apontou a Demac como autoridade coatora por parte da Receita Federal e fez isso porque historicamente sempre foi fiscalizada pela Demac, ao passo que naquele recorte temporal, de fato, a a competência jurisdicional para a a fiscalizar a light era da delegacia da Receita Federal da Primeira Região, sendo que os dois órgãos funcionam no mesmo prédio. é uma questão de organização administrativa interna Deles, como conforme consta em precedentes da terceira e quarta turma ah desse tribunal. E e por fim, eh, é importante destacar que esse recorte temporal em que a Light
deixa de ser fiscalizada pela DMAC e passa a ser fiscalizada pela Delegacia da Diva Federal da Primeira Região, já não existe mais, porque hoje, hoje, nos dias de hoje, ela volta a ser fiscalizada pela DMAC a corroborar que essa é uma mera questão de divisão interna das competências fiscalizatórias da Receita Federal e que, portanto, a Light deveria ter sido permitido no mínimo a alteração do polo passivo ah na origem no mandado de segurança, o que não ocorreu. Então são essas as breves considerações da defesa e se pugna pelo provimento integral do recurso de apelação da
light. Muito obrigado, Dr. Guilherme. Dout. Adriana da forma de prazo. Procuradora da fazenda já tá acostumada. Faça favor. Tem 15 minutos também. Obrigada. Eh, cumprimento a todos na pessoa do senhor desembargador federal presidente, Dr. Paulo Leite. Bom, excelência, a minha fala aqui também é bastante reduzida e pontual, porque a Fazenda Nacional representa unicamente a União, né, na pessoa eh representando a Matéria tributária, no que tange ao delegacia da Receita Federal. A matéria, né, trazida, né, com mais profundidade, né, pelo doutro advogado, é acompanhada pela Procuradoria Regional Federal, o que compete a ANIEL. no que tange
a matéria da Receita Federal, a questão tributária, né, que pretende a parte apelante, né, afastar eh o entendimento da solução de consulta COIT, né, 183 de 2022, eh, que trata da incidência do imposto da tributação, né, no valor a ser compensado. reconhecido, né, em decisão judicial. De fato, como trouxe o colega que me antecedeu, foi reconhecida a ilegitimidade passiva da autoridade apontada como coatora, que seria o delegado da DMAC. E aqui, excelência, o que a União pontua é que a competência, a autoridade, né, deve ser verificada no momento do ajuizamento do mandado de segurança. Então,
de fato, a autoridade estava incorreta. E o fato de hoje ter havido Essa alteração de autoridade coatora, delegado da DEMAC ser hoje o competente para fiscalizar a empresa, não altera esse fato e nem permite o julgamento, né, avançarmos no mérito da demanda, como pretende a parte autora, porque a autoridade coatora em primeira instância não apresentou informações, ela não defendeu o mérito, ela não pontuou nada sobre a matéria em debate, ela apenas compareceu aos autos no evento 19, né, em primeira instância para afirmar a sua ilegitimidade. Então aqui o que pede a União e numa vez
que não houve o debate sobre a matéria, foi trazido inclusive pela parte autora apelante, né, que a homologação, que não houve a homologação da compensação, do pedido de compensação apresentado, é imprescindível que a autoridade quatora se manifeste sobre essas questões trazidas pela empresa. se foi apresentada a compensação, quando foi apresentada, quando houve ou não homologação, o indeferimento, todas Essas questões são pertinentes para apreciação da questão. Então, excelências, a míngua, né, de desse debate, desse enfrentamento da questão, a União pede e espera que seja mantida a sentença que reconheceu a ilegitimidade passiva e extinguiu o feito
sem julgamento de mérito. São essas as considerações da União. Muito obrigada. Muito obrigado, doutora. Antes de mais nada, eu peço desculpas pelo celular. Uma chamada que não é minha, chamada que é dessas automáticas robóticas que vem de operadoras, etc. Mas de qualquer maneira me penitencio por não ter por ter deixado o volume elevado. E dando seguimento, passo a palavra à eminente relatora federal convocada Sandra Chalô. Senhor presidente e demais julgadores, a questão foi muito bem posta na tribuna e eu eu entendi que o erro na indicação da autoridade colatora é excusável quando amparadas circunstâncias objetivas
com a tramitação anterior de processo administrativo de habilitação de crédito na repartição indicada. A jurisprudência autoriza o saneamento do vício de um polo passivo quando a autoridade correta é identificável e a retificação não altera a competência jurisdicional nem a pessoa jurídica. interessada. A substituição de uma delegacia da Receita Federal por outra na mesma jurisdição territorial não modifica a competência do juiz federal local. Então, estou dando provimento à apelação para anular A sentença e determinar o retorno dos autos ao juízo de origem, a fim de que seja oportunizada impetrante a emenda da inicial, com correta indicação
da autoridade fazendária impetrada, prosseguindo-se o feito com a notificação da autoridade com ator eh com atora competente para prestar informações. É como vota. Muito obrigado. Como vota desembargadora federal William Douglas? Eu acompanho, senhor presidente. Muito obrigado. Também estou acompanhando. Faço anotação de que eu sou um tanto quanto formalista, mas não a ponto de achar que uma delegacia que já foi competente retorna a sua competência, como tá bem colocado no evento 15, né, que retornou, gerasse essa consequência tão drástica de extinguirmos o feito. retorna pro primeiro grau e aí as consequências que a procuradora fez menção
e é também o que a própria parte solicitou no seu na sua apelação, serão satisfeitas. Tô acompanhando então a eminente relatora. Pode pode proclamar o resultado. No sequencial número 10 da pauta, a turma, por unanimidade conheceu e deu provimento à apelação nos tempos do voto da relatora. Perfeitamente. Pode pregar o próximo. É o sequencial número 25 da pauta. Processo número 500 7249 14/24 4025001. Relatoria Juiza Federal convocada Helena Elias. Sustentação oral requerida pelo Dr. Ricardo Martins Rodrigues, OAB São Paulo dos 47136. Preferência requerida pela Dra. Patrícia Melo de Brito pela Procuradoria da Fazenda Nacional. Agora
o votante juíza federal convocada Helena Elias, juíza federal convocada Sandra Shalembargado federal William Douglas. Boa tarde, Dr. Ricardo. Por gentileza, Vossa Excelência pode anunciar o nome completo, número de ordem, a parte a quem representa e na sequência fazer uso do prazo regulamentar. Boa tarde, excelência. Boa tarde, entes desembargadores, colegas presentes. Meu nome é Ricardo Martins Rodrigues, OAB São Paulo 247136 e eu represento neste ato tanto a parte autora da ação como export trading comércio exterior limitada, quanto à sociedade de advogados que patrocina o feito TIS Rodrigues, sociedade de advogados. Excelências, eh, esse processo ele discute
a tributação dos créditos presumidos de ICMS pelo imposto de renda e pela contribuição social sobre o lucro líquido na vigência da Lei 14789 de 2023. Nós estamos tratando de uma ação declaratória de inexistência de relação jurídico-tributária com eh um pedido de cunho declaratório, que é justamente essa eh inexigibilidade eh de incidência tributária, quanto um Pedido de repetição de indébito de valores porventura pagos eh no curso da ação. Eu vou dividir a minha fala eh basicamente em três blocos para facilitar o entendimento, porque antes do ajuizamento deste processo em 2024, logo quando entrou em vigor a
lei 14789 de 2023, a parte ela já possuía uma coisa julgada anterior de um mandado de segurança ajuizado no ano de 2017, discutindo exatamente a não tributação desses créditos presumidos antes, obviamente, da vigência dessa lei 14789 de 2023. esse mandado de segurança que eu vou chamar de mandado de segurança 2017, ele transitou em julgado em 2018 e transitou em julgado com acód proferido por essa mesma terceira turma especializada de relatoria do eminente desembargador Teófilo Antônio Miguel Filho. E naquela ocasião, o entendimento foi pautado no julgamento dos embargos de divergência em recurso especial 1517492, que como
sabemos foi o paradigma desse tema no STJ, em que restou assentada a impossibilidade da União tributar os créditos presumidos de ISMS, eh, sob pena de retirada do eh incentivo financeiro proporcionado por essa Desoneração tributária. área do Estado e violação ao pacto federativo. Pois bem, esse processo então transitou em julgado lá no ano de 2018, quando veio a lei 14789 de 2023, a parte autora, ciente de que sua coisa julgada, ela era fundada em argumentos de ordem constitucional, tomou a decisão de ajuizar uma nova ação. ação que estamos tratando neste processo para que restasse reconhecida a
impossibilidade de tributação desses mesmos créditos presumidos. São oito créditos presumidos de CMS os estados de Santa Catarina, Espírito Santo e Pernambuco. A impossibilidade de tributação desses benefícios na vigência da lei nova. E por quê? por duas causas de pedir autônomas e independentes. Primeiro, a vigência da coisa julgada anterior, que não teria sido afetada pela superveniência da nova lei, porque essa coisa julgada, como eu coloquei, foi fundada em argumentos de ordem constitucional. A lei ordinária, portanto, não poderia interferir na eficácia dessa coisa julgada. E segundo, porque ainda que assim não fosse, a jurisprudência que se assentou
no STJ e que até hoje vigora, restaria inabalada frente a essa nova lei ordinária. Muito bem. Em primeiro grau, essa ação declaratória foi julgada procedente, tá? Ela foi procedente. O juiz de primeiro grau, ele reconheceu que a superveniência da lei 14789 não abala a coisa julgada anterior, portanto ela continua produzindo efeitos e a União não pode tributar esses mesmos créditos presumidos. E segundo que a jurisprudência do STJ eh ela continua protegendo o contribuinte. Portanto, se a coisa julgada não existisse, essa tributação não poderia ocorrer de qualquer forma. A fixação dos honorários de sucumbência nessa ação
declaratória, ela se deu sobre o proveito econômico envolvido no processo, qual seja ele, os créditos tributários em discussão, impostos de renda e a contribuição social sobre o lucro que a parte autora deixar de pagar no curso da ação até o seu trânsito em julgado. Até o seu trânsito em julgado. Não, desculpe aqui, excelência, tive um um marco temporal que o juiz fixou. Ele fixou até a data da sentença e aplicando por analogia a súmula 111 do STJ, que trata de ação previdenciária. E é nesse ponto que a sociedade de advogados interpõe seu recurso de apelação,
que eu falarei mais à frente. Muito bem. A União apela sobre o mérito da discussão, defendendo que essa decisão seria nula, porque o juiz, ao tratar do tema usa uma palavra dos créditos presumidos de ICMS, porventura previstos nos oito benefícios fiscais listados na inicial. Mas ao dizer isso, obviamente ele está se referindo à existência dos créditos presumidos que já foram tratados no MS anterior. Ele mesmo reconhece isso, tá? Então não há que se falar em nulidade da sentença. A Receita Federal, obviamente, poderá fiscalizar a questão de valores, de apuração, de enquadramento aos termos, a cada
um dos benefícios. Mas a essa altura do campeonato, eh, a estamos falando de dos idosos de 2017, hoje estamos em 2026, colocar em dúvida a existência dos créditos presumidos frente a todos os os documentos que foram produzidos nesse processo específico, excelência, a parte autora tomou o cuidado, cuidado, porque já tinha uma coisa julgada anterior. Ela contratou um laudo, um termo de constatação da auditoria KPMG, em que foi analisado cada um dos benefícios. a legislação específica assentando ali que todos são créditos presumidos de ICMS, tá? Essa prova produzida não foi contestada pela União nessa ação ordinária,
tá bom? Eh, então, eh, não há que se falar, obviamente, em nulidade da sentença. A União alega aqui que a a petição inicial seria inépta, porque a parte não comprovou que usufrui dos benefícios. Olha, excelência, a gente tá falando de preservação da idez de uma coisa julgada anterior, em que foi reconhecido o direito líquido e certo no mandado de segurança. Aqui a gente está numa ação ordinária em que foi produzida a prova pela parte dos benefícios. dizer que a a petição inicial é inépta frente a todo esse contexto probatório, eh a parte autora obviamente não
eh concorda. E aqui, excelências, quanto a a a questão da coisa julgada, da prevalência da coisa julgada, nós temos que considerar que hoje, a despeito de ter um repetitivo no STJ que vai tratar dessa questão na vigência da lei 14789, mas já houve algumas decisões no STJ monocráticas inclusive atestando que a superveniência dessa dessa lei 14789 não afeta o entendimento anterior. da jurisprudência do STJ a respeito do tema que foi firmada inicialmente nos embargos de divergência em recurso especial 492 e posteriormente no tema repetitivo 1182 que como todos sabemos o STJ definiu que aquele entendimento
de não tributação dos créditos presumidos de ICMS pelo imposto de renda e contribuição social sobre o lucro só valia pro crédito presumido e não para outros benefícios Como redução de alíqua, de base de cálculo, de ferimento, etc. Portanto, ele confirma a não tributação dos créditos presumidos. E agora, eh, portanto, temos esse entendimento já manifestado em algumas decisões do STJ. Nesse sentido, a parte autora, excelências, tomou o cuidado, além de produzir prova sobre a questão da natureza dos benefícios fiscais, sem que são créditos presumidos e já foram tratados no mandado de segurança anterior, juntando um laudo
da KPMG, contratou um parecer jurídico da lavra do eminente professor Cândido Rangegel Dinamarco, que subescreve esse parecer e analisa juridicamente a questão da vigência da coisa julgada obtida pela parte autora, tá? Na visão do eminente professor que dispensa qualquer tipo de comentário, a coisa julgada prevalece e não há que se falar em modificação das circunstâncias de direito que faria cessar a produção de efeitos daquela coisa julgada. Temos nessa terceira turma especializada, excelências, em decisões já proferidas no contexto dessa nova lei, em que foi assentada justamente o entendimento definido pelo juiz de primeiro grau sobre a
impossibilidade de tributação desses benefícios de créditos presumis CMS na vigência da lei 14789. Eu cito aqui um dos precedentes, apelação 50781 De 20242501 de relatoria do desembargador Marcos Abraham. E por essas razões, excelências, a União, eh, o recurso de apelação da união quanto ao mérito, obviamente não merece ser provido. Temos o capítulo da questão dos honorários de sucumbência. Como eu disse inicialmente, o juiz de primeiro grau, ele colocou uma trava temporal na base de cálculo dos honorários, apesar de ter definido corretamente que a base de cálculo dos honorários deve ser o proveito econômico discutido na
ação, porque obviamente não poderia ser um valor menor, justamente em razão do bem da vida que está em discussão. Vale dizer aqui que não há valor, pelo menos até o momento, a ser objeto de repetição de inébito, porque ela, parte autora, possui uma coisa julgada que a impede de tributar esses valores. Então, naturalmente, a base de cálculo deve ser o proveito econômico da discussão, mas não há que se falar na aplicação da trava imposta pela súmula 111 do STJ. E por uma razão bastante simples, essa súmula, ela foi eh editada e é aplicada no no
contexto de ações previdenciárias. Vossas excelências sabem que as prestações eh futuras elas são incertas, contingentes, enfim, depende de inúmeros fatores. Não é o caso do regime das ações tributárias em que nós temos uma disciplina legal toda própria do artigo 85 do CPC, né? Eh, então o juiz de primeiro grau, ao fixar essa trava da Súmula 111, ele atuou de certa forma como um legislador, criando uma restrição indevida no termo final de apuração da sucumbência. E veja, excelência, o proveito econômico aqui da discussão quanto ao a extensão temporal dela é inequívoca. Se a parte autora, por
algum motivo, no curso, no no final do processo, for derrotada, ela terá que pagar todos os tributos em discussão com os acréscimos. Esse é o montante em discussão. A definição de uma trava temporal, considerando a o marco da sentença, obviamente é um eh um critério que não guarda qualquer relação de correspondência com o montante econômico da discussão em jogo. Portanto, excelências, pede-se que a remessa oficial e apelação da União quanto ao mérito sejam desprovidas e que o recurso de apelação da parte autora e da sociedade de advogados seja provido para que a base de cálculo
dos honorários de sucumbência devido seja definida com base no todos os valores de RPJ e contribuição social sobre o lucro que deixarem de ser pagos, de ofere de serem oferecidos à tributação. no curso do processo até obviamente o trânsito em julgado da decisão definitiva que ele for desfavorável, ficando e definitivamente afastada a aplicação da súmula 111 do STJ neste caso concreto. Muito obrigado. Muito obrigado, Dr. Ricardo. Passo a palavra à eminente relatora José Federal convocado Eline Elias. Senhor presidente, eu inicio cumprimentando o ilustre advogado que já colocou as questões em julgamento de forma bastante bastante
clara. É, o voto é extenso, eu vou resumir bastante depois o advogado vai ter acesso ao inteiro teu, os colegas já têm. Eh, basicamente eu tô superando as questões preliminares eh de Népsedda inicial para ausência de prova pré-constituída. da demanda foi ajuizada pelo rito comum, admitindo amplação probatória, eventual necessidade de apuração documental ou contábil, eh, vai repercutir na extensão do direito reconhecido e não na regularidade formal da demanda. Eh, tô entendendo que aqui nesse caso a gente não tá rejulgando aquilo que já foi julgado na ação anterior e que já transitou em julgado, mas apenas
discutindo a repercussão disso em face da mudança legislativa, né? Eh, há uma outra questão aqui também que é a de nulidade da sentença por decisão condicional. também tô superando eh o uso da expressão eh porventura, pois a interpretação sistemática do julgado revela que a locução apena restringe o provimento aos valores que no âmbito dos programas indicados efetivamente correspondam a créditos presumidos. Eh, também não há nulidade nas decisões integrativas por violação a vedação de Inovação do 494 CPC, porque justamente os embarros de declaração se enquadram nessas exceções. E no mérito tô entendendo que a nova legislação,
no caso 14.789 789 de 2023, ela não tem aptidão para fazer cessar os efeitos prospectivos da coisa julgada naquilo que efetivamente se enquadra ali como incentivo fiscal concedido pelos estados, porque o fundamento realmente era era o pacto federativo. É, a coisa julgada, ela não qualificou de maneira geral e definitiva todos os mecanismos previstos nos oito programas, eh, como crédito presumidos e a tutela alcança apenas valores que efetivamente ostenta essa natureza, cabendo a administração tributária verificar em cada período de apuração a validade do ato concessivo, regular gozo do benefício, a natureza das rubricas escrituradas e os
respectivos valores, sem poder exigir eh a tributação sobre os créditos presumidos abrangidos pelo título em razão da superveniência da legislação. A satisfação do crédito vai poder ser por precatório judicial ou por compensação após o trânsito tem julgado. E tô afastando a aplicação analógica da súmula 111 da STJ, por se tratar de súmula aplicável à demandas previdenciárias, mas não estou acolhendo a pretensão de inclusão de toda a economia tributária até o trânsito em julgado. Por aplicação analógica do artigo 292, parágrafo 1eº e segundo CPC, a base de cálculo dos honorários compreende os valores eh dos tributos
cuja exigibilidade foi afastada entre 1o De janeiro de 2024, que é a data em que a lei entrou em vigor, e a data da sentença crescidos de eh valores vincendos correspondente a 12 meses subsequentes. Verdada a dupla contabilização dos valores eventualmente sujeitos à repetição de indébito no mesmo período. E tô então dando parcial provimento, a remessa necessária, a apelação da União, a apelação da parte autora e a sociedade advogados também. É como voto, senhor presidente. Muito obrigado. Como vota a J federal convocada Sandra Xlu? Eu acompanho a relatora. Muito bem. Como vota o desembargador federal
William Douglas? Da mesma forma, senhor presidente. Muito bem. pode pronunciar o resultado. Portanto, no sequencial número 25 da pauta, a turma, por unanimidade deu parcial provvimento às apelações e a remessa necessária nos tempos do voto da relatora. Muito bem. Pode apregoar o sexto do mapa. É o sequencial número 20 da pauta, processo número 506395741/2025 4025101. Relatoria Desembargador federal William Douglas. Sustentação oral requerida pelo Dr. Terence Dorneles Trene Paul OBRJ181693. Quando votante desembargador federal Willian Douglas, desembargador federal Paulo Leite e aux federal convocada Helene Elias. Muito bem. Boa tarde Dr. Teres. Por gentileza, Vossa Excelência pode
anunciar o nome completo número de ordem parte a quem representa e na sequência já fazer uso do prazo regulamentar. Pensorellis trenepol o São Paulo 336191. Acho que Vossa Excelência pregou a do Rio de Janeiro, mas tanto uma quanto a outra, eu represento a Ciclos Ambiental Rio e representá-la na sustentação oral. Presidente, antes de mais nada, eu gostaria de cumprimentá-lo desembargador Paulo Leite e a esta terceira turma especializada, desembargadora Sandra Chal, desembargadora Helena Elias, desembargador William Douglas. Eh, venho a este tribunal presidente sabedor das decisões que saem daqui para formar jurisprudência no Brasil afora. E trago
este caso que, por uma coincidência enorme do destino, diz que o tempo é a medida do movimento e eu venho a este tribunal com este leading case. Esse tribunal nunca apreciou essa matéria, que já passou por outros TRFs também e sobre a nossa o nosso patrocínio. A empresa Ciclos Ambiental En Rio, ela é uma empresa que faz tratamento de resíduos sólidos, urbanos, saneamento ambiental, produz biogás, água desmineralizada e trata resíduos sólidos. E esta empresa, ela tem como um dos seus atributos a melhoria, recuperação e manutenção de serviços ecossistêmicos. Em 2021, depois de uma longa e
dolorosa via cruces das questões ambientais, não só no Brasil, mas no mundo, veio à tona Uma lei, a lei 14.119, que cria o pagamento por serviços ambientais. E nesta lei há um benefício fiscal destinado às empresas que assim o fazem de isenção de alguns tributos. tributos esses federais que são impostos de renda de pessoa jurídica, contribuição social sobre o lucro líquido, piscofins. Com esta lei, a exigência que nela veio insculpida de que haveria necessidade de um cadastro ambiental para usufruto deste benefício fez com que a Receita Federal, seurgisse ou melhor, não aplicasse a o gozo
desse benefício ao argumento de que haveria necessidade de um cadastro ambiental para que este benefício tributário fosse usufruído. Mas na verdade a lei é muito clara. Ela fala que aqueles que prestam serviços ambientais e os valores recebidos a esse título não integram a base de cálculo desses tributos que eu mencionei. É uma norma autoaplicável. ela não exige complementação, ela não demanda uma complementação. A a o argumento do cadastro ambiental, ele sequer é uma obrigação acessória. Ele é um cadastro meramente informativo, estatístico, assim como se eu pudesse usar como como parêmia a necessidade do Usufruto, do
gozo de direitos da pessoa humana, eu teria que dizer que elas teriam que ter um registro de CPF ou um próprio registro geral para que fizessem gozo desses direitos. Não há necessidade deste cadastro. Demais disso, a lei é muito clara em dizer, e se Vossa Excelência me permite, a leitura, de que este cadastro ele ele o disposto no capo do artigo 17 da lei, que dá este benefício às empresas que prestam esses serviços ambientais, diz que o disposto no artigo apicla-se somente aos contratos realizados pelo poder público, que é o caso. Na verdade, a ciclos
ambiental Rio, ela atende a vários municípios do estado do Rio de Janeiro e, portanto, ela, em razão de ter esses contratos com o poder público, ela, portanto, ela faz uso a esse benefício. Se for firmado entre particulares, deveriam ser registrados no Cadastro Nacional de Pagamento por Serviços Ambientais. Portanto, o cadastro ele é informativo, estatístico, declaratório, não exigindo um complemento que viria, na verdade, em sede de regulamentação por decreto. A sentença de primeiro grau, excelência, depois de ter eh não ter apreciado o mérito, porque a ação, o mandado de segurança que foi proposto pela empresa foi
extinto sem resolução do mérito, ele merece reforma. Ele merece reforma. E isto foi feito, como eu disse, nos tribunais que viram este caso antes do Tribunal Regional Federal da Segunda Região. Eu trouxe memoriais e entreguei nos em todos os gabinetes, mostrando que este contrato e o seu registro consequentemente só é necessário para quem tenha sido para quem tenha firmado Relações entre particulares. Não é o caso. Demais disso, a mora do poder executivo pode privar ou prejudicar aqueles que sim praticam atos ambientalmente corretos. Então o meu pedido, na verdade, é para que essa turma reforme essa
decisão de primeiro grau, concedendo o benefício fiscal, como eu disse, é muito esperado aqueles que labutam no meio ambiente há como eu, há mais de 30 anos e e que seja aplicada, portanto, essa norma e que nós tenhamos uma uma busca de melhorias ambientais em razão, sim, de normas cogentes que façam com que o meio ambiente seja respeitado. Então é isso basicamente Vossa Excelência que eu tenho a dizer. Muito obrigado pela atenção. Muito obrigado, Dr. Terens. Com a palavra o eminente relator do processo, Desembargador Federal William Douglas. Senhor presidente, eh, primeiramente quero elogiar o advogado,
autor de livro da matéria, também a clareza da exposição. Eu vou eu pedir a vou adiar o processo, pedir as notas que eu vou eh eh mexer um pouco no voto. Então, eh, é perfeitamente isso. Perfeitamente, perfeitamente. Pode juntar as nossas taquigráficas, processo cadeado. Muito obrigado, Zor. Obrigado, excelência. Obrigado. No sequencial número 20 da pauta, após a realização da sustentação oral pelo eminente advogado, o julgamento foi adiado por indicação do relator. Foi determinada a juntada das notas taquigráficas. Eh, pode apregoar o próximo. É o sequencial número 3 da pauta. Processo número 51 18721/2021 4025101. Relatoria
juíza federal convocada Sandra Shalô. Sustentação oral requerida pela Dra. Alexandra Brunato Kiatovsk OBRJ131667. Agora o votante ju federal convocada Sandra Xalu, desembargador federal William Douglas e o desembargador federal Paulo Leite. Muito bem Dr. Alexandre, boa tarde. Por gentileza, Vossa Excelência pode anunciar o nome completo, número de ordem, a parte a quem é a presente e na sequência fazer uso do prazo regulamentar. Boa tarde a todos. Gostaria de cumprimentar os ilustres desembargadores dessa terceira turma, ah, ao ilustre membro do Ministério Público e aos colegas. Eu represento a os apelantes que são a Universidade Trust Recebíveis, o
espólio de Dr. Ronald Guimarães Levon e as senhoras Cláudia e Priscila Levon. Eh, excelências, eh, só para contextualizar, esse caso, ele discute apenas a responsabilidade solid, suposta responsabilidade solidária dos apelantes, porque houve uma cobrança de PIS que já foi acertadamente cancelada na origem em razão da imunidade, aqui a entidade, que é a CESPA, ah, faz justo, mas remaneceu uma cobrança de imposto e renda retida na fonte. em razão disso, ah, o foi interposta essa apelação para, eh, questionar essa nulidade do redirecionamento. Então, o que tá sendo discutido é apenas isso, tá? E ã, a questão
que se coloca aqui é que e nenhum dos dos supostos requisitos que ensejariam essa responsabilidade não foi comprovado nos autos. Então, qual é essa a questão central aqui desse ponto? É a ausência da prova do ato ilícito. A Fazenda Nacional em momento algum ela fez prova, ela se baseou em narrativas. E aqui um ponto eu queria chamar atenção de vossas excelências paraa cronologia. O fato gerador aqui, ele é de ele ocorreu, né, dessa execução do entre 2008 e 2010. E qual é o fundamento da fazenda para essa esse redirecionamento? teria sido uma transferência da mantença
da universidade da CESPA pro grupo Galileu que ocorreu em 2012, ou seja, depois dos fatos geradores. Então não há o nexo de causalidade e sequer a fazenda alega isso, eh, entre o fato gerador e o suposto ato que teria ensejado essa responsabilidade. Então o que se pergunta é como uma operação realizada em 2012, né, sem qualquer outra prova poderia ensejar uma responsabilidade referente a ao fato gerador que que aconteceu anteriormente. E aí, mais do que isso, ainda nessa linha da cronologia, as senhoras Cláudias e Priscila, elas se desligaram da CESPA em 2009, até então elas
não fizeram mais parte do quadro da entidade e mesmo assim até 2009 elas eram elas sequer eh possuíam poderes de gerência. Isso tá na documentação, isso tá nos estatutos. Então, eh, e a despeito disso, o que a Fazenda fez foi simplesmente redirecionar sem impultar condutas individuais. Ela ela incluiu todos esses coexutados e não há uma individualização da conduta eh tanto do das pessoas físicas quanto da pessoa jurídica. sobre a a operação da transferência da mantença, que a fazenda, com base numa narrativa, ela alega que teria ocorrido uma fraude, há uma grande confusão, porque a entidade
ela não foi extinta, ela continua existindo. A universidade ela nunca teve personalidade jurídica. transferiu-se a mantença da universidade. A CESPA não foi incorporada pelo grupo Galileu, ela continua existindo, o seu patrimônio é o mesmo. Então, não houve qualquer eh ensejo a essa presunção de que teria Ocorrido uma fraude. Não é porque uma uma uma essas pessoas tiveram alguma relação no passado com a universidade, com a a CESP, que você vai incluir ela como responsável por esses débits. E aí entra no caso da Trusth, que é o que chama bastante atenção. O que que houve no
caso da da universidade da Trust? Ela foi ela emitiu debentor para viabilizar, ou seja, uma operação econômica. ela eh todas essas debentoras foram pagas, os os investidores não houve eh os recursos foram captados de forma legal no mercado e e elas nunca a Céspa, ela nunca foi eh acionista da Trust, então foi uma uma operação comum eh realizada, né, no no no âmbito dessa dessa operação de transferência. E a fazenda alega uma confusão patrimonial quando sem provas de novo. Eh, e ela faz isso em todas as execuções fiscais, sem juntar uma prova. E e o
que se pergunta é isso, né? Cadê o desvio de finalidade? Não tem uma uma indicação. E o que a gente defende a movimentação financeira não é não é confusão patrimonial. Ela tinha a CESPO, ela tinha alunos, ela ela ela tem um fluxo financeiro, mas isso não faz dela, isso não faz uma fraude da empresa. Então, em momento algum foi comprovado ou alegado, né, qual patrimônio foi misturado, onde que houve essa transferência, os elementos básicos de excelências, nunca foi demonstrado nesse caso, assim como em outros casos onde essas mesmas Pessoas físicas e jurídicas são incluídas no
polo passivo. E aqui para chamar a atenção, o mero, né, é sabido que o mero admina de implemento não gera responsabilidade pessoal. Então, se essa parte do imposto de renda em relação à qual ela não é no imune, isso não seja responsabilidade de pessoas que tiveram alguma relação com ela. Ela, a, a sentença se baseou no artigo 50 do Código Civil aqui para para fundamentar o redirecionamento. Só que não houve além dos requisitos materiais, também não houve a desconsideração da personalidade jurídica. Também é outra outra questão. Não houve o cumprimento de requisitos processuais. E e
a sentença fundamenta com exceção a jurisprudência do STJ, onde eh estaria excepcionado a desconsideração da personalidade jurídica da do incidente. Só que ela usa com base nos artigos do CTN, que aí sim você tem toda uma jurisprudência onde você não precisa. Agora, se você fundamenta um um redirecionamento com base no artigo 50 do Código Civil, além de você comprovar os requisitos, você tem que seguir o incidente. Então, eh, a nosso ver, houve uma aplicação de uma jurisprudência que não se enquadra, que na própria sentença a juiz afirma esse redirecionamento em base ao artigo 50. Eh,
e mais um ponto que eu julgo relevante, que houve uma inversão do ônus da prova, a fazenda não comprovou e e a juíza entendeu na sentença que caberia aos corresponsáveis eh ilidir o o a o a narrativa da fazenda. Me parece que é o contrário. A fazenda tem que provar. Os corresponsáveis não podem sair fazendo uma prova negativa indistinta, porque não houve de novo, não houve uma uma identificação do fato, quem fez o quem fez cada ato, porque não há ato, não há. Ela simplesmente fala em transferência da mantença sem individualizar as supostas condutas. Então,
eh, a nosso ver, houve essa inversão indevida do ônus da prova e um pedido subsidiário que, eh, nós formulamos é para que caso o mérito não seja julgado para excluir esses corresponsáveis, porque foram opostos embargos de declaração na origem, onde foram apontadas todas essas questões, porque foram juntadas provas, toda a documentação da Truste, toda essa documentação das senoras Cláudio e Priscila que elas não mais integravam a fazenda a a a entidade, que elas não nunca possuíram poderes de gerência e nada disso foi apreciado. Então, o pedido subsidiário é para que seja os autos retornem para
apreciação em razão dos vícios que que foram apontados. Sobre esse caso, excelências, é, são essas as minhas considerações e eu agradeço a atenção. Muito obrigado, Dra. Alexandra. Eh, passo a palavra à eminente relatora, juiz federal convocada, Sandra Xalô. Senhor presidente, demais, a questão foi muito bem posta pela Dra patrona da tribuna e eu faço toda uma análise da questão fática que eu vou poupar eh os senhores da leitura. completa, mas depois o voto estará disponibilizado e e menciono que não se trata, portanto, de responsabilização automática por simples inad de implemento tributário, nem de responsabilização fundada
apenas em parentesco, cargo formal ou existência de grupo econômico. O quadro é mais amplo. associação beneficiente com expressiva movimentação financeira, dever estatutário de aplicação integral dos recursos nas finalidades institucionais, passivo tributário elevado, estruturação de sociedade anônima para aquisição de recebíveis de atividade educacional, emissão de debentores e posterior transferência de mantença em operação com imóveis e indenização por não concorrência. Esse acervo, eu entendo, é suficiente para manter a conclusão da sentença quanto à existência de elementos para justificar a permanência dos embargantes no polo passivo da execução fiscal. A ligação de que a universidade Trush não teria
como acionistas a CPAs ou os demais apelantes não afasta a conclusão da responsabilização reconhecida não depende exclusivamente da titularidade formal das ações. O dado central é a função econômica desempenhada pela Trust na operação aquisição dos direitos creditórios. Decorrente das atividades Educacionais. Hipótese de confusão patrimonial, esvaziamento de ativos, grupo econômico. De fato, análise não se limita limita a composição societária formal, mas alcança a destinação concreta dos ativos e o modo como as pessoas jurídicas se articularam para concentrar o passivo em uma entidade deslocar receita em benefício das outras. Então, visto em conjuntos elementos, apontam para manutenção
da conclusão de primeiro grau, a CEPA gerava expressivas receitas por meio de atividade educacional da universidade. Seus recebíveis foram objeto de estruturação por sociedade econômica específica. A associação acumulou passivo tributário relevante e operações posteriores reforçaram o deslocamento de ativos e benefícios econômicos para fora da espera da devedora originária. Esse quadro autoriza nos mesmos âmbitos do embargo execução a manutenção da legitimidade passiva das embargantes. Então estou negando provimento a apelação dos embargantes, mantendo integralmente a sentença a sentença recorrida na parte impugnada. Como vota? Muito obrigado. Como vota desembargador federal William Douglas? Acompanhar. Tá acompanhando? Eu também
estou acompanhando. Pode pronunciar o resultado. No sequencial número três da pauta. A turma por unanimidade conheceu e negou provimento à apelação nos tempos do voto da relatora. Muito bem. imediatamente pode apregoar o processo 16º do mapa em que figura a Desembargadora federal que agora nos brinda com a sua presença, que fará a devolução, desembargadora Carmen Silva, que fará a devolução de um voto, né, que sempre falta, remanece apenas esse último voto. É o sequencial número 27 da pauta, processo número 500 147533/ 2002525109. Devolução de vista da desembargadora federal Carmen Silvia, sustentação oral requerida pelo Dr.
Bruno Chagas Baço Barbosa, BRJ127688. creio que não está presente. Então passo a palavra imediatamente à desembargadora federal Carmen Silva, que poderá eh expor o seu voto. Boa tarde a todos, senhor presidente. É uma alegria estar aqui nessa terceira turma e meu voto se encaminha no sentido de acompanhar o voto do relator, eh, da relatora, no caso, eh negando provimento da apelação da União e negando provimento a remessa necessária. Perfeitamente. Pode, eh, pode pronunciar o resultado. No sequencial número 27 da pauta, prosseguindo no julgamento, nos termos do artigo 942 do CPC, após o voto vista da
desembargadora federal Carmen Silvia, no sentido de acompanhar o relator, a turma, em sua composição ampliada por maioria, vencidos, a desembargadora federal Cláudia Neiva e o desembargador federal Luís Antônio Soares, negou provimento da remessa necessária e a apelação, nos termos do voto do relator que elabrará o acórdão. Perfeitamente. Eu acredito que este é a única participação de Vossa Excelência. Eu agradeço muito a presença. Sei que as dificuldades e as agras que aguardam, mas fica convidado a permanecer. Eu entendo perfeitamente se assim não quiser. Muito obrigado, senhor presidente. Se precisarem mais de alguma coisa de mim, estarei
à disposição no gabinete. Ficamos muito gratos. Muito bem. Então, pode apregoar agora o próximo da pauta na ordem anterior, que é o oitavo do mapa. É o sequencial número 2 da pauta. Processo número 51 18872 79/2021 4025101. Relatoria juíza federal convocada Sandra XL. Sustentação oral requerida pela Dra. Alexandra Brunato Kiatovskrj 131667. Quo votante, juíza federal convocada Sandra Xalu, desembargador federal William Douglas e o desembargador federal Paulo Leite. Muito bem. Vossa Excelência acabou de se pronunciar há pouco, mas peço para que repita a mesma formato por razões de gravação, OK? Então, Vossa Excelência pode anunciar o
nome completo, número de ordem, a parte que representa e logo na sequência fazer uso do prazo regulamentar. Todos. Eh, meu nome é Alexandra Brunato Katovski, OBRJ131667. Eu represento a CESPA, a Universidade Trust, o espólio de Ronald Guimarães Levison e as senhoras Cláudia e Priscila Levon. Eh, esse, excelências, esse caso ele ele tem por objeto a cobrança de GTS, de uma dívida de FGTS e também a questão do redirecionamento, que como eu já havia mencionado, é uma petição padrão da fazenda. Então, eh, eu vou ter comentário sobre essa parte no final. E aqui a gente não
tá falando apenas de uma discussão sobre o direito, uma discussão em tese, né, sobre a existência de uma dívida de FGTS. Aqui a gente tá falando, o ponto aqui é se a fazenda ela pode cobrar ou não valores de de FGTS que já foram em parte quitados. Isso foi reconhecido pela perícia, teve uma prova perificial que eu vou mencionar mais adiante. Se pode fazê-lo com base CDAs que não individualizaram o empregado, né? não fizeram essa correlação entre valores e e e o funcionário em relação ao qual o débito estava sendo ã cobrado e principalmente se
podem responsabilizar terceiros que não sem demonstrar os seus pressupostos para tanto. E e aqui um dado que eu entendo que deve orientar esse julgamento é justamente essa prova pericial. O que que houve? Ela ela essa prova confirmou fatos essenciais à linha de defesa dos apelantes. Por quê? Ela reconheceu primeiro o valor de 70, aproximadamente R$ 71.000 foram efetivamente quitados pela entidade nas próprias competências Objeto da cobrança. Aqui a gente tá falando no período de 2005 a 2007. reconheceu também que 42 ex-empregados receberam valores de FGTS por meio da justiça através de acordos na na do
trabalho. confirmou que 11 ex-funcionários também da entidade habilitaram seus créditos trabalhistas, inclusive o FGTS, no processo de falência do Grupo Galileu e outros 20 ajuizaram reclamações trabalhistas, buscando então também valores de FGTS que integram, fazem parte dessa execução. Então aqui a questão não é ausência dos elementos, os elementos eles existem. O que houve e que aí é a grande questão é que a nosso ver a houve um cercamento de defesa por a perita, muito embora ela foi uma perícia contábil, muito embora ela tenha reconhecido todos esses pontos, ela ela concluiu pela inexistência de excessos de
execução, que foi o argumento do dos apelantes, porque eles entenderam que na aí entendeu que não haveria prova eh suficiente do alegado. E o que que o que que houve? Ela deixou de responder vários quesitos porque de novo a fazenda, quando ela fez a notificação no âmbito do processo administrativo, ela não fez essa correlação. Ela apresentou uma lista de funcionários, mas não conjugou qual valor era de qual funcionário. Então, diversos quesitos da empresa, da entidade, não puderam ser respondidos em razão dessa ausência de prova. No âmito da perícia foi requerido um termo de Diligência, porque
todos os comprovantes de pagamento da CESP, em diversas, seja em conta vinculada, seja no acordo trabalhista, foram ou ou habilitação nos processos, foram todos jados, foram todos acostados. E e a perícia, além de não deferir o término de diligência, ela concluiu pela inexistência de excesso de execução por uma por uma ausência de prova que não dependia da da CESPA, mas sim da União Federal. Então você entra no círculo vicioso, a união não produz a prova que ela deve produzir. Aí a Céspa vai e faz o quesito. A a a a perita não responde o quesito
porque a União não apresentou a prova e a e a CESP é punida por uma conclusão desfavorável em razão da suposta inexistência da prova. Eh, em razão disso e de outras inconsistências, foi requerida a substituição da perícia da perita, em razão da ausência de respostas claras. eh a negativa de elaboração do termo de diligência e várias respostas sobre questões nodais, ã, exatamente relacionadas à questão do excesso de de execução. Mas apesar disso, a a sentença, né, de primeira instância indeferiu o pleito de substituição da perícia. Hã, e essa é uma das razões que, a nosso
ver, há uma nulidade nesse processo, há um cercamento de defesa. E esse é um dos dos questionamentos pelo qual se requer a reforma integral, porque o elemento base foi identificado, o laudo, ele é Categórico, esse esses R0 e poucos milis corresponde ao período, ela reconhece tudo. E o que que a juíza entendeu? Com relação a essa parte do FGTS foi pago no âmbito de acordo de trabalho, ela entendeu que seria vedado o pagamento após a edição da lei eh 9000, só 9491 e 97. Pagamentos realizados diretamente ao empregado no âmbito de acordos trabalhistas seriam eh
vedados. Pois bem, e aí o que se argumentou a época, foi até antes do do tema do do STJ, que foi até depois do recurso de apelação e apresentamos uma petição, tema 1176 do STJ que já pacificou, admitindo que é válido, sim, o pagamento direto, é que não foi um pagamento entre partes, foi um pagamento feito long de um acordo, foi homologado pela justiça, houve reconhecimento da perita, ainda assim a juíza não tinha aceitado, eram reconhecido. Pois bem, após a sentença e após a a apresentação de recurso de apelação, sobreveio esse julgamento do tema ao
1176 do STJ, que foi ele foi em 2024 transitou em julgado. Nós atravessamos uma uma petição alegando o fato que reconhece a eficácia dos pagamentos de FGTS realizados diretamente a empregado no âmbito de acordo homologado na justiça do trabalho. Então isso por si só já demonstra que ao menos essa parte da da sentença, ela ela não está em linha nem com a com a jurisprudência do STJ e tampouco com o que a própria perita que A perita fez a correlação dizendo que houve pagamentos no de acordo referente ao período da autuação, tá? Eh, e com
relação aos 11 ex-funcionários que foram habilitados e em processo de falência do grupo Galileu e esses 20 ex-funcionários, não se está dizendo que o simples ajuizamento de uma execução você teria que automaticamente excluir a a a execução fiscal. Mas o ponto aqui é você não há há uma cobrança em duplicidade, há que se reconhecer isso. Não, não porque a juíza entendeu que não haveria nenhuma correlação o fato deles terem habilitado o crédito. Se você habilitou o crédito, eles vão receber aquele crédito no âmbito do processo de falência. E de novo, também houve reconhecimento da perícia
sobre esse ponto. Sobre os R$ 71.000 reais que a a CESP apresentou os comprovantes de depósito em conta. O argumento da juíza, né, para não conhecer desses pagamentos foi que os pagamentos foram efetuados antes do lançamento da atuação. Mas ora, se a empresa se a entidade efetuou o pagamento tempestivamente, é lógico que ele tenha sido feito antes da autuação. Eh, a nosso ver é um é um argumento que não procede, porque justamente estamos alegando que foi feito um pagamento tempestivo. A autuação foi depois, mostra que a autuação foi indevida. E caminhando agora pro pro ponto,
né, da das CDAs, que corrobora tudo isso que eu já havia dito, eh, a o processo Administrativo não não correlaciona o funcionário com com os valores, não há uma individualização. Então isso o prejuízo é claro, já que a própria perita ela não ela ela menciona que ela ela não fez essa correlação dos valores, apesar da ACESPA ter apresentado todos os comprovantes. E agora a o outro ponto é é a questão do redirecionamento, mas eu eh os argumentos são os mesmos, né? Eu vou poupar a Vossa Excelência de de repetir esses mesmos pontos, porque a petição
da Fazenda é padronizada. A única questão aqui que a gente tá falando de FGTS e a e a fazenda ela pretende aplicar o CT na responsabilidade solidária que não se aplica. FGTS não tem natureza tributária, então você não tem como aplicar e ela tenta aplicar o o a responsabilidade solidária do do artigo 135. Enfim, ela joga o que, enfim, o artigo que couber, ela vai, ela ela ela sustenta de uma forma bastante genérica, mas sequer isso seria aplicável. Então, excelências, eh, são essas as conclusões e eu agradeço novamente a atenção. Muito obrigado mais uma vez,
Dra. Alexandra, passo a palavra à eminente relatora juíza federal convocada Sandra Charlot. Senhor presidente, demais jogadores, mais uma vez questão foi muito bem posta da tribuna. Em relação ao redirecionamento, a questão já foi Analisada no processo anterior. Vou poupar Vossas Excelências de nova leitura. Em relação aos valores recebidos, recolhidos por guias de FGTS relativos às mesmas competências empregados de débito executado devem ser abatidos independente do recolhimento se anterior à notificação de débito para evitar cobrança em duplicidade. O Superior Tribunal de Justiça, no tema 1176, reconhece a eficácia dos pagamentos do FGTS realizados diretamente ao empregado
em acordos homologados na Justiça do Trabalho, após a lei 9491 de 97. O abatimento dos valores pagos em reclamações trabalhistas exige como provação individualizada da correspondência entre o pagamento e a dívida executada, permanecendo exigíveis as parcelas acessórias e a contribuição social. Então eu estou com isso, dando parcial provimento apelação apenas para reconhecer o excesso de execução no montante de 71.118,40 recolhido relativo a recolhimento GFGTS identificados pela perícia como coincidentes com as competências, fatos geradores e empregados abrigados pela cobrança, determinando-se o respectivo abatimento no prosseguimento da execução fiscal com os reflexos cabíveis. reconhecer à luz do
tema 1176 do Superior Tribunal de Justiça, a possibilidade jurídica de abatimento dos valores principais do FGTS comprovodamente pagos em arrucor dos trabalhistas homologados, desde que haja, exatamente como eu já havia mencionado, prova inequívoca da correspondência do trabalhador competência do bolo pago. Mantendo mais a sentença recorrida é como voto. Muito obrigado. Como vota desembargador federal de duplas também acompanho. Estou acompanhando também. pode pronunciar o resultado. No sequencial número dois da pauta, a turma, por unanimidade, conheceu e deu parcial provimento à apelação, nos termos do voto da relatora. Perfeitamente, pode apregoar o próximo. É o sequencial número
5 da pauta, processo número 500 790905/202452. Relatoria juíza federal convocada Sandra Xalô. Sustentação oral requerida pelo Dr. Pedro Henriques Leal, OBRJ1039 pela Apelante e pelo Dr. Marcelo Santos Bittincur OAB Espírito Santo 43502 pela apelada. Quo votante juíza federal convocada Sandra XLU desembargador federal William Douglas desembargador federal Paulo Leite. Muito bem Dr. Pedro Henrique. Perfeitamente Dr. Pedro. Por gentileza, Vossa Excelência pode anunciar o nome completo, número de ordem, a parte quem representa e na sequência fazer uso do prazo regulamentar. Eh, boa tarde. Meu nome é Pedro Henriques Leal, OAB 1209, represento o IBAMA. Gostaria de inicialmente
cumprimentar a todos os presentes, principalmente os ilustres eh componentes dessa terceira Turma e os demais presentes. Eh, a questão, o processo trata basicamente da legalidade da portaria 230, 260 de 2003 do IBAMA, na parte em que ela estabelece as a forma de cálculo dessa da taxa de controle e fiscalização ambiental, a TCFA. O IBAMA defende que a lei 6938 de81 faz clara diferenciação entre estabelecimento e pessoa jurídica. Ela define no capte que os que a taxa é devida por estabelecimento. Em relação a isso, não há discussão entre as partes. A lei é clara ness nesse
aspecto, mas ela também é clara ao definir que uma das variáveis do fator da base de cálculo dessa taxa é o porte da empresa. E ao definir o porte da empresa, ela o faz considerando não apenas o estabelecimento, mas a matriz e as filiais, ou seja, a pessoa jurídica como um todo. Isso é claro no artigo 17, parágrafo primeiro da lei, que me permita ler rapidamente pr os senhores. microempresa eh para fins dessa lei, considera-se microempresa e empresa de pequeno porte as pessoas jurídicas que se enquadram respectivamente nas descrições do inciso 1 e do capus
da lei eh 9841. Empresa de pequeno porte, a pessoa jurídica que tiver receita bruta anual superior a 1.200 igual inferior a 12 milhões e para empresa de grande porte a pessoa jurídica que tiver renda bruta anual superior a R$ 12 milhões deais. Portanto, excelência, como visto, a lei faz clara diferenciação entre estabelecimento, quando define que a taxa devida por estabelecimento do quando define o porte da empresa que o faz, citando a pessoa jurídica, ou seja, o conjunto de matrizes e filiais daquela daquele daquela empresa. Eh, não há, portanto, na na pela portaria que eh nenhuma
inovação eh inovação, nenhuma previsão que a lei já não faça, não havendo assim eh violação ao princípio da legalidade tributária. E esse tema não é novo nem, né, no PRTJ, que já em em duas oportunidades teve a oportunidade de se manifestar no sentido de que a base, a, o faturamento deve ser medido pela pessoa jurídica como um todo. E eu cito aqui o HESP 1.661.547 e o RESP 1.795.772. E também não é nova essa discussão aqui nessa terceira, nessa, né, nessa terceira turma especializada, que já tem vários julgados no sentido de declarar legal a taxa
de eh a forma de cálculo da taxa da TCFA, né, taxa de controle fiscalização ambiental. Eu posso citar aqui apenas artículo de exemplos. Apelação cível 5015295 89/2024 4025001. Eh, da da, perdão, essa é da quarta turma da relatoria do desembargador Alberto Nogueira. E aqui na terceira turma posso Citar 503692337/224 5001 da relatoria da da desembargadora federal Letícia de Santos Melo. Então, como demonstrado jurisprudência também vai no sentido dessa do entendimento da legalidade da da taxa, da previsão de como eh a definição de da legalidade da da portaria 260 2023 do IBAMA. O o Ibão ainda
tem como pedido subsidiário na hipótese de ser mantida a decisão que considerou ilegal a taxa da a portaria 260 2023 do IBAMA. a questão da porque é um mandado de segurança que se determina que nos 5 anos anteriores a juzamento é possível a a restituição administrativa ou compensação com tributos administrados pela pela Receita Federal, né? O IBAM pede como pedido subsidiário a a alteração dessa parte do julgado, reforma dessa parte do julgado, uma vez que o mandado de segurança não pode ser ser substituído de ação de cobrança. Qualquer valor eh a ser restituído deve ser
meio de precatório. Nós temos artigo 100 da Constituição Federal. E quanto a compensação, como essa é uma taxa eh administrada pelo IBAMA, não teria sentido de possibilitar a compensação com taxa administrada pela Receita Federal, uma vez que o criador e o devedor são pessoas distintas, pessoas jurídicas distintas. Então, excelência Isso que eu gostaria de apresentar aqui e o BMBAN Pugma pela reforma da sentença a fim de eh considerar legal a portaria 260 de 2023 do IBAMA. Agradeço a intenção dos senhores. Muito obrigado, Dr. Pedro. Dr. Marcelo Santos está presente? Sim, excelência. Muito bem, Dr. Marcelo
Santos, Vossa Excelência pode anunciar o nome completo, número de ordem, a parte a quem representa na sequência fazer uso do prazo reglamentar. Eh, Marcelo Santos do Tencuru, OAB 4352, Espírito Santo e eu represento uma brasa, mármoreas e granitos. Eh, eminentes desembargadores, cumprimento a todos da terceira turma especializada na pessoa do desembargad do presidente Dr. Paulo Leite. Eh, e eu gostaria de iniciar eh a sustentação com uma, ainda que um pouco nervoso, por a primeira vez, com uma premissa constitucional bem simples. O artigo 150, inciso primeirº, da Constituição, ele estabelece uma das garantias elementares ao contribuinte.
é vedado exigir ou aumentar tributo sem que a lei o estabeleça. Não obstante, o artigo 97 do CTN também estabelece que a instituição ou a juração de sua base de cálculo definição do fato gerador, eh, isso deve ser feita mediante a lei, tá? Eh, algo que compõe O limite do poder de tributar. Eh, estamos aqui falando de matéria tributárias no que toca a legalidade escrita. Eh, excelências, essa controvérsia ela pode ser resumida com uma única pergunta. Poderia uma portaria de uma autarquia federal alterar o critério econômico utilizado para definir o porte dos estabelecimentos e por
consequência a base de cálculo da taxa de uma lei de de uma taxa prevista em lei federal? com a devida velha, entendemos que não. Operadores do direito entendem que não. Os doutrinadores entendem que não. Eh, como o representante do IBAM mencionou, o artigo 17D ele utiliza uma expressão inequívoca. Peço vênia e abre aspas. A TCFA é devida por estabelecimento. Fecha aspas. Eh, quando a lei define como o tributo deve ser calculado, a administração pode apenas regulamentar sua aplicação, não pode criar um critério novo, mas oneroso para o contribuinte, tendo em vista o princípio da segurança
jurídica. A a lei 66938 não determina que se some as receitas da matriz das filiais. Essa regra, nesses termos, não está prevista no artigo 17D, desde dezembro dos anos 2000, quando a TCFA foi introduzida pela lei 10165. O legislador jamais determinou a somatória das receitas de matriz filiais, Como se observa atualmente no texto ainda em vigência. Eh, essa consolidação das receitas foi formulada, foi uma fórmula encontrada pela autarquia para alargar a base de cálculo da taxa sem que houvesse uma correspondente autorização legal, surgindo com a portaria do IBAMA 260 em 2023. Eh, o próprio texto
da portaria demonstra que não se está diante de mera interpretação administrativa, excelências. A portaria estabeleceu que para os exercícios de 2001 até 2023 seria utilizada a renda bruta anual de cada estabelecimento, tal como se prevê na lei 698, mas determinou que de 2024 em diante passar a ser utilizado o somatório das receitas, ou seja, eh sob aparência de simples interpretação interpretação administrativa, houve um verdadeiro alargamento do critério econômico utilizado, como mencionado anteriormente. Eh, excelência, resta uma dúvida. Eh, se a portaria apenas está esclarecendo o que a lei 6938 sempre determinou, porque a própria administração estabeleceu
que em 2023 eh seria a partir de 2024, perdão, eh haveria um critério mais mais oneroso. Não houve alteração na lei, não houve modificação no artigo 17D e o Congresso Nacional nunca criou um novo critério para o este enquadramento. O que mudou Foi exclusivamente a portaria. Essa mudança não é neutra. essa mudança interfere diretamente no porte atribuído a aos estabelecimentos. Essa mudança eh ela aumenta o valor da taxa, se faz necessária a aplicação do princípio da legalidade tributária no presente caso, tal como a sentença já o fez, a manutenção da sentença que é a que
nós buscamos aqui. Eh, e eu repito novamente o artigo 1561 da Constituição que veda a majoração tributária sem sem que a lei o faça. Excelências, não estamos aqui para negar o poder de regulamentar do IBAMA sobre hipótese alguma. Isso ficar muito claro, tá? A Marbrasa, ela sustenta que o IBAMA eh esteja impedido de disciplinar e que ele não está, perdão, eh impedido de disciplinar procedimentos administrativos, cadastros, declarações, fiscalização ou forma de cumprimento das obrigações pertinentes a TSFA. A questão é mais específica. regulamentar não significa poder modificar o conteúdo econômico da da obrigação. O regulamento pode
devolver, pode desenvolver a lei. O regulamento pode operacionalizá-la, o regulamento pode estabelecer meios necessários à execução, mas o regulamento não pode acrescentar a uma lei critério que nela foi previsto, critério que aumenta a carga tributária. eh, excelentes e e a título de jurisprudência, eh, o TRF5 já prestou demanda similar Envolvendo a portaria 260 e reconheceu que o ato infralegal inovou ao determinar a consolidação das receitas. O TRF3 também eh reconhece que a portaria se apolou os limites da lei eh 6938 ao substituir receita individual pela receita global. Eh, no caso, nós estamos diante de uma
divergência jurisprudencial concreta sobre a legalidade no que toca a portaria 260. Essa divergência, entendemos que deve prevalecer a interpretação que preserva a reserva legal em matéria tributária. Excelência, eu encerro retomando a pergunta inicial. A lei 698 afirma que a TSFA é devida por estabelecimento, ao passo que a portaria 260 determinou que a partir de 2024 o porte de casa estabelecimento passa a ser definido pela receita global de de toda pessoa jurídica. Essa alteração produz, por consequência econômica direta, a elevação do valor das ação sem correspondente à alteração legislativa. Por essas razões, em nome da Marbrasa
Mármores, Granitos do Brasil, requer-se o desprovimento da apelação interposta pelo IBAMA e a manutenção da sentença também em sede de remessa necessária. Muito obrigado, Dr. Marcelo. Vocês muito bem na sua estreia. Passo a palavra à eminente relatora juiz federal convocada Sandra Charlot. Senhor presidente, demais julgadores, como foi muito bem posto da tribuna, como por ambos os patronos, a controvérsia gera em torno da existência ou não desorbitância no poder de regulamentada portaria IBAMA 260/2023, Ao promover modificações na forma de cálculo da taxa de controle de fiscalização ambiental para pessoas jurídicas com matriz e filiais, passando-se a
utilizar o somatório da renda aburda anual de todos seus estabelecimentos para fins de da referida taxa. Eh, antes mesmo da edição da portaria IBAMA 260, publicada em 22/12/2023, a segunda turma do colendo Superior Tribunal de Justiça já havia firmado orientação no sentido de que o valor exigido a título de TCFA poderia ser cobrado com base na renda bruta anual das pessoas jurídicas consideradas como um todo, matriz e filiais, e não de uma única unidade da empresa. e transcrevo a jurisprudência. Em síntese, o Supo Tribunal de Justiça entendeu que o artigo 17D, capode da Lei 698,
o que diz: "A TF TCFA é devida por estabelecimento e seus valores são fixados no anexo nove dessa lei, não pode ser lido de forma isolada, devendo ser interpretado em conjunto com os demais dispositivos do referido dispositivo legal". Desse modo, ao prever que a TFTCFA será devida por estabelecimento, a norma legal dispõe que seus valores são aqueles fixados no anexo para fim de definição do aspecto quantitativo das DCFA. Utiliza como critérios potencial potencial e polição, grau de utilização de recursos naturais e bem como a o porte da empresa, microempresa, empresa de pequeno porte, empresa de
meio médio porte, empresa de grande porte. Aí transcrevo. E por sua vez o artigo 17D, parágrafo 1eº da lei 6938 veicula para os efeitos do referido diploma, os conselhos de microempresa, empresa de pequeno porte, grande porte, referente expressamente à receita bruta anual da pessoa jurídica e não do estabelecimento de maneira individualizada. A redação expressa e reforça a compreensão de que o parâmetro do efeito eleito para o legislador para apuração da base de benefício da TCFA não se restringe ao faturamento da unidade produtiva isolada, mas a receita bruta anual da pessoa jurídica como um todo e
o somatório das receitas de cada um dos estabelecimentos. Então, com isso, eu estou eh aí e aí menciono eh eu estou dando provhecendo a a apelação e dando provimento. É como voto. Muito obrigado. Como voto desembargador federal Douglas. Senhor presidente, eu acompanho também. Estou acompanhando. Pode pronunciar o resultado. No sequencial número cinco da pauta. A turma por unanimidade conheceu e deu provimento ao recurso nos tempos do voto da relatora. Muito bem. pode preguar o subsequente o 10º do mapa é o sequencial número 24 da pauta, processo número 500 62791126 40200 relatoria juíza federal convocada Helena
Elias presidente pela ordem a a advogada ela Informou via chat que não teria mais interesse em sustentar Laí Barbosa. Dout. Renata Renata Maria. A Dra. Renata Alemanha foi substituída pela LeBa. Vossa Excelência foi substituída. É, então sustentação oral, retificando e sustentação requerida pela Dra. Laís Barbosa Rayane OBRJ 176844. Quo votante juída federal convocada Helena Elias, juída federal convocada Sandra Xalu, e desembargador federal William Douglas. Muito bem, Dr. Laí Barbosa, boa tarde. Vossa Excelência pode anunciar o nome completo, número de ordem, a parte que representa e na sequência fazer uso do prazo regulamentar. Boa tarde, excelência.
Eh, meu nome é Laí Barbosa Ravan, OABRJ 17684. Bom, cumprimento excelentíssimo senhor desembargador presidente Paulo Leite, aos demais integrantes da terceira turma especializada. O caso já foi objeto de apreciação dessa turma, mas nos parece que a a questão ainda não está decidida de forma definitiva. Trata-se na origem de mandado de segurança impetrado para afastar a cobrança do adicional de 10% do lucro presumido no imposto de renda e da CSL, apurado na sistemática do lucro presumido, instituído pela Lei Complementar 224 de 2025. No caso se refere ao grave de instrumento interposto contra a decisão liminar que
indeferiu o pedido de da suspensão da exigibilidade. Então eu começo, excelências, trazendo a questão de um ponto mais objetivo. A controvérsia é se a Lei Complementar 224 de 2025 poderia, sob o fundamento de reduzir benefícios fiscais, aumentar, majorar em 10% os percentuais de presunção utilizados na apuração do imposto de renda da CSL pelo lucro presumido. Antes de entrar no mérito propriamente dito, eh parece relevante recordar brevemente os fundamentos das duas decisões já preferidas no processo, porque tivemos a decisão de primeira instância e a decisão proferida pela excelentíssima desembargadora pelo, desculpa, pelo juiz convocado Mauro Luiz
Rocha, que indeferiu a antecipação de tutela recursal. A decisão de primeira instância basicamente se baseou na ausência do perículo em Mora, sob o fundamento que a simple submissão à nova sistemática tributária não caracterizaria urgência suficiente. Já a decisão que deferiu antecisão de tutela recursal eh já fundamentou na ausência da probabilidade do direito do fumos buniures. Entendeu-se em síntese que a lei complementar possui competência para alterar a base de cálculo do imposto de renda e da CSL. o que, aliás, não Discorda agravante e que eventual classificação equivocada do lucro presumido como benefício fiscal trazida pela leiamentar
224 representaria apenas uma impropriedade terminológica e que o artigo 135, parágrafo 6º da Constituição, que trata da lei orçamentária e da necessidade de anexar um relatório regulamento, eh regionalizado das despesas, das receitas em caso de benefícios fiscais, teria uma finalidade meramente de transparência orçamentária. E aí eu queria um destaque para esse termo transparência orçamentária, que a gente vai voltar nele mais à frente, mas que não teria o condão de não teria o condão de limitar essa competência legislativa. Então, justamente sobre esses dois aspectos, perícula e mora e o perigo na demora, que desculpa e a
probabilidade do direito que vão ser essas considerações. Então, vamos fazer uma discussão bastante essencial. Agravante não sustenta que o legislador esteja impedido de alterar os percentuais da majoração do lucro presumido. Também não se sustenta que qualquer direito adquirido à manutenção permanente desses percentuais. A questão aqui é outra. O que se sustenta é se o legislador pode majorar uma presunção legal de renda sob o fundamento específico de estar reduzindo o benefício fiscal Quando o lucro presumido não possui essa natureza. Como vossas excelências bem o sabem, o artigo 44 CTN prevê expressamente que a base de cálculo
do imposto sobre a renda pode corresponder ao montante real, arbitrado ou presumido. Portanto, lucro real, lucro presumido e lucro arbitrado são formas legalmente previstas de determinação da base de cálculo. O lucro presumido não é redução de alíquota, não é dedução concedida sobre uma base de cálculo previamente existente, é a própria técnica utilizado pela lei para determinar essa base. E há uma característica importante, o lucro presumido não produz necessariamente uma tributação menor. Dependendo da margem efetivamente obtida pela empresa, a tributação, pelo lucro presumido pode ser inclusive mais onerosa pro contribuinte. Por isso, não se pode partir
da premissa que existia um benefício fiscal e muito menos esse o fundamento para majorar esse percentual. Trazendo pro problema específico da lei complementar 224, se ela tivesse revisado os percentuais porque a realidade econômica demonstrasse que as margens médias de lucratividade das atividades haviam aumentado, estaríamos diante de outra discussão. Mas não foi isso que que aconteceu. Então houve demonstração de que uma atividade antes sujeita à presunção de 8%, por exemplo, passou a apresentar a margem de 8,8%. Nem que uma atividade 32, uma margem de 35.2. O percentual de aumento foi de 10%, porque a lei estava
promovendo uma redução do benefício fiscal 10% para todas as atividades. Ou seja, a majoração não nasceu de uma revisão econômica da presunção, nasceu de premissa jurídica, de novo, de que o lucro presumido seria um benefício a ser reduzido. E aí, excelência, eu vou pedir licença para ler trecho de uma decisão proferida pelo TRF da quarta região sobre a relatoria do desembargador federal Leandro Pain, que enfrenta justamente essa controvérsia. Abre aspas, tal aumento não decorre da revisão da presunção, mas de medida supostamente redutora de benefício fiscal. é um aumento por via oblíqua, disfarçado de revisão de
uma renúncia fiscal, que em verdade nesse caso inexiste. Então essa distinção é mais do que fundamental paraa análise do presente caso, porque se o rótulo de benefício fiscal fosse realmente relevante, permaneceria sem resposta uma pergunta muito simples. Por que exatamente os percentuais de presunção foram majorados em 10%? A resposta está na própria lei, porque esse percentual foi escolhido para reduzir os benefícios fiscais. Isso até já tinha dito anteriormente. Então, data máxima vênia não entende agravante que se tá se trata apenas de um equívoco terminológico. Qualificação jurídica é a própria causa da fundamentação da majoração. E
aí a gente vai precisar falar um pouco de capacidade contributiva do próprio princípio constitucional de renda e da transparência orçamentária que eu havia chamada atenção anteriormente. É claro que o lucro presumido não precisa necessariamente coincidir matematicamente, aritmeticamente com lucro efetivamente apurado por cada empresa. Não tem nem como precisar isso. Mas uma coisa é trabalhar com uma presunção legal de renda, outra é majorar essa presunção em 10% sem qualquer demonstração de alteração da realidade econômica que deveria fundamentá-la, até porque cada atividade tem a sua própria presunção. Se a presunção pretende representar uma aproximação juridicamente admitida da
renda, a sua elevação não pode estar completamente dissociada dessa realidade. É nesse sentido que se invocam os artigos da Constituição, 145, parágrafo primeiro, e 153, inciso terº da Constituição. E aí que entra o princípio da transparência. A decisão que deferiu a tutela recursal considerou que o artigo 165 parágrafo 6º da Constituição possui finalidade de transparência orçamentária. Mas a transparência hoje também é princípio expresso do próprio sistema tributário nacional a partir da emenda constitucional 132/2003 2023, desculpa. E a transparência, ela exige coerência entre a razão, o meio e o resultado da tributação. Não nos parece coerente
anunciar uma política de redução de benefício fiscal e, por esse fundamento, agravar a tributação de contribuintes que não usufruem de benefício algum. E não estamos falando apenas de uma construção teórica da gravante. Voltando à própria decisão do desembargador federal Leandro Pen, quando ele ele até fala em na questão da transparência orçamentária. É, não, eu não acabei não transcrevendo aqui, mas nessa própria decisão ele fundamenta a decisão dele com base inclusive na transparência orçamentária, que foi eh fundamento para indeferimento da anteação de tutela recursal. Bom, já caminhando pro final, até porque meu tempo regulamentar está se
encerrando, queria citar que há outros precedentes, apesar dessa turma já ter eh proferido decisão em sentido contrário ao pleito da agravante, mas já foi proferida a decisão pela juíza federal convocada, Dra. Letícia Melo, mantendo a decisão liminar de primeira instância. a decisões do Tribunal da Quarta Região, a a sentença preferida em primeira instância em no em Goiás, no Tribunal da Primeira Região. E e eu concluo a minha participação destacando que o Perico Lei Mora, ele se renova cada período de apuração. quando foi impetrado esse mandato de segurança? foi anteriormente a ao final do do primeiro
período, que antes do dia 30 de abril, e a cada trimestre esse risco eh na demora ele se renova. Afinal de contas, o contribuinte, ele teria a opção ou de pagar com a majoração ou de não pagar, esperar o resultado do processo e correr, enfim, nas consequências da da regularidade fiscal. E para concluir de verdade, agora resumindo tudo que foi dito até então, a gente poderia sintetizar essa discussão com uma simples pergunta, excelências, pode-se majorar em 10% uma presunção legal de renda sem qualquer demonstração de alteração da realidade econômica que fundamenta essa presunção, exclusivamente porque
o legislador decidiu quantificar, qualificar com benefício fiscal, uma técnica ordinária de determinação de base de cálculo. Agravante, como dito, e sua fundamentação entende que não. E por essas razões requer provimento do agravo de instrumento para suspender a exigibilidade do crédito tributário calculado sobre o acréscimo De 10% da presunção para apuração de imposto de renda e da CSL, assegurando-se todas associadas da agravante ao requerimento do imposto de renda da CSL no percentual anteriormente previsto. É o que você espera. Obrigada. Muito obrigado, Dra. Alaí. Passo a palavra a eminente relatora José Federal Convocada, Dra. Helene Elias. Obrigado,
senhor presidente. Cumprimento a ilustre advogada. Esse tema é bastante conhecido. Essa tese eh dos contribuintes ainda tá em discussão, né? Há uma queda de braço aí com a Fazenda, mas a jurisprudência do nosso tribunal já é amplamente favorável. Eh, para dar adiantar os trabalhos. Eu vou, como as razões são conhecidas já eh no sentido da decisão, tô negando provimento ao agravo de instrumento, senhor presidente. Perfeitamente. Como vota a José Federal convocada Sandra XLU? Senhor presidente, acompanhei-lhes. Relatora. Muito bem. Como vota desembargadora federal William Douglas? Senhor presidente, eu vou pedir vênia, eu passei gozo de licença
e férias, né, seguido, então eu queria eh eh vou pedir vista notas. Sim, então pode pronunciar o resultado parcial com as notas tacográficas. No sequencial número 24 da pauta, após o voto da relatora no sentido de negar provimento agravo de instrumento no que foi acompanhada pela jida federal convocada Sandra XLU, pediu vista o desembargador federal William Douglas, foi determinada a juntada das notas taquigráficas. Perfeitamente. Pode anunciar o próximo. É o sequencial número 13, processo número 50116456/2023. 4025104 relatorias desembargador federal William Douglas sustentação oral requerida pelo Dr. Guilherme Viegas de Jesus OABRJ 249250 o votante desembargador
federal William Douglas desembargador federal Paulo Leite e ajuda federal convocada Helena Elias perfeitamente antes de iniciar o julgamento propriamente dito eu consulto a minha colega federal convocada Helene Elias se haverá destaque. Sem destaque. Eu também não tenho destaque. Desembargador federal, Vossa Excelência confirma que a apelação tá sendo desprovida? Sim. Perfeitamente. Então, doutor, a apelação está sendo desprovida e assim Vossa Excelência tem interesse na sustentação ainda por uma eh por uma questão de ordem, excelência, gostaria de perguntar somente ao iminente relator se além da improcedência da apelação, se o requerimento da apelada no sentido de aplicação
do artigo 85 do CPC, parágrafos terceirº e quarto, estão sendo atendidos. Eh, eu estou majorando os honorários de 62 para 65.000. É como estamos resolvendo a questão dos honorários nesse caso. Então, excelência, eu gostaria de sustentar para que eu convencesse a turma a a rever o voto. Perfeitamente. Fica à vontade. Então, Vossa Excelência anuncia o nome completo, número de ordem, a parte a quem representa e na sequência pode fazer uso da palavra. Guilherme de Jesus. OABRJ 11562. Estou pela apelado FSRJ. E o que me força a manter a sustentação é o fato de de analisar
que a matéria eh em em análise já foi objeto de julgamento por essa turma mais de uma duzia de vezes e que a decisão ela é de acordo com a tese da apelada. O eminente relator vai também nesse sentido, mas eu vejo que a necessidade de um complemento aqui. Nós estamos tratando eh de uma situação em que a apelada eh recolheu a contribuição previdenciária através de GPS, quando deveria tê-lo feito através de DARF Web. Eh, verificando essa inconsistência, a apelada submeteu-se às normas fazendárias e requereu uma um procedimento chamado Redarf, que é então a conversão
dos recolhimentos em GPS para DARF Web. Após a o protocolo dos requerimentos, houve despacho decisório favorável. E o despacho decisório, como sabemos, é uma verificação da conformidade do recolhimento, atestando inclusive o próprio pagamento, que é o fator de exclusão do crédito tributário. Ah, após o o despacho decisório, ao invés do processo tramitar de maneira consistente, né, e e convertendo os pagamentos e anulando qualquer pendência cadastral, a fazenda inscrever o débito em dívida ativa e posteriormente foram distribuídas duas execuções fiscais e as consequências foram inúmeras, com negativação cadastral, impeditivo de crédito, dificuldade junto a fornecedores, necessidade
de muito trabalho por parte dos causídicos para convencer tanto as instituições financeira quanto os fornecedores de uma empresa que possui 80 estabelecimentos, 1000 funcionários, uma responsabilidade muito grande da inconsistência daquele apontamento cadastral. examinando o processo ao qual estamos aqui representando o o juiz de primeiro grau, eh que inclusive foi substituto do primeiro. Esse processo ele contou com a atuação de dois juízes de primeiro grau. ele eh deu oportunidade à fazenda de rever a situação e não obstante as inúmeras eh os inúmeros requerimentos de informações, foi obrigado a deferir a tutela somente a partir da qual
a fazenda resolveu processar os despachos decisórios e com isso reduzir e eliminar a cobrança. Ah, resolvendo então aquela situação que amargurava o contribuinte, eh, a apelante nas suas razões informa que não estaria recorrendo do mérito da sentença, mas mostrou uma satisfação em relação aos honorários de sucumbência. Há uma dificuldade muito grande nesse recurso, porque a motivação, a a o fundamento da sentença é a própria motivação, né? O fundamento se confunde com a motivação eh da cobrança. E esse assunto já foi apreciado inúmeras vezes por essa turma e também pela quarta. E nesses julgamentos, eu tive
o cuidado de ler, verifiquei que aqui cumpriu-se o que o tema 1076 do STJ determina, no sentido de que os honorários devem ser proporcionais ao benefício financeiro alcançado de acordo com o artigo 85 do CPC, nos parágrafos que eu já mencionei. E aí eu queria, para não cansá-los muito, até porque essa matéria já foi muito apreciada, queria só comentar que a administração pública ela ela está vinculada ao artigo 37 da Constituição Federal e aí eh sobressai os princípios da impessoalidade, proporcionalidade, todos os outros que nós conhecemos, mas Especialmente o da eficiência dos atos administrativos no
sentido de que aquele que se socorre da administração pública, ele deve ter seu requerimento atendido da melhor maneira possível. Aqui no caso em questão, além de não ter sido atendido, o contribuinte recebeu uma cobrança que causou muitos transtornos e muito trabalho para os advogados, tendo que elaborar inúmeros relatórios para convencer bancos de primeira linha, fornecedores, diversos distribuidores. E o o STJ já se debruçou também sobre essa questão. Portanto, eh, utilizando poucos minutos do meu tempo para colaborar com o exaustivo trabalho dessa turma, queremos somente pedir para que a turma eh mantenha o que o relator
já decidiu de procedência da apelação, mas faça incidir sobre a sentença o tema 176 do STJ. Somente isso, excelências. Perfeitamente. Com a palavra o desembargador federal William Douglas. Senhor presidente, atenção à sustentação do advogado, eu vou pedir a a vista regimental e eh as notas taquigáficas. Perfeitamente. Pode então anunciar o resultado parcial com a retirada e colocação das notas tec gráficas. Muito obrigado, doutor. Não, não, não, não. Vamos saber o que que vai ver com um novo voto, né? Então adiar, né? Adiar. Tá adiando. E no sequencial número 13 da pauta, após a realização da
sustentação oral pelo eminente advogado, o julgamento foi adiado por indicação do relator. Foi determinada a juntada das notas taquigráficas. Perfeito. Pode aprear o subsequente. É o sequencial número 9 da pauta. Processo número 50 2943/20201. Relatoria juíza federal convocada Sandra Xalô. Sustentação oral requerida pela Dra. Bruna Rocha Passos. OB Espírito Santo 16049. Agora o votante juíita federal convocada Sandra Shal, desembargador federal William Douglas e desembargador federal Paulo Leite. Eh, boa tarde do Dra. Bruna. Por gentileza, Vossa Excelência pode anunciar o nome completo, número de ordem, a parte a quem representa. Boa tarde, excelências. Eh, Bruna Rocha
Passos, OBS 16049 e eu represento o apelante. Pode dar sequência. Obrigada, Excelências. Eh, excelentíssimo senhora relator, senhor presidente, demais desembargadores, membro do Ministério Público e colegas advogados. a todos uma boa tarde, uma excelente tarde de trabalho. A controvérsia, ela pode ser apresentada de maneira bastante objetiva, eh, e as razões de reforma podem ser divididas em três independentes. A primeira diz o respeito e talvez ao mais importante, é Que a somrada terceira turma especializada já jogou a mesma questão jurídica relativa à nulidade do processo administrativo envolvendo o mesmo contribuinte, as mesmas contas correntes e um processo
administrativo eh fiscal correlato, em que declarou a nulidade do lançamento com base na mesma tese jurídica, hora defendida. A segunda é que a própria União Federal já reconheceu no curso do processo, em primeira instância, eh, a nulidade de um acordão produzido pelo CARF, que subsidiou as CDAs discutidas nesses autos. E a terceira é que as CDAs eh objeto da da do processo administrativo não correspondiam ao que restou decidido de forma definitiva no curso do processo administrativo, motivo pelo qual no curso do processo eh da ação anulatória houve alteração do fundamento legal da CDA, providência vedada
pelo tema 1350 do STJ. esse último de forma superveniente, tendo em vista que o julgamento do tema ocorreu ano passado. Eh, então, partimos do da nulidade do lançamento por ausência de intimação da cor titular das contas correntes. E o lançamento discutido nestes autos diz respeito à cobrança de imposto de renda pessoa física e multa constituído com um fundamento no artigo 42 da lei 9430 de 96 a partir da presunção de omissão de rendimentos decorrentes de depósitos bancários, cuja origem não teria sido comprovada. E aqui existe uma premissa que não foi controvertida pelas partes. Todas as
contas fiscalizadas eram contas conjuntas. Não houve controvérsia, quanto tal ponto, nem na via administrativa, nem na via judicial. Desde o início da fiscalização, a Receita Federal solicitou as instituições financeiras, fichas cadastrais, os estratos das contas correntes investigadas e outros documentos que permitiam identificar a existência da cotitularidade das contas. Todas elas eram solidárias. a inclusive fichas cadastrais eh com indicação explícita de que se tratava de contas exclusivamente da COT e não do Horapeland. Portanto, quando o lançamento foi realizado, a receita tinha plena ciência de que aqueles recursos que transitaram nas contas eram eh tinham mais de
uma titularidade. E é exatamente essa situação em que incide o artigo 42 da lei 9430, o cap de exige que o titular seja regularmente todos os titulares, perdão, sejam regularmente intimados para comprovar a origem dos recursos antes, na fase que antecede a própria lavratura do auto de infração. E o parágrafo sexto disciplina especificamente a existência de contas conjuntas. Da conjugação desses dispositivos, resultou a súmula vinculante 29 do CARF, segundo a qual todos os cotitulares devem ser intimados na fase que antecede a lavratura do auto de infração, sob pena de nulidade do lançamento. Isso é por
uma questão óbvia. Você só pode presumir omissão de Rendimentos se todas as partes for tiver um direito de defesa assegurado para comprovar a origem dos recursos. E no caso, a cor titular, além de todas as contas serem conjuntas, a CO titular também é advogada, tem escritório próprio, ou seja, tem renda própria. Então, incorria exatamente no previsto na Súmula 29 e no artigo 42, na Lei 9430. E aqui está o aspecto que mais parece decisivo pro julgamento de hoje. Esse mesmo contribuinte, hora pelante foi fiscalizado em dois processos administrativos, o final 2436, que é objeto dessa
ação anulatória referente ao período de 98 a 2002 e outro final processo administrativo final 2007 98 referente aos exercícios de 2004 ou 2003 e 2004. Mas as contas bancárias fiscalizadas em ambos os processos administrativos eram exatamente as mesmas. O contribuinte era o mesmo, o vício era exatamente o mesmo, a ausência de intimação da cor titular. A única diferença relevante era o período de fiscalização. Em relação a esse segundo processo administrativo, ele foi objeto de análise e julgamento por essa honrada terceira turma na apelação 543731 2023 402. 9999. Esse julgamento foi realizado em abril de 2024
e por unanimidade essa honrada terceira turma declarou a nulidade do processo administrativo justamente porque com base na documentação enviada tanto pelo contribuinte quanto pela pela Pelas instituições bancárias, a Receita Federal tinha plena conhecimento da existência de contas solidários ou contas com cotitulares e não intimou e deixou de intimar, melhor dizendo, a cotitular para comprovar a origem dos recursos. antes da lavratura dos do auto de infração. Naquele feito, eh, com voto condutor do desembargador William Douglas e acompanhado por um voto convergente do desembargador Paulo Leite, a unanimidade essa turma reconheceu a existência de nulidade processual relativa
ao exercício do direito de defesa. naquele julgamento, e um detalhe importante, ah, naquele julgamento, a própria União já tinha sustentado os mesmos argumentos que ela levantou na ação, nessa ação anulatória hora em julgamento, eh, alegando que não seria possível a aplicação da súmula 29, porque o efeito vinculante teria sido atribuído posteriormente no curso do da do procedimento administrativo de fiscalização. E esse argumento não passou despercebido pelo voto do desembargador William Douglas no feito correlato. Eh, ele eh na época o desembargador destacou que a a súmula vinculante ela não era uma criação nova, mas apenas consolidava
o entendimento do próprio CAF a respeito do artigo 42 da lei 9430 de 96. Ou seja, não existe uma aplicação retroativa da de súmula, mas tão somente a aplicação da própria lei. E reconhecido e com base nesse fundamento, reconheceu então que a a o lançamento havia violado o próprio artigo 42 da lei 9430. Chama atenção ainda, excelências, para o voto convergente do desembargador Paulo Leite, que ressaltou um dado factual Relevante. Como eu havia dito, as os lançamentos se referem ao mesmo contribuinte e as mesmas contas bancárias, objeto de fiscalização. E o voto do desembargador Paulo
Leite, no feito paradigma, eh, destacou que toda documentação bancária existente no procedimento permitia ao fisco identificar que todas as contas eram conjuntas e, portanto, promover a a intimação do do cotitular. Então, e aliás, esse voto ele até destacou um pouco mais, chamou atenção para o fato de que o dever de fiscalização era do próprio fisco, que tinha solicitado a documentação e tinha ao seu dispor todos os documentos que permitiam identificar a existência da por titularidade. Eh, o apelante suscitou no processo administrativo hora em julgamento, o apelante suscitou ainda no curso do processo administrativo a existência
dessa dessas contas solidárias, apresentou numa questão de ordem, posteriormente em sede de embargo de declaração e o o argumento foi afastado. O CARF afastou a aplicação da súmula 29, tão somente com base no na data em que foi atribuído o efeito vinculante a súmula, argumento também acolhido pelo juízo de origem em relação ao ponto. E aqui, excelências, eh nós pedimos para que seja o nosso argumento para aplicar o mesmo entendimento já adotado por vossas excelências quando do julgamento dos embargos da execução fiscal do feito correlato para a fim de reconhecer a nulidade integral do lançamento
antes ao fato de que o fisco tinha toda a documentação ao seu dispor, inclusive as fichas cadastrais de cada uma das contas em que constava destacada a existência de contas solidárias, podendo então identificar e tendo a obrigação De intimar titular antes da Constituição do crédito tributário. E aqui só gostaria de chamar a atenção de vossas excelências para o prejuízo. Quando o fisco, quando houve essa inobservância do dever de intimação, o fisco, de modo ilegal atribuiu toda a renda exclusivamente a hora apelante. Indo observando o parágrafo sexto do artigo 42. Então, além de não haver a
intimação da cor titular, ainda se reputou eh mesmo ciente de existência de contas solidáries, ao invés de de imputar individualmente esses valores para cada um dos cotitulares, toda a renda foi imputada exclusivamente em eh ao hora apelante em flagrante legalidade. Então, pedimos por um dever de uniformidade das decisões judiciais que seja observado o precedente dessa própria turma proferida a unanimidade em tão pouco tempo antes. O segundo argumento, excelências, diz respeito ao fato de que no curso da do da ação anulatória, o próprio a própria autoridade administrativa reconheceu a nulidade do a do acordão do CAF
que eh subsidiou o lançamento das CDAs. Eh, o as CDAs elas foram objetos, as outras CDAs, perdão, objeto do processo administrativo. Elas tiveram como fundamento o acordão CARF 340136. que julgou o recurso voluntário da empresa alterando o lançamento originário. Eh, após o julgamento desse acordão, eh, ah, perdão, só que esse acórdão, quando proferido, havia uma ordem, uma decisão judicial do STF numa cautelar que determinava a suspensão do processo administrativo, não deveria eh eh tramitar o processo enquanto vigente aquela liminar. Suscitado isso na via Administrativa, eh, a própria Receita Federal reconheceu, por meio de uma manifestação
que tá no evento 18, anexo 2, a nulidade do acordão, desse acórdão. Eh, e ela anulou o acórdão e anulou todos os atos subsequentes. Isso em 2008. O processo tramitou, eh, o processo judicial tramitou. Quando ele foi extinto, eh, ao invés de do fisco simplesmente devolver o processo paraa via administrativa para prosseguir a um novo julgamento, eles pegaram aquele acordão que havia sido anulado e inscreveram endividativa por meio das duas CDAs objeto dação anulatória. Nós alegamos isso em primeira instância e eh a PFN se manifestou nos autos por meio eh do parecer juntado ao evento
18, anexo 2, no qual reconheceu eh a parcial procedência das alegações da parte em relação à nulidade dos lançamentos, uma vez que não havia correspondência entre o acórdão e eh as CDAs lavradas. E nesse ponto ele chamou atenção para o fato de que aquele acódão tinha sido anulado. E uma vez anulado, o próprio representante da PFN afirma, uma vez anulado, só havia dois caminhos. ou proferir eh voltar o processo para via administrativa para novo julgamento ou encaminhava para uma convalidação. Não era possível pegar aquele acórdulado pela própria administração e inscrever em dividida ativa. E foi
isso que aconteceu. Infelizmente pegaram um acordão que já havia sido anulado e inscreveram em dividida ativa um um ato administrativo Inexistente. Então esse é o segundo ponto. E o terceiro silêncio, já caminhando pro final. Além dessa eh além dessa nulidade, nós temos que esse acordão que havia sido anulado foi o que foi inscrito em dividida ativa por meio de duas CDAs, mas ele não observou o teor do que havia sido decidido na via administrativa. Por quê? Na via administrativa foi acolhido parcialmente a o recurso de voluntário do contribuinte para afastar eh para afastar uma a
multa de de Carneleão, a reconhecer a decadência de parte do crédito, excluir a multa qualificada e reduzir o percentual das penalidades para os outros períodos. Eh, no entanto, quando foi feita a lavatura da CDAs, quando foram inscritos os débitos, eles não observaram o teor, eles observaram o que o lançamento original sem o último ato do processo administrativo, que tinha sido esse acordo. E aí quando a União se manifesta nesses nos nação anulatória, por meio do evento do do evento 18, anexo 2, ela reconhece essa nulidade nos seguintes termos, peço vênia para fazer a leitura. Oportuna
registrar que o contribuinte ajuizou recentemente a ação anulatória, a presente ação anulatória, sustentando, dentre outros, argumentos, que as inscrições tais decorriam do auto de infração em epígrafe são nulas porque não obedeceram o teor do acórdão proferido pelo CARF, o que lhe assiste Parcial razão. Com base nessa manifestação, foi determinada o cancelamento da CDA final eh 57 e eh porque totalmente nu e a determinada pelo nesse mesmo parecer alteração do lançamento final da CDA final 9176. Nós juntamos até no evento eh 26, excelências, o tanto esse parecer quanto a o o extrato da CDA completo, demonstrando
que houve alteração dos fundamentos legais da CDA, quando já eh já tinha execução fiscal, já tinha em bar, já tinha s anuatória e eh uma alteração promovida em 2021. E aí a gente pede, excelências, como uma questão de ordem a aplicação do tema repetitivo 1350 do STJ, que veda alteração da CDA para incluir, complementar ou modificar fundamento legal do crédito tributário. No caso em exame, eh, não só houve alteração do fundamento legal quando como houve a modificação de todo o lançamento, uma vez que o lançamento inscrito em dividida ativa nas CDAs impugnadas não haviam obedecido
o acórdão que lhe servia de fundamento, que era o acordão final 36 do CARF, fato reconhecido pela própria administração pública, eh, tanto por meio da Receita Federal quanto por meio da PGFN. Então, excelências, são esses os nossos argumentos. Pedimos então primeiro o acolhimento da nulidade de todo o processo administrativo eh ante a ausência de intimação da cor titular na esteira do entendimento já consolidado por essa turma em caso idêntico de mesmo contribuinte em relação às mesmas contas Correntes, com voto já do de dois dos três desembargadores que acompanham essa turma. E em segunda instâncias, excelência,
que seja acolhida a nulidade do da das CDAs ante a alteração dos fundamentos legais delas, quando já impurso eh muito eh por não observar em primeiro, perdão, o a decisão que havia sido proferida na via administrativa e por ter sido alterado o fundamento legal já quando em curso execução fiscal. Devolvo a palavra a vossas excelências. Muito obrigado. Obrigada, excelência. Eh, com a palavra a relatora do caso, juiz federal convocada, Sandra Chalou. Senhor presidente, demais jogadores, a questão foi muito bem explicitada da tribuna. Nesse caso, eu até começo pela conclusão. Eu estou dando provimento à apelação
para anular a sentença e determinar o retorno dos autos da origem, a fim de que seja reerta instrução probatória e produzida a prova pericial contábil para que se esclareçam os pontos acima enumerados. E aí indico quais. Eu digo que diante de diversos elementos, eu coloco, eu entendo que houve acessamento de defesa porque peculiaridade desse caso e reside que é elementos cumulativos. O lançamento foi fundado em extensa movimentação bancária, alegação documentada de contas conjuntas da ausência de intimação da cotitular. Existem documentos que indicam trânsito em julgado de terceiros clientes em razão de atividades advocatícia. existência de
controvérsia concreta sobre a correta adequação da CIDEA e do acordão do CAF. Então, entendo que a solução adequada nesse momento não é reconhecer desde logo a nulidade integral das ideais, nem manter a sentença com base na presunção legal de legitimidade do título. A solução mais conetânea com devido processo legal é reabrir a instrução para apurar tecnicamente o valor efetivamente devido. No caso, a perícia deverá abranger no mínimo e segundos os seguintes pontos. A identificação da conta bancária, data e valor dos depósitos permaneceram na base de cálculo do processo administrativo. Confronto de depósitos remanescentes com os
documentos apresentados no processo administrativo, indicando quais possuem origem do comundamente comprovada. Separação entre valores pertencentes ao contribuinte, valores de terceiros clientes, especialmente aqueles vinculados a levantamento judiciais de FGTS, alvarais, repasses e honorários. Identificação das contas de titularidade exclusive do autor, das contas conjuntas de Maria Helena Chibl Sales Ramos e das contas em que ela figure como titular principal ou cotitular. Apuração dos depósitos em contas conjuntas que foram imputadas integralmente ao com indicação do impacto financeiro. Verificação da correta aplicação do acordon CARF, especialmente quanto a decadência do ano calendário de 1998, redução da multa de ofício
quantificada para 75% e exclusão da multa isolada no Carneleão. conferência da evolução das CDAsis números tais, inclusive eventual cancelamento, substituição, retificação, indicando os valores remanescentes correspondentes ao que foi decidido administrativamente. Apuração do valor remanescente efetivamente exigível, se houver com demonstração o valor claro individualizado. Registra-se que fique prejudicado por hora o exame das demais Questões de mérito. Então, estou dando provimento à apelação. É como voto. Muito obrigado. Como vota desembargador federal William Douglas? Acompan acompanho perfeitamente. Eu vou pedir vista dos autos com as notas taquigráficas que eu são muitos dados colocados aqui. São enormes os dados.
Eu não consigo. É, é absurdamente gigantesco a quantidade de dados que consta na na Dra. Turna pode me falar, mas quantos anexos temos a inicial? É uma quantidade imensa de de documentos. O processo de administrativo é igualmente gigantesco. Então, acredito que será realmente perfeitamente e também preciso fazer uma análise com paradigma citado que é da lavra do desembargador Douglas, o qual foi voto convergente. Sem essa análise seria não seria adequado fazer a votação. Então eu tô pedindo vista com as notas tec gráficas. No sequencial número 9 da pauta, após o voto da relatora no sentido
de conhecer e dar provimento à apelação, no que foi acompanhada pelo desembargador federal William Douglas, pediu vista desembargador federal Paulo Leite. Foi determinada a juntada das notas taquigráficas. Perfeitamente. Muito obrigado, Dra. Bruna. Pode apregoar o 13º. É o sequencial número 4 da pauta. Processo número 536. 11617/20245001 relatoria ju federal convocada Sandra Shalô sustentação oral requerida pela Dra. Diane Espíndola Freire Maia OAB Espírito Santo 4519 o votante Juda Federal convocada Sandra XLU desembarrador federal William Douglas e o desembarrador federal Paulo Leite. Muito bem boa tarde do Dra. Por gentileza, Vossa Excelência pode anunciar o nome completo,
número de ordem, a parte a quem representa e na sequência fazer uso do prazo regulamentar. Boa tarde, excelências. Dian Espíndola Freire Maia, OAB519 pela parte da Frilara Frigorífico frigorífico. Pode dar sequência. Eh, se trata de um processo que analisa a possibilidade de utilizar redução de base de cálculo como benefício fiscal e, consequentemente subvenção para investimento e redução desse montante da base de cálculo do IRBJ CSL. Eh, enquadra-se no tema 1182 do STJ anterior à modificação da lei que tratou da subvenção de investimento. E no meu pedido no mandato de segurança, eu só peço o reconhecimento
do direito, porque na época que a gente entrou com mandado de segurança, a Receita Federal, inclusive por diversos movimentos de fiscalização, eles eram contrária à tese que o STJ Tinha fixado. Então, meu cliente, por ser bastante conservador, ele pediu que primeiro a gente entrasse na como de segurança pra gente ter o reconhecimento do direito, uma vez que o caso dele, que era redução de basse enquadrasse dentro do tema do ano 82, aí sim nós iríamos pros requisitos do artigo 30 do tema, que é justamente a constituição da conta de reserva de sentivo. Quando a juíza
foi julgar na sentença, ela denegou o meu pedido sobre o argumento de que a conta de reserva de incentivo não tinha sido feita. Mas porque, e aí eu coloco na ação, coloco na minha apelação, por que que meu cliente ainda não fez a conta de reserva de sentido? Porque ele ainda não utilizou do benefício. Ele não excluiu da base de cálculo do IRPJ e da CSLL o montante da redução de base de cálculo do ICMS. Então, o que que a gente pede? A gente pede que seja apenas reconhecido o direito para que não haja qualquer
tipo de questionamento na seara administrativa junto à Receita Federal. E a partir disso, antes do meu meu eh do meu cliente possa fazer as retificações e que e utilizar essa redução da base na redução do IRPJ CSLL, o primeiro requisito que será feito é a criação da conta de reserva de incentivo fiscal. Então, a gente ainda não criou justamente porque ainda não utilizou do direito. A gente tá pedindo primeiro aqui reconhecimento do direito para que Não haja qualquer questionamento junto à Receita Federal. E posteriormente a isso é que nós vamos fazer as retificações, criar a
conta e aí sim pedir a compensação dos últimos 5 anos. Muito bem, muito obrigado, Dra. Com a palavra a relatora do feito, José Federal convocada Sandra Chalô. Senhor presidente, como também foi bem dito da tribuna, a a impetrante objetiva, a exclusão da base de cálculo do imposto de renda e da contribuição social eh de benefício de ICMS diverso do crédito presumido. Além do mais, não há nos autos qualquer documento que comprove que a impetrância faça juiz a benefícios fiscais, sendo necessário, o vice comandade de segurança exige comprovação do direito líquido e certo. Trata-se de benefício
fiscal se houver diverso do prédio, diverso do crédito presumido e mesmo este benefício não foi comprovado. Com isso, estou negando provimento a apelação. É como voto. Muito obrigado. Como vota desembargador federal William Douglas? Acompanhe. Também estou acompanhando. Pode pronunciar o resultado. Vou sequencer o número quatro da pauta. A turma por unanimidade conheceu e negou provimento à apelação nos termos do voto da relatura. Muito bem. Pode pregar. O próximo é o sequencial número 18 da pauta. Processo número 50 1925876/2022 4025001. Relatoria desembargador federal William Douglas. Sustentação oral requerida pelo Dr. Gabriel Rocha Brandão, OAB Minas Gerais
191960. Agora o votante desembargador federal William Dougas, desembargador federal Paulo Leite e ajuda federal convocada Helena Elias. Boa tarde, Dr. Gabriel. Por gentileza, Vossa Excelência pode anunciar nome completo, número de ordem, a parte quem apresenta e logo em seguida fazer uso do prazo regulamentar. Eh, boa tarde. Sou Gabriel Rocha Brandão, é OABMG1960, eu represento Fiscomex, importar ação e exportar ação SA. Eh, inicialmente eu cumprimento o excelentíssimo desembargador relator William Douglas, excelentíssimo presidente, demais desembarradores presentes e demais colegas. Eh, eu falo em nome da FISCOMEX. Eh, trata-se de uma, inicialmente, uma ação anulatória aizada pela empresa,
visando ao cancelamento de autos de infração lavrados pela Fazenda Nacional contra a Fiscomex, relativas à operações de importação de mercadorias da marca Nívia durante os anos de 2001 e 2002, em que a Fazenda Nacional acusa a Fiscomex de ter realizado eh a Classificação fiscal imposição NCM indevida. E por conta desse dessa classificação eh que a fazenda entende seria devida, ela exige a complementação do IPI, além de multas aduaneiras, multa aduaneira de 30% eh sobre o valor da o valor aduaneiro por conta da suposta ausência de licença de importação e também mutadoraneira de 1% por erro
na classificação fiscal. Eh, nesse ponto, a Fiscom ajuizou a ação para cancelar integralmente os de infração, demonstrando que a a reclassificação fiscal feita pela Fazenda Nacional em relação a essas eh mercadorias, essas operações de importações, era indevida, uma vez que a Fazenda Nacional não observou corretamente as características do eh das mercadorias. eh importados pelo Fiscomex. E em primeira instância foi realizada a prova pericial, foi elaborado um laudo pericial, um laudo técnico. E o laudo técnico eh foi feito, ele confirmou que a reclassificação fiscal adotada pela fazenda para exigência do IPI das multas aduaneiras era indevida.
Eh, eu não vou Entrar eh a fundo sobre as características técnicas assim do laudo, mas o laudo, em resumo, apontou que a reclassificação feita pela fazenda nas em relação às posições NCM não observou a característica principal dos produtos importados, a característica de eh de produtos tensoativos. E o laudo pericial é claro ao afirmar que a classificação feita pela fiscalização era indevida. Diante dessa desse desse laudo pericial, sobreveio a sentença que julgou parcialmente procedente os pedidos. A sentença anulou os autos de infração, determinou o cancelamento dos autos de infração, também cancelou a multa de 30% sobre
o valoradoro, mas por outro lado ele permitiu que a fazenda fizesse a o relançamento dos autos de infração, ou seja, uma segunda reclassificação fiscal para que fosse observado a classificação fiscal indicada no auto pericial. Eh, só um contexto. Eh, inicialmente a Fiscomex eh importou com base em uma classificação fiscal, a fazenda reclassificou para uma segunda e o laudo pericial entendeu que seria uma terceira. Eh, inicialmente a classificação fiscal da Fiscomex eh, teria o percentual de 5% de PI da fazenda 20 e o apontado pelo pelo pelo perito seria 10% a alíquota de PI. Ou seja,
a sentença permitiu que a Fazenda Nacional refaça o lançamento, revise o lançamento pela segunda vez, eh, para cobrança dessa diferença em relação só a esse 5%. Além disso, manteve a multa de 1% sobre o valorador aniro. Eh, as ambas as partes recorreram eh da sentença. Eu vou falar primeiro dos motivos que devem ser negados para recurso da fazenda. O principal ponto é, a sentença tá fundada no laudo pericial que afirma que houve erro de direito em relação à fazenda pública no ato do lançamento, já que ela não observou corretamente as características dos produtos para fazer
a classificação correta, ou seja, a fazenda errou no momento do eh da lavratura dos autos de infração. Eh, o segundo ponto é que o laudo pericial confirma que e as descrições das das declarações de importação eh eram condizentes com os produtos que eh foram importados e por isso não haveria fundamento para acusação de ausência de licença de importação. Então, por isso, nesse, ah, só um parênteses, inclusive há uma decisão eh normativa COSIT, que afirma que essa multa de 30% é indevida, quando é reconhecido que as descrições das declarações de importação, ainda que a classificação seja
errada, permitem eh a correta descrição dos produtos, o que Foi atestado na perícia. Então, nesse ponto, em relação ao cancelamento dos autos de infração e o cancelamento da multa, a gente pede que seja eh mantida a sentença. Indo para apelação da FISCOMEMEX, a gente pede que seja dado provimento ao recurso para que seja reformado em parte a sentença, uma vez que a sentença, ao permitir que a fazenda faça um novo lançamento tributário, ela afronta o artigos eh 145 e 149 do CTN que impedem que haja revisão do lançamento por erro de direito. É, não restam
dúvida que a classificação fiscal das mercadorias é um erro de direito. Inclusive o STJ tem entendimento firmado em recurso repetitivo, tema 387, que impede que haja o relançamento, eh, a revisão do lançamento por erro de direito. E o próprio STJ reconhece que, eh, esses erros, eh, em relação à reclassificação fiscal de mercadoria são erros de direito, o que impede que a fazenda refaça o lançamento. Eh, inclusive eu gostaria de citar um entendimento dessa própria Câmara Julgadora sob relatoria do excelentíssimo eh desembarrador Willian Douglas. é a apelação 5383 12/2019 4025001 julgada em 3 de outubro de
23 em que foi Reconhecido por essa câmara que a revisão do lançamento eh a reclassificação eh fiscal das mercadorias importadas na NCM constitui erro de direito e por isso não é possível permitir que a Fazenda Nacional refaça o lançamento. Então o nosso primeiro pedido é com base nessas questões é que seja reformado a sentença em parte para que seja afastado do dispositivo a possibilidade de que a fazenda faça um relaçamento, considerando a jurisprudência do STJ e o os artigos 145 e 149 do CTM. O outro ponto que a gente pede a reforma parcial da sentença
é em relação à manutenção da multa de 1% eh do valorado em razão do erro na classificação fiscal. Esse ponto a gente até trouxe como fato ao recurso de apelação, em que foi oportunizada a fazenda se manifestar, porque a multa de 1% ela foi era estabelecida pela o artigo 84 da medida provisória eh eh 2158/35 de2001. E essa eh eh esse dispositivo legal foi revogado pela Lei Complementar 227 de 2026 e, portanto, é uma multa que não existe mais no ordenamento jurídico. Então, por conta disso, pela aplicação da irretroatividade benigna previsto no artigo 106 do
CTN, a gente pede também seja provida a apelação para que seja cancelada essa multa de 1%. E em caráter subsidiário, a gente pede, caso não se Entenda, pelo total provimento da apelação, seja parcialmente provido, para que seja afastada a condenação eh da FISCOMEX em honorários sucumbenciais que foi fixada pela primeira instância, como se a Fiscomex tivesse sido sucumbente. No caso em questão, eh, o objetivo da ação anulatória é cancelar o auto de infração. E e esse é o objetivo principal. E no caso em questão, a gente entende que o pedido principal foi deferido. Ainda que
se permita posteriormente que a fazenda lance novos autos de infração, isso não significa que a gente que a Fiscalx foi submundente, uma vez que o pedido era literalmente cancelar os autos de infração e o pedido foi atendido. Então, em caráter subsidiário, a gente pede ao menos eh que a sentença seja reformada nesse ponto para que seja afastada a condenação da fiscorados. Eu agradeço a atenção de todos. Uma boa tarde. Muito obrigado, Dr. Gabriel. Com a palavra eminente relator, desembargador federal William William Douglas. Senhor, senhor presidente, primeiro parabenizar o advogado pela sustentação e atenção a ela.
Eu vou pedir revista regimental, as notas taquáficas e tô adiando e semana que vem a gente conclue. Perfeitamente. Pode pronunciar o resultado parcial. No sequencial número 18 da pauta, após a realização da sustentação oral pelo eminente advogado, o julgamento foi adiado por indicação do relator, foi determinada a juntado das notas taquigráficas. Muito bem, pode aprovar o próximo. É o sequencial número 7 da pauta, processo número 536152/2022 4025103. Relatoria Ju federal convocada Sandra Xalô. Sustentação oral requerida pelo Dr. Bruno Dias de Freitas, OAB Espírito Santo 3602, quo votante, juíza federal convocada Sandra Chalures, desembargador federal William
Douglas e o desembargador federal Paulo Leite. Muito bem. Eh, Dr. Bruno Dias está presente? Nesse caso, este feito cai para o mapa das preferências e na sequência eu vou promover o adiamento rápido da sessão por 10 minutos. Так. Так. Ja. Hã. Corre. Muito bem. Retomando os nossos trabalhos do mapa de sustentação oral, peço para que seja apregoado o 19º processo do mapa de sustentão oral. É o sequencial número 26 da pauta, processo número 502168517/20201. Relatoria JA Federal convocada Helena Elias sustentação oral requerida pelo Dr. Daniel Monteiro Peixoto, OAB São Paulo 238434. Qu votante juíza federal
convocada Helena Elias, juíza federal convocada Sandra Shal e o desembargador federal William Douglas. Muito bem. Neste caso aqui, eu consulto a eminente relatora José Federal Convocada, Helene Elias que quer fazer algumas considerações. Me parece que tem algo parcial já. Senhor presidente, eu não sei se os colegas têm algum destaque prior nesse processo. Não, não, também não. Eh, o encaminhamento inicial aqui, eh, senhor advogado, eh, no sentido da concessão parcial, mas o que está fora do da abrangência, eu passei a adotar essa técnica que é colocar qual é a qual é a parte que é sucumbente,
porque facilita quando a gente vai a sucumbência parcial são aspectos basicamente eh insuperáveis, né? afastamento da restituição eh Diante da impetração, né, o período anterior à impetração, que é o mandado de segurança produzir efeitos a partir da impetração. afastamento da restituição administrativa, que isso tem súmula já eh determinando, e limitação do pagamento do precatório RPV entre a impetração e a implementação da ordem, porque a partir do momento que a ordem implementada também se resolve. e também em deferimento da compensação e restrita de qualquer tributo, tendo em vista as restrições do artigo 74 da lei 9430.
Tirando esses aspectos que eu considero até insuperáveis, tendo em vista a jurisprudência firme ou a legislação também rigorosa, no mais tô eh dando parcial provimento à apelação, que é quase uma concessão integral para conceder parcialmente a segurança nos termos da fundamentação. Agradeço. Bom, apentar, senhores desembargadores, nesse caso não não faria não faria a sustentação. Só indago se a decisão tá na linha das súmulas dos tribunais superiores, no sentido de que não cabe precatório o período anterior, né? Superveniente, provavelmente sim, e compensação dos períodos supervenientes. Entendi que foi essa. Qualquer dúvida que o senhor tem que
esteja em discordância, omissão, o senhor entra com embargo de declaração, mas acredito que não vai ser o caso. Agradeço, senhora desembargadora senhora perfeitamente nesse caso, então posso pronunciar o resultado. Fica registrada a presença de Vossa Excelência na ata. OK. Muito obrigado, senhores desembargador. Obrigado. No sequencial número 26 da pauta, a turma, por unanimidade, deu parcial provimento à apelação nos tempos do voto da relatora. Muito bem. Podemos passar pro pro mapa das preferências. Senhor presidente, o processo número seis, o advogado dirigiu, foi paraa preferência. Foi paraa preferência. Quando a decisão vai paraa preferência. É, tá. existe
esse detalhe porque para que senão vira antecipação de de julgamento. É, né? Então, quer dizer, não é um detalhe também, né? Muito bem. Então, eu pode apregoar o segundo apenas. Eu tenho anotações aqui quanto ao terceiro. Pode apregoar o segundo. Eu pergunto, desembargador Ilan Douglas tem destaque no segundo do mapa? No segundo? Não, nem eu. Então pode pronunciar o resultado do segundo na forma de pr no sequencial número um da pauta, processo o número 5095 21341/2021 4025101. A turma por unanimidade conheceu e deu provimento à apelação nos termos do voto da relatora. O para igual
o terceiro, apenas o terceiro. Resultado ou chamar? Chamar. É o sequencial número 8 da pauta. Processo número 578744526 40200. Relatoria jueral convocada a Sandra Xalu, corumo votante, juizda federal convocada a Sandra Xu, desembargador federal Willian Douglas e o desembargador federal Paulo Leite. Muito bem, com a palavra. Pode. Eh, eh, eu entrego aí federal convocada Sandra Chalô. Senhor presidente, nesse nesse processo eu tô ao final pelas mesmas razões, a questão traça de juízo de reconsideração. Faço toda análise fática e eu entendo que a ausência de vínculo eh obrigação tributária não afasta a legitimidade passiva. Tampão pouco
é cabível o levantamento da indisponibilidade incidente do imóvel da matrícula número tal e os elementos constantes dos autos evidenciam a existência de consistente esquema de ocultação patrimonial voltado a impedir que bem de haver elevado valor econômico responda pela satisfação do crédito. Estou negando provimento agravo de instrumento. É como voto perfeitamente. Desembargador Willan Douglas já antecipou que vai pedir vista, correto? Sim. Eh, só esclarecer. Eu eu no geral tô acompanhando o voto da sempre cuidadoso da nossa colega Sandra Xalu, só que uma das empresas eh eu Cheguei a despachar com a advogada e eu saí convencido
de que eh não faz parte do grupo econômico, que na verdade foi uma a empresa tão somente ela adquiriu, ela vendeu o hospital. Então eu eu me convenci disso pela análise do dos documentos. Então eh só em relação a a uma das partes que foram colocadas dentro do grupo, que eu eh tô pedindo vista justamente para demonstrar uma possível divergência parcial. Isso possível. Tá bom. Perfeito. Eu vou aguardar o voto. Então pode pronunciar o resultado. Consequencial número oito da pauta. Após o voto da relatora no sentido de conhecer e negar provimento a grau de instrumento,
pediu vista o desembargador federal William Douglas. Aguarda o desembargador federal Paulo Leite. Muito bem. Com relação ao quarto e o quinto, eu pergunto, há divergências? Sim. Não. E também com relação é só repetir o julgamento número dois da pauta de preferência, por gentileza. Tá total provimento, desculpa. Eh, desembargadora Sandra está nas mãos com o dois da pauta preferência da preferência do mapa. Segunda preferência, tá? Sequência número um. Preferência 5095. Tá, tá aqui. Isso. O resultado, eu tô negando provimento apelação. Não, não. Dois da preferência, não é o sequencial número um. Não é isso, doutor? Sequência
número um. Dois da preferência é o processo 5095 2134. Estou dando, não. Estou dando provimento apelação para julgar procedente o pedido, reconhecer o direito autor a renovação do CEBAS, condenando a união e honorários advocatícios. Peço mil desculpas. Obrigado, excelente. Perfeitamente. Então, com relação ao quarto e o quinto e já vou aproveitar também e já vou perguntar do mapa oral aqueles que desceram. já faz uma. Então, por exemplo, o 15º do mapa oral, o sétimo da pauta, se haverá destaque aí de desembargador Douglas, eu não tenho destaque e o 17º do mapa da sustentação oral também
foi para foi para a preferência. Eu não tenho destaque. Desembargador Ilan Douglas tem destaque? Não, também não. Então pode preguar da forma de parte o quarto e o quinto do mapa da preferência e 15º e 17º do mapa de sustentação oral. No sequencial número 11 da pauta, processo número 51025167/2025 4025101. A turma, por unanimidade, conheceu e deu provimento ao recurso, nos termos do voto da relatora. No sequencial número 23 da pauta, processo o número 001314940 4025101. A turma, por unanimidade, negou provimento à remessa necessária no sequencial número sete da pauta, processo número 366152/2022 4025103, a
turma, por unanimidade, conheceu e deu provimento à apelação, nos termos do voto da relatora e no sequencial número seis da pauta. Processo número 500 9072204 4025002. A turma, por unanimidade conheceu da remessa necessária e da apelação do IBAMA, rejeitou as preliminares de decadência de inadequação da via eleita e deu provimento à remessa necessária e à apelação do IBAMA e julgou prejudicada A apelação das impetrantes nos termos do voto da relatora. Muito bem. Acredito que tenham tenhamos superado todos os trabalhos. Ao tempo que cumprimento todos, declaro encerrada. Oi, porão, presidente, desculpe. Saúdo a todos os embargadores.
Só para confirmar o item 23 da pauta. Eu acho que era o quinto da da do pedido dos pedidos de preferência, só para confirmar o resultado. Eh, a turma, a unanimidade negou o provimento a remessa oficial. Sim, é isso. Perfeito. Obrigado, senhor presidente. Boa tarde a todos. Obrigado. Então, retomando ao tempo que cumprimento todos, declaro encerrada a presente sessão. Tem uma boa tarde. Boa tarde. Um prazer revê-las. Um prazer estar com vocês. Vossas excelências mais uma vez. novamente.