Boa noite, pessoal. Seja muito bem-vindo você, advogada, advogado, que está presente nesse evento maravilhoso que o Boss Preve, eu aqui, a Aline Mura, criamos para trazer um assunto tão importante na nossa atuação dentro da advocacia previdenciária. Dentro de alguns segundos já vamos dar início para não atrasar. Então espero que vocês entrem ali de forma muito pontual, mas aqueles que entrarem daqui a pouquinho Tudo bem, vai pegar ali no meio da aula. Mas antes de começar, vamos ter um momento aí de interação, enquanto que a equipe só tá confirmando se tá tudo certo no Wi-Fi, no
link ali enviado para vocês, tudo certinho. Me conta da onde vocês são, de que cidade, estado, só pra gente se conhecer um pouquinho melhor durante esse momento. Eu quero muito conhecer vocês. Eu tô vendo aqui já em alguns comentários alguém falando que é do estado do Paraná, igual o meu. Temos Do Rio de Janeiro, São Paulo, Goiás, Minas, muita gente aí de Brasil inteiro assistindo a nossa live sobre planejamento previdenciário. Estou muito contente, então, com a presença de cada um de vocês. Eu espero que essa noite seja eh rica de tanta informação, tanto para mim,
mas também para você hoje que tá ali dedicando o seu tempo para assistir essa live, esse momento junto com o boss prév. Bom, eu fiz aqui o slide para deixar muito visual o nosso Encontro de hoje. Esse suporte aqui, ó, de dúvidas que eu tô vendo vocês se interagindo, pode continuar. Eu não vou ficar prestando muita atenção toda hora, mas cada segundinha ali que eu conseguir dar uma espiada no que que vocês estão conversando, pode conversar. Isso mesmo, Maria. Tô muito feliz que você tá aqui. É algo muito importante de a gente começar a lhe
conversar. Eu espero que realmente seja o que vocês buscam nesse encontro e também eu posso entregar o Que estamos planejando. Vou compartilhar aqui minha tela. Então, o pessoal já me falou que tá tudo OK pessoal ainda tá falando ali sobre o Brasil inteiro, gente. Muito feliz. Eh, e como a gente tá aqui em bastante pessoas, como isso é bom a gente se conectar. Então, pode continuar aí a conversa de vocês. Bom, vou compartilhar aqui minha tela. Acredito que vocês já estão conseguindo aqui enxergar o slide, então eu tô aqui no cantinho, mas ainda Consigo ver
vocês também. E vamos começar o tema da nossa do nosso encontro, que é como construir e vender um planejamento previdenciário de até R$ 4.000 para o contribante individual. Antes de começarmos, então, eu sempre tenho uma frase padrão. Quem me conhece, quem já me segue aí nas redes sociais já me viu falando ela, que é o "i sócia" ou sócio. Bom, por que que isso é uma frase que eu sempre repito? Porque eu considero que todos que interagem de Alguma forma comigo, como sendo uma sócia, um sócio, acredito que vamos crescer muito juntos e a sociedade
é justamente para isso. Então, chegou a hora. Vamos começar e dar start então no nosso encontro. Se você está aqui agora, é porque você quer algo diferente para sua advocacia previdenciária. Eu sei, você sabe. E isso acontece porque eu sei como é a advocacia previdenciária iniciante. Eu ainda estou no intermediário, não tô ali tão avançada, Mas eu já passei o percurso de ser uma advogada iniciante e eu respeito demais o seu tempo. Então vou ser direta com você desde o primeiro minuto aqui do nosso encontro. Nos próximos 120 minutos, eu vou te mostrar exatamente como
construir e vender um planejamento previdenciário de até R$ 4.000 para os contribuintes individuais. Você vai ver que tem outros tipos de segurados que você pode oferecer o planejamento previdenciário, mas esse tema da aula de Hoje é para esses segurados, os nossos empresários do contribuintes individuais, seja os empresários com empresa ou até mesmo os autônomos. Mesmo que você esteja começando agora no previdenciário, como eu acredito que você esteja, ainda assim muita gente vai pensar, Aline, R$ 4.000 por um planejamento, meu cliente nunca vai pagar por isso. Eu também pensava assim e também já atendi de graça
e também já fiz análise completa, planejamento todo Detalhado, estruturado. Passei horas estudando o caso do cliente e não cobrei nada, zero. sair ali mais devendo que recebendo, porque eu achava que o dinheiro vinha depois, no êxito do processo, quando tinha concessão do benefício. E esse êxito demorava meses, podia ser até anos, no caso de um indeferimento administrativo. E enquanto isso, imagina, eu trabalhava, entregava o valor, assumia responsabilidade para o meu cliente do êxito de um processo e o Retorno financeiro. Ó, anos depois, meses depois, eu ficava sempre nessa situação. E quando eu já parava assim,
pensava: "Meu, eu não consigo mais me sentir assim. Eu trabalhava muito e ganhava pouco, ou pior, ganhando nada no curto prazo, porque às vezes a gente ainda tinha um indeferimento para ser lidado. E essa aula, então, ela é feita para você que talvez esteja passando por isso ou ainda nem começou a passar por isso, mas já quer evitar essa situação. Porque hoje eu vou te mostrar o caminho que eu percorri para sair desse ciclo de depender exclusivamente de processos. Não sei se vocês já estão com esse sentimento. Eu tô olhando aqui no nosso chat, nosso
nosso papo e tô vendo que tem algumas pessoas que já estão falando que estão sentindo da mesma forma. Olha ali o Felipe. Eu estou exatamente assim. Sinto que eu só trabalho e não tenho retorno financeiro, mesmo já com alguns meses desde que tirei a minha Carteirinha da OAB. Então é algo muito comum, gente, por mais que ai a gente tenha promessa que a faculdade ali, saindo da faculdade você já vai se tornar um especialista, vai conseguir cobrar, ter um retorno financeiro bom, essa promessa ela nunca é real e é doloroso saber disso depois que você
tem toda uma expectativa. Então, como eu te disse, hoje eu quero te mostrar esse caminho que eu percorri para sair desse ciclo de depender exclusivamente dos Processos e construir um escritório com previsibilidade, autonomia, reconhecimento. E antes de continuar, me respondo uma coisa aqui bem sincera, bem sincero. Você já atendeu um cliente, explicou tudo direitinho, mostrou as possibilidades de aposentadoria, fez simulação, deu orientação e no final ele foi embora sem pagar nada? Bom, ali o nosso colega Felipe já disse que sim, que também não tinha o retorno Financeiro como esperava. E a resposta na maioria dos
casos, na maioria dos advogados, advogadas iniciantes, é sim. Então, se a sua resposta é sim, você está exatamente no local correto, esse momento que estamos tendo aqui juntos, porque o problema não é o cliente. Ai, nossa, parece que ninguém valoriza o advogado. Todo cliente ali eu atendo e não tenho retorno, não tenho reconhecimento. O problema não é o mercado, o problema não é nem a Concorrência. Ai, o advogado consegue cobrar aí ou não, o que que esse advogado faz? Não, o problema é que ninguém te ensinou a transformar seu conhecimento técnico em um serviço estruturado,
vendável e valorizado. E é exatamente isso que você vai aprender aqui comigo hoje. Então, não é uma aula motivacional. Eu acho que eu nem sei fazer isso direito, mas eh também não é uma aula cheia de teoria e lei que você já viu em 1000 lugares, tá? Aqui nessa aula você não vai me ver falando em nenhum momento de artigo de lei, por isso aqui não é uma aula de pós-graduação, não é uma aula de faculdade. Eu quero te mostrar a prática. Eu quero te mostrar o que realmente vende, o que realmente funciona. Essa aula
então envolve a gente falar sobre quinis real, cálculo real, estratégia real, coisas que a gente não vê ali dentro de uma aula de pós-graduação na faculdade em si. Eu vou Te mostrar o passo a passo que eu uso no meu escritório, né? Aqui neste momento, nessa noite estou aqui no meu escritório e eu quero te mostrar esse passo a passo, o mesmo método que me permitiu faturar mais com serviços consultivos do que com processos. Então, pega um caderno, abre ali uma pastinha no seu Word, pega o seu computador, silencia as notificações do seu celular, porque
eu vou te ensinar aqui pode mudar completamente a forma como você atua no Previdenciário. Então, antes de começar, você topa essa missão de irmos juntos entender tudo o que pode mudar dentro da sua advocacia? Eu só vou continuar se eu ver ali alguém respondendo sim. Ó, já tem gente respondendo que sim, então tô muito feliz. Então ali, ó, Maria, o João, o Ricardo, tudo falando que sim. Então vamos juntos dar início nessa mudança no seu escritório. Bom, antes de entrar no conteúdo, então deixa eu me apresentar rapidamente para você. Não Sei se você me conhece,
especialmente se é a primeira vez que a gente se encontra, talvez seja. Então eu tô muito feliz de estar aqui nesse momento com você. Meu nome é Aline Quimura. Eu sou advogada especialista em direito previdenciário desde 2021. Essa é a data que depois da faculdade ali por conta da pandemia tivemos um pequeno atraso. Mas eu falo que eu sou advogada previdenciarista desde na verdade do meu do meu primeiro pro segundo ano de Faculdade, que foi quando eu encontrei e trabalhei como estagiária dentro de uma advocacia previdenciária. Eu sou pós-graduada em direito e processo previdenciário, então
eu fiz uma pós-graduação. Então, quando eu falo a diferença entre um curso prático e pós-graduação, é porque eu vivi é a pós-graduação. Minha atuação é 100% focada em INSS e regime próprio de previdência social e com ênfase especificamente em cálculos e estratégia Previdenciária. Hoje eu sou fundadora da comunidade BOSPREV. Talvez você me conheça por lá. Basicamente é um sistema, né? É uma muito mais do que aulas gravadas. é um conjunto de pessoas que t o mesmo propósito, crescer desde o início com autonomia, com previsibilidade, com reconhecimento, com estrutura, uma advocacia previdenciária iniciante. Então, quando eu
falo sóas e sócias, vem da comunidade Bossprev, que hoje inclusive é reconhecida pelo MEC, Tá? A gente tem um um diferencial ali muito incrível, eh, com mais de 200 aulas ali gravadas, sei lá quantas horas de conteúdo, mentorias semanais, mas isso aqui não é o papo de hoje. Convido você a conhecer um dia. Acho que vai ser algo incrível te ver lá também como sócio e sócio. Bom, eu sou uma referência para advogados, previdenciaristas iniciantes. Acredito que sim, porque desde 2024, então, com a criação da comunidade Bossprev, eu atuei Com muitas advogadas, advogados iniciantes que
queriam atuar com método, segurança, previsibilidade financeira e a gente alcançou isso lá. Sou mentora e professora com aulas práticas, mentorias e imersão focadas na aplicação real do direito previdenciário. Nada de teoria solta, é o meu lema. Eu sempre gosto de trazer a prática e a gente coloca a mão na massa. Olha só, essa aqui era eu dando uma aula sobre acerto de quenis. Isso aqui eu nunca vi na faculdade, Muito mesmo em pós-graduação. E eu acabo ensinando a ter como preencher lá. Então realmente nada de teoria solta. Também sou cocriadora do HPREV, uma ferramenta de
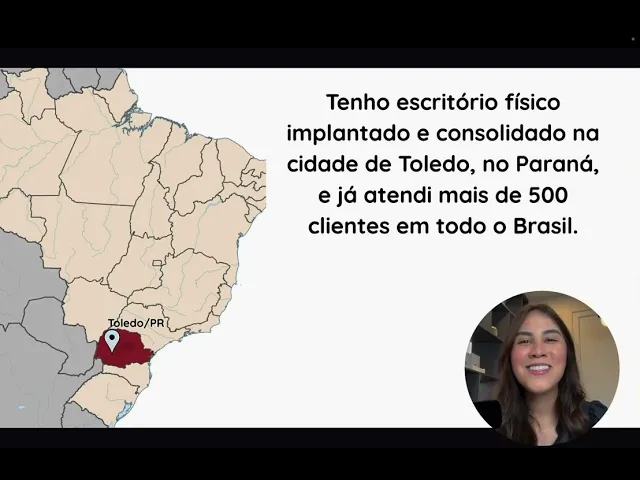
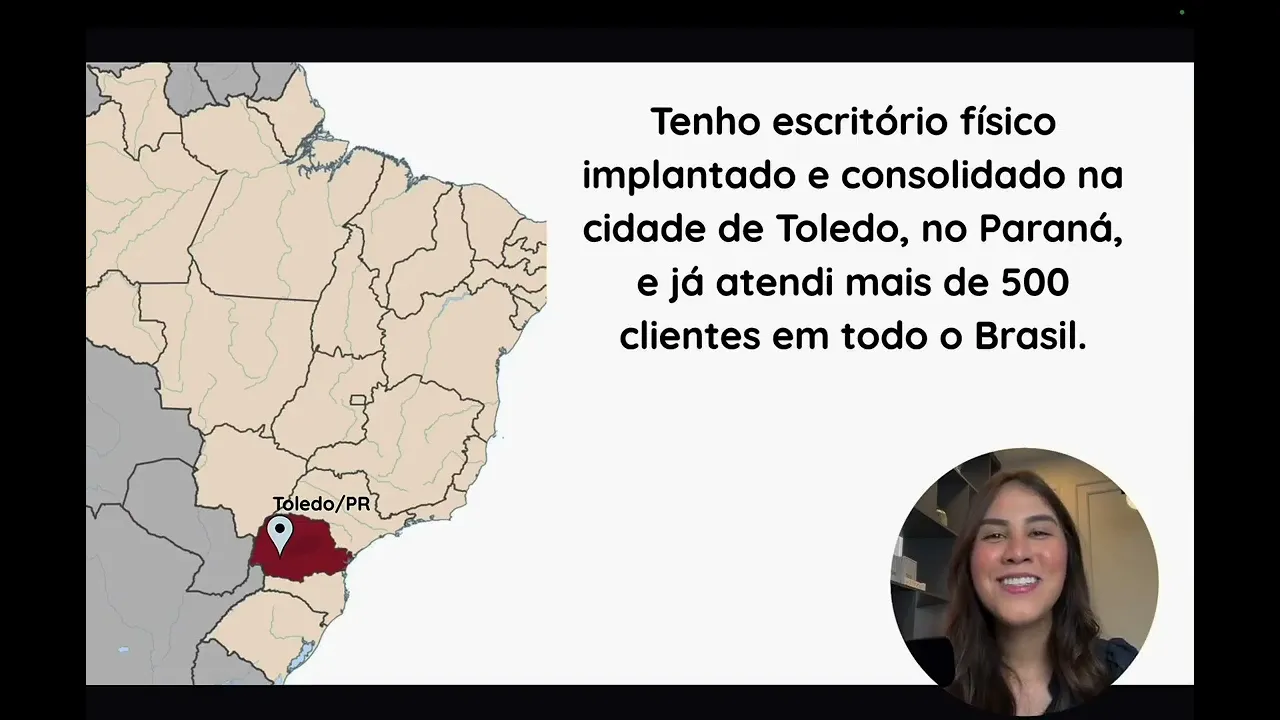
cálculos previdenciários que hoje é utilizado por diversos profissionais do mercado. Sabe aquele sistema de cálculo previdenciário para que você não fique fazendo cálculo manual? Sinta insegurança. Bom, eu e o Eduardo Pesinato, um engenheiro incrível, criamos esse sistema como uma Facilidade para você não pagar mensalidades recorrentes. E ele tem uma carinha linda. Eu espero que você também conheça um dia esse sistema de cálculos previdenciários. Tem um escritório físico implantado e consolidado na cidade de Toledo, no estado do Paraná, e já tem mais de 500 clientes em todo o Brasil. Então, por mais que meu escritório seja
físico, temos atendimento online em vários estados aqui do Brasil. E eu sou muito feliz, Né, por mais que eh eu estou nesse escritório eh sozinha, nem sempre foi fácil assim, né? Eu entrei na Universidade Estadual de Maringá, só para contextualizar um pouquinho melhor, em 2016. E desde o segundo ano, como comentei, da graduação, eu já atuava exclusivamente no direito previdenciário, mas era no escritório de outra pessoa, uma querida, né, inclusive. Então, eu tive bastante experiência prática desde cedo. Eu nunca Atuei com nenhuma outra área do direito, apenas o previdenciário. Mas a minha maior dificuldade surgiu
depois, não era esse momento de estagiária ou até mesmo quando eu virei sócia daquele escritório. Surgiu quando eu decidi abrir meu próprio escritório sozinha, que aconteceu em fevereiro de 2024. Então, tive ali um grande impulso, né, na minha vida profissional, um grande momento de coragem também e muitas incertezas se iria dar certo. Confesso Que bateu muito medo, ainda mais eu não tinha a comunidade, não tinha o boss prévio ainda. Eu tinha medo de depender apenas do processo, porque era uma cultura que a gente trabalhava antes no escritório, então eu sabia que eu poderia demorar meses
ou até anos para ter ali algum dinheiro. Eu tinha medo da demora do INSS. medo da incerteza sobre quando e se o retorno financeiro viria. E eu tô vendo aqui, enquanto eu tô aqui falando com vocês, eu tô vendo aqui que A Letícia falou: "Eu também tive esse pequeno movimento, mas surreal de grande quando eu abri meu escritório sozinha. Parece pouco, mas mudou a minha vida". Então, tem algumas pessoas que já estão ali naquele sentimento que eu tive também. Bom, porque olha, eh, pensando assim, eh, qual que foi a meu maior medo e dificuldade? é
que, como eu te comentei, eu vinha de um modelo onde a análise e o planejamento previdenciário eram feitos de graça. No escritório que Eu trabalhava, a gente não tinha serviço consultivo, a gente fazia a análise toda de graça e cobrava no êxito, até porque era um escritório que eu trabalhei antes de vir a reforma da previdência, era um padrão do mercado. Todo mundo fazia assim, fazia uma análise prévia, simples, mas só para verificar se o cliente tinha direito e ganhava no êxito do processo. Você atendia, analisava, orientava, planejava e só cobrava lá na frente quando
de fato o seu cliente Estava aposentado. O resultado disso era muito trabalho, sério, muito trabalho, pouco reconhecimento imediato e zero zero previsibilidade. Neste caso, a virada aconteceu então quando eu tomei uma decisão que na época parecia super arriscada, eu decidi estruturar e passar a oferecer serviços consultivos de análise e planejamento previdenciário cobrados, valorizados desde o primeiro atendimento. Eu tava cansada de trabalhar, passar toda a Orientação para o cliente e só no final receber por toda a informação quando o cliente tinha ali a concessão do benefício. No começo, eu confesso que deu muito medo. Eu pensava,
será que o cliente vai querer pagar? Será que ele vai entender o valor que eu estou cobrando? Ou até mesmo será que eu estou saindo do padrão dos outros escritórios aqui e vou perder esse cliente para esses outros escritórios? A resposta veio muito rápida. os clientes passaram A valorizar mais o atendimento, passaram a entender melhor as suas próprias decisões. Isso aconteceu porque a passaram a reconhecer o meu trabalho desde esse primeiro contato, não só lá no final, quando o processo acabava, quando eu tinha concessão daquele benefício. Hoje o meu escritório fatura muito mais com serviços
consultivos do que com processos. Isso eu posso te afirmar com total certeza. Isso porque eu não dependo mais da demora do INSS ou Da justiça para ter o retorno financeiro. Eu tenho previsibilidade, tenho autonomia, eu tenho segurança que quando eu atender aquele cliente, ele fechar o contrato, eu já vou receber o meu valor ali, independente da quantidade de tempo que demora um processo, independente se vai vir a concessão ou indeferimento. E foi dessa virada do medo de depender do processos para liberdade dos serviços consultivos que nasceu não só o meu escritório, mas Também a forma
como eu ensino outras advogadas, advogados atuarem no previdenciário. Foi nesse momento que eu pensei, bom, se o meu escritório tá dando certo, por que que o escritório da colega, mesmo sendo iniciante, também não pode dar certo? Porque depender exclusivamente de processos. E por isso que eu estou aqui com você agora, eh, porque eu sei exatamente o que é está no início, cheia de conhecimento técnico. Provavelmente você já tá ali, fez a Faculdade ou já está na pós-graduação, tá pensando em fazer uma pós-graduação, mas sem saber como transformar todo esse conhecimento em dinheiro no seu bolso,
no seu caixa. Eu sei o que é atender bem e não ser reconhecida por isso. Eu sei o que é ter medo de cobrar. E eu sei principalmente o que é do outro lado quando você estrutura seu serviço, aprende a vender planejamento previdenciário e para de depender exclusivamente dos processos Administrativos ou judiciais. É uma outra advocacia. Eu falo isso com total sinceridade. É uma outra vida quando você entende como o serviço consulível pode mudar a sua advocacia. E isso que eu quero te mostrar hoje. Então, bom, você topa essa missão de aprender comigo. Hoje eu
quero falar muitas coisas com você, então por isso nosso tempo é muito delicado. Então, quero saber se você está pronto ou pronta para darmos início à nossa aula. Eu tô vendo Aqui várias pessoas já estão assim. Vamos, vamos logo. Então, vamos andar pra frente com essa aula. Agora que você então já me conhece um pouco, eu fico muito feliz de ter esse momento de apresentação para você entender da onde eu vim, como eu estruturei meu escritório, porque não faz sentido eu ficar falando se eu não tenho um resultado, se eu não consigo demonstrar a minha
história de vida, porque ela não foi tão simples assim, né? Eu, por mais Que eu tenha uma família de advogados, eu nunca tive ali uma coisa certa, eu nunca tive um apadrinhamento, indicações de clientes, tudo isso aqui, esse meu escritório foi construído do zero cada centavo e eu valorizo cada momento, cada atuação que eu tive. E deixa eu te contar exatamente o que você vai aprender comigo, então, nos próximos minutos. O título dessa aula é como construir e vender um planejamento previdenciário de R$ 4.000 para o Contribuinte individual. Eu escolhi esse título de propósito, tá,
para chamar sua atenção, porque na verdade não é ilusório. O contribuinte individual é um dos perfis mais comuns que chegam nossos escritórios, pelo menos o meu. O meu maior público são autônomos, são empresários e ao mesmo tempo é um dos mais mal atendidos pelo mercado, seja advogados fazendo orientação ou até mesmo contadores, outros profissionais de outras áreas. A maioria dos Advogados, advogadas, não sabem analisar direito o KINIS desse tipo de segurado. Sabe o KINIS, aquele documento do INSS? Muitas vezes a gente tá tão habituada a olhar rápido as informações, mas a gente não vê vários
detalhes que esse tipo de segurado tem ali dentro do KNI. não sabe identificar os riscos que tem em cada contribuição, cada recolhimento, vínculo ali naquele documento, não sabe validar as contribuições que podem estar com pendências, que podem estar com Problemas e, principalmente, não sabe transformar essa análise em um serviço que o cliente valoriza e pague bem. Bom, hoje isso vai mudar para você. Isso porque nos próximos 120 minutos, pouquinho, tá gente? Foca aí, você vai descobrir como analisar o quinice do contribu individual passo a passo. Vamos identificar fatores que impactam diretamente no planejamento previdenciário desse
tipo de contribuinte, que é a questão dos Vínculos, as lacunas, os indicadores, as inconsistências. Vamos entender como interpretar os indicadores que a maioria dos advogados ignoram e que podem comprometer todo o planejamento se você não souber o que está olhando. Quais documentos exigir dos empresários e autônomos para validar essas contribuições? Porque contribuinte individual sem documentação correta é sinônimo de risco previdenciário. Como simular os cenários futuros desse Recolhimento? projetando valores de contribuições, escolhendo alíquotas corretas e calculando até o impacto direto na RMI do cliente, o ROY previdenciário. Como definir as estratégias de contribuições que aumentam a
renda mensal inicial e evitam prejuízos para que o cliente tome a decisão correta e com clareza e segurança. e principalmente como transformar tudo isso em um serviço consultivo de alto valor, estruturado, Vendável, sem depender dos processos administrativos e judiciais. Ou seja, a partir dessa aula, você vai sair sabendo montar um planejamento previdenciário completo para o contribuinte individual do zero com um método, que é o método do boss prév. E mais do que isso, você vai sair com segurança. Segurança para olhar um quinis e saber exatamente o que fazer. Segurança para calcular sem medo de errar.
Segurança para atender o cliente com postura de especialista que Você é. E segurança para cobrar 2, 3, 4.000 por um planejamento, porque você sabe o valor do que está entregando. Não é um simples simulação. Você tem uma estrutura, tem um método. Essa transformação que eu quero te entregar hoje, se você topar aqui comigo, com certeza. E olha só, se você ficar comigo até o final, que não vai demorar muito, tá? Prometo que essa aula vai ser bem tranquila e gostosa de assistir. Eu preparei um presente especial para você Que ficar comigo até o final. Então
eu tô aqui me dedicando, tô te entregando o meu método, a mudança do meu escritório para você também ter essa mudança. E se você ficar comigo até o final, eu tenho um presente super especial e eu vou te dar de graça, tá? Você nem precisa se preocupar em pagar por isso. Eu tô te dando de graça um kit de documentos que eu uso no meu escritório. Esse kit inclui um resumo do tipo de segurados e recolhimento para você já consultar Rapidamente sem sempre que precisar ali atender o seu cliente. Um resumo das regras de aposentadoria
atualizado, tá? A gente tá falando de um resumo de atualização de 2026, direto ao ponto, sem jurídique, de todas as regras de aposentadoria, seja antes ou depois da reforma, uma tabela de estratégias de recolhimento. Olha só, isso aí é só coisa de planejamento previdenciário, viu? para você saber exatamente qual orientação dar para o seu cliente em Cada situação. E por fim, uma ficha de atendimento para planejamento previdenciário. Essa é a ficha que eu utilizo aqui no meu escritório para organizar todas as informações do cliente de forma profissional e sem esquecer nenhuma informação importante, válida para
entregar um planejamento previdenciário perfeito. Esse kit, se você pesquisar, você vai ver que não está à venda em lugar nenhum e ele é exclusivo para quem assistir essa aula Até o final, tá? Então é um presente, mas tem mais coisas para você também, tá? Então fica comigo que vai valer muito a pena esse encontro. Agora eu preciso de um combinado com você antes de começarmos. Essa aula é densa, tá? Você sincera, não é? Ai meu Deus, motivacional. Vou te falar que vai dar tudo certo desde o início. Não é isso. Ela é densa porque tem
muito conteúdo prático, tem cálculo, tem estratégia, tem coisa que você provavelmente nunca Viu em nenhum curso ou pós-graduação. Então eu preciso que você esteja aqui focado, de verdade, presente, como eu estou aqui com você neste momento. E nada de assistir fazendo outra coisa, tá? Nada de deixar no fundo enquanto mexe no celular ali. Eu quero que você esteja aqui olhando comigo os slides aqui, ó. Slide lindo, sem frescura, só para que você consiga focar mesmo na nosso conteúdo, na nossa aula. E se você der a essa aula a atenção que ela Merece, eu te prometo
que você vai sair daqui diferente, combinado? Então, vamos em frente dar início a esse conteúdo. Mas só vou dar uma pausa aqui, ó, só para beber um pouquinho, porque já minha garganta já tá ficando seca. Enquanto isso, eu tô vendo aqui os comentários dos pessoas e parece que o pessoal tá engajado, hein? Fico feliz que vocês estão se enturmando, estão compartilhando aí informações. E eu no início perguntei Ali da onde vocês são, né? Mas pode continuar. quem acabou de entrar, me fala da onde você é, se você já é iniciante ou não. Quero muito conhecer
vocês. Então, tô olhando ali de lado, eh, nosso chat que é muito especial. O que eu vou te mostrar aqui é exatamente o que me permitiu sair de um modelo onde eu trabalhava muito e ganhava pouco para o modelo onde eu tenho previsibilidade, autonomia e valorização do meu trabalho. Agora, antes de entrar nos três pilares Do planejamento previdenciário para contribuinte individual, eu quero fazer um pequeno quiz com você, só pra gente ficar ali, ó, ligadinhos e antes de conteúdo denso que eu falei que vai ter. São algumas perguntas rápidas, tá? de verdadeiro ou falso. Então
é um bate volta. Eu vou ver sua resposta, eu vou ler a próxima pergunta e a gente vai pra gente já começar a quebrar alguns mitos que podem estar travando o seu crescimento no previdenciário e era Coisas que eu sentia, tá? Então essas perguntas aqui não vêm do além, não são aleatórias. Vamos lá, então, ó. É só verdadeiro ou falso? A resposta não é eh, não precisa contar relato. Agora a gente vai ter esse papo de interação. Eu quero que você me responda verdadeiro ou falso, ok? Bom, as cinco perguntas, então, são simples, mas que
vão revelar crenças que podem estar sabotando a sua atuação no previdenciário, sem você nem perceber que isso tá acontecendo, tá? Eu Quero que você responda mentalmente, mas também aqui, se você se sentir à vontade, eu prefiro que responda aqui no nosso chat. Tô adorando a interação de vocês, mas se você quiser só responder mensalmente, eh, mensalmente não, mentalmente, não tem problema. Eu quero que você seja honesto com a sua resposta. Nada de ficar, ai a coleguinha falou que sim, verdadeiro, vou ficar lá que é verdadeira. Não, pensa no coração o que que você sente. Então,
bora lá. A Primeira pergunta. Planejamento previdenciário é basicamente simular quando o cliente vai se aposentar, verdadeiro ou falso? 10 segundinhos ali, ó. O pessoal já tá respondendo. Hum. Eu tô rindo porque é uma era a minha primeira questão, tá? Quando eu comecei a trabalhar com serviços consultivos. A resposta da primeira pergunta, planejamento previdenciário é basicamente simular quando o cliente vai Se aposentar? A resposta correta é falso. Por que, Aline? Esse é um dos maiores erros de quem está começando. O planejamento previdenciário não é só jogar dados num sistema, um sistema de cálculo previdenciário ali e
ver quando o cliente vai se aposentar. Isso é uma simulação, não é um planejamento previdenciário em si. A simulação qualquer advogado faz, nem precisa ser previdenciarista. Inclusive o próprio cliente consegue fazer essa simulação Quando ele entra lá no site do meu INSS. Vocês já conhecem o simulador do INSS, né? Então, só fazer isso não é um planejamento previdenciário, é uma simulação. O planejamento previdenciário de verdade, ele envolve estratégia, envolve analisar o passado contributivo do nosso cliente, identificar riscos, oportunidades, projetar cenários futuros, calcular o impacto de cada decisão na renda mensal inicial, o valor daquele benefício
e orientar a cliente Ou o cliente na melhor escolha. Se você está só simulando a aposentadoria, você está entregando um serviço que o cliente não vai valorizar. Então, ah, vou cobrar R$ 4.000 só para fazer uma resposta que o simulador do INSS faz. Não. O seu cliente vai ficar com bastante raiva de você, vai achar que você não está entregando o que prometeu e ele não vai conseguir enxergar a diferença entre o que você faz e o que ele mesmo poderia fazer de graça ali no simulador do INSS. E é por isso que muita advogada,
advogado reclama que cliente não paga por planejamento. É porque o cliente paga, mas ele quer pagar por uma estratégia, por um conhecimento que ele não consegue retirar da internet, do meu INSS. Não é uma simulação. Guarda isso que isso vai, você vai ter esse entendimento até o final da nossa aula. Bom, a segunda pergunta, muitas pessoas já responderam ali, correto? Vamos ver se essa vai também. O sistema de cálculo Previdenciário faz tudo sozinho. Basta inserir os dados e confiar no resultado. Que que vocês acham? Verdadeiro ou falso? Vamos olhar as respostas ali. Mais um segundinho
para vocês responderem. Muita interação aí. Tô gostando, tô gostando. Muita gente tá respondendo certo. Bom, a segunda pergunta. O sistema de cálculo previdenciário faz tudo sozinho? Basta inserir os dados e confiar no resultado. Bom, a resposta Também é falso, muito falso. Aliás. Eu como uma cocriadora, né, de uma ferramenta de cálculos previdenciários que é o HPV, eu entendo muito bem do assunto e eu te digo com total honestidade e certeza, sistema nenhum substitui o seu raciocínio, a sua estratégia, o seu conhecimento. O sistema é uma ferramenta, ela processa dados, mas ela não pensa por você.
Ela não identifica as inconsistência do quiz, ela não sabe se Aquela contribuição é extemporânea ou não. Uma das vários problemas que a gente vê no contribu individual, nas contribuições desse tipo de segurado, ela não avalia a documentação do cliente, sustenta a estratégia, o tipo de recolhimento que você tá trazendo como orientação. Ela apenas simula. Se você confia cegamente um sistema, eu não tô falando aqui apenas do HPRV, tá? Que eu criei, tô falando em qualquer sistema. Eu já usei vários. Sem entender A lógica por trás de cada cálculo, você vai errar. Vai errar porque você
não sabe nem aonde errou, porque o sistema ele te traz a automatização do cálculo. Mas e se você esqueceu de colocar uma informação que era crucial para uma resposta correta, você vai confiar? O seu cliente tem certeza do que você está entregando? Bom, o sistema ele ajuda com total certeza, mas quem faz o planejamento é você com o conhecimento, com a análise e com a estratégia do caso Real. A terceira pergunta, então vamos continuar. Muitas pessoas acertaram, eu tô vendo aqui a interação. Tá show, gente. Tô amando que vocês estão acertando. Então, muitas coisas já
estão ali. Se você tiver errado a resposta, não tem problema nenhum. É para isso que estamos aqui hoje, para tirar essas crenças limitantes, essas barreiras que tá ali no seu escritório. A terceira pergunta, cliente não paga por planejamento previdenciário, ele só quer Saber do processo. Será que é verdade? Será que o cliente não quer identificar qual que é o melhor benefício previdenciário? O que que vocês acham? Mais alguns segundinhos ali para respostas. Estamos olhando. Uhum. Muita gente respondendo. Fico muito feliz. Eu vou só beber um pouquinho enquanto a gente aguarda a resposta. Essa aqui gera
muitas dúvidas, né? E essa era uma pergunta muito recorrente no meu Escritório. Vamos pra resposta. Também é falso. Tudo falso aqui. Não coloquei nada verdadeiro. Por que que isso aqui é falso? Essa é uma das crenças mais limitantes no mercado previdenciário. E eu entendo de onde ela vem. Até porque, como te disse, eu vim de um escritório que só trabalhava com êxito de processos. Eu mesma não confiava em um serviço consultivo, não vendia, não era algo que eu colocava ali na esteira de Serviços do escritório. Porque uma coisa é, o cliente paga por planejamento quando
ele entende o valor, o impacto financeiro da estratégia. Se você não entrega isso, por que que ele não esperaria, não faria o processo sozinho? Entende? O problema não é o cliente, o problema é como o serviço tá sendo apresentado. E aí que você vai ver comigo que é uma das maiores ferramentas de conversão de fechamento de contrato. Se você oferece o planejamento como se Fosse um extra, um bônus, uma consultinha rápida, como se fosse ali coisa simples, o cliente trata como tal. Mas se você apresenta como um serviço estratégico estruturado, com entrega profissional e o
impacto real no bolso dele, sabe assim, ó, você vai economizar esse valor. Pode ser 100.000, 200.000, 1 milhão. Imagina como que isso vai afetar ele. E olha, eles pagam bem quando a informação é estratégica, tem um método, tem a resposta real. E vejo isso todo dia no meu escritório. Todo dia no meu escritório. E você vai aprender a fazer o mesmo aqui comigo. A quarta pergunta, estamos quase finalizando. Falta mais essa e a próxima. Planejamento previdenciário dá muito trabalho e não compensa financeiramente. Quanto tempo você acha que demora para fazer um planejamento? Um dia, uma
semana, um mês? Quanto que você vende esse planejamento? Qual que é a sua hora ali na entrega? Qual que é a Resposta, verdadeira ou falso? Eu acho que todo mundo aqui já sabe qual que é a resposta. Pelo menos da interação de vocês tá aparecendo a resposta certa. Também é falso. Por quê? Essa crença ela existe porque a maioria das advogadas e advogadas não t um método. Imagina por que que eu consigo fazer um planejamento em dois três dias se tem gente que não consegue em um mês fazer os cálculos. sentir até mesmo insegurança depois
de todo esse tempo. Quando você não tem um Passo a passo estruturado, quando você atende no improviso, sem um checklist, sem uma padrão ali de análise do planejamento, realmente parece que dá muito trabalho, né? Parece uma coisa impossível de ser feita, porque você gasta horas, horas fazendo o que poderia fazer em minutos, né? Ah, eu tô ali olhando aqui nisso, eu não sei o que fazer. Bom, você vai perder dias tentando encontrar uma informação, mas se você tivesse um padrão, um passo a Passo já estruturado de que que você deve olhar, não ia economizar tempo.
Bom, quando você tem esse método, quando você sabe exatamente o que analisar, quais documentos solicitar, como calcular, como montar essa entrega, o planejamento se torna um dos serviços mais sentáveis e escaláveis da advocacia previdenciária. Eu falo que o planejamento ela é a minha porta de entrada dentro do escritório e dele vem outros contratos, como por exemplo o Processo em si. Então ele é super rentável e também escalável porque assim como você pode oferecer para um público X, o outro cliente no público Y você também pode oferecer. Pensa comigo, um planejamento bem feito pode ser cobrado
por R$ 2.000, R$ 3.000, R$ 4.000. Esses valores aqui não são aleatórios, são os valores padrões aqui do meu escritório e que muitos escritórios que já passaram aqui, né, pelo boss prév também conseguem cobrar e que você não precisa Esperar meses ou anos para receber esse valor. O cliente paga antes, você entrega e pronto. Ah, parcela em dois meses, OK, mas você recebe ali. Você não espera meses, anos com o sucesso de um processo para ter o retorno financeiro. Isso é previsibilidade, isso é autonomia, isso é um escritório sustentável. Então aquela promessa que a gente
sai da faculdade de que a gente vai ter uma sustentabilidade, vai ter x valor por mês, que a gente vai Ter ali um escritório escalável, estruturado, ela não é aleatória, mas ela precisa ter um método, ela tem um sentido. E isso que eu quero te mostrar aqui nessa aula hoje. E a quinta e a última pergunta. Eu sei que tô amando ali a interação de vocês também, mas para que a gente possa entrar de fato ao conteúdo, só paraa gente já finalizar a nossas crenças limitantes para para aprender o planejamento previdenciário de verdade, basta estudar
a legislação e Assistir aulas teóricas. Isso aqui você já sabe a resposta porque eu já falei no início dessa aula, mas eu quero saber a sua opinião. Bom, aqui também é falso. Eu já vi que muitas pessoas já responderam, né, mas nem dei tanto tempo assim. Mas é falso também. Por quê? Esse talvez seja o maior problema do mercado dos cursos jurídicos. E eu como uma criadora de curso, eu sou bem sincera com você também. A maioria dos cursos ensina muita teoria, muita lei, muita Doutrina, mas zero aplicação prática. Eu sei disso porque eu também
já comprei muito curso, já fiz a pós-graduação, então eu tenho um pouquinho de experiência para falar. Você sai do curso sabendo citar artigo, sabendo falar bonito sobre princípios previdenciários. Olha que legal, né? Mas quando chega um cliente na sua frente com quin cheio de indicadores, você trava, porque ninguém te ensinou a executar. Isso eu falo com total assim, Ó, sinceridade. Eu fiz uma pós-graduação que durante a aula toda eu nunca vi um quinis. Eu sabia o que era o quinis porque eu tinha a época de estágio, eu já tinha trabalhado com advocacia previdenciária, mas e
se eu não tivesse nenhum cliente, como que eu ia saber olhar um quinis, olhar o que que é aquelas informações? Não dá. Aprender planejamento previdenciário exige sim prática, exige olhar o que iniciar, olhar os documentos do seu cliente, Exige calcular de verdade, exige errar, corrigir, refazer esses cálculos até dar certo. E assim que se aprende, é assim que eu aprendi e é assim que eu ensino também. Todos os erros que eu cometi, eles foram muito importantes para que eu pudesse lapidar a entrega do meu planejamento. Hoje eu lembro com total clareza o meu primeiro planejamento,
os cálculos foram todos errados, tá? Eu não falo isso, ah, me orgulho de ter errado, não. Eu me orgulho de ter errado no Sentido de ter aprendido depois, de ter evoluído. E eu só pude errar, só pude aprender de fato quando eu fiz a prática. Eu não pensei em não quero fazer, não vou atender esse cliente, eu fiz, mas mesmo assim eu refiz, eu aprendi e é isso que eu quero trazer com você aqui hoje. Bom, como que você foi no quiz? Foi um quiz legal? Eu espero que sim. Era só pra gente criar aqui
uma intimidade, conversar. Eu quero saber o que que você tá achando já. Eu sei que Já foram alguns minutinhos, mas o conteúdo denso ele vai ver. Eu só precisava conversar um pouquinho melhor com você para entender as crenças limitantes que talvez estejam no seu escritório, porque essas crenças eram exatamente as minhas. Era como eu me sentia após sair de um escritório que trabalhava apenas no êxito, como eu me sentia abrindo um escritório sozinha, sem nenhum apoio ali, né, na dura e longa coragem de querer dar certo. Se Você errou alguma dessas perguntas ou até várias,
não se preocupa, tá? Porque essas crenças são muito comuns, elas não são aleatórias. Como eu disse, o mercado reforça muito elas o tempo todo. E o importante é que agora você sabe a verdade. E com essa consciência que a gente tá tendo aqui agora, você já está um passo à frente da maioria. A maioria tem ainda essas crenças, mas eu espero que hoje você já esteja evoluindo e eu tenho certeza que isso está acontecendo. Agora sim, eu quero entrar no conteúdo principal dessa aula, que é o conteúdo denso que eu prometi para você e que
eu quero entregar. Eu vou te apresentar os três pilares para construir e vender um planejamento previdenciário de alto valor para o contribuinte individual, especificamente para esse segurado. Falei para você que no nosso mercado do planejamento previdenciário podemos trabalhar com todos os tipos de segurado, mas esse aqui eu já vou te Trazer a verdade que é um dos que mais são rentáveis no meu escritório. E esses três pilares foi construído com base do método boss prév. Esses são os mesmos pilares, então, que eu uso no meu escritório, que eu ensino nas minhas mentorias e que transformaram
a forma como eu atu no previdenciário, assim como todos os advogados e advogadas que já passaram por esse método. Pega o seu caderno, então, se você já tá com caderno, já continua ali, porque Agora a aula começa de verdade. Vamos aos pilares. Esses pilares, então, formam um método completo, tá? de do diagnóstico inicial até a entrega final para o cliente. E é o mesmo método, como eu te comentei, que eu uso no meu escritório, que me permitiu parar de depender dos processos administrativos, judiciais e construir uma advocacia com previsibilidade financeira. E o mais importante é
um método que funciona, tá? Ele funciona. Eu sou a prova real de que Funciona mesmo para quem está começando, né? Lembra da minha história? Eu vim de um escritório que não tinha serviço consultivo. 2024 eu abri ele e comecei a estruturar serviço consultivo de planejamento previdenciário no meu escritório. Comecei do zero, assim como provavelmente vocês também está começando. Foi pensado para ser prático, aplicável e repetível. Por quê? Eu quero que você entenda de uma vez por toda que um planejamento previdenciário, por mais Que a gente tenha diversos tipos de segurado, diversas situações, ele existe um
método muito claro, que são esses três pilares. Ele é prático e ele é aplicável. Mesmo que você não tenha nada ainda do previdenciário, você vai conseguir aplicar e repetir para todos os seus clientes. Os três pilares são, o pilar número um, diagnóstico previdenciário profundo do contribuinte individual. Pilar número dois, validação técnica e documental do empresário e Autônomo. Pilar número três, estratégias de recolhimentos futuros e planejamento vendável, tá? Esses são os três pilares que vamos trabalhar aqui. Eh, falei muito rápido cada um deles, mas fique tranquilo ou tranquila que a gente vai falar em cada um
deles agora. Cada pilar ele se conecta com o outro, tá? Se você pular um, o planejamento ele fica incompleto. Então, não adianta você ser ansioso ou ansiosa e querer, ah, eu já vou direto no pilar número três porque Eu quero fazer o planejamento. Não. Pilar 1, dois e três é uma sequência lógica. Se você domina os três, você tem nas mãos um serviço de alto valor que pode transformar a sua atuação no previdenciário. Agora vamos ao primeiro pilar e eu preciso que você foque agora total atenção aqui. Tira o celular, tira o celular de longe,
a não ser que o celular seja aonde você tá me vendo, então pode deixar o celular, mas foca Aqui comigo. O primeiro pilar é o diagnóstico previdenciário profundo do contribuinte individual. Aqui eu coloquei contribuindo individual, mas pode ser qualquer tipo de seguridad. Como eu comentei, eu coloquei a palavra profundo de propósito, tá? Não é ai, quero deixar o nome bonito, não. Porque a maioria dos advogados, advogadas faz não só o diagnóstico, é uma olhada superficial, mas o olhar, né, o diagnóstico profundo é olhar muito mais Do que aquele queis. Só passadinha de olho. Os clientes
têm tantos anos de contribuição que se a gente só pega aquil nisso, baixa do sistema do INSS rapidinho, joga no sistema, isso não é um uma análise do KNIS, não é um diagnóstico, você tá só jogando no sistema e aí já a pessoa já vai lá ver no sistema que tal eh cliente aposenta em tal data. Isso não é diagnóstico do Kinis. Imagina o sistema, ele não consegue analisar as informações. Isso Daí, como eu te comentei, não é nada de diagnóstico. Isso é um achismo com cara de técnica. Se você tá jogando num sistema sem
olhar, você tá jogando toda a informação para um sistema, né, um robô, uma inteligência, tentar analisar por você. e ela não vai fazer isso. O diagnóstico previdenciário profundo é a análise completa do que início do contribuin individual, onde você vai identificar nesse momento os vínculos do segurado como empregado, contribu Individual, meio facultativo e como cada um impacta no cálculo. Cada tipo de segurado tem contribuições de forma diferente. Cada tipo de segurado pode ter eh formas de recolher diferente, tipos de obrigações diferentes, valores diferentes e ou se está dentro ou baixo do salário mínimo. Então tudo
isso vai impactar dessas contribuições realizadas e no seu diagnóstico. As lacunas contributivas, imagina períodos sem contribuição que podem afetar na Carência, tempo de contribuição, cálculo de renda mensal inicial. Você já está olhando isso com a atenção que deveria estar fazendo os indicadores do Kinis. Meu Deus, esse daqui, né, é um dos principais pontos do diagnóstico. Aqui que mora o perigo. Por que que aquele recolhimento, aquele período o INSS não tá considerando? Por que que aquele indicador PREC menor que o mínimo, IREC LC 123, PREC facult? Que que isso daí significa? Como que isso aí afeta
a questão dos vínculos, das contribuições do meu cliente? A maioria das advogadas advogados não sabe o que que eles significam. Essa é a verdade. E são esses indicadores que podem revelar problemas sérios no histórico contributivo do nosso cliente. Extemporaneidade das contribuições. Olha só, isso aqui é um exemplo. Contribuições feitas fora do prazo que podem não ser consideradas pelo INSS. Você sabe analisar isso? Você sabe como corrigir a extemporaneidade de uma contribuição em consistências que comprometem o planejamento? Informações divergentes, contribuições não processadas, vínculos não reconhecidos. Você sabe encontrar essas inconsistências que podem afetar na concessão do
benefício do seu cliente? E por que que isso é tão importante? Eu tô enfatizando isso. Porque sem um diagnóstico correto, qualquer Planejamento é apenas uma simulação genérica. Lembra a simulação do INSS que o seu próprio cliente faz? Por que que ele vai a pagar ali para você R$ 4.000 para você só jogar num sistema? É um chute educado que eu falo, tá? Se você quer fazer isso, você tá chutando o seu cliente, não dando um valor de forma educada. O quinis é a base de toda a estratégia previdenciária. Se você erra na leitura do Kinis,
você erra em tudo que vem depois. Contagem de tempo, Carência, análise de requisitos de benefício. O Kinis, ela é a base de tudo porque é o documento que NSS toma como base para conceder ou indeferir ao benefício. E se tiver um problema no Kiniz, o que que vai acontecer? vai prejudicar o seu cliente. Então, o diagnóstico ele é necessário para isso. E pior, você pode até orientar o cliente de forma errada, fazer ele contribuir de forma errada, se gerar um prejuízo em dinheiro mesmo, que pode levar anos para Ser corrigido, se é que dá para
corrigir. Tive um caso aí de uma sócia da comunidade que ela comentou que uma advogada tinha orientado a mãe dela a pagar 35.000 indenização, porque pagando essas eh contribuições em atraso, esses R$ 35.000 ela aposentava. Adivinha? Não aposentou. Cliente perdeu R$ 35.000 por uma orientação equivocada. E claro que a advogada, né, se livrou. Então, será que você quer passar por essa situação? Será que você não está no momento de se Destacar, se diferenciar? E esse é o diagnóstico que você vai entregar para o cliente que outra profissional de outra área não faria. Então, como que
você vai se destacar? Então, o diagnóstico ele é muito importante porque eu já vi muitos casos de advogados e advogadas que fizeram planejamento sem analisar direito os indicadores. E olha como que isso vai impactar o seu cliente, a falta de informação, a falta de estratégia. O cliente seguiu a orientação, contribuiu Por 2, 3 anos e na hora de pedir aposentadoria eSS não reconheceu parte das contribuições. Esse aqui é aquele exemplo que eu te falei que a advogada orientou equivocadamente. Você quer passar por essa situação? Olha como é desconfortável, como a gente perde total nossa a
nossos anos de dedicação de estudo, sabe? Ler a legislação é fácil, mas será que você sabe orientar o cliente se tá certo ou não aquele tipo de estratégia? E por que que aconteceu Isso, né? Eh, foi um indicador de temporaneidade, foi uma contribuição abaixo do mínimo que não foi complementada, inconsistência que ninguém viu? Isso acontece, mas podemos evitar esse tipo de situação. E aí o cliente perde dinheiro, perde tempo e a advogada perde a credibilidade. É isso que aconteceu nesse caso hipotético, mas que pode acontecer com você também. Isso acontece todo dia no mercado previdenciário
e acontece por falta do Diagnóstico profundo. Então, como fazer esse diagnóstico de forma correta, Line? Tudo bem, já entendi que é horrível, a gente não tá ali olhando o quinis, olhando as informações, mas como fazer isso de forma correta? O primeiro passo é aprender a retirar o quinis e os documentos complementares no portal do INSS. Nossa, Line, que básico isso. Não, por mais que pareça básico, tem gente que erra aí. Você acredita que tem gente que não sabe pegar o quinice correto Dentro do sistema do INSS? Porque lá tem três possibilidades de quinis, não sei
se você já viu, mas tem uma certa que mostra todos os detalhes e é essa que a gente precisa retirar. Tem gente que não sabe pegar hoje o Cajé de Aris, que são documentos complementares pra gente fazer a análise completa do Kinis. São coisas que parece básica, mas muita gente não sabe fazer e ou não sabe quais documentos pedir além do Kiniz. Será que o quinis é o único documento suficiente Para você fazer um planejamento previdenciário completo? Depois você precisa analisar o quinz linha por linha. É o que eu falo, sabe? Não adianta saber retirar
se você tá lá com quinis em mãos e não sabe para onde ir, onde começar. Eu falo que começa a ler linha por linha. Não adianta você só lá jogar no sistema e querer resumir, querer economizar o tempo. É linha por linha, é vínculo por vínculo. Não é só olhar o resumo, é entrar em cada Vínculo, cada salário de contribuição, identificar o tipo de segurado em cada período, se aquele recolhimento tá correto, se aquele salário está correto, se tem alguma inconsistência, algum indicador, você tem que usar os dados com kit, com outros documentos como Cajedia,
Risa, CTPS, TRFGTS para validar as informações e identificar divergências. É quando você encontra essas inconsistências que você precisa saber Quais documentos pedir, como fazer o acerto do Kiniz. Eventualmente se você encontrou um problema, tem que fazer um acerto feito através da hack. É um documento que você vai aprender que ele é extremamente útil. Não sei se você já fez algum, vou até parar aqui, ó. Você já fez um hack, um acerto de vínculos e remunerações? Fala para mim se você já viu um quinis todo cheio de problema e sabia exatamente como ajustar, que através do
acerto de vínculos e Remunerações. E lá dentro existem seis tipos de hacks diferentes, tá? Para diversas situações. Tô vendo aqui, ó, a Maria não, nunca fiz, nem sei como fazer isso. Olha só, né? É uma situação que é tão rotineira na advocacia previdenciária que deveria ser na verdade e acaba não sendo. Na faculdade eu não aprendi isso, na pós-graduação não aprendi isso. Eu aprendi isso indo na agência do INSS, conversando com o servidor que ele me falou: "Doutora, Você tem que fazer isso". Parecia tão simples o que ele me falava, mas eu não tinha nenhum
conhecimento prático do que que era um hack, do que que era um acerto de vínculos e remunerações. Eu tô vendo aqui, ó, nas interações que muita gente não sabe fazer. E olha só, só esse serviço é um serviço à parte que a gente cobra fora do planejamento previdenciário. Você sabia disso? Tem muitos casos lá no escritório, aqui no escritório, na verdade, que começamos Com planejamento previdenciário e terminamos com acerto de quinis, com processo de concessão. Então são outros contratos que você pode criar e isso é só quem entende a prática, quem tem um conhecimento, né,
a informação, porque ela não é tão fácil assim de encontrar na internet ou em curso de pós-graduação ou faculdade. Eu tenho certeza disso que eu tô falando, porque eu só aprendi na prática. Parece muita coisa o que eu tô falando, eu sei, mas é o básico pra Gente fazer um planejamento seguro. O diagnóstico, né, profundo dentro do planejamento pridenciário é uma das partes que mais demanda tempo, tá? Não é não é eu falando: "Ai, nossa, é rápido, um dia, uns 5 minutinhos você consegue fazer isso." Mentira, tá? Só se o seu, o quiz o seu
cliente tiver uma página e tudo bem. Mas fora isso é uma coisa que demanda muito tempo, ainda mais quando você é iniciante, que nunca viu o quiz, não entende os indicadores, as Inconsistências, é algo que vai te demandar tempo, né, informações, mas com a prática vai ficar algo mais simples e muito visível quando tiver um tipo de erro. E é exatamente isso que eu ensino de forma detalhada na formação em planejamento previdenciário. Já tô te adiantando que isso é um curso. Eu não tô aqui, né, querendo só expor um conteúdo. Eu estou aqui falando que
eu ensino isso com aulas práticas, quinis reais, exemplos de cada tipo de Indicador e situação. Quando você domina o diagnóstico previdenciário profundo, você ganha algo que não tem preço, tá? E você não consegue isso na faculdade, na pós-graduação, que é segurança. Segurança para olhar aquele quiz e saber exatamente o que você tá vendo. Segurança para identificar os riscos antes de propor qualquer estratégia. Aquele caso lá, quero falar pra minha cliente que se ela pagar 35.000, ela vai aposentar. Será que você tem essa Segurança? Eu preciso identificar os riscos antes de propor qualquer tipo de estratégia.
É segurança para dizer para o cliente, olha aqui tem um problema que precisa ser resolvido antes de a gente seguir. Será que você tem essa segurança para parar um processo que o cliente já quer dar andamento ali para falar que tem que acertar aquilo ali antes porque vai dar ruim depois um processo? Bom, isso é uma postura de uma especialista. Isso é o que vai te diferenciar de um Advogado que cobra 500 e de R$ 4.000, por exemplo, de um planejamento. Olha só, qual que é a diferença de um planejamento que custa 504.000? é a
estratégia, é o diagnóstico, é você entender que o que você tá entregando o seu cliente não consegue ver, o que a internet não vai contar, o INSS pode causar o indeferimento, é você antecipando problemas, é entendendo a segurança de passar cada informação para O seu cliente. E isso vale muito mais do que R$ 500. O cliente sente essa segurança, tá? Não é mentira. Quando a gente entrega um planejamento detalhado com segurança, ele sente e ele vai pagar por ela. Não é à toa que a gente consegue cobrar um planejamento de até R$ 4.000 ou até
mais de R$ 4.000, tá? Não vamos pôr uma limitação, mas é porque a gente entrega segurança e conhecimento no diagnóstico. E eu deixa eu te dar um exemplo prático, Tá? Imagina que chega um cliente no seu escritório hoje, tá? Ele é empresário, tem a empresa aberta há 10 anos e quer saber quando pode se aposentar. Você consegue responder para ele quando ele consegue eh aposentar? Um advogado sem método vai abrir o Kinis, ver as contribuições dele lá como contribuin dual, jogar no sistema e falar: "Você aposenta em 2028 com RM de X valor, tá?" Coloquei
2028 bem hipotético, tá? Se a gente tem 10 anos de contribuição, a Gente vai ver que não tem ali tempo para aposentar. Mas vamos imaginar que o sistema de lá que vai aposentar em 2028, pessoal nem sabe se tá certo ou não, com um valor de aposentadoria de x valor. Isso é o que um generalista, um advogado sem esse diagnóstico profundo vai fazer. Um advogado com método, ele vai fazer diferente. Olha como que ele vai fazer. Ele vai analisar o Kinis e perceber que várias contribuições estão com indicador pré menor que o mínimo. Nesse caso,
Apareceu esse indicador. Ou seja, o valor contribuído foi abaixo do salário mínimo vigente e não vai contar para tempo de contribuição e nem carência. Ele vai perceber que tem períodos com indicador de I, quando ele era trabalhador empregado, que indica contribuição passível de atividade especial, que pode aumentar o tempo de contribuição, pode aumentar o valor daquele benefício. Ele vai verificar que algumas competências nem aparecem no Quinis. Apesar do cliente jurar que pagou, ele vai também entender que a previsão de aposentadoria dele não é somente x valor em tal data. Ele vai falar: "Olha, precisamos corrigir
essas pendências. Tá aparecendo isso, isso aqui no seu quinis. Percebi que tá faltando isso. Vou te explicar o que acontece e qual é o caminho para resolver, para que aquela aposentadoria ela de fato aconteça. Esse é o diagnóstico profundo. Isso que o Planejamento de verdade faz. Isso é o que gera valor e justifica um honorários, por exemplo, de R$ 4.000 e um planejamento. Mas o diagnóstico, eu só tô te falando que ele é o primeiro passo de tudo que você vai fazer. De nada adianta você identificar tudo isso, né? Fazer olhar o que nisso, saber
tudo, tudo, tudo sobre indicadores, sobre talvez inconsistência, se você não souber validar essas informações com a documentação correta. E aqui que muitas Pessoas travam. E aí que entra o nosso segundo pilar. O segundo pilar é a validação técnica e documental do empresário e do autônomo, que é muito diferente, por exemplo, de uma validação técnica de um empregado, de um segurado facultativo, de um segurado especial, trabalhador rural. E esse pilar é, como disse, né, é muito eh aonde que muitos advogados se perdem ou simplesmente ignora. Imagina, já tem um que nisso, por que que eu tenho
que ficar olhando Outros documentos? A informação já tá lá. Será que é verdade? Bom, por que validar a documentação da trabalho? Porque ela exige conhecimento, exige saber o que pedir. Primeiro, você sabe qual documento pedir? Exige como analisar então aqueles documentos e como usar eles no planejamento. Mas eu te digo, tá? pular essa etapa é um erro grave, não tão grave como o primeiro, mas pode ser muito pior, dependendo da situação e pode custar muito caro para Você e para o seu cliente. Quando a gente fala de contribuinte individual, especialmente o empresário, estamos falando de
um tipo de segurado que tem particularidades muito importantes. O empresário contribui sobre o prolabor, mas será que ele tá retirando prolabore? Será que ele está recolhendo corretamente que o contador tá lá entregando para ele? Será que a empresa está ativa? Será que não tem pendência nesse tipo de recolhimento? Será que dá Para aumentar o valor? Como que tá esse prolabó? Como que tá sendo feito esse recolhimento? O autônomo, por exemplo, que presta serviço para a empresa, tem desconto de 11% na fonte. Será que esse desconto está sendo feito pela empresa, pelo tomador de serviço? Será
que está aparecendo no Kinis? Será que tem algum tipo de indicador travando uma pendência nessa contribuição? O MEI, que tem um regime de simplificado de contribuição, será que o cliente sabe que isso limita O valor da aposentadoria? que ele talvez não possa aposentar por tempo de contribuição e que vai ser sobre salário mínimo. Será que ele entende o impacto disso na renda mensal inicial dele no ROI previdenciário? Bom, essas perguntas elas precisam de respostas e essas respostas elas vêm com total certeza da documentação. Contribuinte individual sem documentação correta é sinônimo de risco previdenciário. Por quê?
Você pode montar o planejamento mais bonito do Mundo, tá? com aquele modelo que você conseguiu fazer e tudo mais, com projeções incríveis que você fez no sistema, cenários detalhados, tudo certo, mas se a base documental não sustentar o que você tá colocando, o planejamento vai virar papel sem valor. É o que eu digo, se você faz uma estratégia de, olha, recolher 2500 por mês ao invés de cinco, vai dar uma coisa melhor para ele, como que você vai validar essa informação? Você tá vendo Prolaborar e você tá vendo sobre cota patronal, sobre tipo de contribuição,
isso daí não tem sustentabilidade se você não faz a validação a base documental e na hora que o cliente for pedir o benefício, o INSS vai indeferir, talvez, porque talvez você deixou passar alguma informação, aquele tipo de contribuição não vai ser validada e a culpa vai cair em quem? Você imagina um advogado que não validou a documentação. Isso, você que não pediu a documentação, Você que não conseguiu confirmar a estratégia que você queria fazer, os cenários simulados e então quais os documentos você vai precisar pedir para o contribuinte individual. Aqui eu não vou conseguir falar
de todos os cenários possíveis, tá? Mas eu vou colocar alguns documentos básicos que todo mundo já sabe, mas que talvez você ainda não tenha pensado. RG e CPF, que são os documentos de eh para, né, ali os documentos pessoais do seu cliente, Comprovante de residência, CTPS, se houver vínculos anteriores como empregado. Mas para o contribuinte individual, seja empresário ou até mesmo autônomo, você precisa ir além dessa documentação. A gente precisa pensar em contrato social da empresa para verificar desde quando o cliente é sócio, qual é o tipo de sociedade, se é simples, nacional, lucro presumido,
lucro real, se vai ter cota para tunar ou não nesse tipo de contribuição, se Ele é administrador ou não, se tem prolabore, alterações contratuais, porque a situação pode ter mudado ao longo dos anos, comprovante de situação cadastral das empresas no site da Receita Federal para verificar se a empresa está ativa, baixada ou inapta. extrato das contribuições aqui a nossa GPSs pagas, as DARF, as DAS, no caso de MEI, tudo isso é a base documenta documental que vai muito além do Kinis, é para laabor contracheques para quando A gente para verificar a questão das contribuições, alíquota
cota patronal, como eu comentei, é GFIP, é social para verificar se as informações foram transmitidas corretamente no período de empregado. E tem uma coisa importante, você precisa também saber consultar a situação das empresas no site do golf. br. Será que você sabe fazer tudo isso aqui? Provavelmente não, porque a gente não aprende isso na faculdade ou na pós-graduação. Muito advogado não sabe Fazer isso, não sabe verificar se a empresa do cliente tá regular, que tipo de eh se é simples nacional, MEI, lucro presumido, lucro real, se tem pendência, se as contribuições estão sendo processadas. Essa
consulta simples pode revelar muito problema que explicam porque certas contribuições não estão aparecendo no Kinis, porque que o cliente tá falando uma coisa e lá no INCS tá outra. E eu vou te contar o que acontece quando você não faz essa Validação. O cliente chega, você faz o planejamento baseado só no Kniz, projeta as aposentadorias, igual um generalista faz. Ele fica feliz, paga seus honorários e vai embora. Mas 2 anos depois, 3 anos depois, um tempo depois, ele vai voltar bravo. Por quê? pedir aposentadoria ou inecess indeferiu. Isso é o que vai acontecer. Por quê?
Porque estava escolhendo, tava recolhendo de forma equivocada e as contribuições desse período não foram validadas porque Ele era MEI e ninguém explicou que ele precisava complementar a alíquota para ter o direito à aposentadoria por tempo de contribuição. Isso é que pode acontecer. E aí você tem um cliente insatisfeito, uma situação difícil de resolver ali no escritório, uma reputação manchada pela falta de informação, pela validação da documentação. E tudo isso porque faltou, faltou essa validação documental. Quando você domina a avaliação, a avaliação Técnica e documental, seu planejamento ganha algo fundamental, que é a sustentabilidade. Então, no
primeiro pilar você conseguiu segurança, no segundo você trouxe a sustentabilidade de tudo que você tá falando. Um planejamento sustentável é aquele que pode ser defendido, respaldado de forma documental e sobrevive a uma análise do inacesso mal feita, a um recurso, a uma ação judicial, se for necessária. Então não adianta você fazer um planejamento Que ai no final o a a via judicial entende de uma forma, então aí você orientou ele de forma errada. Você tem que entender que esse tipo de validação documental ela precisa ser sustentável em qualquer área administrativa ali com inecesso ou até
mesmo processo judicial. E é um planejamento que você entrega para o cliente com a consciência tranquila, sabendo que fez o trabalho completo, que perdeu tempo olhando a documentação, mas tem a segurança, a Sustentabilidade para dizer o que é certo, o que é errado. E isso tem valor. O cliente percebe, o cliente confia, o cliente indica para outros clientes, para outras pessoas, outros familiares. Agora, com o diagnóstico feito e a documentação validada, você tem a base sólida para agora fazer os cálculos do planejamento. Olha só, esses dois pontos muitas vezes as pessoas pulam e já vão
pro terceiro pilar porque tá ansioso, porque já quer usar o sistema, porque já Quer fazer o cálculo. Mas esses dois aqui que você deixou para atrás, como que você vai fazer os próximos cálculos, né? Então, o planejamento em si, a estratégia, a projeção, a orientação para o cliente, isso vem do terceiro pilar. E ele só vai ser construído se passar pelos dois anteriores. E é no terceiro pilar que o serviço vai se transformar em algo vendável, de alto valor. Eh, pera aí que agora eu fiquei com a boca seca. Muito assunto difícil, Eu sei, muito
denso, mas eh é tão importante esse nosso método, esses três pilares, que ele é o que de fato constrói todo o planejamento. Pera aí que eu vou dar uma pausa e eu vou ver a interação de vocês aqui no nosso chat. Para quem tá falando ali no chat, gente, eu sou viciada em Coca Zero, tá? Então, hoje é um dia muito especial porque eu tô aqui com vocês hoje e eu queria celebrar esse momento com vocês, trazer um assunto tão rico, tão Importante e e que vai afetar muito o escritório de vocês. Eu não tô
falando isso para tentar só vender algo para vocês. Eu queria que todo mundo sentisse esse essa mudança como eu senti, sabe? Eh, eu passei por muita dificuldade, muitas incertezas e insegurança na hora de abrir meu escritório, mas eu tinha uma confiança tão grande de que tudo que fosse possível para dar certo eu faria. E eu tinha certeza que eu tinha que sair da minha bolha, que eu tinha que me Jogar num serviço consultivo, tomar cara e coragem para falar para um cliente que ele precisa me pagar para ter a informação que eu passei anos estudando,
que eu sei, que difere de outro generalista que nem trabalha com previdenciário, entende? E eu quero que vocês consigam fazer isso também. Muda o escritório, sabe? muda a sua forma de atuar, sua forma de falar do jeito que você se expressa. E eu tô muito feliz de compartilhar isso com Vocês, tá? Então, tô vendo aqui muita gente falando, comentando e como é bom ter a presença de vocês nesse evento que foi preparado com muito carinho também. Mas bom, vamos continuar o nosso terceiro e último pilar. O terceiro e último pilar é estratégia de recolhimentos futuros
e planejamento vendável. É aqui que transforma tudo que você fez nos pilares anteriores em um serviço de alto valor. Claro, a gente tem que fazer Um diagnóstico, tem que olhar os documentos, mas aqui o cliente ainda não viu o valor daqueles 4.000 que ele investiu. Ele não viu o quanto que isso vai impactar financeiramente no bolso dele. E o terceiro pilar vai te entregar isso. Porque olha só, o diagnóstico, como eu te falei, é importante. A validação documental é essencial. Mas o que o cliente realmente quer saber é o que eu faço agora, como eu
vou contribuir, quanto eu vou receber, Quando eu vou me aposentar. Isso tudo a gente aplica no terceiro pilar. É nesse pilar que você vai responder essas perguntas. E aqui que o cliente ele vai conseguir enxergar a o valor do seu trabalho. A estratégia de recolhimentos futuros é a parte do planejamento, onde você vai definir quando o cliente, quanto o cliente deve contribuir daqui paraa frente, quando também, tá? Tem casos que a gente vai ver que pode recolher mensal, semestral, anual, mas o Mais importante também é quanto, qual que é o valor ideal, considerando o histórico
dele, o benefício que ele quer alcançar, ele vai recolher sobre um salário mínimo, sobre três, sobre teto do INSS, quanto que o cliente vai colocar ali de investimento para o INSS? Qual que é a alíquota que ele deve usar? Será que é 20% sobre o valor que ele quiser? Será que é alíquota de 11 sobre o mínimo? Será que é mês? que é 5%, como complementar as contribuições Anteriores? Tudo isso aqui, né? Por mais que pareça algo difícil, é difícil mesmo assim no começo, não vou mentir para você, mas quando você coloca em prática, parece
que faz assim, ó, bum, total sentido. Por que que o MEI recolhe de uma forma e o empresário com prolabore que tem uma cota patronal tem que recolher de outra forma? Entende? É aqui que você vai mostrar que você entende, que você vai mostrar exatamente como que o cliente vai investir todo Mês. Imagina se você fala que ele deve contribuir R$ 1.000 e na verdade lá quando o contador dele emite o documento dá R.00. Por que que tá dando essa diferença? Por que que você tá errando? É aqui que a gente vai definir a alíquota.
Qual é o impacto de cada cenário na renda mensal inicial? Porque que uma diferença de R$ 200 na contribuição mensal pode significar milhares de reais a mais na aposentadoria no final? Por que que isso Acontece? Porque depende da estratégia. Qual que é o impacto financeiro? Por que que ele deve aumentar R$ 200? Porque ele aumenta a média salarial. Porque ele vai ter um tempo maior de contribuição e com isso o coeficiente vai melhorar e aí o valor da aposentadoria vai melhorar. Por que que isso significa? ali no final, milhares de reais a mais na aposentadoria
do cliente. Quando ele vai atingir os requisitos, quando que ele vai aposentar? Será que ele tem direito A uma aposentadoria? A duas, qual que é a melhor? Uma aposentadoria mais cedo, uma mais tarde? Como que a gente consegue trazer o melhor benefício previdenciário? Será que se ele contribuir por mais 2, 5 anos vai aumentar? Compensa isso que a gente vai trazer nesse pilar. Qual a estratégia que faz mais sentido financeiramente? Porque às vezes contribuir mais não compensa. Ah, eu vou contribuir sobre o teto porque eu vou aposentar no teto. Será mesmo? Às vezes contribuir menos
e aposentar antes vai ser melhor. Às vezes contribuir mais a curto prazo vai ser melhor. Tudo isso vai depender de cada caso. E por que que isso é tão importante, Aline? Porque que é isso que gera decisão, é isso que faz com que o cliente aja e fale: "Bom, eu entendo as projeções, eu vou escolher X porque eu quero ter esse resultado". É isso que transforma a análise técnica em valor percebido, porque o cliente vê o Dinheiro, vê ali o valor que cada decisão pode impactar. Quando você mostra para o cliente que se ele contribuir
X por mês durante Y anos, ele vai se aposentar com RMI de Z valor. E é isso que significa uma diferença de sei lá quantos reais ao longo da aposentadoria. O cliente entende o valor desse planejamento, ele fica feliz pelo investimento pago, porque a mudança das estratégias vai condicionar a decisão dele. E ele entende que não está pagando Apenas por um documento, tá? uma simples simulação, como acontece com o simulador do INSS, quando acontece com um advogado generalista, ele está pagando por uma estratégia que vai impactar o resto da vida dele e ele paga, tá?
Com satisfação, pode ter certeza disso que ele vai pagar. No na formação, você vai ver comigo que eu tenho um uma forma de explicar esse terceiro pilar que eu chamo de os quatro investimentos. Pode ser que o seu cliente tenha dois tipos De investimento, três tipos de investimento, um tipo de investimento ou até mesmo uns quatro investimentos. Mas são eles que formam a otimização, a estratégia na hora de fazer a entrega do planejamento previdenciário. Primeiro investimento é o ajuste da contribuições abaixo do salário mínimo. Seu cliente tem algum momento que recolheu abaixo do valor mínimo
legal e será aquelas contribuições elas vão contar? Tem casos que não, não necessação. E aí isso pode impactar tanto na contagem de tempo, na carência e até mesmo no cálculo da renda mensal inicial. A solução pode ser complementar, fazer o agrupamento, a transferência. Então tudo isso parte de nós previdenciaristas fazer a melhor orientação e isso também faz com que a gente faça o cálculo de quanto vai custar essa complementação e se vale a pena no caso concreto. O segundo investimento é complementação de Alíquota reduzida. Isso acontece muito com MEI, que contribui numa alíquota reduzida de
5% ou até autônomos que recolhem 11% sobre o salário mínimo. Então são dois tipos de alíquotas reduzidas que a gente vai entender as consequências, os impactos de como isso vai afetar a aposentadoria do nosso cliente. Essas contribuições não dão direito, por exemplo, a uma aposentadoria por tempo de contribuição. Olha só que coisa legal, né? Muitas Vezes o cliente vai lá, tem uma orientação de um contador que ele pode abrir o MEI e que vai ter todos os direitos garantidos para todas as aposentadorias, mas não é verdade. Ele vai impactar na aposentadoria por tempo de contribuição.
A líqua tá reduzida do M 5% ou do contribuindual 11%. Então isso a gente tem que tomar muito cuidado e trazer no planejamento. Se o cliente quiser, por exemplo, esse benefício, você vai ver que tem que complementar Até chegar a 20%. E de novo, a gente precisa calcular se compensa esse investimento, porque ele vai sair caro. O terceiro investimento que talvez possa aparecer é contribuições em atraso e indenização do seu cliente. Às vezes o cliente tem períodos sem contribuição que podemos ser eh preenchidos com pagamento em atraso, fazer essa indenização, mas será que compensa? Será
que vale o custo investimento? Porque às vezes ele nem pode fazer a validação Dessa contribuição. Então, será que aqueles 35.000 1000 que a minha a minha sócia ali, né, da comunidade, a cliente dela pagou por conta de uma outra orientação de outra advogada, perdeu, perdeu os R$ 35.000 investidos. Será que valeu a pena para ela esse tipo de recolhimento? Claro que não. Ela não conseguiu aposentar. Então, existem regras específicas, uma forma de calcular e a gente tem que verificar a possibilidade real pro nosso cliente. O Quarto investimento é o que é o mais comum em
todo o planejamento previdenciário, ele que dá aquela carinha do planejamento, que são as contribuições no futuro. Nesse tipo de investimento, o cliente vai continuar contribuindo e você vai precisar orientar sobre o valor, a alíqua, o prazo ideal, a forma, né, a recorrência, se vai ser mensal, semestral, anual. E tudo vai depender do tipo de segurado. Quando você vai domina esses quatro Investimentos, você consegue montar as estratégias personalizadas para cada cliente. Eu falo que um planejamento, por mais que a gente tenha um modelo, um método, ele nunca vai ser igual de um cliente para o outro.
sempre vamos colocar estratégias diferentes. Não é uma fórmula perfeita, pronta, é uma análise individual que considera a realidade daquela pessoa. E isso justifica porque é um atendimento personalizado que você vai cobrar de 3 a R$ 4.000 ou até mais em um planejamento previdenciário. E tem um conceito que eu ensino na formação que é fundamental, o ROI do planejamento. Ele que vai dar toda a finalização ao pensamento para o seu cliente tomar uma decisão. O ROI é o retorno sobre investimento e você precisa mostrar isso para o cliente. Então, se ele investir tal valor, no final
da vida, considerando uma expectativa de sobrevida, ele vai receber tal valor, mas abatendo o valor Do investimento, ele fica com um roy previdenciário de x valor. Então é aqui que a gente demonstra de fato qual que é a consequência prática de cada tipo de investimento, recolhimento e como vai aplicar. Por exemplo, se um cliente investir R$ 4.000 no planejamento previdenciário e a estratégia que você definiu resultar em uma renda mensal inicial R 500 R$ 500 a mais por mês, em 8 meses ele já vai recuperar o investimento que ele fez e nos próximos 20, 30
anos de aposentadoria ele vai ganhar muito mais. com esse essa estratégia, essa pensamento que você definiu no planejamento previdenciário que garantiu ali uma aposentadoria com R$ 500 a mais por mês do que o NSS já estava simulando. Quando você apresenta dessa forma, o preço deixa de ser um problema. O cliente, ele vai enxergar que está fazendo um investimento e não um gasto. Ele vai investir para teu conhecimento e ter um rendimento melhor. E aí, por fim, você precisa saber estruturar a entrega do planejamento de forma profissional. Não adianta você saber fazer a análise, o diagnóstico
do quinis, dos documentos, fazer a validação, fazer essas estratégias, simulações, se não tiver uma estrutura, uma entrega profissional desse documento. E na formação você tem o planejamento, ele não pode ser um documento jogado assim, ó, sem formatação, cheio de termos técnicos que O cliente não vai entender. Ele a o meu modelo, né, tem sei lá, 20 versões desse modelo, ele não é de forma aleatória. Eu passei por vários atendimentos até entender onde eu conseguia trazer a informação mais visível e menos técnica para que o cliente ele entenda tudo que está sendo entregado. E isso demanda
muita prática, muito conhecimento para que você consiga chegar numa numa numa num modelo perfeito. falo literalmente, ele precisa ser claro, organizado e Visual. O cliente, ele precisa olhar naquele documento e entender o que está acontecendo. E fala a verdade, se você já fez um curso de planejamento previdenciário, como eu, não falando mal do curso, tá? Longe disso, tá? Eu sei como é trabalhoso criar um curso ou uma pós-graduação, né? um coisa um pouco mais profissional, mas você viu lá um modelo padrão genérico que falaram que dava para aplicar para todos os tipos de Segurados, não
viu? Não é possível isso. Cada tipo de segurado tem uma estratégia diferente de recolhimento, tem uma forma diferente de recolher. Por que que a gente tem que padronizar um documento para todo e qualquer tipo de segurado? Isso não existe. Cada situação precisa de uma informação diferente. E é isso que eu entrego na formação. Eu ensino na formação uma estrutura específica de como montar o documento de planejamento previdenciário com todas as sessões Necessárias, de forma que o cliente tenha experiência profissional do início ao fim, desde as informações básicas até a mais complexa que você vai passar.
Isso faz a diferença na percepção de valor. Não é um documento qualquer, não é três folhinhas lá que ele vai olhar rapidinho e vai falar: "Meu Deus, gastei R$ 4.000 nisso". Não. O cliente vai olhar e vai pensar: "Meu Deus, isso é um trabalho sério". Quando você domina a estratégia de recolhimentos e a Estruturação do planejamento, você se torna capaz de entregar um serviço construtivo completo, estratégico e de alto valor. Esse é o terceiro pilar e com ele fechamos o nosso método do Boss Preve sobre a construção de planejamentos previdenciários de alto valor. E então
vamos recapitular o que você aprendeu até aqui para fazer tudo sentido. Planejamento de alto valor para contribuinte individual se baseia em três pilares. O primeiro pilar é o Diagnóstico previdenciário profundo, que te permite analisar o quinis com segurança, com precisão, identificar os riscos e as oportunidades e construir um uma base sólida para fazer o planejamento. O segundo pilar é a validação técnica e documental aqui que garante que o seu planejamento seja sustentável. Lembra? com respaldo documental, capaz de ser defendido em qualquer instância. Então, você não tá tirando a informação de um local Aleatório, você olhou
a documentação para passar uma resposta. Terceiro pilar, a estratégia de recolhimentos futuros e planejamento vendável. aqui que a gente transforma toda aquela análise técnica que você fez nos dois pilares anteriores para algo de alto valor que o cliente entende e valoriza e paga porque ele verificou qual que é o investimento que ele tem que fazer, qual que é a escolha ideal, qual que é o R, o retorno ali, o dinheiro no bolso dele Mesmo. Com esses três pilares, você tem tudo, tudo que precisa para sair da insegurança, parar de atender de graça, passar informação de
graça e construir uma advocacia previdenciária de previsibilidade financeira. É saber que naquele mês você já tem R$ 5.000, R$ 10.000 R$ 1.000 só em serviços construtivos, sem depender do processo. O processo ali vai ser a cereja no bolo, é o bônus que você vai receber, mas você vai ter a previsibilidade financeira Como serviço consultivo. Agora, a grande questão é como você vai implementar isso? Como que você tá pensando, como colocar tudo isso no seu escritório? Assim, tudo que eu falei até aqui, como que você vai fazer isso? Porque uma coisa é entender esses pilares que
eu tô te dando aqui toda a informação que eu passei meses, anos para construir e validar no meu escritório. Outra coisa de fato é executar o que eu tô falando aqui desses Pilares. Como que você vai aprender a analisar cada tipo de indicador do KNI, cada inconsistência? Quais documentos pedir em cada situação? Como que você vai calcular os cenários de contribuição, os tipos de aposentadoria? Como orientar sobre os recolhimentos? Como que você vai montar esse documento do planejamento previdenciário? Bom, sozinho é possível? Claro que é. Eu não vou mentir. Ai, nossa, vai ser muito dependente
de mim. Claro que não. Eu Confio muito no seu potencial, mas eu vou ser sincera, é difícil, é demorado e você vai cometer muitos erros pelo caminho. Tira a minha prova. Lembra que eu falei o meu primeiro planejamento? Eu errei inteiro, eu tive que refazer. Ou você pode ter esse caminho completo, o passo a passo detalhado com aulas práticas, casos reais, modelos prontos, não um modelo só, pensa vários, conforme o tipo de segurado e um suporte para tirar as suas dúvidas quando tiver, Porque vai ter, tá? Não, não é possível que você não tenha dúvidas.
E é exatamente isso que eu quero te apresentar agora. Então, pronto para esse momento. Bom, se você me permitir mostrar a solução que eu criei para te ajudar a dominar esses três pilares e transformar sua atuação no previdenciário, você me permite nesse momento? Porque assim, até agora eu te dei bastante conteúdo. Eu tenho certeza disso, porque esse tipo de conteúdo é Difícil encontrar em qualquer faculdade, pós-graduação ou em conteúdo gratuito na internet. Agora, se você me permitir mostrar a solução, eu quero te mostrar o que eu criei para você. Então, confirma para mim se você
me permite. Eu vou olhar aqui o pessoal comentando. Estão permitindo? Tá bom, gente? Vocês estão gostando da aula até agora? Me falem. Eh, eu sei que é um conteúdo muito denso, né? Sei que dei várias provocadinhas ali para vocês, Mas é só assim, né? ar cobrando, falando, machucando assim, vendo como você está se sentindo, porque era algo que eu também sentia, que eu tenho certeza que a mudança vem por aí. Então, estão me permitindo mostrar a solução. Isso que eu gosto. Muito obrigado, pessoal. Obrigadinha. Bom, olha só, então você aprendeu até aqui comigo nessa aula
e você entendeu porque que o planejamento previdenciário não é só simulação, é estratégia pura, né? Os Três pilares são para isso. Você descobriu então que esses três pilares sustentam um planejamento de alto valor, um diagnóstico profundo, uma validação documental que traz a sustentabilidade e a estratégia de recolhimentos. Você viu como analisar alquinis do contribu individual que tem vários indicadores, várias inconsistência, como validar a documentação de empresários e autônomos, que não é só documento de identificação, quinis, carteira, a gente tem que pensar Em vários outros, como contrato social, prolabore, tudo aquilo que eu comentei. Você entendeu
o conceito dos quatro investimentos que vão aparecer nesse planejamento, como calcular o ROY do planejamento para cada cliente. Claro que você não aprendeu o detalhe em si, porque não dá tempo de a gente fazer isso, tá? Mas você vai aprender. E você percebeu que dá para cobrar 2.000, 3.000, R$ 4.000 por esse serviço e é barato, tá? Pelo que você vai entregar Eh para o seu cliente. E quando ele é feito do jeito certo, tá? Você consegue cobrar esse valor. Isso que eu te ensinei aqui já é mais do que a maioria dos cursos e
pós-graduações entregam, tá? sobre o planejamento previdenciário. E como eu falei, eu sou uma grande compradora de cursos e eu tenho com total certeza em falar isso. Não é para me achar não, nada disso. Eu prometi te entregar um assunto e estou te entregando aqui e é muito mais do que a Maioria já entregou para mim. Eu te dei de graça porque eu acredito que você merece ter clareza sobre o que que é possível na sua carreira, porque assim como foi na minha, eu tenho total convicção que a sua também pode ser transformada. E agora você
tem duas opções, ó, a mãozinha lá, duas opções. Você pode, na opção um, pegar tudo que eu te ensinei aqui, fecha essa aula e tenta implementar sozinho. Sem ressentimento, nenhum do coração. Eu tô Desejando maior sorte para você. Eu tenho certeza que vai conseguir. Mas como eu te falei, se você fazer isso do jeito certo, com dedicação, com estudo, com persistência, você vai sim conseguir resultados. Olha só, você é uma pessoa muito estudiosa. Você passou numa faculdade de direito, que é extremamente difícil, passou na OAB, provavelmente você consegue, tá? Aqui eu tô falando de advogados,
advogados, mas até mesmo você que não é da área, mas quer atuar com Serviço consultivo, não é um advogado, você pode também. E eu sei que você passou anos, né, estudando. Então você tem um conhecimento, você é uma pessoa dedicada e com a persistência eu sei que você vai conseguir resultados. Mas eu vou ser honesta com você. Eu tô sendo honesta desde o primeiro momento. Eu vou ser honesta agora. Você vai demorar. Você vai demorar porque vai ter que descobrir sozinho como analisar cada tipo de indicador, cada tipo de Segurado, aquelas várias informações do Kiniz
nos documentos. Se isso realmente é complicado, vai ter que aprender na tentativa e no erro como calcular cada cenário de aposentadoria. Você sabe verificar contagem de tempo, carência, verificar pontos, pedágio, cálculo de renda mensal inicial. Isso tudo acaba ocasionando uma demora. pode até trazer erros ali nessa análise, vai ter que criar seus próprios modelos desse documento do planejamento Previdenciário. E eu falo para você que eu eu tenho muito orgulho dos meus, mas é que eu demorei meses para conseguir chegar nesse daí, sabe? Então eu sei que isso vai demorar. Você vai ter que adivinhar quais
documentos pedir em cada situação. Será que você não esqueceu um documento super importante que era necessário ali para fazer toda os cenários, as estratégias? Enquanto você está descobrindo, você vai errar, vai perder tempo, vai perder dinheiro, Porque talvez você vai negar clientes que poderiam ter sido muito bem atendidos ou até mesmo aqueles clientes que você atendeu não vão te indicar porque não gostou do que você apresentou, não achou bom o suficiente. Eu sei porque eu passei por isso, tá? É assim, eu não no dia um não era profissional, não era especialista, não era nada disso.
Eu sofri, fiz de graça, cobrei pouco, fiz errado. Eu aprendi muita coisa na marra, errando, Refazendo, quebrando a cara literalmente para est aqui hoje te falando isso. Mas você tem uma segunda opção, você pode ter o meu acompanhamento e eu falo que ele é muito especial, tá? É, sem assim modéstia parte, o meu acompanhamento ele é muito dedicado. Eu não abro o curso para todo mundo a qualquer momento. A o meu propósito, ele não é ganhar dinheiro a qualquer custo, quanto mais é melhor, não. Ele é feito especialmente para um público específico, que é você.
Então, o Que eu tô te falando agora, talvez aqui nos próximos dias você não vai me ver falando de novo, você não vai me ver fazendo essa oferta para outras pessoas. não vai me ver divulgando, você vai ter o meu acompanhamento. Você vai receber o passo a passo completo, organizado, com tudo que você precisa saber para dominar o planejamento previdenciário do zero, do zero. Não sei nem olhar um quinis, não tem problema. Eu vou te ensinar Exatamente cada coisa que você precisa fazer. Você vai aprender com quinis reais. Eu vou pegar vários quinis de vários
clientes e vou te trazer eles. Não é só a parte teórica, não é legislação. Você vai ver situações que podem aparecer no seu escritório, não são exemplos genéricos de livro. Você recebe os atalhos de que eu descobri em anos de atuação prática para você não precisar cometer os mesmos erros que eu cometi. Você tem modelos prontos, lembra Que eu falei vários modelos de planejamento, tem planilhas que eu preparei para você não só depender de um sistema. O sistema, claro, que vai te facilitar, não vocêou nem um pouco eh desonesto falar que não, mas sim, mas
você também consegue fazer tudo de forma manual. Você vai receber checklist, documentos, slides das aulas, material complementar, eh documentos de estratégias de recolhimento, tudo que eu uso no meu próprio escritório. Eu Literalmente só tirei os dados do meu escritório ali no cabeçalho e tô te entregando. Não é algo que eu só tô fazendo ali só para vender. E você vai acelerar os seus resultados em semanas, não em anos. Semas, coloca comigo, semanas você vai transformar a sua advocacia. E qual dessas opções faz mais sentido para você? Pensa aí com coração. Você quer perder mais quanto
tempo? Você quer se sentir insegura por mais quanto tempo? Se você tá cansado de estudar a Teoria e não saber aplicar, talvez seja um momento. Se você quer parar de depender de processos e ter previsibilidade financeira, talvez seja o momento. E se você quer cobrar o que o seu trabalho vale, porque ele vale muito, e ser reconhecida, reconhecido como especialista desde o primeiro atendimento, talvez seja o momento de você escolher a opção dois. Então, deixa eu te apresentar a solução que eu criei pensando exatamente em você, tá? Eh, eu Tô vendo ali, ó, que tem
pessoas super ansiosas. Vou mostrar a solução que eu criei. É um curso novo, super atualizado, preparado com todo o carinho para que você consiga fazer o que eu faço no meu escritório todos os dias. Então, você me permite apresentar a formação em planejamento previdenciário do BASPRVE? Olha isso aqui realmente foi assim depois da comunidade Bprevve foi o meu assim o meu sonho criar só um curso de Planejamento previdenciário. Eu já tenho um de análise previdenciária, que é outro serviço consultivo, mas esse de planejamento demandou muito tempo por dedicação, tipo metodologia de ensino. E tô muito
feliz de apresentar. Então, se vocês me permitem, deixa eu apresentar o How to Play, a nossa formação em planejamento previdenciário. Deixa eu te mostrar exatamente o que que você vai receber então nesse curso. A formação ela é composta por 13 módulos completos Com 78 aulas no total. Pode ser que até mais tarde assim, né, na os próximos dias tenha mais aulas, porque eu sempre adoro gravar, trazer atualizações, novos casos. Então, atualmente temos 13 módulos com 78 aulas no total. Olha só, 78 aulas já ali prontinhas. Cada módulo, ele foi estruturado numa sequência lógica, do básico
ao avançado para você construir o conhecimento de forma sólida. Eu não vou direto na parte difícil, senão você vai se perder. Eu Vou começar do básico, tá? para que você consiga colocar a estratégia e a parte prática previdenciária em ação. No módulo número um, eu vou te fazer a introdução ao planejamento previdenciário. Logo de cara é onde tudo começa. Você vai aprender o que que é o planejamento previdenciário de verdade, não a versão simplificada, a simulação que o mercado ensina, mas o serviço completo, estratégico, invendável. Qual que é o perfil de cliente ideal? Você Vai
ver comigo que não é todo mundo que é um serviço de planejamento. Você vai perceber, você vai identificar e aí você vai conseguir fechar os contratos com esse cliente. E isso já te diferencia demais de várias outras profissionais da área. Você vai saber como fazer o primeiro atendimento, como precificar esse serviço, você sabe como colocar um valor de X no planejamento? Bom, eu vou te ensinar como fazer isso, que é uma das maiores dúvidas de quem está Começando, porque na faculdade, na pós, a gente não aprende nada de financeiro. E eu te dou um passo
a passo de como precificar, quais são os documentos para solicitar logo de cara, tá? Para iniciar o planejamento, para você não perder tempo pedindo documento errado ou esquecendo algum documento importante. E esse esse módulo ele já te coloca numa posição super diferente da maioria dos advogados que não sabem nem por onde começar. No módulo número dois, como eu Te falei, a gente vai começar do básico até o avançado. Ele chama começando do zero no previdenciário. Porque como você pode ser uma iniciante ou sente que tem lacunas nessa base, esse módulo vai ser essencial porque você
vai aprender os regimes de previdência social, RGPS, RPPS, a legislação aplicável a cada um, não só decoreba de artigo, todos os tipos de segurados. Aqui a gente falou só de dois, né? o contribuin doar empresário, o autônomo, mas a gente tem Prestador de serviço, tem o facultativo, tem o segurado especial, tem o MEI, tem o empregado, empregado do médico, trabalhador abuso, meu Deus, tem um monte de tipo de segurado. Você vai aprender as particularidades de cada um deles, como funciona tempo de contribuição, carência, qualidade segurada, períodos de graça, a reaquisição da carência, que é algo
tão importante no planejamento, não só em outros benefícios do INSS. Esse módulo Eu falo que ela é uma rocha, ela é a fundação. Eh, sem ele você constrói tipo uma areia movia, você não tá pronta para fazer os cálculos um dos próximos módulos. Ele vai te fortalecer de conteúdo básico, mas extremamente importante para todos os demais cálculos. O módulo três, lembra do pilar do diagnóstico previdenciário profundo? É aqui que você vai entender como analisar estrategicamente o quinis e os documentos previdenciários. Aqui você Começa a prática de verdade. Esse é um dos módulos mais densos e
mais importantes da formação, porque você vai aprender como retirar o quinis e os principais documentos do site do INSS, o passo a passo. Literalmente eu vou entrar lá no INSS, no caso meu, e vou te mostrar todos os documentos, as informações, como interpretar cada indicador do Kinis. Eu explico um por um. o indicador de alerta, de pendência, de acerto. Você vai entender como Enxergar a informação e trazer para o seu cliente como corrigir. Bom, você vai eh aprender como usar o extrato cajédia, a declaração R para validar as informações que talvez estejam faltando no Kinis.
O módulo quatro é um módulo que eu sou extremamente apaixonada porque você vai me ver falando sobre reconhecimento e averbação de atividades. Eu sou uma pessoa apaixonada em dois temas, que é atividade rural e atividade especial. E neste módulo, Então, você vai aprender comigo tudo sobre eles. Como enquadrar uma pessoa numa atividade rural como seguridade especial, quais são os requisitos, como comprovar, como montar a linha do tempo da atividade rural e os documentos aceitos em cada período, aquele período rural que pode mudar a aposentadoria do seu cliente, pode adiantar, pode aumentar o valor do benefício.
A gente vai aprender juntos a como preencher a autodeclaração da atividade rural para Ter esse período rural reconhecido. Vamos falar também sobre como funciona o reconhecimento da atividade especial, quais atividades se enquadram em quais períodos podemos pensar em uma atividade especial insalubre para o nosso cliente, quais são as provas necessárias para essa atividade especial, PPP, LTCAT, laudos e como analisar cada um. Esses são temas que agregam muito valor no planejamento, porque um cliente com atividade rural ou especial, não Reconhecido, pode estar perdendo muitos anos de contribuição e isso pode impactar quando ele vai se aposentar.
o valor do benefício. Quando você vai identificar isso, quando você faz essa identificação, você se torna muito indispensável. Imagina se ele não vai te contratar para fazer o processo de aposentadoria. Então isso é muito importante e vai fazer total sentido quando a gente começar a fazer os cálculos previdenciários, que é o nosso Módulo cinco. Nele chegou de fato a hora de você calcular. Eu sei que tem muita gente que tem medo dessa parte, porque como advogada, advogada, a gente sabe muita parte de lei, né? Matemática em si sempre foi um gatilho, mas essa parte eu
vou te ensinar a nunca mais ter medo. Eu vou te ensinar de um jeito que você vai entender de verdade a fazer contagem de tempo, de contribuição, carência, pontos na mão e com planilha, mas também você vai poder fazer por sistema, mas eu Quero que você aprenda a fazer na mão também. Eu vou te fazer e ensinar como fazer contagem com conversões quando o cliente tem uma atividade especial ou uma atividade PCD que pode ser convertida. Como analisar carência considerando pagamentos em atraso? Olha só que coisa, né? A gente só aprende vendo mesmo. Eh, a
legislação ela é muito difícil para entender isso. Então, você vai aprender a na prática a fazer todo esse cálculo e como isso pode Impactar na questão do nosso processo de aposentadoria. Esse módulo vai te dar a base matemática do planejamento. Sem isso, você vai ficar refém no sistema. Então, por isso que eu falo que você vai aprender de forma manual. Bom, com isso você vai entender que o sistema está fazendo também, caso você queira colocar um sistema, não sou nada contra isso, como eu te falei, eu sou cocriadora de um sistema, mas eu quero que
você consiga identificar quando talvez está Faltando uma informação que precisa corrigir para que o sistema faça o cálculo correto. No módulo seis, ele é um pouco mais compridinho porque eu vou te falar cada regra de aposentadoria programada no INSS. Aqui você vai dominar todas as regras, tanto antes como depois da reforma. Você vai aprender quem tem direito às regras antigas, que é o direito adquirido, quem tem direito às regras de transição ou a regra definitiva, aposentadoria por Idade, urbana ou híbrida, cada particularidade, cada requisito, aposentadoria por idade rural, aposentadoria por tempo de contribuição, incluindo todas
as regras de transição, a especial para quem trabalhou com atividades nocivas, a de professor que tem regras específicas nesse tipo de trabalho, a aposentadoria da pessoa com deficiência também, que muita gente esquece que existe, mas pode ser ali o maior divisor de águas no seu Escritório. E no final do módulo, eu vou te ensinar como fazer a análise de requisitos de cada aposentadoria de forma sistemática, tá? para você nunca mais ficar em dúvida sobre qual benefício o cliente tem direito. Então você vai aprender comigo e depois verificando as possibilidade de aposentadoria, claro que você tem
que aprender a calcular a renda mensal inicial, o valor desse benefício. Então a gente vai aprender qual que é o valor Que o cliente vai receber de aposentadoria e esse número que o cliente vai receber e você precisa saber calcular com precisão, porque imagina é a dúvida mais comum que o cliente deve ter, qual que é o valor da minha aposentadoria? Então você vai aprender a fazer a lógica desse cálculo de RMI que funciona. Eh, como que ele funciona, porque existe várias eh questões antes e depois da reforma, quais são as variáveis, como identificar o
salário de Contribuição, como calcular o salário de benefício antes e depois da reforma, como usar uma planilha de Excel para calcular esses valores. E é também vamos entender a renda mensal inicial para cada tipo de aposentadoria, porque cada tipo tem uma forma de calcular diferente. Esse módulo é um pouco denso, mas ele é extremamente essencial para responder aquela dúvida do seu cliente. Quando você domina o cálculo da renda mensal inicial, então você consegue Demonstrar pro cliente o impacto real de cada decisão. Isso realmente vende. E o módulo cinco, o cálculo dos investimentos. É aqui que
a gente entra naquele terceiro pilar, lembra? onde a gente vai entender quais são os quatro investimentos que eu mencionei no conteúdo aqui. Complementação de alíquota reduzida, ajuste de contribuição abaixo do mínimo, eh indenização de contribuição, até mesmo as contribuições no futuro. Tudo isso Aqui você aprendeu comigo dentro dessa aula e a gente vai aprender por detalhes como fazer cada um desses cálculos e, por fim, como calcular o ROI no planejamento previdenciário. essas orientações práticas de recolhimento também via GPS você vai receber porque além de trazer a estratégia, a gente também tem que saber fazer a
guia da previdência social caso o nosso cliente peça essa orientação no módulo nove. Calma. Eu sei que é muito Conteúdo. Tô acabando, tô acabando. Mas é que é um curso extremamente Ai, gente, assim, eu sou suspeita para falar, mas eu sou apaixonada pelo Houtplay. Acho que ele foi feito com muita dedicação. E o módulo nove é a nossa estrutura do planejamento. Bom, você já conseguiu fazer todos os cálculos, mas aqui a gente vai de fato aprender a estruturar. Aqui você vai aprender a montar o documento de planejamento de forma profissional. Então, qual que é a
estrutura ideal do planejamento? o que incluir, qual que é a ordem, como apresentar, como usar o sistema de cálculo para fazer esse planejamento, para agilizar, como calcular essas contribuições no futuro, seja usando um sistema, seja usando de forma manual, com planilha, que você também vai receber ali no curso. E esse módulo é sobre a organização e apresentação, que é tão importante quanto entender as estratégias dos Recolhimentos, porque a gente não basta fazer o planejamento certo, né? Como te falei, você precisa apresentar de forma clara e que o cliente consiga entender e valorize essa informação. Nos
módulos 10, 11 e 12, então três módulos seguintes, a gente vai trazer o planejamento por tipo de segurado. Lembra que eu falei que não adianta a gente ter um modelo padrão para cada um. Nele você vai ter aulas de cada tipo de segurado para ser aplicada eh na prática Em tudo que você já aprendeu nos módulos anteriores. São modelos específicos de planejamento para cada então tipo de segurado. No módulo 10, que é o primeiro, a gente vai falar sobre o planejamento para empregado, professor e segurado facultativo. Você vai aprender como que funciona os recolhimentos desses
tipos de segurados, como que essas informações vão aparecer no Kinis e os modelos completos para que você possa entregar esse planejamento. No Módulo 11 é esse módulo que a gente tá falando hoje, né, do contribu individual e ele é muito diferente de empregado, de facultativo. Então esse módulo você vai entender na prática como que funciona o recolhimento desses tipos de segurados, como aparece no Kinis, como consultar as empresas no site, como é a cota patronal, se vai ter ou não e quando eh como que isso vai afetar no caso concreto e os modelos de planejamento
específico para autônomo, empresário e Me são três tipos de contabos individuais diferentes a forma de recolher. No módulo 12, você vai trabalhar com planejamento, com reconhecimento de atividades. Aqui são um pouco mais complexo, porque você vai me ver falando sobre planejamentos que têm atividade rural, atividade especial, complementação de alíquota reduzida e também indenização de contribuição em atraso. Então o completo para que cada situação que possa surgir no seu Escritório você já consiga fazer esse atendimento. No módulo 13 eu falo que é um módulo bônus. Lembra que eu te comentei no início da aula que às
vezes o quinis ele tá cheio de inconsistência, pendências? Eu vou te mostrar na prática como fazer aquele acerto de vínculos e remunerações do quines. Lembra que vocês me falaram que não sabe fazer, nunca fez, ninguém nunca falou sobre. Bom, eu vou te ensinar na prática como fazer isso. São seis aulas completas só pro Acerto do quinis com os famosos hacks. São seis hacks, requerimento de atualização do Kinis. E cada uma tem uma forma de preencher, uma forma de protocolar. Eu vou te ensinar isso na prática, porque a maioria dos advogados não sabem pedir o acerto
do Kiniz. E eu quero que você saiba fazer para que você consiga fechar novos contratos após o planejamento, tá? Então, resumindo, são 13 modelos, 78 aulas, cobrindo absolutamente tudo que você precisa Saber para dominar o planejamento previdenciário. Eu falo que eu espero que esse seja o primeiro e o último curso de planejamento que você compre, porque eu tenho certeza do que eu vou te entregar e talvez não seja o primeiro, talvez você já tenha comprado outros, mas eu tenho a total convicção que ele vai ser o último que você vai comprar. Bom, a formação, como
eu disse, ela não é só aulas, tá? Cada aula possui material complementar para você Consultar sempre que precisar. Tem slides prontinhos, resumidos para você e ainda você vai ter diversos modelos de planejamento previdenciário, documentos prontos que você pode adaptar para o seu escritório e usar com seus clientes. Lembra que eu falei que eu literalmente tirei o meu nomezinho ali da minha advocacia e coloquei aqui nesse curso? é porque você vai conseguir atuar, usar eles no seu escritório com seus clientes. Além disso, a formação ela Inclui planilhas de Excel, documentos práticos que eu uso aqui no
escritório que você também vai utilizar para você não precisar criar nada do zero, tá? Eh, e se você tiver dúvidas, Aline, ah, eu tenho dúvidas de caso, como que eu vou tirar? Não suporte de dúvidas direto na plataforma da aulas. É claro que vai surgir dúvidas, eu não tenho dúvida nenhuma, mas eu quero que você tire. Tenho todo o suporte personalizado por lá. Você pergunta, eu ou alguém da minha Equipe vamos responder para você para não ficar travado sem saber o que fazer. Isso é o total diferente ali, né? A nossa de uma pós-graduação, de
uma faculdade, porque tem uma pessoa específica que trabalha com isso todos os dias respondendo a sua dúvida. Isso é fundamental, especialmente no começo, quando a gente tem várias incertezas, não sabe por onde começar, porque as dúvidas elas surgem, elas são específicas do caso do seu cliente, da Situação e você precisa de alguém para te orientar. E eu espero que eu seja essa pessoa. Se eu fosse colocar um valor justo em tudo isso, tá? Justo considerando a profundidade do conteúdo, a aplicação prática que eu falei que tem, os modelos, as planilhas, o suporte que a gente
vai dar, estamos falando de um material que poderia facilmente, fácil, fácil custar de 3 a R$ 4.000. Aliás, uma única consultoria individual comigo, tá? Quem já pagou sabe que custa Mais do que isso, mas eu não quero que o preço, tá, seja uma barreira para você transformar sua advocacia. Eu estou sendo muito honesta com você. Eu sei que no começo, no início da carreira, a gente não sai milionários da faculdade. Às vezes a gente não tem pais que possam bancar esse investimento. Então eu quero que o preço ele não seja uma barreira para você, tá?
Eu espero de verdade, porque quando eu coloquei o preço desse curso, foi na intenção de ter você Comigo. Agora, presta atenção no que eu vou te falar, porque aqui é muito importante. Eu preparei algo muito especial para você que está aqui comigo nessa aula, porque olha, não é qualquer um que fica aqui comigo até o final, então eu valorizo muito o que a gente tá tendo aqui hoje. E eu quero te dar um presente, algo que não está disponível na página de vendas. Se você for na página de vendas do curso, pode ir. Eu te
confirmo, o que eu tô te dando aqui Não está na página de vendas, não tem lugar nenhum te oferecendo o que eu vou te oferecer. Algo que você não vai, né, como eu te falei, encontrar em lugar nenhum, algo exclusivo para quem tomar a decisão agora, agora junto comigo. Qual que é? Se você garantir a sua vaga na formação em planejamento previdenciário agora, agora até o final da noite, você vai levar também 3 meses de mentoria na ao vivo na Comunidade Bpr. Você sabe o que que é isso? Eu acho que vocês não sabem o
que que é isso. Como eu falei para vocês, a formação do planejamento previdenciário, o curso How to Play, é um curso específico de planejamento, mas já existe a comunidade BOS Prevve, tá? A comunidade Boss Prévia, se você pesquisar o valor, pode pesquisar. Ela custa R$ 1997, R$ 2.000. E lá a gente tem mentorias toda semana. Toda semana a gente tem mentoria. E a comunidade ela Tende a aumentar o preço por conta dessa entrega. Qual que é o meu presente para você? Eu vou te dar três meses de mentoria, que toda quarta-feira a gente tem aula,
tem mentoria de graça. Você não vai pagar nada, tá? Por quê? esses três meses de mentoria ao vivo comigo é algo assim, é o presente mais especial que eu posso te dar para você que tá aqui com participando, né, tá aqui comigo até o final. A comunidade Bossprev é um espaço onde a gente faz o Acompanhamento para advogadas e advogados previdenciaristas do Brasil inteiro. É onde eu tiro dúvidas ao vivo, analiso casos reais, corrijo os erros antes de virem prejuízo ali, né, na hora de fazer o processo do cliente. É um acompanhamento muito perto e
a evolução de cada participante que faz parte a gente tem lá. É um ambiente onde você não caminha sozinho. Por isso que eu falo que é sócia e sócio, né, literalmente. Mas atenção, né, como eu Te falei, esse bônus ele é exclusivo para quem entrar agora, agora até o final da noite, você vai receber o link da formação How to Play e ela não vai estar disponível amanhã depois dessa aula finalizar, tá? Amanhã ela não tá disponível porque eu quero te presentear agora. O bônus não vai mais existir amanhã. Eu não posso deixar essa oferta.
Imagina, são três meses de mentoria. Esses três meses de mentoria ao vivo é só para quem tomar essa decisão agora, Que tá com certeza, que quer mudar a advocacia e tem certeza que as mentorias são extremamente essenciais e elas são mesmo. E eu não ofereço a mentoria para ninguém que não esteja na comunidade Bossprev, mas eu estou abrindo essa sessão para você, tá? Tem uma coisa, mais uma coisa, uma condição especial, tá? E esse preço promocional que vou te falar agora também e o bônus da mentoria só vai estar disponível nos próximos três dias, tá?
Então, olha só, o bônus Da mentoria, como eu falei, ele é só para quem comprar hoje. E um preço promocional do curso da formação, ela vai valer por três dias e depois disso a turma vai fechar. Então, tô sendo bem sincera, eu não tô abrindo aqui várias vezes, tá? Eu quero que você feche e dentro de três dias. Eu não quero muita gente lá comigo, porque a gente não vai ter a qualidade no suporte. Então eu preparei para quem entrar dentro desse período de três dias uma condição Especial. Além de ter um um desconto que
você vai ver o preço promocional, eu já tô te garantindo o dobro de acesso ao curso. Isso mesmo. Normalmente o curso, a formação do planejamento previdenciário para outras pessoas vai valer por um ano, mas para você durante três dias que tá aqui comigo, você vai ter esse acesso por 2 anos. Então, ó, a partir de hoje, depois de três dias, vai ser só do anos de acesso. Só não. Você tem um acesso dobrado, porque Normalmente as pessoas só têm um ano de acesso. O tempo de sobra para você assistir, rever, consultar, aplicar e dominar completamente
o conteúdo do Houtplin. Então, vamos resumir o que você vai levar entrando agora, tá? Então, é a formação completa com 13 módulos e 78 aulas, todo material complementar, modelos de planejamentos prontos, planilhas e documentos práticos, suporte de dúvidas na plataforma, todos os bônus que eu Mostrei, bônus exclusivo para quem entrar até o final do dia agora comigo. São três meses de mentoria ao vivo da comunidade Boasprev. Amanhã esse daí não tem mais, então é apenas para hoje, para os próximos dias. Então, três dias para você tomar a decisão. Se você não tomar a decisão, no
dia um, eh, tudo bem, mas dentro de três dias eu te garanto o dobro de acesso, 2 anos. Então, quem garantir hoje ganha 3 meses de mentoria e dobro de acesso. Amanhã só vai ter Dobro de acesso amanhã e nos próximos três dias. Então, toma muito cuidado para você não perder isso, porque imagina ter que pagar de novo ali, né? Você gostou do conteúdo? Pagar de novo? Não, eu tô te dando mais um ano desse conteúdo para você colocar ainda mais em prática, ter mais tempo e dedicação de estudo. E tem mais uma coisa que
eu ainda não tinha mencionado, tá? Ao concluir a formação, você recebe um certificado reconhecido pelo MAC. Não é Qualquer curso, tá? O how to plan tem reconhecimento pelo MC. Então imagina que isso aqui não é um certificado de participação qualquer, é um certificado que tem reconhecimento oficial, que você pode usar no seu currículo, nas suas redes sociais, na apresentação para o cliente. Imagina o peso. É uma prova de que você investiu na sua qualificação profissional. É autoridade, é credibilidade, tá? É um certificado reconhecido pelo MEC. Mas para responder Então as dúvidas ali, o pessoal do
chat já tá bravo comigo que eu não tô falando qual que é o curso, qual que é o investimento. Bom, quanto que vai custar tudo isso? Como eu te falei, pensa comigo, quanto que custa uma pós-graduação em direito previdenciário? 3.000, 6.000, 8.000? A minha na época custou 5.000 e pouco, tá? Então ela tava entre 3 a 6.000 ali. E o que você aprende na pós? A teoria, a doutrina, a lei seca, a discussão acadêmica. Sai de Lá sabendo citar artigo, mas sem saber analisar um quinis direito, atender um cliente, precificar, fechar contrato, sem saber calcular
renda mensal inicial, sem saber montar um planejamento que o cliente pague. Eu sei porque eu fiz após, lembra? E eu tive que aprender a parte prática depois, sozinha, errando. Quanto custa uma consulta individual com um especialista imprevidenciável? R$ 500 por hora? 800.000. A minha consulta previdenciária tá em Retorno desses valores daí. Quanto custaria você depender de pagar uma pessoa para te passar as informações que você não está enxergando no caso do seu cliente? Se você tirar todas essas dúvidas em consultorias individuais, você vai gastar facilmente 5.000, 10.000 1000. E ainda assim vai ter um método,
não vai ter um método estruturado, você vai ter a resposta de alguém, vai ter respostas soltas para perguntas específicas e não vai Conseguir aplicar no seu outro cliente. Já vi muitas advogadas, advogadas falarem: "Nossa, Line, eu dependia de fazer parceria, tinha que sempre pagar metade do que eu fechava e ainda não se sentia apta a fazer o outro sozinha, sempre ficava na dependência de pagar alguém para fazer". Você quer continuar nessa situação? Quanto custa para você aprender na tentativa e no erro? Sabe, esse custo ninguém calcula, mas é muito alto. É o mais alto de
todos. Por quê? É O cliente que você perdeu porque não soube atender direito, que não te indicou novos clientes. É o planejamento que você fez errado e teve que refazer. Então, olha só como que mancha a sua imagem. É a oportunidade que passou porque você não tinha segurança para cobrar. Então, ai não, eu não vou te aceitar cliente porque eu não sei fazer planejamento de empresário. Ah, eu não vou te cobrar porque eu não sei se eu tenho a certeza do que eu vou te Entregar. É o tempo, são meses, são anos que você gastou
tentando descobrir sozinha, sozinho o que poderia ter aprendido em semanas, semanas. Quanto que vale isso? 10, 20, mais quanto que vale? Sei lá, coloca aí na conta um ano já do seu da sua formação. Quanto que você acha que um advogado ganharia? 5.000 por mês, 10.000 por mês? Eu te falo, 5.000 é possível. É o que eu fiz no meu primeiro ano todos os meses. Ah, eu não não eu vendo isso não. Eu não Vendo. Inclusive, eu tô falando aqui só para ser honesta com você, mas foi muito difícil eu conseguir esses 5.000 por mês.
Mas foi porque eu consegui aplicar os serviços consultivos e parei de depender de execução de processos. Imagina 5.000 todo mês vezes 12. Quanto que você tá perdendo ali? O quanto você já poderia estar escalonando o seu escritório? O quanto custa continuar onde você tá, continuar inseguro, continuar atendendo de graça ou cobrando Muito abaixo do valor? Continuar dependendo exclusivamente de processos que demoram meses ou até mesmo anos, continuar sem previsibilidade, sem autonomia, sem reconhecimento, é um custo invisível o custo de não agir. Agora, se eu fosse somar o valor justo de tudo que você recebe na
formação, olha só, conteúdo de 13 módulos estruturado e organizado, facilmente R$ 2.000. Os modelos de planejamentos prontos, R$ 600. Falei que são mais de Um modelo, lembra? As planilhas de cálculo, 400. Eu acho que R$ 400 vale. O suporte de dúvidas, coloquei 400, mas meu Deus do céu, é muito barato. Os bônus, resumos, tabelas, fichas de atendimento, R$ 300. O certificado reconhecido pelo MEC, R$ 1.000. Isso aqui realmente vale, tá? E o bônus exclusivo dessa aula, 3 meses de mentoria no no ao vivo da comunidade BOSPREF. A mentoria custa sozinho 297 por mês, tá? Tem
3 meses, seriam então 891. Olha só, 890. Olha o custo que é essas três meses de mentoria que eu vou te dar de graça se você fechar hoje o ro play. O valor total mais de R$ 5.000. facilmente, facilmente. Gente, eu não tô aqui querendo me achar, falar que é realmente é o valor, é um valor que eu paguei em outros cursos, em todos os investimentos que eu fiz, pós-graduação, curso prático, é o valor facilmente que eu Poderia cobrar para entregar o que eu faço todos os dias no meu escritório. Se eu cobrasse 5.000, então,
pela formação completa com a mentoria e o certificado reconhecido pelo MEC, com dobro de acesso, lembra? dobro de acesso seria um preço justo, porque o retorno que você vai ter é muito maior do que isso. O único planejamento único que eu falei que é possível, você já vai conseguir R$ 4.000, já paga a maior parte do investimento, um único. Mas imagina você Fazer dezenas, centenas de planejamento ao longo da sua carreira, você vai não vai pagar 5.000, tá? O hep play não custa 5.000, não custa nem três e nem dois. Olha só, gente, que coisa.
Ele não custa nem R$ 2.000. O HP Plan, a nossa formação e planejamento previdenciário, ela custa no valor normal 1397. É esse valor que você vai encontrar na página de vendas aí na internet. Mas para você que está aqui comigo agora Nessa aula, eu preparei uma condição especial. Lembra que eu tinha mais um presente? Então, se você ficou aqui no final comigo, o seu investimento hoje é de apenas R$ 997. Olha, gente, não esse valor aqui, quando eu falei com o meu estrategista, com o meu tráfego pago ali, com a minha equipe do Boss Preve,
eles falaram: "Meu Deus, Aline, tem certeza? São 78 aulas, olha tudo que você tá entregando. Três meses de mentoria da comunidade Bossprev já é Isso. Você vai dar de graça, sim, é um presente que eu tô fazendo para você, que você tá aqui comigo. Eu valorizo o seu tempo e eu tenho certeza que é esse investimento que vai mudar a sua advocacia. Então, isso mesmo, menos de R$ 1.000 para você ter acesso a tudo que eu mostrei para você. E você pode parcelar em até 12 vezes, tá? 12 vezes de 101. Se você for no
final de semana comer uma pizza com seu namorado, seu marido, com A sua esposa, sua namorada, seja o que for, você vai gastar mais do que isso, tá? Não mente para mim, porque quando você vai na pizzaria, você gasta mais do que isso. Faz a conta. São cerca de R$ 3,37 por dia. R$ 3 é menos que um café, um lanchinho que você compra ali, uma assinatura num stream, né, o Netflix, que você nem usa direito. É um investimento pra sua carreira, pro seu profissional. R$ 3 por dia para transformar sua advocacia Previdenciária. Agora pensa
comigo. Se você fizer um planejamento de R$ 2.000, eu lembro colocava R$ 4.000, vamos ser mais assim, pé no chão, R$ 2.000, você já teve duas vezes, duas vezes o retorno do investimento. Isso é só com um cliente. Imagina você atender no ano 10, 20, 50. Faz a conta. O retorno é absurdo. É absurdo. E eu tenho certeza que você vai fazer isso, tá? É o que eu faço, é o que você pode fazer também. Eu não tenho nada de especial que você não Consiga. Eu vou além, tá? Eu sei que poder bater aquela aquela
insegurança pode bater. Será que é para mim? Será que eu vou conseguir? Será que vale a pena? Pensa comigo. Eu vou te oferecer uma garantia incondicional de 7 dias. Durante 7 dias você vai assistir as aulas, ver o conteúdo, explorar os materiais. E se você falar assim: "Ah, não é para mim, eh, vi, não achei que era, né, sei lá, qualquer motivo, não tô nem colocando um motivo específico. Você Vai pedir um reembolso e eu vou te devolver 100% do seu dinheiro. Eu não vou te perguntar por não tem nenhuma burocracia, nenhuma condicional. Você pode
pedir sem ressentimento nenhum. Eu te dou uma um condicional ali, né? Você pode pedir o seu reembolso durante 7 dias sem problema nenhum. O risco é todo meu. Você não tem nada a perder. O link para garantir sua vaga está aparecendo aí na sua tela, aqui no nosso chat. O pessoal da equipe do Boss Prévio vai Colocar aqui para você agora. Eh, não dá para colocar link aqui, né, porque eu tô só compartilhando o slide aqui na tela. Mas olha ali, né? O pessoal no chat tá chocado com o valor. Realmente, pessoal, assim, não é
à toa que foi feito com muito amor, com muita dedicação, com preço especial para quem tá aqui. Eu acho que os bônus ali, três meses de mentoria na comunidade, dobro de acesso, já pagaria o investimento, tá? O how to plan play ali já seria um bônus para Você. Então, o pessoal tá colocando aqui o link para vocês. Lembra? Até hoje à noite você garante as três mentorias. Amanhã não tem isso, tá? Amanhã você só vai ter o dobro do acesso. Durante três dias o valor de 997. Você tá economizando R$ 400, tá? Então aproveita, pega
esses R$ 400, coloca em tráfego pago para consar cliente, dá a estruturada no seu escritório, tá? Clica agora. Vamos garantir a sua vaga. Garante o bônus da mentoria, garante o Dobro do acesso e vem comigo transformar a sua atuação no previdenciário. Eu tenho certeza que isso vai acontecer. Pelo menos é o que aconteceu no meu escritório. Eu não tô fazendo promessas falsas. Eu não vou falar que você vai ser milionário, mas são consequências que acontecem. Eu tenho provas sociais de mudanças de advogados que saíram de um escritório que era empregada ou que era somente ali
prestadora de serviço e criaram escritório sozinhas, com Autonomia, previsibilidade, sem medo de atuar, entende? Agora você vai fazer sua inscrição e daqui a poucos minutos você vai já tá com acesso a todo o conteúdo, tá? todo o conteúdo. Eh, vai ter liberação ali alguns módulos iniciais já nos primeiros s dias e depois os demais módulos. E eu quero muito te ver lá dentro. Eu quero te ver lá dentro. E eu sei que mesmo com tudo isso que eu te falei, pode surgir algumas dúvidas na sua cabeça. Eu vou responder cada uma Dessas dúvidas agora. Então,
se você já tiver alguma dúvida, coloca aqui no chat. Eu vou colocar algumas dúvidas que sempre tem, mas eu vou olhar aqui o chat daqui a pouquinho para ver se tem alguma dúvida que não foi eh esclarecida, que não apresentei aqui. São perguntas que eu recebo, acho que toda vez que eu abro inscrições, né, o Houtplan aqui é nosso lançamento, mas em alguns outros cursos são dúvidas honestas, legítimas, que podem acontecer também nesse curso novo. E eu vou ser bem direta nas respostas para que a gente tá com pouco tempo também e respeito muito vocês.
A primeira dúvida que sempre aparece é: Aline, eu ainda não tenho clientes suficientes, será que faz sentido investir agora? Eu entendo muito esse raciocínio, parece lógico, né? Tipo, como que eu vou investir se eu ainda não tenho cliente? Primeiro eu consigo os clientes e depois eu invisto em capacitação. Mas deixa eu mostrar o Outro lado dessa moeda, porque você acha que ainda não tem cliente suficiente, certo? Tipo assim, qual que é a quantidade de clientes que você entende que é suficiente? Na maioria dos casos é porque você ainda não está oferecendo um serviço estruturado, você
não tem segurança para atender. Por isso que você tá com essa impressão de não ter eh clientes e você não sabe como cobrar, você não sabe como montar, mostrar o valor para o cliente. Então o cliente Vai chegar, você vai ficar insegura ou inseguro, ele percebe e vai embora e não vai fechar contrato. Ou pior, você vai atender de graça porque você não sabe como cobrar, como fechar esse contrato. Ele não vai te valorizar e nem vai te indicar. Provavelmente é um ciclo que acontece. Isso é natural. Por isso que você acha que não tem
clientes. A formação vai quebrar esse ciclo. Por quê? Quando você, no primeiro módulo, você vai aprender a fazer o planejamento Previdenciário de verdade, você vai ganhar segurança, vai entender como atender, qual os documentos solicitar, como precificar, como converter o contrato e aí que você vai ter clientes. Então, pensa assim, você precisa de um cliente de planejamento para pagar o investimento na formação. Um, na verdade, metade de um, dependendo do valor. Então, com o método que eu te ensino, você vai conseguir muito mais, né, do que um cliente. O primeiro Módulo, você já vai conseguir atender
o seu cliente, os próximos e os próximos, e fechar cada vez mais contratos. Então você não precisa esperar clientes para investir. O investimento é para você conseguir fechar os clientes certos. O link tá aí, gente, garante a sua vaga. Eh, porque eu falo, você vai esperar quanto tempo para cliente ideal, hipotético, chegar e falar que vai fechar o contrato na hora com você, sem você entender Sobre o planejamento. Você não tem nenhum contrato, nem uma ficha de documentos, você não sabe nem orientar. Não espere o cliente ideal chegar. esteja pronto para que quando o cliente,
qualquer momento que ele chegar, você consiga transformar e fechar esse contrato. Outra dúvida muito comum, isso, gente, continua mandando mensagem, eu tô vendo ali no chat, continuam mandando pra gente para conseguir responder. Eh, outra dúvida comum é, Aline, eu estou no início, tenho pouca experiência, será que eu vou conseguir acompanhar? Como eu disse para você, eu entendo essa insegurança, mas ele é um curso específico para quem tá começando do zero, mesmo que não saiba nada, porque o conteúdo ele é complexo, mas lembra que eu estruturei os módulos para est do início, do básico até o
mais avançado? Quando a gente está começando, parece que tudo é muito complexo e realmente é, parece que não estamos Prontos, mas eu preciso dizer que a formação foi feita exatamente para quem está no início. Ela é pensada em advogados e advogados iniciantes recém-formados ou com pouco anos de atuação. Por isso eu estruturei em 13 módulos numa sequência lógica, do básico ao avançado. Módulo dois, por exemplo, chama começando do zero no prêmio videnciário, desde os tipos de segurados, alíquotas, tempo de contribuição, tudo aquilo que eu te Falei. Tudo isso você precisa saber antes de avançar pros
cálculos mais difícil. Você não precisa ter experiência prévia, você precisa ter vontade de aprender e a disposição para aplicar. E lembra, você também tem o suporte de dúvidas, né? E se você entrar hoje, ainda você tem três meses de mentoria ao vivo comigo. Então, do zero, do zero, você pode conversar com total certeza que você não vai se sentir insegura. Se surgir uma dúvida, você Pergunta. A gente tem o suporte de dúvidas, você ainda tem as mentorias, né? Você não vai estar sozinho. Deixa de lado, pelo amor de Deus, o síndrome da impostora te travar
ali. E o melhor momento para aprender agora é no início que você ainda tá ali, ó, com a mente boa, né? Não tem nenhum vício para você já começar certo. Eh, e essa é uma das objeções, né? Mas me dói ouvir. Aline, eu já investi em outros cursos e continuo insegura ou inseguro. Porque Seria diferente com o seu? O que que o meu tem de diferente com os demais cursos? Eu entendo completamente. Lembra que eu falei, eu gastei muito dinheiro também com outros cursos. Eh, e eu sei que você deve ter gasto dinheiro, gasto tempo
e não saiu de lá sabendo aplicar. E é frustrante. Eu também senti frustrante. Dá raiva, na verdade, né? Mas me deixa te fazer uma pergunta. Será que esses cursos que você fez eram práticos ou eram teóricos? Você consegue Me falar que naquele curso você conseguiu ver o Kiniz, conseguiu ver as informações, conseguiu fazer o cálculo? Essa pessoa, ela te ensinou a prática ou a teoria? Porque a maioria dos cursos de previdenciário ensinam teoria, ensina a lei, ensina o conceito. Pós-graduação, eu tenho certeza que é isso. Você vai sa ir sabendo só o que é uma
aposentadoria por tempo de contribuição na legislação, vamos imaginar, mas não sabe calcular o tempo, não sabe analisar o quinis, não Sabe identificar indicadores, não sabe montar o planejamento. A formação do planejamento previdenciário é diferente porque ela é 100% prática. Eu ensino que inícios reais, casos reais, lembra que eu falei erros reais, situações que acontecem no atendimento de verdade. Você não aprende só o que é, você aprende como o passo a passo, a execução. Além disso, eu te dou vários modelos prontos, planilhas prontos para você calcular, lembra? É tudo isso é Para que você não se
sinta mais inseguro e coloque em prática todo aquilo lá que você investiu. Você não vai precisar investir mais nada. É só seguir o meu método que eu ensino lá, o método do Boss Preve, e se caso surgir dúvida, você ainda tem um suporte e a mentoria se comprar hoje. Então, sim, eu tenho certeza que vai ser diferente. Eu não tenho dúvidas disso porque o método que eu vou te ensinar é diferente. Eu nunca vi em lugar nenhum ensinando esse método Que eu estou ensinando. Essas então são as principais dúvidas que eu recebo. Se você tinha
alguma dessas, espero que eu tenha conseguido esclarecer. E para finalizar, só vou olhar o chat rapidinho, que eu vi que algumas dúvidas já foram respondidas aqui, mas tem algumas específicas, né? A forma de pagamento. Bom, ali no checkout vocês vão ver cartão de crédito, tá? E Pix. É nessas duas formas de pagamento. Ali tem outra pergunta. Qual que é o Tempo de acesso? Lembrando, normalmente é um ano de acesso, mas durante 3s dias essa oferta vai te dar dobro de acesso. São 2 anos. Perfeito. Outra dúvida, o certificado reconhecido pelo MEC tem que pagar um
valor adicional? Não, pelo amor de Deus, eu te dou quando você finalizar as aulas do curso. Eh, as aulas são liberadas todas de forma automática? Não, gente, é muita aula. Você viu? São 13 módulos. Os primeiros módulos vão ser liberados dentro do prazo de 7 dias. Após os s dias, você tem a liberação total do conteúdo, porque também você não vai conseguir assistir tudo dentro dos 7 dias, pode ter certeza. A outra dúvida, se eu tiver um planejamento que eu não consigo, eu consigo mandar mensagem dentro ali da plataforma para ter a resposta? Sim, lembrando,
todas as dúvidas diretamente da nossa plataforma, uma plataforma totalmente interativa que você consegue assistir as aulas, salvar, tem um Material, mas se você adquirir até hoje, você tem as mentorias da comunidade que pode tirar a dúvida ao vivo. Bom, a última ali pergunta, qual que é a plataforma que está o curso? A nossa plataforma é a Rubla, tá? A Rubla é uma plataforma segura. Não tenha medo de fazer a compra, pode ficar tranquila que ali vai ter todos os seus dados seguros. Pode passar cartão, pode fazer no Pix. Quando você fizer a compra, imediatamente você
já vai ter o acesso. E qual é o link do checkout? Eu me perdi. Pessoal, a equipe do BS Premio vai mandar aqui o link novamente, tá? Está aqui no chat para vocês, mas vou falar para eles mandarem também no WhatsApp de vocês, né? Quem fez o cadastro vai conseguir receber essa esse link também no WhatsApp. E lembra, a mentoria finaliza hoje, tá? Então essa é a sua última oportunidade para entrar dentro das mentorias da comunidade sem pagar nada durante 3s meses. É um bônus Que eu estou te dando aqui. A dúvida de uma ali,
aqueles materiais gratuitos que você vai dar na aula, onde eu vou acessar também enviar no WhatsApp o link para você baixar todos eles, tá? Belezinha? Eu vou disponibilizar eles aqui quando finalizar a nossa aula. Acho que ficou certo as dúvidas. Tô olhando aqui, mas tá tudo certinho. Ah, fico muito feliz que vocês estejam gostando, né? Gostaram do conteúdo e do how to play. Eu tô muito feliz de fazer Esse lançamento. Era algo que eu estava esperando faz um tempo. E bom, se você tem alguma outra pergunta que eu não respondi aqui, me manda no suporte.
O pessoal aqui da equipe também vai colocar o meu WhatsApp para dúvidas que a gente vai responder tudo com mais tempo. E quando você entrar, eu vou te dar um parabéns por esse investimento, por essa sua escolha. Espero que a sua advocacia mude, se transforme igual aconteceu comigo, tá? Eh, não deixa a Dúvida te paralisar, não deixa o medo, a insegurança. É porque a garantia de 7 dias, né, existe justamente para isso, para que você possa entender se o conteúdo, curso é para você. Então, aproveita, dá uma chance que eu tenho certeza que você não
vai se arrepender. Você vai entrar, vai experimentar e se não for para você, tudo bem, pede o reembolso sem risco nenhum, tá? Eh, então, bom, é isso, sóas e sócios. A gente chegou no final dessa aula. Tô até Um pouco rouca de tudo que a gente falou aqui. Quero agradecer novamente quem ficou até o final comigo. Eu espero te ver lá dentro do plane. Se você comprou hoje ainda, né, até meia-noite, te espero também das mentorias da comunidade Bosspreve. Você vai receber todas as informações também de como acessar. Eu quero que você só finalize hoje
à noite para um minutinho aí para perceber o quanto você aprendeu nas últimas duas horas comigo, tá? o quanto De informação que antes você não tinha e eu consegui passar para você hoje. Você entendeu que o planejamento previdenciário não é simulação, é estratégia, é análise, é método. Você descobriu os três pilares que fazem a construção de um planejamento de alto valor, desde analisar o diagnóstico profundo do Kiniz, fazer a validação técnica documental, trazer algo sustentável e as estratégias do recolhimento. Você me viu falar sobre Várias coisas que podem aparecer no Quinis. Você entendeu os conceitos
dos quatro investimentos e você percebeu que é super possível e necessário cobrar 2, 3.000, 4.000 por esse serviço. E hoje você conheceu de fato a formação em planejamento previdenciário, um método completo para você dominar tudo isso e transformar a sua atuação no previdenciário. Agora a decisão é sua. Você tem dois caminhos à sua frente. Espero que o caminho número um eh não Seja o que você vai fazer, que é fechar essa aula, voltar pra sua rotina e continuar exatamente onde está, travado, paralisado. Daqui se meses, um ano ou dois, eu vou te encontrar no mesmo
lugar. Ou pior, talvez você tenha desistido da advocacia. Eu não quero isso porque o mercado não vai te esperar, o tempo não te espera, a sua vida não vai te esperar. E o caminho dois que eu espero que você faça é clicar no link aqui que você tá Recebendo no chat. eh garantir a sua vaga na formação em planejamento previdenciário, Houtpl e começar hoje mesmo a transformar a sua advocacia. Daqui uma semana você já vai ter assistido os primeiros módulos e vai estar vendo as coisas de forma diferente. Eu tenho certeza que daqui um mês
também você já vai ter feito seu primeiro planejamento com método, com segurança e cobrando o seu trabalho, o valor que ele vale mesmo. Daqui se meses Você vai ter um escritório, uma advocacia estruturada com serviços construtivos gerando caixa, com clientes que te valorizam desde o primeiro atendimento. E daqui um ano eu vou te ver. olhar para trás e pensar, ainda bem que eu tomei essa decisão naquele dia, mais especificamente hoje comigo, é a decisão que vai mudar a sua advocacia. Então, qual desses caminhos faz sentido para você? Tá bom? E é isso, te vejo lá
dentro, um abraço e até já. Muito Obrigada para quem ficou até o final. Beijos, beijos e bom descanso para você nessa noite tão especial. M.