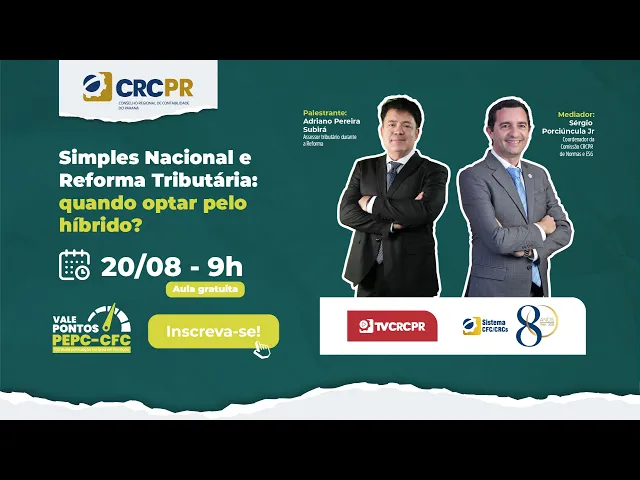
[música] [música] [música] >> Sejam todos bem-vindos. A reforma tributária do consumo está transformando a forma como as empresas e profissionais da contabilidade analisam custos, preços e créditos tributários. Diante das das novas possibilidades, uma pergunta que se torna cada vez mais estratégica: Quando permanecer no Simples Nacional tradicional e quando a opção pelo regime híbrido pode gerar mais vantagens? É sobre esse tema atual e decisivo que vamos conversar hoje. Olá, sou Sérgio Porciúncula Júnior, conselheiro do CRC do Paraná. Antes de começarmos, esse vídeo tem sete dias para ser raipado. Se você valoriza conteúdo técnico de qualidade, clique
em raipar e ajude a nossa classe contábil a ganhar Relevância no YouTube. Hoje, o tema é: Simples Nacional e Reforma Tributária do Consumo. Quando optar pelo híbrido? Nesta aula, vamos analisar os regimes regular e favorecido do CBS e do IBS. Compreender seus reflexos na geração e apropriação de créditos pelos adquirentes. Discutir a diferença entre o valor da operação e preço líquido. Identificar em quais situações a opção é Mais adequada para o fornecedor ou para o adquirente. Um conteúdo essencial para quem deseja orientar seus clientes com segurança diante das mudanças trazidas pela Reforma Tributária do Consumo.
E para nos guiar, receberemos hoje o professor Adriano Pereira Subirá. Professor Adriano, bem-vindo. Ele é doutorando em Administração Pública pela Universidade de Lisboa, Portugal. Mestre em Administração Tributária e Fazenda Pública pelo IEF UNED, Madrid, Espanha. Presidente do Comitê Tributário Brasileiro, CTB, foi assessor tributário da Câmara dos Deputados durante a reforma tributária, ex-auditor fiscal com 33 anos de Receita Federal, com larga experiência na elaboração de políticas fiscais, coordenando discussões e contribuindo Diretamente para a redação da reforma tributária do consumo. Professor, palestrante e consultor também. Professor Adriano, é um privilégio tê-lo me tê-lo aqui conosco e passo
agora a palavra para você. >> Conselheiro Sérgio, é muito obrigado, muito bom dia a você, a todos que nos acompanham e a você e também ao Conselho Regional de Contabilidade do Paraná, agradeço por mais essa oportunidade de estarmos juntos e conversarmos aí com toda a classe contábil, né, com as contadoras, contadores, nesse tema que é tão importante, né? Simples Nacional e reforma tributária. Bom, é, como o conselheiro Sérgio acabou de mencionar, nós temos agora, no mês de setembro de 2026, a oportunidade para a opção, é, para as empresas que estão no Simples Nacional, elas optarem
para, no Próximo semestre, ou seja, de janeiro a junho de 2027, é, permanecerem no Simples Nacional tradicional ou puro, como vem sendo chamado no mercado, ou optarem pelo regime híbrido. O que é o regime híbrido? É o regime regular de CBS e IBS. Então, no Simples tradicional ou puro, a empresa do Simples continua é tudo igual, como está hoje, as mesmas alíquotas, os mesmos anexos um, dois, três, quatro e cinco, É, que nós já conhecemos. É, optando pelo híbrido, o que vai mudar em relação ao tradicional, ao Simples puro, é que CBS e IBS passam
a ser apurados fora do Simples Nacional, serão recolhidos fora da DAS. Então, uma empresa, eh, no Simples puro, ela tem uma DAS para recolher. Uma empresa no Simples híbrido, ela terá a DAS, um DARF de CBS e uma guia de IBS. Então, nós vamos, eh, conversar agora, eh, sobre essa opção, né, sobre essa, eh, encruzilhada. Então, nesse momento, em setembro, nós nos deparamos aí com uma necessidade de decisão, tá certo? Eh, quando você tá, eh, andando por uma estrada, né, seja a pé, de bicicleta, de carro, enfim, e você chega numa bifurcação. A estrada se
divide, ela se abre em dois caminhos. Então, quando nós nos deparamos com uma bifurcação, eh, nós temos que tomar uma decisão. Ainda que seja intuitiva, um caminho que você sempre passou, você sempre passa, então você sabe, olha, sigo pela esquerda, vou pela direita, né? É uma decisão, eh, automatizada, mas sempre que nos deparamos, eh, com duas opções, com uma bifurcação, então nós temos que tomar essa decisão. E essa agora em setembro, do Simples Nacional puro ou híbrido, é a maior mudança da história, eh, do Simples Nacional. Porque nos últimos 20 anos, nós tivemos melhorias, aperfeiçoamentos
na legislação do Simples, mas nenhuma delas traz uma mudança, um impacto tão grande, eh, como o que nós veremos agora, em setembro. Eh, temos a necessidade de manifestar opção, não fazendo, presume-se e entende-se que a empresa vai continuar no Simples puro. E, eh, o Simples, ele já tem aí mais de 30 anos, aproximadamente 30 anos. O Simples Nacional é uma evolução do Simples que surgiu lá em 1996. Em 2006, nós tivemos uma nova lei, eh, no caso, uma lei complementar, a de número 123, que instituiu o Simples Nacional. Então, desde então, nesses 20 anos, nós
ainda não tínhamos, é, deparado com uma uma situação desse tamanho, né? Com uma mudança, é, tão grande. Então, é, quem aqui, né, nessa live, possui empresa no Simples? Possui clientes no Simples? Possui clientes e fornecedores no Simples? Então, como um micro, um pequeno empresário optante do Simples Nacional, eu posso ter, é, fornecedores e também clientes, né, do Simples Nacional. Ou, mesmo para quem não possui uma empresa no Simples, essa primeira pergunta aí que tá na esquerda, mas, é, o escritório de contabilidade, né, serviços contábeis, eu posso estar no lucro presumido, no lucro real, eu tenho
centenas de clientes do Simples Nacional. Uma empresa cliente do escritório, é, que você atende, ela certamente vai ter dezenas, talvez centenas de fornecedores do Simples Nacional. E se ela trabalha no B2B, negócio entre empresas, se ela não atende consumidor final, ela vai ter também clientes do Simples Nacional. Então, tenho certeza que pelo menos uma dessas perguntas, dessas três perguntas, você levantou a mão. E, é, com relação a essa opção, né, essa bifurcação que ocorre agora em setembro de 2026, é, a maioria das pessoas, na verdade, hoje ninguém sabe responder essa pergunta. Por exemplo, uma loja,
uma indústria, um comércio, né, é, o puro ou híbrido? Então, é um senso comum dizer, olha, se eu estou no B2C, se eu estou no, é, diretamente prestando serviços, fornecendo bens, mercadorias Para o consumidor final, é intuitivo que eu fique no Simples puro, né? Mas eu tenho uma notícia para você, não necessariamente. O contrário também é verdadeiro. Como assim? Não necessariamente será a melhor opção e também, eh, o Simples Híbrido não necessariamente é a melhor opção para quem faz negócio entre empresas. Então, com o mesmo contador, com a mesma contadora, empresas semelhantes, clientes do escritório
terão respostas Diferentes. Eu costumo dizer que a reforma tributária é uma só, no sentido das regras, da sua estrutura, dos seus princípios. Mas quando nós partimos para a prática, para a implementação, então cada empresa vai ter a sua própria reforma tributária, porque é uma questão de cálculo, para cada, eh, situação, para cada característica de empresa. E quais são os custos da escolha errada? Que escolha errada? Olha, eu, por um senso comum ou pela falta de consultar Um profissional contábil, eh, eu tomar uma decisão errada. A decisão de ficar como está, no Simples Tradicional, no Puro,
ou mesmo a decisão de migrar para o Híbrido. Então, quais quais são os custos de uma eventual escolha errada, de uma decisão incorreta? Pagar mais imposto, perder margem, eh, assumir riscos desnecessários, eh, a perda de tempo também, né, nesse processo de decisão e também porque eu vou ter que esperar um Semestre para poder corrigir essa opção e ficar para trás, né? Ou seja, eu tomo uma decisão errada, não necessariamente aquilo leva a empresa ao prejuízo, ela continua sua operação, porém a concorrência pode ter tomado a decisão correta. E ela vai conseguir se capitalizar melhor, eh,
durante esse período e, eh, vai sair mais, eh, fortalecido, né? Sair mais forte desse processo. Então, seria como ficar parado enquanto os concorrentes ficam Avançando. Esses são os custos de uma decisão incorreta nesse momento. Bom, Simples Tradicional, só para recordarmos, é como funciona hoje. Eh, a empresa, ela realiza suas operações normalmente, ela compra, ela vende, ela apura e consolida os tributos por meio desse recolhimento unificado, num sistema de recolhimento unificado, que é o Simples Nacional, que é um pagamento Mensal, calculado sobre a receita bruta mensal, o total das vendas do mês. E, com uma única
guia, é o documento de arrecadação do Simples, o DAS, ela cumpre essa obrigação principal, a obrigação de recolher os seus tributos. Então, somam-se todas as receitas, enquadra-se em um dos cinco anexos, a depender se é comércio, indústria ou serviços, que tem os anexos três, quatro e cinco. Observa qual a receita bruta acumulada Nos 12 meses anteriores, enquadra-se numa das faixas, primeira a sexta faixa, calcula-se a alíquota efetiva, fim, né? Então, eu tenho lá, por exemplo, é 300 mil reais, um exemplo, né, de receita acumulada nos últimos 12 meses, no comércio, a minha receita bruta mensal
nesse mês foi de 30 mil, então, ela fica ali, é, entre primeira e segunda faixa, calcula a alíquota efetiva, 5.32, 1.596 reais a recolher, recolhi os 1.596 reais, fim, está tudo ok, cumpri com a Obrigação. É, porém, com a reforma tributária, eu trago aqui estudos, né, fazendo com empresas reais, nós temos uma situação em que, é, as empresas que hoje já tem fornecedores do Simples Nacional, com a entrada da CBS, já em 2027, o IBS bem residual, mas o IBS começa em 2029 e nós temos a virada completa de chave lá em 2033. Então, ao
longo desse período de transição, começando já no ano que vem, é, as empresas que compram do Simples Nacional poderão tomar créditos e, é, essas empresas, elas estarão tão ou mais expostas quanto maior for a participação, é, de empresas do Simples Nacional na sua cadeia de fornecimento. E nós temos aqui um estudo, eh, que fizemos com uma empresa cliente, onde você, analisando aqui a mudança, né, de uma tela para outra, você percebe, essa empresa é uma empresa que exporta bastante, por isso que a base de cálculo dela, eh, do IVA, de CBS e IBS é bem
Menor que a receita total, porque ela tem a questão das exportações e com isso ela tem bastante ressarcimento. Ao considerar e trabalhar com seus, eh, fornecedores do Simples Nacional agora, ela já projeta para os próximos anos que ela vai ter um aumento na tomada de crédito. Isso pode e deve ser feito de uma maneira que não comprima, que não prejudique a margem, eh, das empresas fornecedoras. Então, essa é A maior razão para que, eh, empresas que fornecem, eh, para outras empresas, para o Simples Nacional, para quem tá no B2B, faça essa avaliação. Por quê? Como
vai funcionar com a reforma? A empresa continua realizando suas operações normalmente, ela compra, ela vende, porém, ao optar pelo híbrido, [limpando a garganta] ela vai apropriar créditos de CBS e IBS sobre essas compras, as aquisições e Vai, eh, descontar de CBS e IBS devidos os créditos que ela teve nas compras. Eh, e também ela fica sujeita aí a regras específicas. Por exemplo, uma empresa do Simples Nacional, se ela estiver, eh, fornecendo bens ou serviços com redução de 30, de 60%, ela também tem esse benefício. Ela vai fazer a apuração e, em vez de recolher apenas
o DAS, o documento de arrecadação do Simples, ela vai recolher o DAS menos CBS e IBS e vai recolher os Outros dois por fora. Como é feito esse cálculo? Bom, você que acompanha a Escola Técnica do Paraná, já deve ter visto as nossas aulas sobre a reforma tributária. Então, hoje, no DAS, no nosso exemplo, anexo um, comércio, nós temos esses seis tributos: imposto de renda e contribuição social, o patronal INSS, temos também o ICMS, PIS e COFINS. Na transição, né, PIS e COFINS vão sair e entra a CBS. Como eu posso fazer essa Simulação já
a partir de 2026, porque não temos dentro do DAS já atual, é, esses valores de CBS e de IBS. Então, ao optar pelo híbrido, é, eu vou recolher no Simples o imposto de renda, a contribuição social e o patronal, né, a contribuição previdenciária patronal. ICMS, é, continua sendo recolhido, sim, durante o período da transição. Então, nós temos que decompor os valores do DAS e Considerar o que integra e o que não integra a base de cálculo. Então, no nosso exemplo, se a receita bruta mensal era de 30.000 e nós chegamos, por exemplo, a uma alíquota
efetiva de 5,32%, é, para calcularmos, é, qual será a base de de cálculo, né, para apurarmos a base de cálculo para o regime híbrido, nós temos que tirar, é, os valores referente aos tributos atuais do DAS. Então, eu não Vou calcular em cima dos 30.000. Como o exemplo que acabei de dar, no caso do Simples tradicional. E para entendermos, né, e depois de fazer esse cálculo, eu ainda tenho que colocar de volta ICMS junto no DAS, porque durante a transição de 27 até 2032, ICMS ainda está embutido dentro do DAS. E vou recolher no regime
regular CBS e IBS o valor que hoje corresponde ao PIS e COFINS. Os recolhimentos do Simples Que opta pelo regime regular de CBS e IBS não são os mesmos de quem permanece no tradicional, no puro. Por que? ICMS, IPI, PIS e COFINS não integram a base de cálculo de CBS e IBS. Aqui, já utilizando o exemplo de anexo dois, indústria. Então, eu vou recolher no Simples Nacional, é, os tributos, menos o que hoje é PIS e COFINS, que no caso eu vou ter a CBS e a partir de 2029, o IBS Também entra e começa
já a comer, né? A levar um pedacinho do ICMS. Então, é, essa, é, consideração, é essa análise que nós temos que fazer. Por quê? Nós temos uma parte do DAS que não integra a base de cálculo. Mas, um pedaço dessa parte, no caso ICMS, IPI e ISS, quando dos anexos três, quatro e cinco, eles não integram a base de cálculo, Porém estarão no DAS durante o período de transição. Então, é importante a gente compreender porque parece haver uma sobreposição de recolhimentos. Então, nós temos o que eu vou recolher no Simples, no DAS, aqui embaixo, né?
No nosso exemplo, o anexo dois, eu tenho ICMS e IPI. Por outro lado, o ICMS e IPI não integram a base de cálculo, assim como a CBS e IBS. E como nós, é, estamos sugerindo que você já faça esses Cálculos com os valores do DAS desse ano de 2026, então PIS e COFINS você tem que, é, retirar da base de cálculo, assim como IPI, ICMS e também o imposto sobre serviços quando for o caso. Então, aqui nós temos já o desenho de como vai ficar a partir de 2027. O que tá em verde do lado
esquerdo, você vai recolher no DAS e voltando pelo híbrido, você recolhe a diferença, é, no regime regular. Um DARF de CBS e uma guia de IBS. Então, o que Muda com a reforma? É que no Simples puro, eu não aproprio os créditos. E a empresa do Simples Nacional que permanecer no Simples tradicional, no puro, ela vai passar créditos para os seus clientes, é, pessoa jurídica, contribuinte de CBS? Sim, vai passar. Porém, esses créditos são residuais. Para 2027 serão alguns centavos a cada 100 reais de fornecimento. Pode chegar Ali a 8 reais, alguma coisa um pouco
mais que isso, lá em 2033. Porém, uma empresa que tá aqui no híbrido, né, representado pelo fluxo que tá na parte de baixo aí da tela, ela vai passar a integralidade de créditos. Então, já fazendo uma entrega, um destaque muito importante. Para o Simples Nacional, o importante não é ele passar créditos. O importante são os créditos que ele poderá tomar. Então, eu eu, empresa do Simples Nacional, diante dessa encruzilhada, dessa bifurcação, eh, o que eu tenho que mais levar em conta, a informação mais importante, o número mais relevante é eu olhar para trás, não para
frente. Como assim? Eu olhar o que eu compro. O que eu compro hoje, na reforma tributária, a partir do ano que vem, quanto ele vai me dar de crédito? Porque isso é a informação mais importante, Mais importante do que quanto de crédito eu vou passar para os meus clientes pessoa jurídica, estando no puro ou estando no híbrido, né? Os créditos são mais importantes, eh, do que os débitos. Lembrando que também as empresas que estão no Simples Nacional, que queiram sair, ou empresas que não estão no Simples Nacional e queiram entrar no Simples Nacional, também, eh,
a partir desse ano tem que fazer a opção em setembro. Então, eventualmente, uma Empresa poderá ter tomar duas decisões: estou optando para, eh, entrar ou abrir empresa no Simples Nacional e já fazendo a opção sobre qual regime de CBS e IBS que eu quero seguir. E é uma escolha, eh, que precisa levar, principalmente, os créditos e os custos, porque no Simples Nacional ele pode ser melhor se eu tô numa cadeia curta e se ela é pobre ou, eh, ela não me Pela natureza do fornecimento que eu tô, pela posição que eu ocupo na cadeia, posso
inclusive estar na última milha, né? Já no B2C, é, com o consumidor final, então, é, se os meus, é, custos operacionais, eles não são tão elevados, eu tenho uma margem alta. E também ter uma margem alta, um dos principais motivos é porque eu tenho, é, uma planilha de custos, né, menor, mais enxuta e tenho poucos créditos, então, a minha margem, ela, nesse caso, ela é Muito sensível a créditos. Por outro lado, é, é vantagem para mim optar pelo regime regular se eu tenho uma margem estreita, é, uma margem menor e tenho uma, um volume de
gastos, de custos, é, elevado e com boa parte desses custos que vão me, é, possibilitar a apropriação de créditos de CBS e IBS. É, qual que é a diferença? Se hoje toda empresa, ela precisa, é, de um contador, de um profissional contábil, Tá, inclusive agora essa recente, é, o Programa Nacional de Conformidade Tributária, né, um dos artigos ali dizendo que as empresas precisam apontar o profissional contábil que vai auxiliá-los nesse processo e dar pro, poderes de acesso, é, compartilhando informações e dados com o seu profissional contábil para, é, resolver situações de conformidade com documentos fiscais,
já pensando na reforma tributária, então, toda empresa precisa E precisa inclusive reconhecer que, é, ao optar pelo híbrido, isso também vai exigir, vai demandar um maior grau de governança, de controle, é, por parte do profissional contábil. Por quê? É como se a empresa estivesse hoje no lucro real, praticamente, ela vai precisar fazer toda uma apuração, não apenas de compra e venda de créditos, mas uma contabilidade, ela precisa, é, ter não apenas o livro caixa, mas toda a contabilidade, todas as entradas, todas As saídas, uma governança sobre, é, essas informações. Então, quais são os três fatores
da decisão nesse momento, nessa encruzilhada? Você chegou nessa bifurcação, a estrada, ela não acaba ali, mas ela abre, é, em duas estradas e você tem que decidir. Eu fico no puro, né? Continuo reto ou pego a direita ou a esquerda e entro no híbrido? Então, não existe uma resposta única. Tem que avaliar qual o perfil, é, especialmente Dos fornecedores, mas também a demanda dos meus clientes com relação a créditos. Então, o primeiro fator é a cadeia, é, de suprimentos, a cadeia de geração de valor em que eu estou inserido. A outra questão é a operação.
Então, é, qual o impacto do CBS e IBS na minha precificação? Porque se eu vou tomar créditos, eu diminuo, ah, os meus custos, Mantendo a minha margem. Então, eu preciso avaliar o preço final, o valor de venda, que, inclusive, ele pode reduzir até o cálculo do DAS e do próprio CBS e IBS na saída, no fornecimento. Então, eu tenho que avaliar a cadeia, a operação e também, é, os riscos, né? Qual o meu apetite de risco, é, em no sentido que eu vou precisar, é, eu preciso avaliar a capacidade de fazer essa gestão, especialmente a
gestão dos Créditos. Daí, a importância do profissional contábil, não apenas nesse momento de análise, de cálculo, de orientação para a decisão, como também para a manutenção da contabilidade durante todo esse período. Então, é, vamos pensar, é, numa empresa, né? Um comércio. É, no Simples puro, ela não destaca CBS e IBS na nota. Já no híbrido, ela vai destacar. Essa empresa, ela não gera crédito para O cliente. Uma maneira de falarmos que o valor do crédito, ele é residual. Então, como tem sido dito no mercado, muita gente falando: "Ah, eu não vou comprar do Simples puro
que não me gera crédito". A questão não é essa, é o preço líquido. Nós vamos comentar isso ainda mais durante esse nosso encontro aqui. Já a empresa do Simples híbrido, ela gera crédito com um volume interessante para o cliente. Isso leva A uma seguinte situação, para uma empresa que está no mercado no B2B, ela em tese, ela tem menor competitividade, por quê? Na maioria dos casos, em boa parte dos casos, o seu preço líquido vai ficar é mais alto, mais elevado do que o seu concorrente. Então, a empresa do Simples, ela se torna mais competitiva.
Então, imaginemos aqui um caso de uma loja de materiais elétricos, ela vende em torno de 100 mil reais por Mês, um faturamento de 1 milhão e 200 mil e ela está no hoje, né, está no Simples e ela precisa optar, ela chegou nessa encruzilhada. Então, qual a melhor escolha? Puro ou Híbrido? É, qual escolha que vai aumentar ou prejudicar a minha competitividade? Então, um caso prático, né? Empresa, ela tem um mix, ela não tem só consumidor final e não tem só empresas comprando. É uma empresa de material elétrico, então, por exemplo, Ela vende para uma
construtora, ela vende para uma empreiteira, vende também é em volumes maiores ou pequenos, aquele cliente que vem ali no balcão. Mas 70% do que ela tá vendendo é para empresas é que são contribuintes do ICMS e IPI. Então, veja a complexidade. Quando a gente falou lá atrás, você está no B2B ou no B2C? É uma presunção, nós estamos assumindo que a empresa vende 100% só para empresas ou que ela vende 100% só para consumidor final. Mas a Maior parte das empresas, não está é no tudo ou nada, só consumidor final ou vendendo só para empresas.
Nós temos essas situações de combinações. Então, nesse caso, tendo 30% dos clientes como consumidor final, como vai ficar? Então, no Simples Puro, aquilo que para ele é imposto, tributação, você vê aqui o que tá em laranja, são os tributos embutidos nas operações. Então, essa empresa no Simples Puro, ela tem um Fornecedor à sua esquerda e todo o tributo é que esse fornecedor é põe, né? Ele calcula sobre as suas vendas para essa empresa do Simples. Para a empresa do Simples, ela não aproveita o tributo que o seu fornecedor pagou. Para ela, tudo vira custo. E,
por outro lado, se ela tem, é, aqueles 70% que são revendedores, por exemplo, ou que vão utilizar aquele material também. Aquilo que ela vende vira custo para a empresa seguinte. De maneira que para o Consumidor final, é, vai chegar, é, um valor total que tem embutido ali boa parte de tributos, inclusive nós chamamos de resíduo tributário. Por que resíduo? Ele, o consumidor final, quando pega essa compra, no nosso exemplo de um material elétrico, tem ali no meio do cadeia uma empresa do Simples e o que está aparecendo na nota como tributo destacado não revela todo
o tributo que está dentro do preço, que faz parte do custo. Já no Simples Híbrido, o que Acontece é que a empresa, ela não faz, ela não represa, né? É, esses tributos que ficaram no meio da cadeia. Então, veja, nós aqui alternando dentro do Híbrido, você percebe. Uma empresa que estiver no Simples, no Híbrido, ela vai conseguir aproveitar os créditos o CBSBS do seu fornecedor e ela vai passar esse crédito para o seu cliente. Nesse caso, nesse nosso exemplo, o revendedor. De maneira que, é, para o consumidor final, é, ao retirar tributo sobre tributo, eu
Consigo tirar aquela parte em verde. Eu consigo abaixar até sensivelmente ou às vezes até bastante o preço para o consumidor final. Então, é, uma empresa que opte pelo Híbrido, ela pode estar ajudando não apenas o próximo na cadeia, que é o seu cliente pessoa jurídica, mas também o consumidor final. Então, é, vamos pensar aqui uma empresa que tá no Simples Híbrido, nesse nosso exemplo. Então, à esquerda, ela empresa do Simples Híbrido aqui no meio Do nosso gráfico, à esquerda, ela tem o consumidor final, que são, é, no nosso exemplo, 30% é, dos clientes. Então, esse
consumidor final, ele não necessariamente vai ter esse benefício dessa redução, então o preço da esquerda, o preço para o consumidor final, ele se mantém, pode ter uma pequena redução, porém para o revendedor, para os outros 70% de clientes dessa empresa do nosso exemplo, o preço líquido diminui sensivelmente. Então nesse caso, ela está tomando uma decisão onde não necessariamente ela vai conseguir diminuir o preço para o consumidor final, eventualmente até tem que aumentar um pouquinho, porque o consumidor final não vai aproveitar o simples híbrido, porém para os seus clientes pessoa jurídica ela diminui sensivelmente. Então essa
é a diferença e essa é uma das vantagens a ser consideradas para uma empresa optar pelo simples híbrido. Nós temos o simples puro até 2026. Então hoje nós já temos na verdade essa situação parecida, né, com a da reforma tributária. Por quê? Essa mesma empresa de material elétrico hoje, se esses 70% de clientes ou boa parte desses clientes que são empresas tiverem no lucro real, eh, de acordo com consultas da receita 2017, 2018, elas já são antigas, essa empresa do lucro real pode até estar se creditando sobre as compras que ela tem sobre o simples
híbrido, Eh, perdão, sobre o simples atual, né, essa empresa que tá eh, decidindo optar pelo híbrido, porém o consumidor final hoje não tem o mesmo preço líquido. Então essa é uma situação semelhante ao do simples híbrido que já pode inclusive estar ocorrendo hoje, né. E uma empresa que decida eh, permanecer no simples puro em 2027, ela não vai conseguir ter esse benefício para o seu cliente pessoa jurídica, porque estando no simples puro, o preço ele passa a ser Praticamente o mesmo, tanto para o consumidor final como para o consumidor pessoa jurídica. Então comparando o puro
versus híbrido em 2027, eh, em muitos casos nós teremos que a empresa, o cliente vai ter que desembolsar um valor maior. Por isso que a barra, né, aqui no gráfico na direita no Simples Híbrido, ela tá mais alta que a da esquerda. Ou seja, o desembolso total é maior. Porém, é como ele tem um Tributo é embutido ali, o crédito, então o preço para o consumidor final, ele é maior. Porém, o preço para o cliente pessoa jurídica, ele vai ser menor, o preço líquido diminui, embora em muitas situações, é o valor total desembolsado seja maior
do que a sua empresa ficar no Simples Puro. Então, é o custo da escolha errada é pagar mais imposto ou o pior de todos é o perder margem, né? É especialmente é para quem compra, mas não apenas, porque A empresa que optando pelo Simples Híbrido tomar créditos, ela vai observar que será vantajoso, porque ela consegue preservar a sua margem melhorando o preço líquido para o seu cliente. E a depender das negociações, ela consegue inclusive melhorar a sua margem sem aumentar o preço líquido é para o seu cliente. Então, o custo da escolha errada é perda
de competitividade. Então, a decisão certa Agora, né, nessa reta final até setembro, é que vai manter a vantagem amanhã, no ano que vem. Então, é como vai funcionar com a reforma? Como nós temos dito, preço líquido. Então, com o CBS e IBS, né, o que importa são os créditos apropriados. Uma empresa do Simples Nacional, ela tem que olhar, claro, se eu optar pelo Híbrido, eu vou ter um valor maior de tributos a recolher? Sim, mesmo com a redução, né, Do preço final, do valor total, preservando margem, certamente ela vai ter um débito apurado maior. Porém,
eu não devo olhar o débito apurado, por isso que tá um X em vermelho. Eu tenho que considerar, principalmente, os créditos apropriados. Se eu tenho um volume maior de débitos, né, certamente eu vou ter que cobrar um valor total de operação maior, né, em relação ao meu cliente, eh, pessoa jurídica. Eh, eu vou ter que Cobrar mais dessa empresa que compra do meu Simples Nacional. No valor total, porém, com os créditos apropriados, eu consigo diminuir o preço líquido, que é o exemplo que está aqui agora no gráfico do lado dos débitos. Então, eh, inclusive, há
uma necessidade, é um esforço de comunicação. Olha, eu sou um fornecedor Simples Nacional, você, meu cliente, eh, pessoa jurídica, eu fiz a análise aqui, meu Contador me orientou, fez análise e eu decidi pelo híbrido. Então, eu preciso aqui conversar, explicar para você. Aquilo que eu te cobrava 100, e agora eu vou precisar cobrar 115. Porém, antes você não tomava crédito. Se eu ficasse no puro, você ia tomar quase nada de crédito. Como você vai tomar crédito, então, apesar de eu estar aumentando o valor da operação, o valor total da venda de 100 para 115, como
você vai tomar 20 de Crédito, então, na verdade, eu estou te cobrando mais de 100 para 115, mas você está pagando menos, porque com os créditos, o que antes te custava 100, agora vai te custar 95. Então, eh, essa é a importância dessa comunicação que, com a reforma, o que vale é o preço líquido. Então, um esforço de comunicação, eh, com os seus clientes. Por quê? Muitas empresas que compram do Simples Nacional vão dizer: "Olha, eu quero pagar a mesma coisa e tomar Créditos". Bom, isso não necessariamente é verdade. Na maioria dos casos, a empresa
fornecedora optou pelo híbrido, ela vai fornecer, porém, ao calcular CBS e IBS por fora na venda, eh, certamente, né, na grande maioria dos casos, o valor total sobe, porém, o preço líquido, ele diminui, né? Onde está a vantagem para as empresas na cadeia, para a empresa do Simples Nacional e também para os seus clientes? Nos créditos apropriados. Então, se nós Fizéssemos aqui uma conta, uma demonstração matemática, você ia ver que essa vantagem que tá sendo repartida, ela ela ocorre principalmente por causa dos créditos que a empresa do Simples Nacional toma. Então, como nós dizemos, né,
os créditos são mais importantes do que os débitos. Bom, e simples ou puro? Então, nós podemos e precisamos fazer isso em minutos, né, fazer isso rapidamente. Por quê? Se estamos já indo para o final de agosto, [limpando a garganta] aí a 40 dias desse momento de opção, bom, o cálculo pode ser rápido, mas tem toda uma uma necessidade de formalização, não apenas da opção, né? A contadora, o contador, ele precisa ainda, eh, em muitos em muitas situações, eu preciso que a empresa o meu esse meu cliente do Simples Nacional me passe mais informações, por quê?
Ele tem me Entregado todas as notas, tá aqui a contabilidade, tá tudo correto, porém, ele não tem trazido para mim as notas das compras que ele faz. Então, eu preciso que ele recupere essa informação das compras recentes, de um passado aí, de um volume que a gente consiga ter uma garantia, né, ter uma um conforto, uma tranquilidade que estamos fazendo o cálculo eh com números bons, com números corretos ou muito próximos da realidade. Então, eh o cálculo ele pode e deve ser Feito rápido, porém, eu tenho todo um esforço de comunicação, juntar documento, juntar informação,
análise eu faço rápido. Depois eu tenho um processo de comunicação com o meu cliente, formalização da decisão, preciso entrar no e-CAC, formalizar a decisão e ter inclusive o OK do cliente, né, o que que ele está eh optando. Então, como que nós fazemos isso? Que informações eu preciso considerar? E a gente tem feito isso de maneira eh agilizada essa parte da análise, por quê? A parte do cálculo, nós podemos agilizar. A parte da análise, essa vai continuar sendo feita pela contadora, pelo contador. A análise, né? A orientação, ela parte dessa interpretação que o profissional contábil
faz do cálculo em cima de um cenário. Então, eu estou com O comércio, indústria ou serviço. Serviços com mão de obra ou sem mão de obra. Aqui, eu tô, em vez de desdobrar o anexo três, quatro e cinco do serviço, né? Eu tô fazendo de uma maneira, eh, de uma forma de pergunta e resposta para ficar mais rápido. Então, coloquei comércio. Bom, qual foi o faturamento dos últimos 12 meses? O nosso exemplo, do material elétrico, 1.200, faturamento mensal de 100.000 por mês. Compras que geram crédito. Aqui, eh, começam já, eu não digo a complicação, mas
começa a importância da gente ter as informações. Por quê? Essa empresa do material elétrico, o que ela compra, vai ter redução a partir do do ano que vem? Né? A CBS, ela O que o o material elétrico é revendido. Então, ele é comprado e depois é revendido. Então, o fio, tomada, todo o Material, ele vai ter redução ou vai tá na alíquota cheia? Então, aqui no nosso exemplo, como nós não encontramos nenhuma das exceções, estamos considerando que 100% das compras estão com imposto cheio. Porém, ele poderia estar tomando serviços. Ele tem a tua prestação de
serviço do escritório, eh, contábil, que poderá ter, por exemplo, uma redução de 30%. Então, a parte da compra, ele já teria que ser para o escritório contábil entrar com 30%. Se, Por exemplo, ele trabalhasse com medicamentos, ele poderia estar comprando, eh, itens com redução de 60%, de 50% e assim vai. Então, nós precisamos saber qual que é o mix de compras e, da mesma forma, o mix de vendas. Então, 100% do que eu vendo, eh, tem redução? 100% do que eu vendo é com alíquota cheia? Eu preciso saber o mix de compras em relação a
reforma e também o mix de vendas. Com essas duas Informações, eu agora vou fazer o balanceamento. Quantos por cento do que eu vendo é para contribuintes do Simples Nacional? Então, eu vendo é totalmente ao consumidor final, ou seja, zero para contribuintes do IVA? Eu vendo é um quinto para empresas, quatro quintos, 80% para contribuinte é consumidor é contribuinte de de fato não de direito, que é o consumidor final, ou é meio a meio, metade empresa, metade consumidor final, 85%, enfim, eu preciso Inclusive é ter essa proporção, por quê? A depender é do percentual de clientes
que são contribuintes pessoa jurídica, é o tamanho da vantagem que eu vou conseguir repassar, isso também tem peso, né, e precisa ter peso na análise. Outros itens que precisam ser considerados, custos fixos mensais, porque nós temos é fornecimentos que hoje essa empresa do Simples Nacional que tá precisa tomar essa decisão, que você profissional contábil tá Orientando, hoje ela não toma crédito, não toma crédito porque tá no Simples Nacional e se não tivesse, ela não tomaria crédito se tivesse PIS e COFINS, porque isso só vale a partir do ano que vem, mas já preciso considerar essa
informação agora nessa fase de decisão. Então, por exemplo, aluguéis, ela paga 5.000, 50.000, né, despesa financeira, é esse aluguel, ele vai ter uma eh uma incorporação eh do tributo por fora ou o meu locador, ele vai Abaixar uma parte do preço líquido dele, não vai me repassar ou vai repassar integralmente se tivesse PIS e COFINS? São informações importantes. Despesas financeiras também, por quê? As despesas financeiras eh aquelas contratadas junto a instituições financeiras ou com seguro ou outras, a tributação desses tipos de serviços que serão tributados pelo regime específico dos serviços financeiros, também vai dar crédito
para As empresas do Simples Nacional no próximo ano, se ela optar pelo híbrido. Então, ela precisa dessa informação para tomar sua decisão. Com isso, eu consigo, eh, ter o cálculo, né, eh, das duas situações, eh, o Simples no puro e no híbrido. Então, são dois cálculos. Eu preciso saber do puro, porque aqui nós temos as informações do que será a partir do ano que vem. Eu tenho imposto de renda de pessoa jurídica, contribuição social, o patronal, a CBS, ICMS e IBS a partir de 2027. Então, nós temos aqui os cálculos, quanto isso vai representar em
27, em 28, 29, ano a ano, até 2000, eh, e 32 e depois, por fim, lá em 2033, quando o ICMS já está zerado. Então, eu preciso ter o cálculo do puro para poder fazer o cálculo do híbrido e também para poder comparar os dois, né? E como nós já temos aquelas informações Nessas, eh, avaliações de cenário, empresa a empresa, que eu tenho na minha carteira de clientes aqui no escritório de contabilidade, eu inclusive já estou calculando quanto de crédito essa empresa vai ter, quanto ela vai ter de débito de CBS e IBS se optar
pelo híbrido e o valor total a recolher. Então, uma empresa aqui, por exemplo, nesses, eh, 100.000 reais por mês, 1.200.000 de, eh, receita nos últimos 12 meses, no puro, ela recolheria 8.000 Reais, 8.800 reais a partir do ano que vem. Migrando para o híbrido, ela vai passar a um recolhimento de 14.000 reais. Puxa, mas será que vale a pena? Então, é por isso que nós precisamos fazer essa análise, porque, embora ela esteja, eh, recolhendo, eh, 14.000 reais a mais, ela vai passar um volume de crédito de 12.000 reais para os seus clientes. Então, é como
se, na verdade, ela diminuísse o valor ali dos 100.000 que ela tá Cobrando, não vai ser para 88.000, os 100.000 que ela vendia por mês, tira os 2.000 de créditos, mas ela vai reduzir significativamente e vai gerar uma vantagem. Então, é, nós, então, chegamos a uma conclusão, caso a caso. Uma outra empresa, para ela não vai valer a pena, por quê? O híbrido, ela vai recolher mais e não vai conseguir repassar, é, créditos ou, porque é um consumidor final, ou por ela Ter mais consumidor final do que pessoa jurídica, acaba não valendo a pena. Temos
outras situações que é o contrário, embora a empresa, eventualmente, tendo que recolher um valor maior, é, no cenário dela, o híbrido passa a valer a pena, pode passar a valer a pena já a partir de janeiro do ano que vem ou a partir, é, do segundo semestre ou a partir de 2029. Então, não necessariamente vai valer a pena optar já, mas com essa avaliação do Cenário, você, inclusive, é, pode preparar o seu cliente e dizer: "Olha, não vale a pena imediatamente, mas nós vamos continuar acompanhando, né, fazendo a tua contabilidade como se você, é, fosse,
a qualquer momento, optar pelo híbrido, vamos considerar todas as compras, é, todas as vendas, aquisições, fornecimentos e fazemos esse acompanhamento porque, é, quando chegar a próxima janela de oportunidade, março de 2027, setembro de 2027, nós vamos Estar te orientando". Então, essa encruzilhada, essa bifurcação, essa necessidade de decisão de por o híbrido, ela chega pela primeira vez em setembro de 2026, mas ela vai se repetir sempre duas vezes por ano, sempre nos meses de março e setembro. Então, é, um, o [limpando a garganta] nosso exemplo ainda do comércio, né? Ela, ela tem ali compras de 100%,
no nosso exemplo agora, 50.000 reais, então, ela tem algum, alguns créditos, né, algumas operações Que não tem documento fiscal e ela tem vendas de 100.000. Comprou 50.000, comprou por um, vendeu por dois. Então, como que fica, né, a, essa comparação entre B2C e B2B? Então veja, é, nesse nosso exemplo, com esses valores que a gente acabou de trazer aqui na tela, e depois calculando ano a ano, é, como é que fica o preço líquido? Então veja que interessante, nesse nosso exemplo, a depender da percentual que ela tem, é, de vendas Para o B2B, e também
dos, das compras que ela tem, pode ser ou não interessante, porque ela vai conseguir ter um preço líquido menor para os seus clientes pessoa jurídica, embora para os clientes pessoa física, o preço não se altere, como deve ser. E se for serviços, né? Com esses mesmos valores. Bom, os valores mudam, porque nós estamos agora em outro anexo, então nós não temos mais ali o 107.000 na última coluna de valor, é, de total para o Consumidor final, no nosso exemplo 109.000. Porém, eu consigo, né, a partir de um percentual de compras, de fornecimento, eu consigo ter
um volume de créditos que eu consigo, então, repassar, é, para o meu, é, cliente, é, pessoa jurídica, e então, eu, eu posso até cobrar mais. Olha, eu vou ter que te cobrar os 109.000, porém para você vai custar 97.800, vai custar 94.900, em vez dos 100.000 que você me pagaria Se eu tivesse ficado no puro. Então, por fim, né, nós precisamos, é, fazer essa análise para saber, é, para cada empresa, né, como dissemos, cada empresa vai ter uma reforma para chamar de sua. Quando, é, e por quanto que vai valer a pena ela optar pelo
híbrido ou permanecer no simples tradicional, no simples puro, né? Então, qual a melhor escolha para loja, voltando no nosso melhor exemplo? Então, uma regra prática, uma regra de bolso. Quanto mais clientes pessoa jurídica eu tenho, ou seja, quanto mais, é, regime regular eu tenho na minha clientela, né, normalmente o híbrido é mais vantajoso. Porém, se a maioria de clientes ela é consumidor final, então o simples puro tende a ser mais competitivo. Uma pergunta: eu posso ter duas empresas? Então, eu vou fazer uma cisão, né? Ou vou ter abrir uma outra empresa. Eu vou abrir uma
outra empresa, essa vai ser Pro Simples, eh, puro, porque eu quero só consumidor final. Ou vou fazer o contrário. Posso ter duas empresas ou mais empresas? Pode. A questão é que você vai precisar somar as receitas das duas lojas. Então, nesse caso, ele pode resolver, eh, ter a partir, eh, do ano que vem duas lojas. Então, eu tenho em duas empresas distintas. Uma uma loja, um CNPJ que só vende o balcão, consumidor final. E eu tenho uma outra empresa, um CNPJ que vai Vender, eh, para contribuintes de ICMS e IPI, não tem problema. Porém, para
calcular o DAS das duas empresas, ele precisa somar as receitas dos dois CNPJs. Então, pessoal, nós estamos aí nessa época, nessa, eh, temporada, nessa estação, mais um prazo, né, para, eh, os profissionais contábeis, um prazo pra decisão. E essa decisão, ela vai ser tanto melhor quanto mais planejarmos, né? Conforme a Grau, amplitude de análise que a gente faz e traçar a a estratégia adequada para os clientes para fazerem essa opção nesse momento. E para que a gente consiga fazer isso num prazo curto e ao mesmo tempo com muita assertividade, com não apenas com muita clareza
na comunicação com o cliente, mas com muita certeza na orientação, o profissional contábil tendo a certeza, eh, de qual orientação dar para levar essa clareza aos seus clientes. Daí a importância da Tecnologia, né? Nós utilizarmos recursos que otimizem o tempo para que eu consiga entregar essa outra informação, essa orientação, eh, num prazo hábil, né? O mais rápido possível. Então, nós precisamos planejar, executar agora e a tecnologia, nesse ponto, ela é fundamental, porque toda a comunicação, a gestão, a interpretação da informação, da documentação a recolher, a reunir, processar isso da forma mais rápida possível e depois
o Profissional contábil ainda precisa, para as suas dezenas ou centenas de empresas do Simples Nacional da carteira, eu analisar o resultado um por um e ter esse prazo de comunicação e de formalização de opção com cada um dos clientes. Essa é a governança tributária, inclusive a necessidade das empresas do Simples Nacional reconhecerem que a partir de agora o Simples Nacional, ele demanda ainda mais do profissional contábil. Isso Precisa ser, eh, reconhecido como uma organização interna nas empresas, eh, do Simples Nacional que são clientes e também no reconhecimento do valor do trabalho do profissional contábil no
que diz respeito, inclusive, dos honorários, porque com essa orientação o profissional contábil estará ajudando a empresa do Simples Nacional a preservar, eh, a sua competitividade, aumentar sua margem, aumentar a sua, eh, Lucratividade. Então, a governança tributária a empresa do Simples Nacional, ela precisa do profissional contábil para mapear a sua, eh, exposição, porque ela vai estar agora ao optar pelo híbrido, eh, dependendo, eh, da boa governança, da boa execução, do bom cumprimento das obrigações por parte de todos os seus fornecedores. Então, ela precisa mapear sua, eh, sua exposição aos créditos, estruturar Processos e controles, acompanhamento de
clientes, né, ajustes em tecnologia e capacitação dentro da empresa que é cliente do escritório para que essa boa contabilidade, para que essa governança, né, ela funcione, ela não vai funcionar só no escritório. O escritório de contabilidade vai passar essa orientação à estrutura, mas também a empresa do Simples Nacional ao tomar as decisões, ela precisa, né, internamente rever seus processos. Então, ela não pode comprar Sem ter o documento fiscal, ela tem que ter um nível maior de compliance interno. Para quê? Para que o escritório de contabilidade tenha toda a informação em tempo e o profissional contábil
possa, eh, eh, ter a melhor informação para ter a melhor orientação para os seus clientes. Então, essa necessidade do escritório e também de seus clientes continuarem investindo em tecnologia e capacitação, né? E com Isso aí reduzir a exposição, otimizar a a própria dinâmica, né, da prestação do serviço contábil do escritório, eh, com a empresa do Simples Nacional. Então, esse é o resultado, eh, toda escolha certa ela faz a diferença. Por exemplo, no comércio, o lucro se faz na compra. O lucro você realiza na venda, mas o lucro você faz na compra. Então, o que são
escolhas certas. Isso vale para todos os negócios e vale também para a parte tributária, porque como nós temos uma Carga tributária elevada no Brasil, eh, em toda análise de custo, de margem, de preço, de mercado, eu preciso levar em conta o componente tributário. Isso não é possível de ser feito sem a boa contabilidade, sem o suporte de um bom escritório, de um bom de uma boa profissional contábil. Eh, com isso, esses são eh, resultados que vão fazer a diferença, eh, para a empresa do Simples Nacional. Menor risco, melhor margem, com margem eu consigo ter um
crescimento Sustentável, um crescimento saudável, sem endividamento. Com margem eu consigo ser, eh, mais competitivo. São resultados que farão a diferença para a empresa do Simples Nacional. Bom, o que que nós aprendemos hoje? Bom, primeiro, preciso agir rápido, né, para colher os resultados amanhã, já em 2027. Eu tenho que começar, eh, com os clientes, conversar, eh, obter essas informações, escolher a a estratégia, né, e como nós, eh, vamos, Eh, implementar essa decisão, eh, fazer um planejamento, simulação. Então, converse com os clientes, recolher, eh, as informações adicionais necessárias, fazer a simulação, eh, fazer esse planejamento e com
isso eu vou reduzir riscos para o meu cliente, vou ajudá-lo a melhorar a margem e com isso ele vai ter mais competitividade. Então, essa é a importância de avaliarmos corretamente, é, para cada cliente do Simples Nacional, qual a melhor opção, puro ou híbrido. Lembrando que se esse cliente só vende para o consumidor final ou a maior parte dos seus clientes são consumidor final, não necessariamente o puro será a melhor opção. Assim como para uma empresa do Simples Nacional que tenha a maior parte ou mesmo todos os seus seus clientes, é, como pessoa jurídica, ela está
no B2B, não necessariamente o híbrido será a Melhor opção. Então, o que você pode e precisa fazer agora? Então, eu preciso, é, reunir equipe, eu preciso, é, mobilizar o time, eu preciso mapear os impactos, trabalhar, é, enfim, com cada empresa, agora do ponto de vista do micro e pequeno empresário, eu saber, é, os cenários, porque eu preciso não apenas calcular com os dados atuais, mas eu preciso inclusive simular cenários. Olha, se a receita for um Pouco maior, se a receita for um pouco menor, se o o meu fornecedor, é, aumentar o preço, por outro lado,
eu vou ter mais créditos. Porém, se eu não conseguir todos os créditos dos meus fornecedores, porque eu também dependo de fornecedores Simples Nacional que farão ou não a opção. Então, além do cenário real, eu preciso avaliar diferentes cenários e então fazer esse ajuste e planejamento e e tomar a decisão, decidir com segurança. Pessoal, muito obrigado. >> Professor Adriano, muito obrigado, né, em nome de todos os participantes aqui, nossos sinceros agradecimentos por compartilhar esse conhecimento técnico. É, aproveita aqui que a gente tem alguns minutos ainda antes de encerrar e eu acho que seria interessante, né, falar
um um do tempo que nós temos, né, Agora nesse cronograma apertado, a gente já tá aqui na metade, né? Segunda quinzena de de agosto. Essa janela de opção que a gente tem entre puro e híbrido, já vai se dar agora primeiro de setembro, correto? >> Isso, nós temos aí começa em primeiro de setembro até o final do mês, temos esse prazo para decidir. >> Perfeito. E o prazo fatal, digamos assim, é é outubro, novembro, eu não me não me recordo agora. >> Isso, em novembro, conselheiro, exatamente. E em novembro, se eu optei agora em setembro,
em novembro eu posso Pedir para sair, né? Mas em novembro eu não vou ter oportunidade de pedir para entrar. Então muita gente falou, olha, eu tenho 100, 200 clientes na carteira, 300, eu vou colocar todo mundo no híbrido, depois em novembro eu tiro, mas eu acredito que isso pode dar dois trabalhos desnecessários, né? O importante eu acredito que é aproveitar essa janela de setembro e fazer essa análise, essa orientação com cada um dos Clientes. >> Sabe que eu escutei exatamente isso, mas a estratégia, né, que o mercado tem tem falado é de fazer isso, colocar
todo mundo no híbrido e depois ir fazendo por para ganhar tempo, né? Mas eu concordo com você, se você tem a possibilidade, né, talvez de de de olhar clientes, né, fazer uma curva ABC mesmo, né, clientes mais relevantes. E e e que realmente vão dar um pouco mais de trabalho, que talvez tenha uma Dedicação maior do contador ou da contadora, talvez fazer um trabalho mais mais específico. Uma coisa que você frisou bem na na sua apresentação também, e isso a gente tem visto, claro, simples, que não é tão simples, né? Faz anos que a gente
sabe disso, mas é é o fato de entendimento do negócio do cliente, né? Ah, a gente tem visto isso sendo discutido muito também em grandes empresas, obviamente, no no viés de re Rever a precificação, na formação da venda e tudo. E aqui mesmo numa empresa simples, é exatamente isso que você frisou agora, né? >> É, exato. É, nós eu tô trabalhando, além com o CRC Paraná, tô trabalhando também com o Sebrae Nacional, inclusive com treinamentos no próprio Sebrae Nacional. E o Sebrae tem uma preocupação, porque o Simples Nacional é o maior empregador do Brasil, 53%
dos empregos, né? E, é, as empresas, o mercado, né? Assim, começou, parece que surgiu um, como se fosse um consenso, olha, não compre do Simples porque não gera crédito, mas não necessariamente. É preciso olhar o preço líquido. E aí nós caímos nesse ponto que você acabou de mencionar, Sérgio, né? Que é um gap de gestão. Então, [limpando a garganta] o, é, o empresário, o micro e pequeno empresário, ele vai precisar ter mais disciplina, é, ter o compliance com as Suas compras, com a documentação. Com isso, ele vai ter, é, mais, mais e melhor matéria-prima para
que o seu contador, sua contadora possa trabalhar com essas informações e possa lhe devolver em consultoria, em trabalho consultivo, né? Em orientação. E, então, ele vai aumentar o seu nível de governança, de gestão do próprio negócio, que é a palavra, né? A palavra de ordem para o Sebrae é gestão. E, é, para, o conselho, é, Regional de contabilidade, porque a contabilidade, a, a contabilidade é que vai transmitir a confiança do negócio, né? O profissional contábil, ele tem fé pública, ele está atestando a saúde financeira, econômica de um negócio, é, quando ele firma, quando ele assina
ali, quando ele conclui esse trabalho que é, é árduo, é um trabalho intenso. E quando ele, é, formaliza ali, tem as demonstrações financeiras, ele tá dando fé pública. Aquilo tem valor jurídico, Perante o mundo, ele tá dizendo qual que é a situação econômica e financeira da empresa. Então, é, o valor disso, né? O valor, o próprio valuation de uma empresa, o valor de mercado, quanto vale o meu negócio? Eu sou um micro e pequeno empresário. Então, se eu tenho um bom, uma boa contabilidade, eu tenho certeza que eu vou me surpreender positivamente que o meu
meu pode valer até mais do que eu imagino. Por outro lado, se eu não tenho essa Matéria prima, se eu não tenho essa governança, essa gestão dentro de casa, eu micro e pequeno empresário, o meu contador, a minha contadora, o profissional contábil, ele não tem essa matéria prima, essa que é a informação para, após analisá-la, classificá-la adequadamente, fazer os registros contábeis, né? Ele vai ali concluir, elaborar as demonstrações financeiras que vão dizer exatamente qual é a saúde financeira e qual é o valor do meu Negócio. Então, acredito que essa é uma grande oportunidade para o
micro e pequeno empresário ele avançar, né, na sua gestão, né, tendo como parceiro o profissional contábil. >> É, a gente vai ter o primeiro teste de stress, vamos dizer assim, agora, né? Essa Essa visão vai vai aparecer bastante mesmo, né? Você tem razão. >> Exato, conselheiro. >> Eu até gostaria de aproveitar, eu sei que não é o foco principal, mas eu falar Um pouquinho sobre esse compliance de tributário e tudo. É, até para Eu acredito, né, seria interessante não só os contadores assistirem a gente, mas os próprios empresários. O que você pode dizer um pouquinho
desse compliance, né? Porque quando a gente fala em compliance parece algo grande, pesado, burocrático, custoso, né? Aquele custo operacional, custo de aderência, né? É um observância muito caro. Você compartilha de uma ideia que dá para fazer algo mais mais sucinto, mas que possa entregar algo de qualidade já para para o empresário e para o contador também? >> Sim, conselheiro. Eu Eu acredito sim, porque, é, o o compliance pode ser uma, até por ser uma palavra inglesa ou a conformidade em português, parece ser uma burocracia ou eu tenho agora mais um processo, mais um procedimento para
respeitar no meu negócio. Então, eu Eu sou comerciante, eu quero comprar e vender. Eu sou industrial, quero comprar, transformar e vender. Eu sou serviço, né? Eu tenho meus insumos e quero prestar o serviço. Mas, é, o compliance, já que a gente usou aqui o exemplo da estrada, da encruzilhada, eles são como essas demarcações, olha, a estrada segura é aqui, né? Você andar entre essas duas faixas, né? Para lá eu posso ter uma valeta, um barranco, enfim. O compliance, na verdade, é a Estrada. E na verdade, ele funciona até, essas normas, né, conselheiro? Elas funcionam até
como proteção, como um guard-rail, como uma sinalização numa curva, né? E, por exemplo, olha, eu não, eu não vou pagar se eu não receber a nota. Por quê? Porque se eu pagar, depois eu tenho que ficar correndo atrás da nota. Se eu não tenho o documento fiscal, o meu contador não tem como contabilizar aquilo. Aí um pagamento que seria para um fornecedor, Ele vira o quê? Um empréstimo. Como é que eu vou lançar isso como empréstimo para o fornecedor? O contador, ele tem fé pública nas suas declarações, né? Ele vai, a contabilidade, ela vale como
um documento a favor, eh, do, do empresário, do cliente, do, do escritório. Então, eh, é preciso, né? O compliance são coisas mínimas, olha, a gente paga, mas a nota tem que estar OK, né? Eh, a gente faz o pagamento, eh, vou pagar o líquido, mas eu preciso que você Me comprove que o valor retido você fez o recolhimento. Porque a depender do município, pode ser que ISS seja cobrado de mim, o INSS da mesma forma. Então, eh, eh, essas regras, né, são pequenos processos a serem implementados dentro da empresa, pequenos no sentido de simples, mas
não que não sejam importantes, né? De maneira que, eh, não é só, eh, que o o profissional contábil, o escritório vai ter toda a informação para fazer aquela contabilidade Perfeita. Mas tudo isso tá sendo feito por quê? E o profissional contábil cobra isso do seu cliente, eh, de todos os clientes, inclusive o micro pequeno empresário, porque é a proteção do próprio negócio, né? É a proteção, ele tá ajudando o seu cliente, eh, micro e pequeno empresário a crescer, alavancar na gestão. >> Na verdade, né? É meio desmistificar essa ideia, né? Exatamente como você falou, são
coisas simples, Documentadas ou não, tanto faz, né? O ideal até a gente, né, quem trabalha com a área de auditoria, eu trabalho com essa área também, sei que o documentar é fundamental, mas é, como tá falando com pequenos empresários, né, médios empresários, como você falou, muitas vezes isso é, é no dia a dia uma definição, né, ajuda a ter essa, esse papel a ser cumprido. É, eu acho que a gente já tem mais, tá Quase terminando o nosso tempo aqui, é, Adriano. Não sei se você gostaria deixar uma mensagem final em relação a, aos contadores,
aos empresários aqui, aí a gente já vai pro nosso fechamento, então. >> É, conselheira, é, obrigado. Eu vejo a reforma tributária e, em especial, esse momento, né, de decisão pro optante do Simples Nacional, como uma grande oportunidade para o profissional Contábil. E uma grande oportunidade porque há uma necessidade real no mercado, para que nós, como país, cresçamos, para que a nossa economia cresça, é preciso que as empresas, elas, ah, avancem, que elas, é, cresçam, melhorem em sua capacidade de gestão. Então, é, o profissional contábil, ele tem uma oportunidade diante de si, que é a valorização
do seu trabalho. É, esperamos que realmente, ao longo Dessa transição, diminua o número de obrigações acessórias e aí o cliente do, do escritório, o cliente, ele vai perceber o valor do trabalho, né, esse trabalho consultivo, de orientação, é, do profissional contábil, então se reflete em valorização, reflete também, necessariamente, em honorários, né, que reconheçam isso e tem também um componente intangível, né, além da valorização que ele passa na valorização do profissional contábil, né, tem o Tangível, é, a questão dos honorários, mas também é um intangível que é de aspecto social, que é ajudar a construir um
país melhor. Então, veja, essa é a grande oportunidade e eu acredito que sem o profissional contábil não tem reforma tributária. Rapidamente, para concluir, quem conhece a história lá do, do, das vacas gordas e vacas magras, o José do Egito, né, quando o faraó falou: "O que que eu vou fazer? Como é que eu faço Essa reforma tributária? Você tá dizendo para eu passar a cobrar 20% sobre a o a produção do país". Ele falou: "Olha, em cada cidade você coloca um contador para cuidar disso". Então, tem a lição aí da história, né? O profissional contábil
foi que valorizou, eh, perdão, o profissional contábil é que permitiu, eh, que uma nação, a maior potência do mundo na época, não morresse de fome. Ele contribuiu para o crescimento do país e é isso que vai acontecer agora. Eu tenho certeza que esse é o papel do profissional contábil nesse momento de transição. >> Perfeito. Estivemos então com o nosso professor Adriano Pereira Subirá. Prazer tê-lo aqui conosco. Encerramos agora a transmissão de hoje, né? Agradecemos ao professor, a quem esteve conosco aqui participando até o momento, acompanhando toda a a transmissão desse conhecimento muito Valioso. Vou pedir
para deixarem o like, inscrever-se aqui no nosso canal, compartilhar também entre, né, os grupos aqui esse material de de grande importância para a gente. E, né, sigam, né, conosco ali o Conselho Regional de Contabilidade do Paraná. Siga esse conselho. Até a próxima Escola Técnica. Tchau. >> Até a próxima, pessoal. Muito obrigado. >> É.