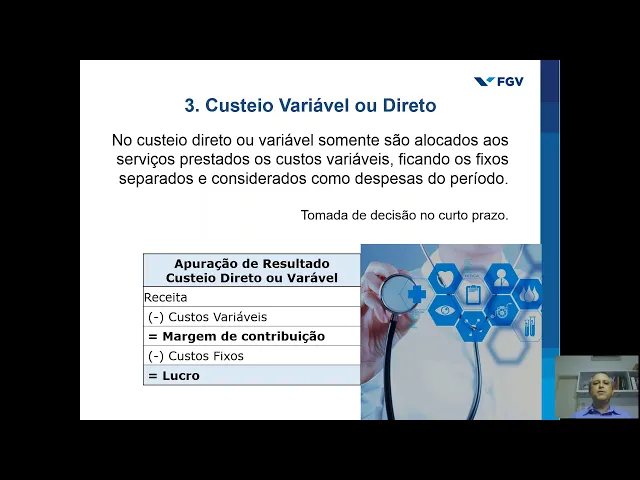
olá tudo bem estamos de volta agora vamos trabalhar o capítulo 3 da nossa rotina vamos ver então sobre o custeio variável o custeio direto é no capítulo 2 a gente fez a diferenciação entre os dois tipos os dois métodos de custeio quero custeio por absorção o custeio pleno e o custeio direto variável quando nós definimos então o custeio direto variável nós então falamos que o custeio direto variável a gente somente a lógica ao serviço prestado aqueles que são aqueles gastos que são variáveis aquele que é proporcional ao volume de procedimentos e os gastos fixos a
gente deixa ele separado entendendo que o gasto fixo independentemente de de ter pouco ou muito os procedimentos o valor que vamos pagar é sempre o mesmo no período por mês por exemplo ou seja as enfermeiras que tenha carteira assinada se trabalhou muito teve muitos procedimentos muito paciente ou pouco no final do mês vai receber a mesma coisa diferentemente dos procedimentos em que eu tenho que gastar medicamentos os medicamentos eles são proporcionais aos atendimentos e os procedimentos realizados então não gostei direto variável a gente leva em consideração para custos somente as variáveis esse método de costeira
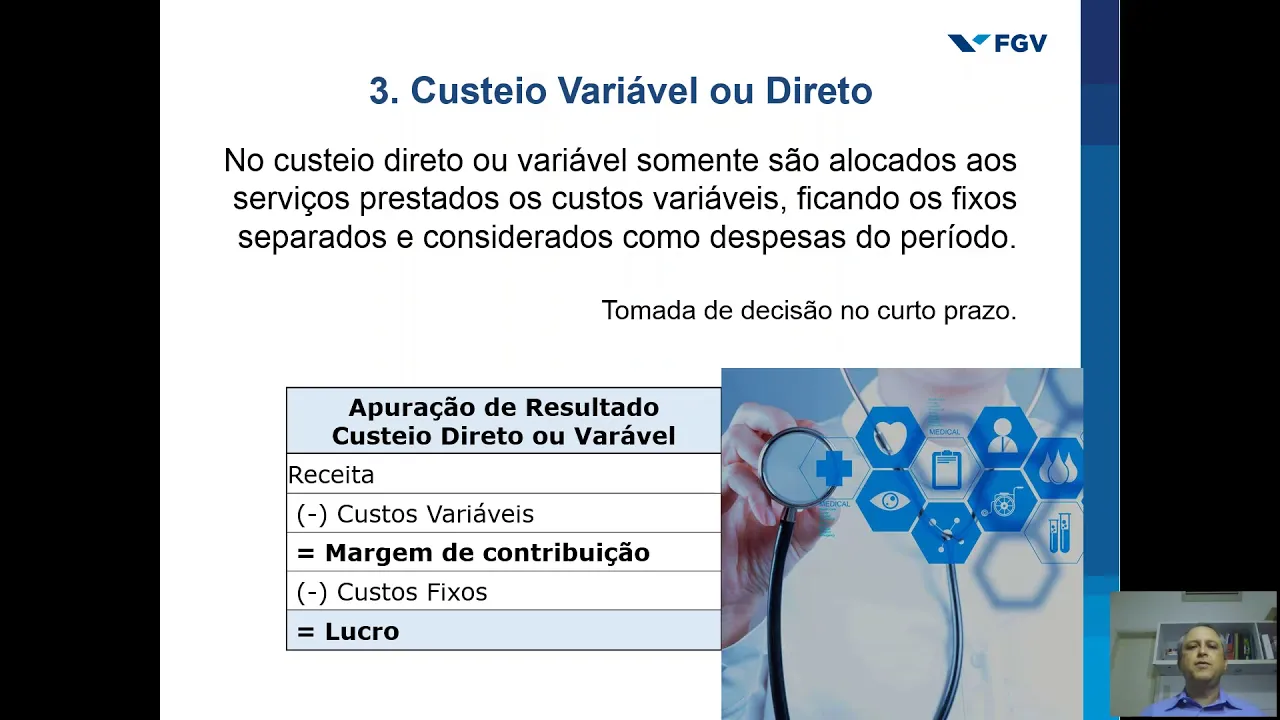
fundamental para tomada de decisão no curto prazo veja aqui nesses laid o que temos aí a apuração do resultado do custeio direto variável então primeira coisa a gente vai fazer é identificar a receita o volume de procedimentos vezes o preço dos procedimentos eu então tenho aí a receita do período de há 10 receita então vou deduzir reduzir somente os gastos variáveis àqueles custos variáveis são proporcionais ao volume de procedimentos da receita se eu tirar esses gastos variáveis eu chego a gente chama então de margem de contribuição à margem de contribuição e outra informação importante na
tomada de decisão então se da receita eu tirei os gastos variáveis essa margem de contribuição é quanto que os procedimentos do período contribui depois pagar os custos variáveis o quanto ele contribui pra poder amortizar o fixo aquele que independente tem muito pouco o procedimento vai ter que ser pago todo mês e isso gerando depois tirar da marcha construção tirar os gastos fixos a gente chega então no que a gente chama então de resultado ou o lucro bom então essa é a introdução do nosso custeio direto variável e para demonstrar a aplicação do custeio direto variável
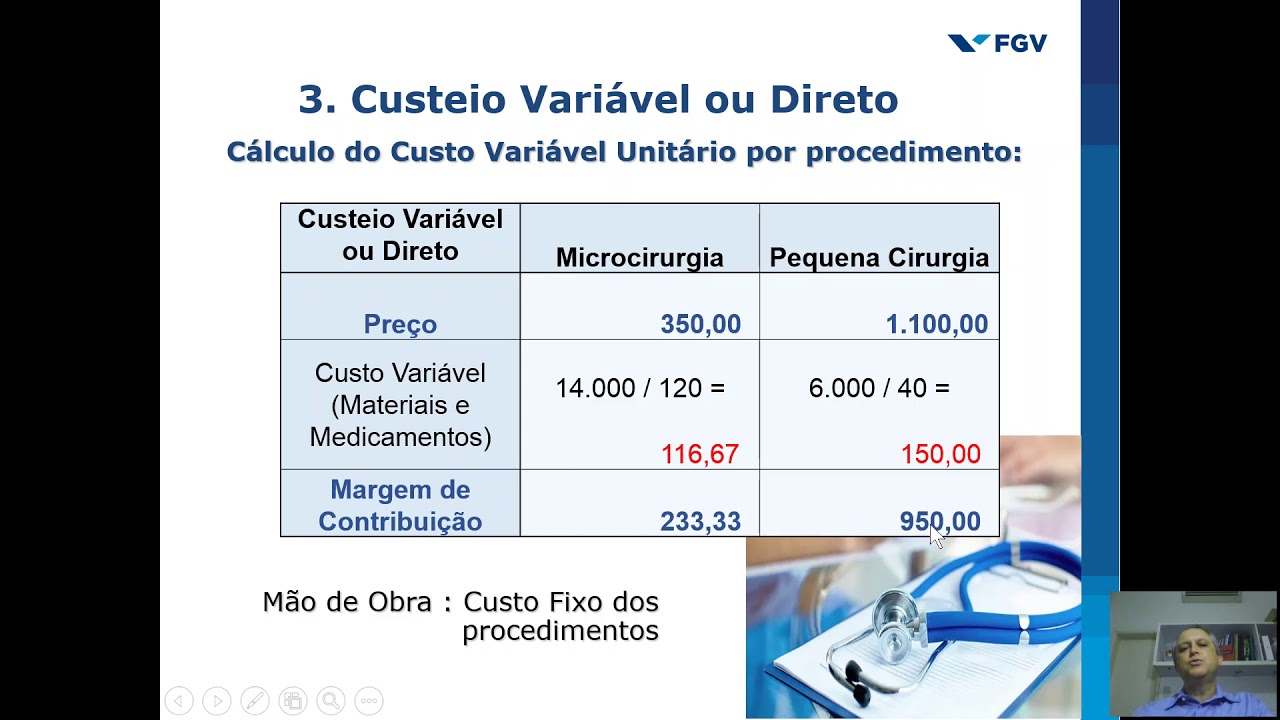
observa então esse exemplo que vamos trabalhar a metodologia do sistema de custeio direto variável a gente segue os seguintes passos primeiro passo eu pego a relação dos gastos do período e aí eu faça a separação dos custos despesas e investimentos perdas nossa classificação então de todos os gases em seguida então eu vou fazer a separação o que são custos e despesas fixas e o que são custos e despesas variáveis bom aí em seguida eu faça apropriação dos custos e despesas variáveis é aos serviços né dos serviços então só os variáveis custos e despesas variáveis e
pra chegar então na margem de contribuição que eu vou pegar receita - variáveis chega então na margem de contribuição posso calcular mais contribuição em tule tardiamente procedimento do procedimento o amaggi contribuição total do negócio que é o somatório de toda a receita - os gastos variáveis do período e aí por fim eu posso então determinar o resultado operacional porque se dessa margem de contribuição eu retirar então os fixos eu consigo então ter o resultado na operacional da empresa